

Compreender o total dos seus passivos à medida que a sua organização cresce é fundamental. Falo por experiência própria. Enquanto controller financeiro, já vi empresas fechar, ser multadas ou pior por calcularem incorretamente este valor no seu balanço.
Muitas startups e pequenas empresas enfrentam problemas por cometerem erros humanos simples que poderiam ser evitados com os sistemas adequados e software de contabilidade implementados. Este guia prático ajudá-lo-á a determinar a melhor forma de calcular o total dos passivos. Explicarei a fórmula e apresentarei uma análise detalhada do processo.
O que são os passivos totais?
Os passivos totais correspondem ao montante total que uma empresa deve a entidades externas, como credores, fornecedores e trabalhadores. Esta dívida inclui tudo o que uma empresa é obrigada a pagar, tanto agora como no futuro.
É um dos indicadores mais importantes para estimar a saúde financeira de uma empresa e um indicador fundamental do risco financeiro. Dependendo do prazo, existem dois tipos de passivos que provavelmente encontrará: correntes e não correntes. Vejamos cada um deles com mais detalhe.
Passivos correntes
Os passivos correntes, também designados por passivos de curto prazo, são dívidas que têm de ser pagas no prazo de um ano ou durante um ciclo operacional normal. Normalmente, incluem elementos como:
- Contas a pagar
- Empréstimos de curto prazo
- Impostos sobre o rendimento regulares
- Despesas acumuladas
- Renda anual
Passivos não correntes
Os passivos não correntes, também designados por passivos de longo prazo, são dívidas que não serão liquidadas no prazo de um ano ou durante um ciclo operacional. Alguns exemplos incluem:
- Empréstimos de longo prazo e hipotecas
- Obrigações a pagar numa data posterior
- Obrigações relativas a pensões
- Custos de cuidados de saúde de reformados
- Remunerações diferidas


Have an account? Log In
Antes de calcular: explicação das fórmulas
Existem duas fórmulas principais para calcular o total dos passivos. Independentemente da fórmula escolhida, o resultado deverá ser o mesmo — no entanto, cada abordagem tem as suas vantagens, dependendo da informação disponível e das necessidades da sua análise.
A fórmula mais comum para calcular o total dos passivos é:
Esta fórmula soma simplesmente todas as dívidas de curto e longo prazo de uma empresa para determinar o total dos seus passivos. É útil quando tem uma visão clara das dívidas pendentes de uma empresa, incluindo cada item individual.
Também proporciona uma visão clara da estrutura global da dívida da empresa. Com ela, pode ver rapidamente a diferença entre as dívidas de curto e longo prazo, o que é necessário para avaliar a capacidade de uma empresa pagar as suas contas e manter-se solvente a longo prazo.
Uma fórmula alternativa, que poderá encontrar, é:
Esta fórmula baseia-se num conceito fundamental de contabilidade. Funciona subtraindo o capital próprio dos acionistas aos ativos de uma empresa para obter o total dos passivos. Comparativamente à fórmula anterior, esta é mais útil quando dispõe apenas do balanço de uma empresa e não conhece os detalhes das suas dívidas.
Pode utilizá-la para confirmar os cálculos de passivos que já efetuou ou quando não dispõe de dados mais detalhados. Em qualquer dos casos, este método ilustra a relação entre ativos, passivos e capital próprio — a definição em que os contabilistas se concentram.
Como calcular o passivo total
Compreender como calcular o passivo total é um aspeto fundamental para avaliar a sua saúde financeira, quer esteja a gerir uma empresa ou a analisar as suas finanças pessoais. Eis como pode utilizar a fórmula para determinar as obrigações atuais e pendentes:
1. Determine os valores do seu passivo, ativo e capital próprio
Para calcular o seu passivo total utilizando a primeira fórmula, comece por identificar todas as suas obrigações financeiras, tanto atuais como de longo prazo. Recolha dados contabilísticos de várias fontes, como sistemas de contas a pagar (uma das principais vantagens do software de contas a pagar é tornar a recolha de dados muito mais fácil), documentos de empréstimos, registos salariais e contratos de arrendamento.
Author's Tip
Mantenha um registo individual de cada obrigação antes de as adicionar ao seu balanço. Quando o fizer, identifique e categorize claramente cada passivo para poder apresentar relatórios precisos.
2. Calcule os seus totais
Depois de reunir todos os seus passivos atuais e de longo prazo, some-os.
Por exemplo, se a empresa A dever $50,000 a curto prazo e $150,000 a longo prazo, eis como utilizaria a fórmula para calcular o seu passivo total:
$200,000 = $50,000 + $150,000
Também pode utilizar a fórmula contabilística que subtrai o capital próprio dos acionistas ao total dos ativos da empresa. Este método também deverá produzir o mesmo resultado que a soma direta dos passivos.
Por exemplo, se a empresa A tiver, em vez disso, $500,000 em ativos e $300,000 de capital próprio do proprietário, o seu passivo total seria, novamente, de $200,000.
$200,000 = $500,000 - $300,000
Embora calcular isto mentalmente seja relativamente simples, recomendo a utilização de software de contabilidade durante todo o processo — desde o acompanhamento e a categorização dos passivos até à criação de balanços e ao cálculo de rácios financeiros.
Desta forma, poderá detetar facilmente transações invulgares, categorizar automaticamente os passivos regulares e reduzir significativamente o risco de omitir ou classificar incorretamente passivos. Se não souber por onde começar, consulte a nossa lista do melhor software de contabilidade:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Reveja, reveja, reveja
Depois de somar o seu passivo total, verifique novamente os valores para garantir que estão corretos. A sua auditoria deve:
- Procurar erros de cálculo
- Classificar e reclassificar os passivos como de curto ou de longo prazo
- Garantir que todas as suas obrigações estão contabilizadas
Para o ajudar a simplificar o processo de revisão, criei esta lista de verificação para utilizar enquanto conclui esta etapa:
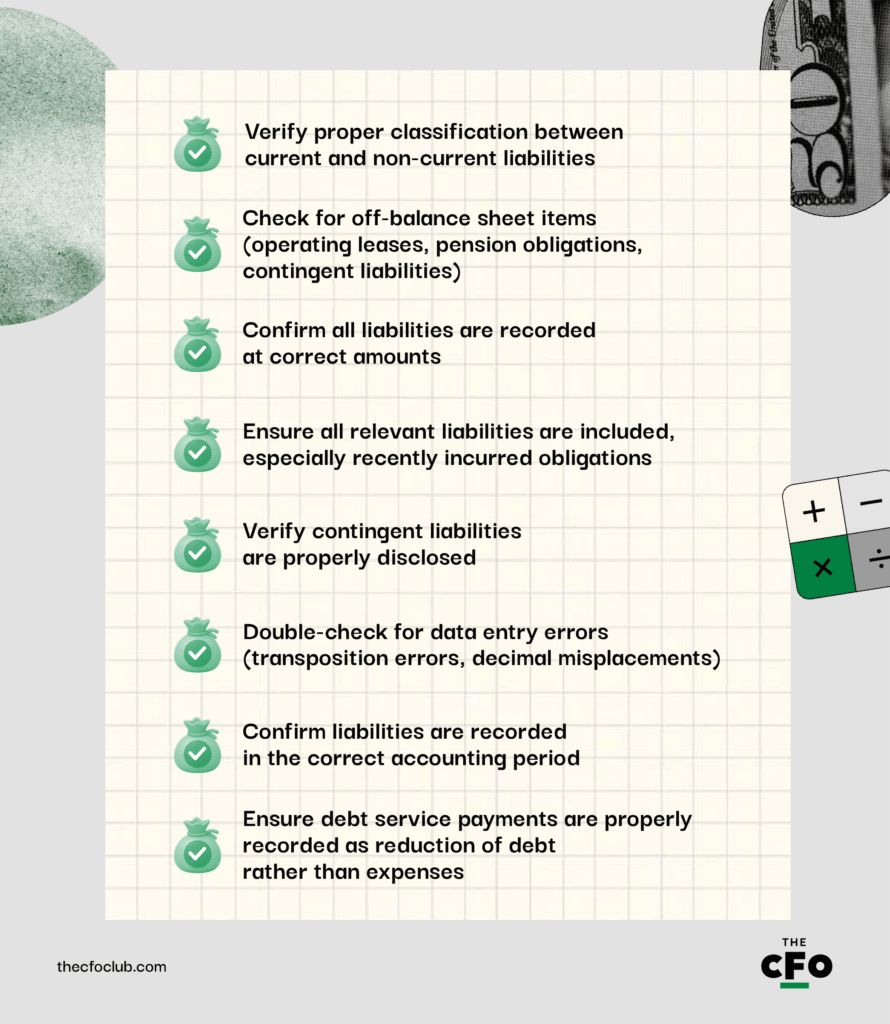
Também é importante comparar os seus passivos com a equação contabilística para garantir que os valores estão equilibrados. Se não coincidirem, é sinal de que algo está errado e precisa de ser analisado.
Preste também atenção a passivos antigos, reclamações não resolvidas, passivos sem pagamentos correspondentes e pagamentos invulgares no final do ano, que podem sugerir que alguém está a tentar manipular os valores.
Mais olhos = mais visibilidade
Verificar os seus números é essencial para garantir que a sua contabilidade está correta. Uma vez que muitas responsabilidades provêm de fontes externas, é boa ideia obter confirmação junto dos seus credores e de outras partes envolvidas, para garantir que os seus números estão corretos. Isto é especialmente importante se os seus controlos internos forem frágeis.
Quando calcular os passivos totais
A maioria das empresas recalcula os valores dos seus passivos todos os meses para ajudar a manter os seus registos atualizados e em conformidade com as regras contabilísticas e fiscais. É também uma boa forma de obter uma visão atualizada dos números e da posição da empresa.
No entanto, se uma empresa tiver muitas transações ou dívidas que estejam a sofrer alterações, poderá ter de recalcular os valores com maior frequência.
Como requisito mínimo, as empresas devem rever os passivos no final de cada período contabilístico. Para as empresas cotadas, isto significa elaborar balanços trimestrais que apresentem os seus passivos totais. Estes são normalmente devidos no final de março, junho, setembro e dezembro, caso a empresa siga um calendário anual.
Os cálculos anuais também são essenciais para os relatórios financeiros e as declarações fiscais de fim de ano. Em última análise, a frequência com que uma empresa verifica os seus passivos depende das suas necessidades e do que as regras determinam. De um modo geral, porém, as verificações regulares podem ajudar a identificar tendências, manter tudo em conformidade e fundamentar decisões sobre a gestão da dívida e a obtenção de financiamento futuro.
Erros a evitar ao calcular os passivos totais
Ao calcularem os passivos totais, as empresas caem frequentemente nas mesmas armadilhas. Estes erros comuns podem prejudicar significativamente a exatidão dos seus relatórios e as decisões futuras. Os erros podem distorcer a posição financeira de uma empresa, conduzindo a más decisões e a problemas de conformidade.
Ao longo dos anos, tenho observado um padrão nos erros que a maioria das empresas comete ao avaliar os seus passivos. Eis alguns erros comuns que deve evitar:
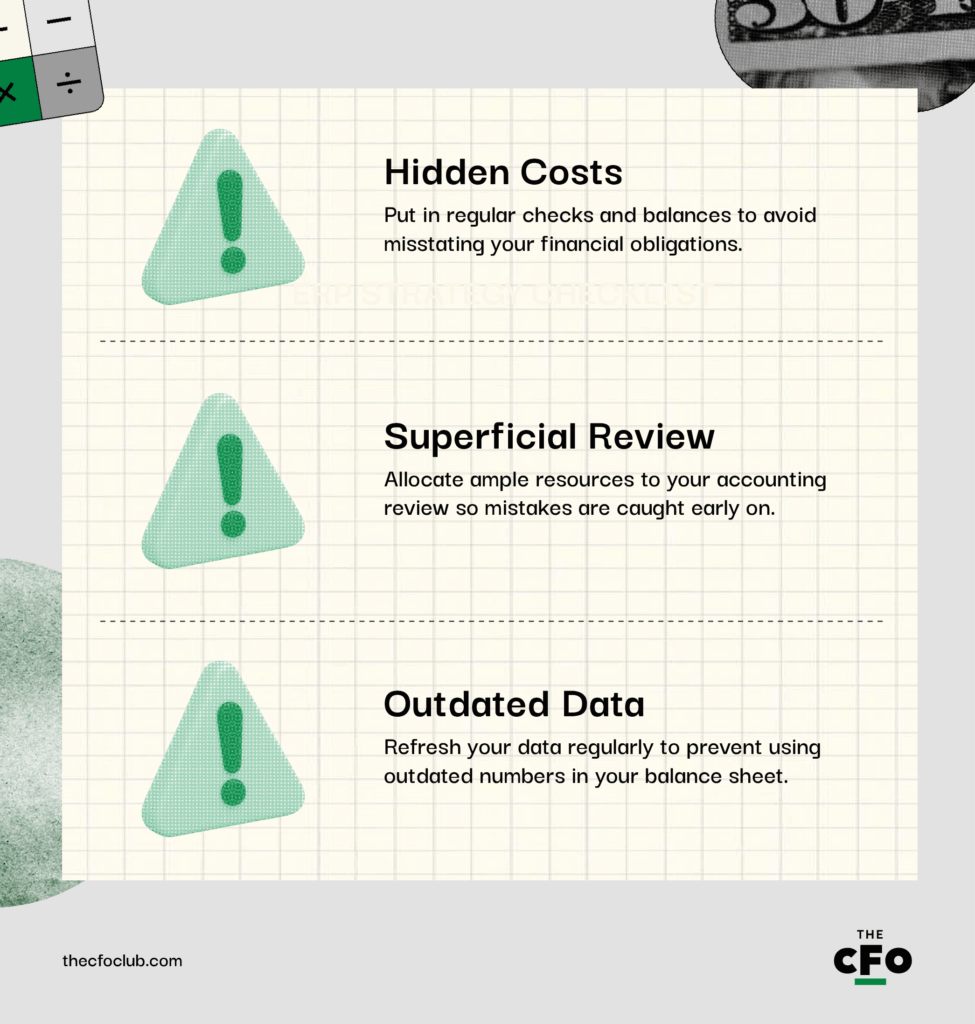
1. Não incluir custos ocultos
Existem despesas empresariais que surgem durante as operações, mas que não são formalmente registadas. Estes custos podem ser difíceis de identificar, uma vez que nem sempre envolvem dinheiro, mas podem representar uma parte significativa dos passivos de uma empresa. Se os ignorar, os seus passivos parecerão inferiores ao que realmente são, o que pode criar uma imagem enganadora da sua situação financeira e provocar problemas de tesouraria no futuro.
More Articles
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
- Os 14 melhores livros de contabilidade de 2026
- 5 melhores demonstrações de software de contabilidade para empresas em 2026
- Os melhores podcasts de finanças empresariais em 2026
- Os 11 melhores boletins informativos de finanças sobre IA para subscrever em 2026
2. Fazer uma revisão superficial
Podem ocorrer erros quando os processos de revisão são inadequados. Pense, por exemplo, em desequilíbrios nas contas internas ou na classificação incorreta dos passivos. Normalmente, isto deve-se a uma má gestão do tempo, à insuficiência de recursos ou a prioridades mal definidas. Se as demonstrações financeiras não forem verificadas minuciosamente, os erros podem conduzir a relatórios imprecisos. Isto pode resultar em coimas regulamentares, prejudicar a sua reputação e levar a más decisões empresariais.
3. Basear-se em dados antigos
Informações desatualizadas podem distorcer significativamente a situação financeira de uma empresa. Se estiver a utilizar dados antigos quando existem informações mais recentes disponíveis, isso é um erro, não apenas uma estimativa revista. Isto pode levar a más decisões, planeamento inadequado e problemas com as entidades reguladoras.
Nos últimos anos, a SEC tem pedido repetidamente às empresas que sejam rigorosas nas suas demonstrações financeiras nos EUA. As alegações de que os dados financeiros anteriores não são relevantes para as decisões de investimento atuais nunca tiveram grande influência junto dos reguladores.
O que se segue?
As responsabilidades são uma parte importante da sua equação contabilística. Se não as registar corretamente, isso pode ter consequências graves para as finanças da sua empresa. O problema é que muitas empresas não se esforçam o suficiente para fazer tudo corretamente desde o início.
Mas não é ciência espacial. Com um bom software de contabilidade e um processo de revisão claro, pode evitar muitas dores de cabeça potenciais. Agora que compreende o que são as responsabilidades totais e como são calculadas no seu balanço, saberá exatamente em que se deve concentrar e a que deve estar atento.
Enquanto profissional de finanças no início da sua carreira, precisa de toda a orientação que conseguir obter. No The CFO Club, encontrará aconselhamento especializado e informações dos principais líderes financeiros do setor tecnológico. E a melhor parte? É gratuito — basta inscrever-se no nosso boletim informativo.