Com o financiamento ainda limitado e as taxas de juro elevadas, muitas empresas SaaS estão a recorrer ao factoring de faturas para obter liquidez. No entanto, os custos podem ser complexos. É aqui que uma calculadora de factoring de faturas se torna útil.
Para ajudar as empresas a estimar os custos e os benefícios — sem abdicar de capital próprio ou assumir mais dívida — criei uma calculadora de factoring de faturas que discrimina os custos por si em poucos segundos. Também ficará a saber informações importantes sobre o funcionamento do factoring de faturas na contabilidade, os benefícios e muito mais.
O que é o factoring de faturas?
O factoring de faturas é uma forma de financiamento rápido que lhe permite obter dinheiro imediato pelas suas faturas não pagas. Tenha em atenção que se aplica a faturas pendentes normais, não a valores a receber vencidos ou dívidas duvidosas.
Com o factoring de faturas, está essencialmente a “vender” as faturas a uma empresa de factoring, normalmente designada por factor. O factor envia-lhe o dinheiro antecipadamente (frequentemente no prazo de um ou dois dias) e depois cobra o pagamento ao seu cliente quando a fatura é paga. O factor cobra uma comissão, normalmente entre 2-5% do valor da fatura.
Em crescimento
O mercado de factoring está a crescer rapidamente e prevê-se que atinja $4.7 mil milhões até 2027. E está a crescer por uma boa razão: o factoring satisfaz uma necessidade específica de empresas de todas as formas e dimensões. Reduz a pressão sobre o fluxo de caixa causada por prazos de pagamento longos e permite às empresas cumprir as suas obrigações sem recorrer a financiamento por capital próprio dilutivo ou a empréstimos cada vez mais difíceis de obter.
O factoring é há muito popular em setores como o transporte pesado, mas está agora a ganhar força também nos círculos tecnológicos, particularmente com o factoring de inventário para pequenas empresas.
Para as empresas SaaS, o factoring pode melhorar o fluxo de caixa, especialmente no caso de fornecedores B2B, que frequentemente têm prazos de pagamento mais longos (em comparação com as ferramentas SaaS para consumidores). Além disso, o factoring pode ser uma solução económica para empresas SaaS empresariais e PME, sobretudo no atual contexto de taxas de juro.
Calculadora de factoring de faturas
Apresento abaixo a minha calculadora de factoring de faturas concluída. Se já sabe como utilizar uma e interpretar os resultados, pode continuar. Caso contrário, criei um guia passo a passo para o ajudar durante o processo (ver abaixo).
Como utilizar eficazmente a calculadora de factoring de faturas
Agora que já sabe tudo sobre o factoring de faturas e como uma calculadora pode ajudar, seguem algumas sugestões práticas que pode utilizar para tirar o máximo partido da minha calculadora de factoring de faturas:
1. Introduza os dados corretos
Antes de começar a utilizar a calculadora, certifique-se de que reúne todas as informações relevantes necessárias. Para esta calculadora, precisará do seguinte:
- Montante da fatura ($)
- Taxa de factoring (%)
- Taxa de adiantamento (%)
É importante garantir que os números utilizados são exatos antes de clicar em 'Calcular'. Caso contrário, obterá um resultado impreciso.
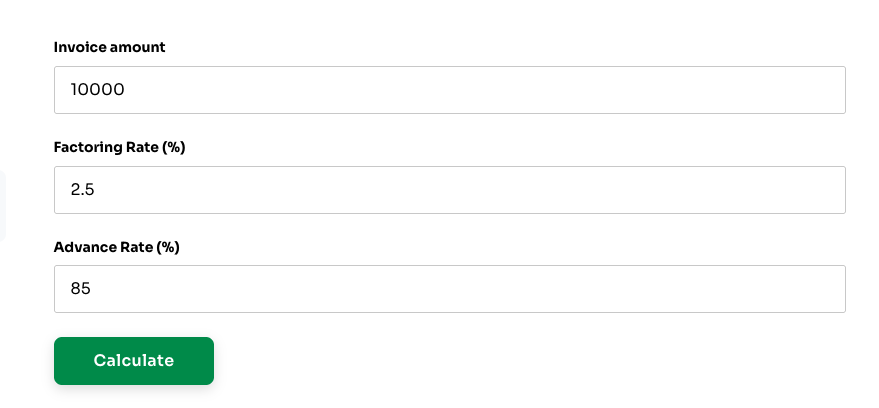
No exemplo abaixo, o montante da nossa fatura é $10,000, com uma taxa de factoring de 2.5% e uma taxa de adiantamento de 85%.
Have an account? Log In
2. Interprete os resultados
Depois de executar a calculadora de factoring de faturas, obterá um resultado com os seguintes títulos. Eis o que significam:
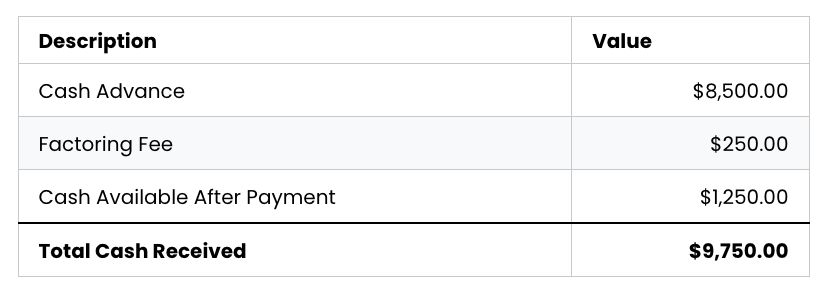
- Adiantamento em numerário: O montante inicial que receberá da empresa de factoring (deduzidas as comissões). Este valor corresponde frequentemente a 70-95% do valor da fatura.
- Comissão de factoring: O montante do valor da fatura retido como reserva pela empresa de factoring.
- Numerário disponível após o pagamento: O custo estimado do factoring, com base nos dados que forneceu.
Utilizando o exemplo anterior, o resultado seria o seguinte:
3. Comparar com outras opções
Tal como acontece com qualquer outra coisa na vida, é melhor comparar os custos estimados do factoring com os custos previstos de outras formas de financiamento. Também pode obter propostas diretamente junto de empresas de factoring para garantir que consegue as melhores condições para a sua empresa.
Porque é essencial uma calculadora de factoring de faturas
As taxas de factoring de faturas baseiam-se em vários fatores (abordados abaixo), o que torna a sua estimativa relativamente difícil. Uma calculadora de factoring de faturas elimina as suposições e fornece estimativas precisas, sem necessidade de apresentar formalmente pedidos para vários contratos de factoring.
O factoring é uma forma de financiamento altamente rápida. Uma vez estabelecido um contrato, o factoring demora apenas alguns dias a libertar fundo de maneio. No entanto, nem sempre é a opção mais económica — e esta calculadora permite aos responsáveis financeiros das empresas avaliar rapidamente este método de financiamento em comparação com outras formas de alavancagem financeira.
Imagine que está a enfrentar um défice no seu orçamento trimestral. Tem algumas opções:
- Utilizar uma linha de crédito existente
- Realocar as despesas previstas para cobrir o défice
- Obter um adiantamento sobre os seus recebíveis através de factoring
Os custos de empréstimo de uma linha de crédito são perfeitamente claros. No caso do factoring, nem tanto — a menos que disponha de uma calculadora de factoring de faturas precisa. As calculadoras de factoring de faturas permitem aos CFO estratégicos estimar rápida e facilmente os custos, de modo a avaliar as vantagens e desvantagens da obtenção de liquidez através do factoring de faturas.
Fatores que influenciam as taxas de factoring
Várias variáveis contribuem para determinar as taxas de factoring. Esta calculadora de factoring de faturas utiliza estimativas para determinar um intervalo esperado de taxas, mas, em última análise, terá de receber uma proposta para conhecer a sua taxa exata.
Eis os principais fatores que influenciam as taxas de factoring:
Valor da fatura
De um modo geral, faturas de maior valor e um volume global mais elevado de recebíveis elegíveis para factoring resultarão em taxas de factoring mais baixas. Tal como qualquer outra empresa, as empresas de factoring preferem trabalhar com menos clientes e com volumes maiores.
Crédito e histórico de pagamentos dos clientes
As empresas de factoring analisam mais as informações de crédito e o histórico de pagamentos dos seus clientes do que o crédito da sua própria empresa. As taxas serão mais baixas para empresas cujos clientes tenham boas classificações de crédito.
Setor
As empresas de factoring atribuem diferentes níveis de risco a diferentes setores, sendo que os setores “seguros” beneficiam de taxas de factoring globais mais baixas.
O seu histórico de crédito
Embora seja menos importante do que o crédito dos clientes, é provável que as empresas de factoring também analisem o histórico e a classificação de crédito da sua própria empresa como indicador de um cenário desfavorável.
Author's Tip
Lembre-se de que a maior parte do factoring é o chamado “factoring com recurso”, o que significa que a sua empresa é, em última instância, responsável caso a empresa de factoring não consiga cobrar o pagamento.
Condições das faturas
A duração e as condições de pagamento das suas faturas afetarão as taxas, sendo que condições de pagamento mais longas geralmente se traduzem em taxas de factoring mais elevadas.
Indicadores da empresa
Os fatores podem também analisar várias métricas empresariais, incluindo as vendas brutas e os indicadores de rentabilidade. Isto é especialmente verdade para pequenas empresas ou empresas emergentes.
De um modo geral, o factoring preocupa-se menos com a solvabilidade global da sua empresa do que as opções de financiamento tradicionais. As taxas são determinadas sobretudo pelas especificidades da fatura e pela solvabilidade dos seus clientes.
More Articles
Principais termos e especificidades do factoring que todos os CFO devem conhecer
O factoring de faturas não é excessivamente complicado, mas difere bastante das formas de financiamento mais tradicionais. Nesta secção, vamos explicar os principais termos que precisa de compreender antes de recorrer ao factoring.
- Empresa de factoring (ou fator): Refere-se ao prestador de serviços financeiros que oferece factoring de faturas como serviço. A maioria das empresas de factoring são prestadores especializados; ainda não vemos a maioria das grandes instituições financeiras a envolver-se no factoring de faturas (embora isso possa mudar).
- Comissão de factoring (ou taxa de desconto): Esta é a principal comissão paga pelo factoring de uma fatura. É uma comissão fixa, não um intervalo de APR. Uma taxa de desconto de 3% significa que um fator lhe pagaria $97,000 por uma fatura de $100,000. Para empresas SaaS, as taxas de factoring de faturas típicas situam-se frequentemente entre 1% e 5%, embora isso dependa de vários fatores.
- Comissão de serviço: Uma comissão administrativa separada que alguns fatores cobram. Algumas empresas de factoring não cobram uma comissão de serviço ou incluem-na na taxa de desconto.
- Taxa de adiantamento: A percentagem do valor da fatura que pode receber como adiantamento em dinheiro. Situa-se frequentemente entre 70% e 95%. O montante restante (deduzidas as comissões) ser-lhe-á pago depois de o fator ter recebido o pagamento da fatura.
- Montante de reserva: O montante da fatura que é retido pelo fator como reserva até a fatura ser paga pelo cliente. No exemplo anterior, o montante de reserva era de $7,000. A reserva (deduzidas as comissões) ser-lhe-á transferida depois de o fator receber o pagamento final.
- Factoring com recurso: O tipo de factoring mais comum. No factoring com recurso, é, em última instância, responsável se o seu cliente não pagar a fatura. A empresa de factoring tentará cobrar o pagamento, mas, se não conseguir, pode exigir-lhe legalmente que recompre a fatura e tente cobrar o pagamento por si próprio.
- Factoring sem recurso: O oposto do factoring com recurso. No factoring sem recurso, o fator assume o risco de não pagamento por parte do cliente original.
Tomar uma decisão informada: aspetos a recordar
Antes de avançar com o factoring de faturas, há alguns aspetos a considerar.
- Considere as suas condições de pagamento: Se enfrenta constantemente problemas de fluxo de caixa, pode ser sensato reconsiderar as condições de pagamento que oferece atualmente. Poderia até adotar um modelo de desconto por pagamento a pronto ou um modelo de 1%/10, líquido a 30 dias que recompense o pagamento atempado (que continuaria a ser mais económico do que o factoring).
- Escolha um fator fiável: Como referido, os principais intervenientes no setor dos serviços financeiros não estão normalmente envolvidos no factoring. Em vez disso, uma grande variedade de instituições financeiras não bancárias emergentes serve o mercado — e nem todas são fiáveis. Procure uma empresa com boa reputação no setor e leia atentamente as letras pequenas antes de celebrar um acordo.
O que se segue?
Quer progredir na sua carreira em finanças empresariais? Subscreva o boletim informativo do The CFO Club.