

A ASC 606 é o requisito contabilístico (recentemente) novo de reconhecimento de receitas que garante que todos jogam de forma justa no mundo dos relatórios financeiros, mantendo a credibilidade e a transparência perante investidores e partes interessadas.
Aqui, vou explorar os pormenores da ASC 606. Vou abordar os desafios que as empresas SaaS enfrentam com o reconhecimento de receitas e apresentar soluções práticas para lidar com as complexidades da norma de reconhecimento de receitas mais recente do FASB.
O que é a ASC 606?
A Codificação das Normas de Contabilidade, Tópico 606, também conhecida como ASC 606, é um princípio contabilístico que uniformiza as práticas de reconhecimento de receitas. Foi emitida conjuntamente pelo Conselho de Normas de Contabilidade Financeira (FASB) e pelo Conselho de Normas Internacionais de Contabilidade (IASB) em 2014, com o objetivo de proporcionar uma abordagem neutra em termos de setores ao reconhecimento de receitas, eliminando a complexidade e aumentando a comparabilidade das demonstrações financeiras.
A ASC 606 substitui todas as orientações existentes relativas ao reconhecimento de receitas exigidas tanto pelos US GAAP (Princípios Contabilísticos Geralmente Aceites) como pelas IFRS (Normas Internacionais de Relato Financeiro).
Este conjunto de orientações substitui a ASC 605 (a antiga norma de reconhecimento de receitas) e introduz um novo modelo de cinco etapas que as empresas podem utilizar para analisar as receitas obtidas com a transferência do controlo de bens ou serviços.
Então, o que é que isto significa na prática? Bem, se gere uma empresa que obtém receitas de contratos com clientes, a ASC 606 estabelece orientações sobre quando e como deve reconhecer as receitas provenientes desses contratos. A norma foi emitida com o objetivo de proporcionar aos utilizadores das demonstrações financeiras mais informações sobre a natureza, o valor, o momento e a incerteza das receitas obtidas através de contratos com clientes.
Porque deve preocupar-se com a ASC 606?
A ASC 606 é importante porque garante um reconhecimento de receitas preciso e consistente. Promove a transparência nos relatórios financeiros e fornece às partes interessadas informações fiáveis sobre as receitas de uma empresa.
A ASC 606 altera as regras do jogo ao introduzir uma abordagem mais consistente e precisa ao reconhecimento de receitas. A nova norma de receitas tinha uma dupla finalidade. Em primeiro lugar, o novo modelo de reconhecimento de receitas corrige os problemas e a confusão das regras antigas relativas ao reconhecimento de receitas. Depois, oferece uma forma mais sólida e eficaz de lidar com questões relacionadas com as receitas.
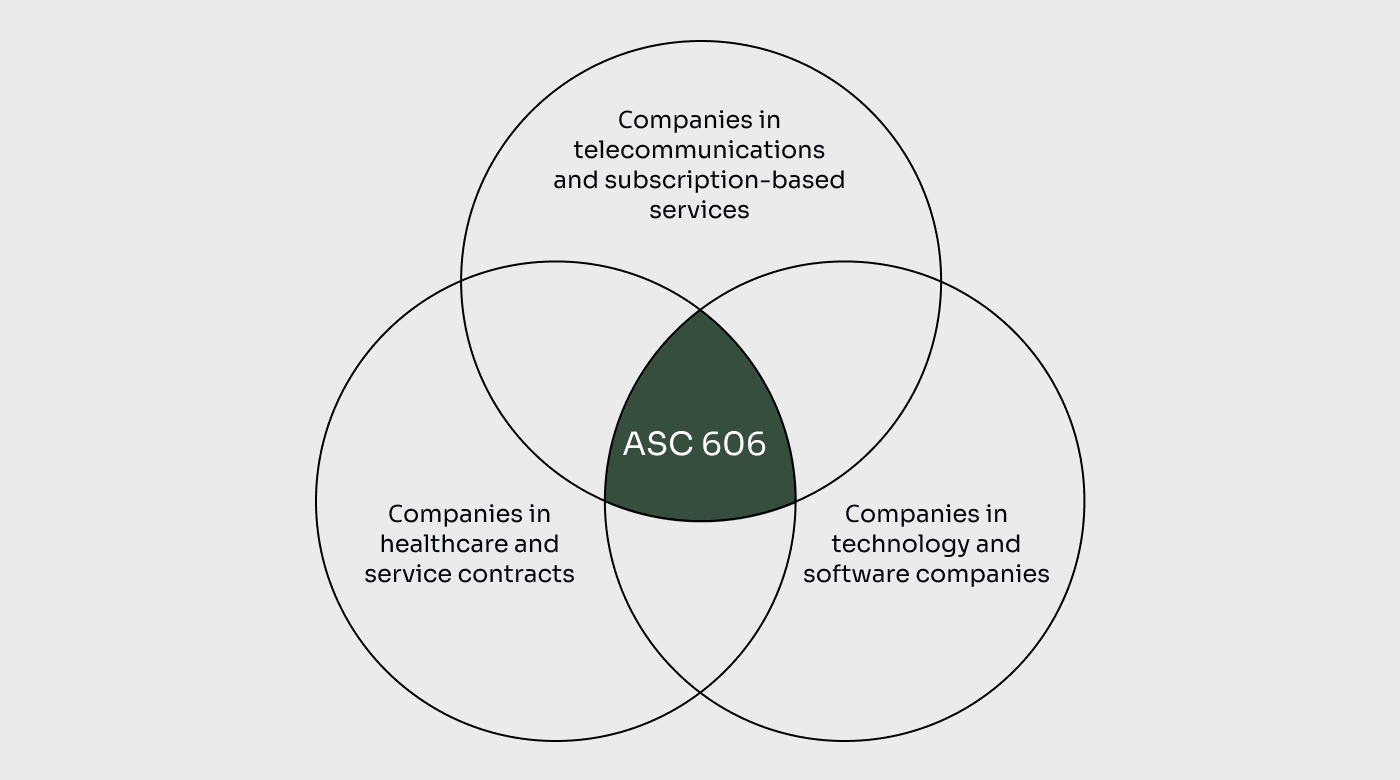
Além disso, torna mais fácil comparar as práticas de reconhecimento de receitas entre diferentes empresas, setores, países e mercados. As pessoas que analisam demonstrações financeiras obterão informações mais úteis graças a requisitos de divulgação mais rigorosos.
Por fim, e o que é mais vantajoso para si, a ASC 606 garante que será mais fácil para as empresas preparar demonstrações financeiras, uma vez que o número de regras que é necessário seguir é reduzido.
Exige que as empresas distribuam as receitas ao longo do prazo do contrato, reconhecendo-as ao longo do tempo à medida que o cliente obtém acesso ao produto, serviço ou software e dele beneficia. Isto alinha o reconhecimento de receitas com a entrega efetiva de valor e proporciona uma representação mais precisa do desempenho financeiro da empresa.
Pausa: Ainda está comigo?
Se tem genuinamente curiosidade sobre a ASC 606, continue a ler. Se está aqui apenas para garantir que não será multado pelo governo, deveria procurar antes um software de relatórios financeiros. Ele sabe tudo sobre o reconhecimento de receitas — para que não tenha de saber.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Obviamente, as implicações para as empresas SaaS são significativas. Com a ASC 606, deve reavaliar as suas práticas de reconhecimento de receitas e de elaboração de relatórios para garantir a conformidade com a nova norma.
A conformidade com a ASC 606 também exige divulgações mais completas nas demonstrações financeiras, de modo a proporcionar transparência relativamente aos métodos de reconhecimento de receitas e ao momento do reconhecimento de receitas.
Vejamos desta forma: imagine que gere uma empresa de software como serviço (SaaS) e que o seu modelo de negócio assenta na disponibilização de acesso à sua plataforma de software em troca de uma tarifa recorrente.
De acordo com as anteriores orientações de reconhecimento do rédito, poderia ter reconhecido o rédito antecipadamente, quando o cliente assinou o contrato ou efetuou o primeiro pagamento. Este método poderia ter conduzido a uma sobreavaliação do rédito nas fases iniciais do contrato, criando um desfasamento entre o reconhecimento do rédito e a entrega de valor ao cliente.
Um estudo de 2022 realizado por alguns investigadores académicos sobre os efeitos da adoção da ASC 606 no relato financeiro concluiu que a adoção da ASC 606 está associada a uma maior comparabilidade e capacidade informativa das demonstrações financeiras, bem como a uma melhor correspondência entre os acréscimos de rédito e as cobranças em dinheiro.
Os investigadores concluíram que as empresas de software registaram melhorias significativas na liquidez após a implementação da ASC 606, o que sugere que a nova norma teve um impacto positivo na comparabilidade e na capacidade informativa das demonstrações financeiras.
O estudo analisou também o impacto da ASC 606 nas divulgações sobre o reconhecimento do rédito nos relatórios 10-K das empresas. Revelou que tanto as empresas de software como as empresas de computadores eletrónicos aumentaram a quantidade e a qualidade das divulgações sobre o reconhecimento do rédito. Além disso, a comparabilidade das divulgações sobre o rédito melhorou em ambos os setores após a adoção da ASC 606.
Exemplo de uma empresa no mundo real
A Adobe é um exemplo notável da implementação da ASC 606. A Adobe disponibiliza serviços baseados na nuvem através da sua plataforma "Creative Cloud", que permite aos profissionais criativos fazer todo o tipo de coisas, desde conceber websites e produzir vídeos até criar gráficos e muito mais. Os clientes pagam estes serviços com base numa subscrição.
A Adobe reconhece o rédito destas subscrições ao longo do período do contrato, o que significa que o distribui uniformemente ao longo do período em que os clientes utilizam o serviço. Assim, se subscrever um plano de um ano, a empresa reconhecerá o rédito gradualmente ao longo desse ano.
Mas o que torna esta situação um pouco mais interessante é o facto de os serviços baseados na nuvem estarem estreitamente integrados com o seu software instalado localmente e nos dispositivos. Devido a esta estreita integração, a Adobe considera todo o pacote como uma única obrigação de desempenho contínua. Por outras palavras, trata os serviços na nuvem e o software como uma solução única e completa. Assim, o rédito das subscrições da Creative Cloud é reconhecido gradualmente ao longo do período da subscrição.
A ASC 606 ajuda a Adobe a garantir que reconhece o rédito das suas subscrições de forma justa e transparente. Ao considerar a natureza integrada dos seus serviços na nuvem e do seu software, a empresa cumpre a sua promessa de proporcionar uma experiência criativa excecional a todos os seus clientes.
Modelo de reconhecimento do rédito da ASC 606 em 5 etapas
O princípio fundamental da norma ASC 606 é o seu modelo uniforme de cinco etapas, que pode ser aplicado em vários setores, incluindo os setores do software e do Software as a Service (SaaS).
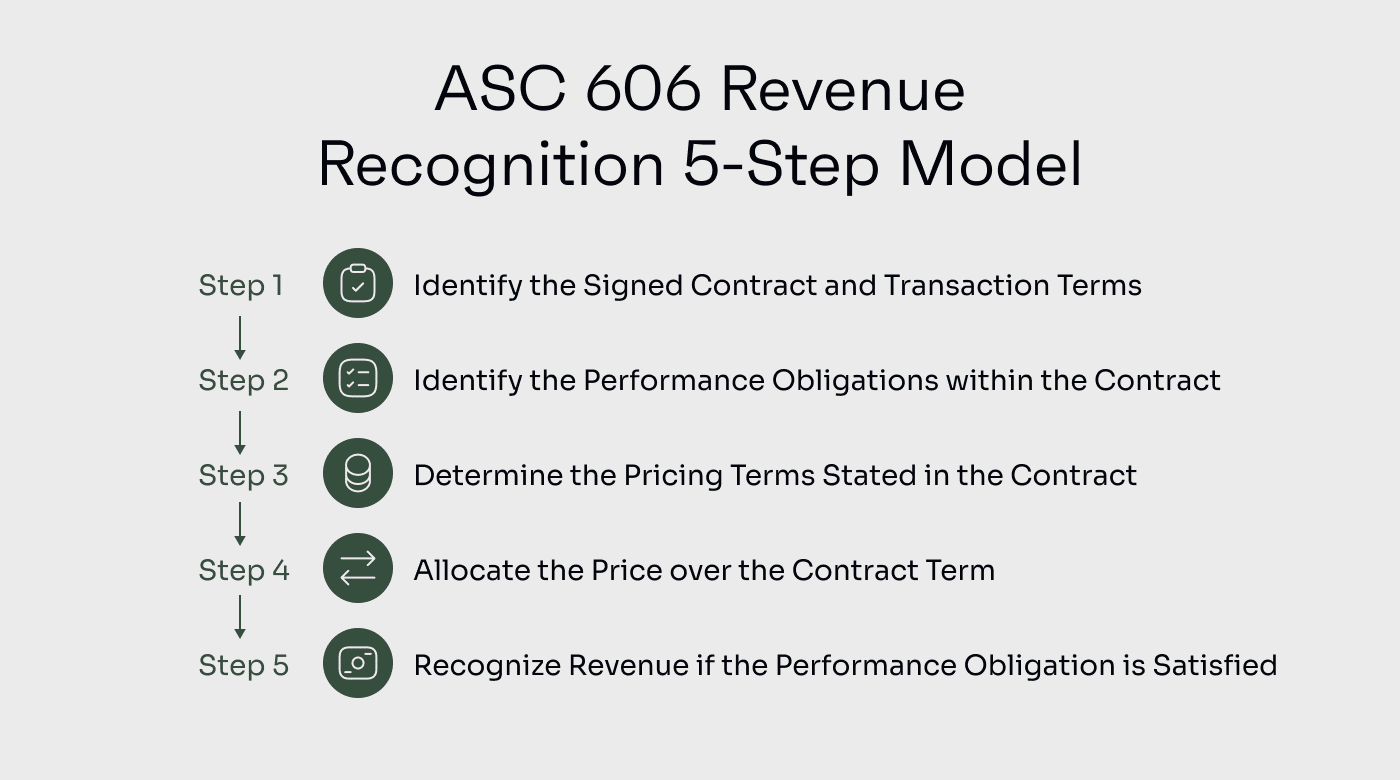
Vamos analisar cada etapa do modelo ASC 606 e explorar a forma como se relaciona com diferentes setores, com especial atenção às empresas de software e SaaS.
Etapa 1: Identificar o(s) contrato(s) com os clientes
Nesta etapa inicial, as empresas devem determinar se existe um contrato válido com os seus clientes. Isto aplica-se a todos os setores, incluindo as empresas de software e SaaS.
Por exemplo, uma empresa SaaS pode celebrar um contrato com um cliente para disponibilizar acesso à sua plataforma de software baseada na nuvem durante um período especificado. O contrato deve cumprir critérios específicos, como ter substância comercial e identificar claramente os direitos e as obrigações de ambas as partes.
Etapa 2: Identificar as obrigações de desempenho
As empresas de software e SaaS disponibilizam frequentemente vários serviços ou funcionalidades agrupados. É fundamental identificar os bens ou serviços distintos prometidos ao cliente (obrigações de desempenho) no âmbito do contrato.
Neste contexto, uma empresa de software pode disponibilizar uma licença de software, serviços de manutenção e serviços de apoio. Cada uma destas obrigações deve ser avaliada separadamente para determinar o tratamento adequado do reconhecimento do rédito.
Etapa 3: Determinar o preço da transação
Nos setores do software e SaaS, as estruturas de preços, como as taxas de licenciamento únicas ou os encargos recorrentes de subscrição, podem variar.
Além destes, deve considerar outros fatores totais, como a contraprestação variável, os descontos e os reembolsos, para estabelecer o preço de transação adequado.
Passo 4: Alocação do preço de transação às obrigações de desempenho
As empresas de software e SaaS têm frequentemente vários elementos num contrato.
Esta alocação garante que o rédito é reconhecido adequadamente com base nos preços de venda autónomos relativos dos diferentes elementos. Se o preço de venda autónomo não for diretamente observável, pode utilizar técnicas de estimativa para determinar um valor razoável.
Passo 5: Reconhecimento do rédito quando as obrigações de desempenho são satisfeitas
Nos setores do software e SaaS, o reconhecimento do rédito está normalmente associado à prestação de serviços ou ao acesso ao software.
Para uma empresa SaaS que oferece uma ferramenta de gestão de projetos com subscrições mensais, para reconhecer o rédito, é necessário acompanhar quando cada obrigação de desempenho é satisfeita.
Suponhamos que, a 1 de fevereiro, um cliente comprou uma subscrição mensal pelo preço promocional de $150 para novos clientes. Depois, a 1 de março, renovou a subscrição pelo preço mensal normal de $200.
Suponhamos que, até 5 de março, ocorreu o seguinte:
| Critério | Contrato de $150 de 1 de fevereiro | Contrato de $200 de 1 de março |
|---|---|---|
| CritérioOs riscos e benefícios do serviço foram transferidos para o cliente? | Contrato de $150 de 1 de fevereiro✔ | Contrato de $200 de 1 de março |
| CritérioO vendedor deixou de controlar o serviço? | Contrato de $150 de 1 de fevereiro✔ | Contrato de $200 de 1 de março |
| CritérioO pagamento está razoavelmente assegurado? | Contrato de $150 de 1 de fevereiro✔ | Contrato de $200 de 1 de março✔ |
| CritérioO rédito pode ser razoavelmente mensurado? | Contrato de $150 de 1 de fevereiro✔ | Contrato de $200 de 1 de março |
| CritérioO custo da prestação do serviço pode ser razoavelmente estimado? | Contrato de $150 de 1 de fevereiro✔ | Contrato de $200 de 1 de março |
Uma vez que, até 5 de março, a sua empresa apenas satisfez as obrigações de desempenho relativas ao contrato de fevereiro, apenas $150 podem ser reconhecidos como rédito.
Para obter cenários de reconhecimento do rédito e orientações de aplicação mais detalhados, a KPMG publicou recentemente um excelente guia para empresas de software e SaaS.
Have an account? Log In
Desafios da implementação da ASC 606
A implementação da nova norma de reconhecimento do rédito pode apresentar desafios para muitas empresas, especialmente para aquelas cujos contratos com clientes incluem serviços complexos ou combinados.
Nesta secção, analisarei alguns dos desafios comuns enfrentados pelas empresas de diferentes setores ao implementarem a ASC 606 e, de seguida, abordarei as questões específicas do SaaS.
Identificação das obrigações de desempenho
O desafio de identificar as obrigações de desempenho num contrato surge quando é necessário determinar quais os bens ou serviços que são distintos e devem ser tratados como obrigações separadas.
Uma empresa de telecomunicações que ofereça serviços agrupados, como chamadas de voz, planos de dados e serviços de mensagens, pode enfrentar dificuldades ao avaliar se estes serviços devem ser tratados como obrigações de desempenho separadas ou agrupados. Esta avaliação tem um impacto significativo no reconhecimento do rédito e na alocação do preço de transação.
Determinação do preço de transação
A determinação do preço de transação também pode apresentar desafios, sobretudo em setores onde as estruturas de preços são complexas ou estão sujeitas a variabilidade. Tomemos como exemplo o setor das companhias aéreas. As companhias aéreas vendem frequentemente bilhetes agrupados com serviços adicionais, como taxas de bagagem, refeições a bordo ou embarque prioritário.
A alocação do preço de transação entre o bilhete e estes serviços acessórios exige uma análise cuidadosa. As empresas devem determinar os preços de venda autónomos de cada componente e alocar o preço de transação em conformidade, para reconhecer o rédito com precisão.
Reconhecimento do rédito ao longo do tempo ou num determinado momento
A ASC 606 fornece orientações para reconhecer o rédito ao longo do tempo ou num determinado momento, dependendo da transferência do controlo para o cliente. Isto pode representar desafios para as empresas, especialmente nos setores em que a entrega ou a transferência do controlo pode não estar alinhada com as condições de pagamento contratuais.
Consideremos um cenário que envolve a contabilidade de uma empresa de construção. As empresas de construção envolvem-se frequentemente em projetos de longo prazo com vários marcos. Decidir se o rédito deve ser reconhecido ao longo do tempo ou em marcos específicos exige uma avaliação cuidadosa dos termos contratuais, do progresso em relação à conclusão e da transferência do controlo.
Impacto das alterações contratuais no reconhecimento do rédito
As alterações contratuais, como mudanças no âmbito, no preço ou na duração, podem constituir desafios no reconhecimento do rédito ao abrigo da ASC 606.
As empresas precisam de avaliar o impacto destas alterações nas obrigações de desempenho existentes e determinar se representam contratos separados ou alterações ao contrato original. Estas alterações podem influenciar o momento e a extensão do reconhecimento do rédito e exigem uma avaliação cuidadosa para garantir a conformidade.
Desafios específicos enfrentados pelas empresas de SaaS e de software com a ASC 606
As empresas de SaaS e de software tendem a enfrentar complexidades específicas ao implementar a ASC 606, em comparação com os problemas enfrentados pelas empresas que vendem bens tangíveis. Vamos analisar alguns destes desafios e explorar o seu impacto no reconhecimento do rédito.
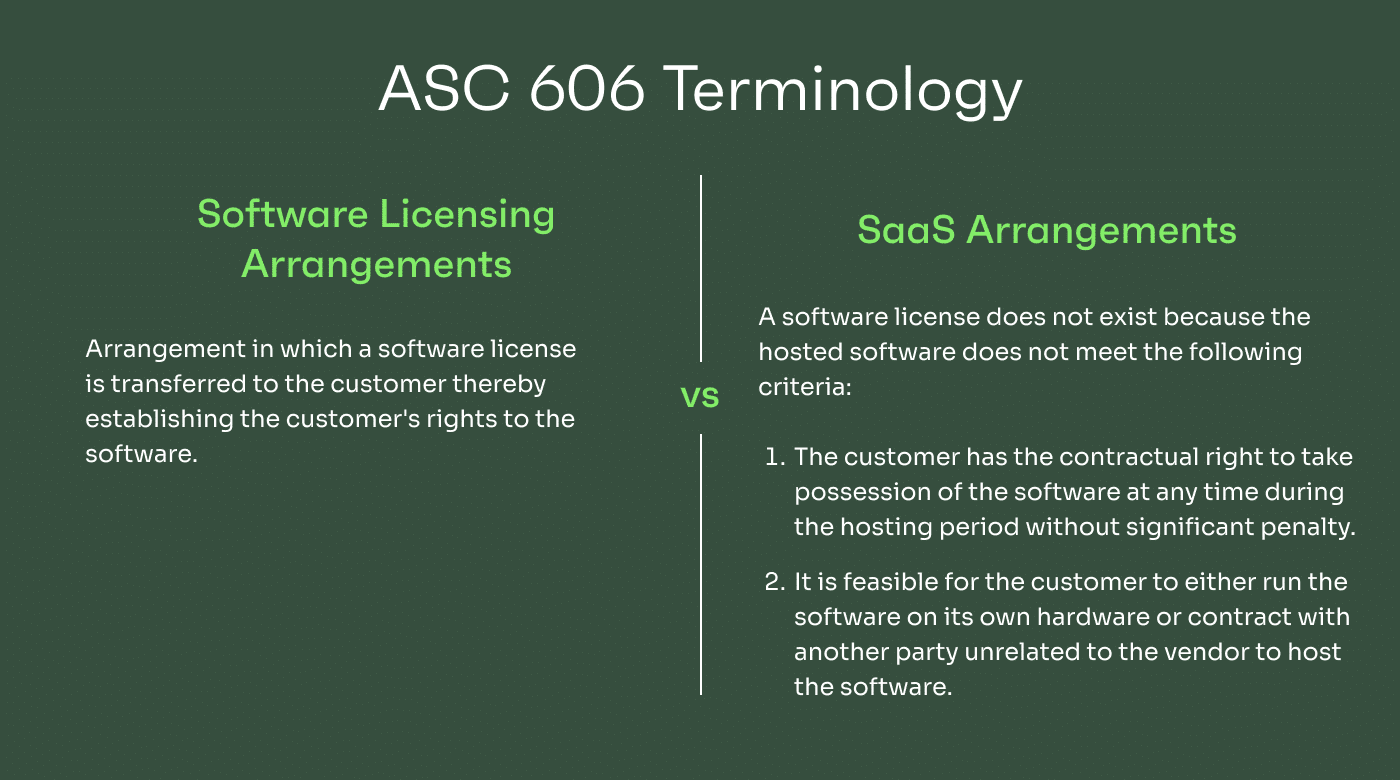
Terminologia da ASC 606: acordo de licenciamento de software vs. acordo de SaaS
Um dos principais desafios para as empresas de SaaS e de software consiste em compreender a terminologia utilizada na ASC 606. A ASC 606 distingue entre acordos de licenciamento de software e acordos de SaaS, cada um com o seu próprio conjunto de orientações para o reconhecimento do rédito.
Distinguir entre os dois é crucial, porque determina a forma como o rédito deve ser reconhecido. Os acordos de licenciamento de software envolvem normalmente a transferência de uma licença para o cliente, enquanto os acordos de SaaS se centram na prestação contínua de serviços. As empresas precisam de classificar corretamente os seus acordos para garantir um reconhecimento adequado do rédito.
Gestão do reconhecimento do rédito em modelos de subscrição recorrente, licenciamento de software e acordos de SaaS
As empresas de SaaS operam frequentemente com modelos de rédito recorrente, nos quais os clientes pagam uma taxa de subscrição pelo acesso contínuo aos seus serviços.
O desafio consiste em determinar o momento e o método adequados para reconhecer o rédito proveniente destes modelos de subscrição recorrente. Ao abrigo da ASC 606, o rédito deve ser reconhecido ao longo do tempo, à medida que o cliente obtém acesso aos serviços e beneficia dos mesmos.
Identificação dos elementos distintos e das obrigações de desempenho nos contratos
A ASC 606 exige que as empresas identifiquem os elementos distintos de um contrato e atribuam o preço da transação a cada um deles com base nos preços de venda autónomos. Isto pode ser um desafio para as empresas de SaaS e de software devido à complexidade das suas ofertas e dos pacotes agregados.
Suponhamos que uma empresa de software oferece um pacote que inclui licenças de software, serviços de formação e suporte técnico contínuo. Deve identificar cuidadosamente cada elemento distinto e atribuir o preço da transação com base nos respetivos preços de venda autónomos. Se esses elementos não tiverem preços de venda autónomos, estes devem ser estimados. Isto exige uma análise cuidadosa dos preços de mercado, das preferências dos clientes e de outros fatores para determinar com precisão o valor de cada componente.
Reconhecimento do rédito ao longo do tempo em contratos de longo prazo ou serviços contínuos
As empresas de SaaS e de software celebram frequentemente contratos de longo prazo ou prestam serviços contínuos aos clientes. A ASC 606 exige que o rédito seja reconhecido ao longo do tempo, à medida que o controlo dos bens ou serviços é transferido para o cliente. Determinar o método adequado para medir o progresso e atribuir o rédito ao longo do tempo torna-se crucial.
Por exemplo, imagine uma empresa de software que oferece serviços abrangentes de implementação e suporte de um sistema de planeamento de recursos empresariais (ERP) durante um período de dois anos. Deve estabelecer um método fiável para medir o progresso do projeto de implementação e atribuir o rédito em conformidade ao longo da duração do contrato.
Gerir as complexidades do reconhecimento do rédito para modelos de preços escalonados e baseados na utilização
As empresas de SaaS e software recorrem frequentemente a modelos de preços escalonados ou a preços baseados na utilização, nos quais as taxas cobradas aos clientes variam consoante fatores como os níveis de utilização, o número de utilizadores ou funcionalidades adicionais. Estas complexidades podem dificultar a determinação exata do preço da transação e a consequente alocação do rédito.
Estratégias práticas para uma implementação bem-sucedida da ASC 606
Agora, vamos ao cerne da questão: como pode posicionar a sua empresa para implementar a ASC 606 com sucesso? Que estratégias pode adotar para garantir uma transição tranquila e uma adoção eficaz da nova norma? Vamos explorar abordagens práticas que o podem ajudar a conduzir este processo com confiança e a alcançar uma implementação bem-sucedida.
Promover a colaboração interfuncional
A implementação da ASC 606 requer a colaboração entre os vários departamentos da sua organização, incluindo as equipas de vendas, jurídica, operações e finanças. Promover a colaboração interfuncional pode reduzir os problemas durante a implementação e encurtar o prazo de entrada em funcionamento.
Adotar sistemas de gestão de contratos
O software de gestão de contratos e os sistemas ERP podem ajudar a automatizar a análise de contratos, identificar os principais termos e condições e gerar relatórios para o reconhecimento do rédito.
Melhorar a recolha e a análise de dados
A implementação da ASC 606 requer capacidades sólidas de recolha e análise de dados. Garanta que a sua empresa tem acesso a dados exatos e fiáveis relacionados com contratos, preços, obrigações de desempenho e informações dos clientes.
Realizar formação e ações de sensibilização regulares
Promova uma cultura de aprendizagem contínua e de sensibilização para a ASC 606 no seu departamento de contabilidade, proporcionando formação e ações de sensibilização regulares aos colaboradores envolvidos no processo de reconhecimento do rédito.
A formação pode abranger as principais disposições da ASC 606 e fornecer exemplos práticos e orientações sobre a aplicação da norma a cenários específicos.
Recorrer a especialistas externos para obter orientação
Considere recorrer a especialistas externos, como consultores ou auditores com experiência na ASC 606, para obter orientação e apoio ao longo do processo de implementação.
Estes profissionais podem fornecer informações sobre as melhores práticas do setor, ajudar a interpretar disposições complexas e apoiar o desenvolvimento de estratégias de implementação adaptadas às necessidades específicas da sua empresa.
Conformidade com a ASC 606 e considerações de auditoria
É fundamental compreender os principais aspetos relacionados com os controlos internos, os registos de auditoria, as divulgações e a colaboração com os auditores. Estes são os componentes mais importantes:
Controlos internos e requisitos de documentação
A implementação de controlos internos sólidos é essencial para a conformidade com a ASC 606. Pense nisto como a construção de uma base sólida para garantir um reconhecimento exato do rédito.
Os controlos internos ajudam a garantir que os processos de reconhecimento do rédito são executados corretamente e que a informação financeira é fiável. Isto envolve a conceção e implementação de procedimentos para monitorizar o início dos contratos, as obrigações de desempenho, a alocação do preço da transação e o reconhecimento do rédito.
Ao documentar e manter registos dos termos dos contratos, das obrigações de desempenho, dos preços das transações e da alocação do rédito, está a salvaguardar provas do reconhecimento do rédito — o que pode facilitar as auditorias e proporcionar transparência às partes interessadas. Assim que tiver isto implementado, pode introduzir os seus controlos no software de gestão de auditorias da sua preferência e permitir que este controle por si a classificação das transações.
Registo de auditoria e provas do reconhecimento do rédito
Um registo de auditoria é um registo cronológico que acompanha o fluxo das transações relacionadas com o reconhecimento do rédito. A sua empresa pode manter um registo de auditoria que inclua os detalhes dos contratos com clientes, os registos de faturação, as provas da utilização ou do acesso dos clientes aos serviços e os cálculos do reconhecimento do rédito ao longo do tempo.
Um registo de auditoria claro documenta também os principais marcos e as provas que sustentam o reconhecimento do rédito. Isto pode incluir contratos assinados, confirmações de entrega, registos de aceitação por parte dos clientes ou outra documentação que reflita a transferência do controlo.
Este registo proporciona uma visão abrangente do reconhecimento do rédito, apoia as declarações da empresa durante o processo de auditoria e valida a exatidão e a adequação das suas práticas de reconhecimento do rédito.
Revisão das Divulgações e das Demonstrações Financeiras
Imagine que está a preparar as demonstrações financeiras e as divulgações da sua empresa de acordo com a ASC 606. Não se trata apenas de fazer cálculos, mas também de garantir que a informação é transparente e esclarecedora para as partes interessadas.
Tendo isto em conta, a sua empresa poderá ter de divulgar os juízos significativos efetuados na afetação dos preços de transação, a natureza e o momento do cumprimento das obrigações de desempenho e as alterações nos saldos dos contratos. As divulgações em notas às demonstrações financeiras devem incluir informações relevantes e detalhadas sobre as políticas de reconhecimento do rédito e as estimativas aplicadas.
Este nível de transparência melhora a compreensão das práticas de reconhecimento do rédito, aumenta a comparabilidade entre empresas e confirma a credibilidade das suas demonstrações financeiras.
Trabalhar com Consultores e Assessores Externos
As empresas podem garantir que os seus processos de reconhecimento do rédito estão alinhados com os requisitos da ASC 606 através de uma colaboração estreita com consultores e assessores externos. Estes podem fornecer orientações sobre os controlos internos e as normas de documentação, bem como ajudar a identificar potenciais problemas ou áreas de melhoria.
Procure aconselhamento junto de especialistas externos numa fase inicial, de modo a beneficiar dos seus conhecimentos e experiência. Não deve utilizar a mesma empresa de contabilidade que realiza a auditoria das suas demonstrações financeiras, uma vez que isso obrigaria essa empresa a auditar o seu próprio trabalho.
É importante que um consultor ou assessor externo compreenda o modelo de negócio da sua empresa, as fontes de rédito, as especificidades do setor e o impacto da ASC 606 no relato financeiro, para que lhe possa fornecer orientações adequadas.
More Articles
Importância da Automatização e da Tecnologia na Conformidade com a ASC 606
Os processos manuais e as folhas de cálculo têm sido, há muito, a abordagem tradicional à gestão do reconhecimento do rédito, mas esta pode ser uma tarefa exigente para as empresas, especialmente no dinâmico e acelerado setor do software.
É aqui que a automatização e a tecnologia desempenham um papel crucial. Ao tirar partido de soluções de software, as empresas podem simplificar os seus processos de reconhecimento do rédito, reforçando assim a sua conformidade com a ASC 606 — ao mesmo tempo que melhoram a gestão dos dados e a eficiência dos relatórios, reduzindo o risco de erros e de não conformidade.
Tirar Partido de Soluções de Software para o Reconhecimento do Rédito
Imagine uma empresa de software a lidar com numerosos contratos de clientes, cada um contendo várias obrigações de desempenho e mecanismos de faturação complexos. Os cálculos e o acompanhamento manuais tornam-se demorados e propensos a erros.
As empresas podem automatizar os processos complexos envolvidos na conformidade com a ASC 606 através da implementação de software especializado de reconhecimento do rédito. Estas soluções automatizam o processo e podem identificar com precisão as obrigações de desempenho, afetar os preços de transação e gerir acordos agrupados e alterações aos contratos, reduzindo o esforço manual e garantindo a exatidão.
Melhorar a Gestão dos Dados e a Eficiência dos Relatórios
O setor do software prospera com base em informações obtidas a partir de dados, o que torna uma gestão eficiente dos dados fundamental para o sucesso.
As soluções de software podem centralizar e organizar os dados dos contratos, tornando-os facilmente acessíveis aos auditores e às partes interessadas. Através da tecnologia, as empresas podem integrar dados provenientes de vários sistemas e automatizar a consolidação dos dados, garantindo uma única fonte de informação fiável. Isto simplifica os processos de elaboração de relatórios, reduz o risco de erros e proporciona uma visão holística do rédito em toda a organização.
Monitorização em Tempo Real e Análise para Obter Informações sobre o Rédito
O setor do software evolui a uma velocidade vertiginosa e os atrasos no reconhecimento do rédito não são uma opção. A automatização permite a monitorização dos fluxos de rédito em tempo real, proporcionando às empresas visibilidade imediata sobre o seu desempenho financeiro.
As ferramentas avançadas de análise de dados podem fornecer informações valiosas sobre as receitas, tais como tendências das receitas, rentabilidade dos contratos e comportamento dos clientes. Munidas destas informações, as empresas de software podem tomar decisões orientadas por dados, identificar oportunidades de crescimento e abordar proativamente potenciais problemas.
Mitigar riscos e melhorar os controlos de conformidade
O incumprimento da ASC 606 pode conduzir a consequências graves, incluindo danos reputacionais e responsabilidades legais. As soluções de software podem introduzir controlos de conformidade robustos, assinalando potenciais discrepâncias e garantindo a conformidade com a norma.
Os controlos internos automatizados podem identificar irregularidades e minimizar o risco de fuga de receitas ou de declarações incorretas. Ao mitigarem os riscos, as empresas de software podem lidar com confiança com as complexidades da conformidade com a ASC 606 e concentrar-se em impulsionar a inovação e o crescimento.
Adotar a ASC 606 para o reconhecimento de receitas
A ASC 606 tem uma importância imensa no relato financeiro. Ao seguirem o modelo de cinco etapas, as empresas podem identificar com maior precisão as obrigações de desempenho nos seus contratos com clientes e reconhecer as receitas de forma adequada.
Embora a implementação da ASC 606 possa apresentar desafios, estratégias práticas como a colaboração, os sistemas de gestão de contratos, a análise de dados e a utilização da automatização podem ajudar.
Subscreva o boletim informativo do The CFO Club para receber artigos semanais, podcasts, informações sobre o setor e recursos essenciais para líderes financeiros.