

O relato financeiro é a forma como partilha a saúde financeira, o desempenho e as atividades de uma empresa através de demonstrações e divulgações organizadas. Neste artigo, ficará a saber o que é o relato financeiro, por que razão é importante e como pode utilizá-lo para tomar decisões empresariais mais informadas.
O que é o relato financeiro?
O relato financeiro é o processo de documentar e apresentar o desempenho e a posição financeira de uma empresa através de demonstrações normalizadas, como o balanço, a demonstração de resultados e a demonstração dos fluxos de caixa.
Proporciona uma visão clara e estruturada da saúde financeira de uma empresa, permitindo aos profissionais financeiros avaliar a rentabilidade, a liquidez e a estabilidade.
Ao garantir a transparência e a conformidade com as normas de contabilidade (como os GAAP e as IFRS), o relato financeiro apoia a tomada de decisões, a confiança dos investidores e o planeamento estratégico.
O que está incluído no relato financeiro?
O relato financeiro inclui vários componentes que proporcionam aos reguladores, investidores e partes interessadas uma visão abrangente da saúde financeira da empresa. De um modo geral, eis o que está incluído no relato financeiro:
- Demonstrações financeiras: As demonstrações financeiras incluem a demonstração de resultados, a demonstração dos resultados transitados, a demonstração dos fluxos de caixa e o balanço, preparados de acordo com os GAAP ou as IFRS. Cada demonstração financeira fornece informações importantes sobre a sua empresa.
- Notas às demonstrações financeiras: Os dados constantes das demonstrações financeiras são um resumo das transações. Verá que a parte das “Notas” das demonstrações inclui detalhes mais específicos relativos a cada valor.
- Discussão e análise da gestão (MD&A): Os comentários da gestão sobre os resultados financeiros — incluindo o desempenho, os riscos e as incertezas futuras — e as iniciativas estratégicas da empresa para o futuro. Estes comentários fornecem aos investidores e às partes interessadas informações sobre a perspetiva geral da gestão relativamente à empresa.
- Relatório do auditor: Os relatórios de auditoria não são obrigatórios para as pequenas empresas. As empresas cotadas em bolsa e as grandes empresas privadas poderão ter de auditar as suas demonstrações financeiras. Um relatório de auditoria proporciona uma garantia razoável de que as informações constantes das demonstrações financeiras são exatas e cumprem as normas de contabilidade aplicáveis.
- Outros relatórios e divulgações: Dependendo dos requisitos regulamentares e das partes interessadas, poderá ter de manter e apresentar informações adicionais juntamente com os relatórios financeiros. Por exemplo, poderá ter de partilhar relatórios por segmento e informações sobre práticas ambientais, sociais e de governação (ESG).
Por que razão é importante o relato financeiro?
O relato de dados financeiros é importante por várias razões, incluindo:
Tomada de decisões baseada em dados
As demonstrações financeiras resumem informações essenciais, incluindo as receitas, a estrutura de custos, a estrutura de capital e os fluxos de caixa, permitindo à sua equipa tomar decisões sólidas.
Por exemplo, se estiver numa fase de elevado crescimento e captar capital de dívida a cada poucos anos, terá de monitorizar a sua alavancagem financeira e garantir que não recorre excessivamente à alavancagem; para a monitorizar, precisa de acompanhar o seu balanço.
Confiança e reputação
Considere as demonstrações financeiras como uma ferramenta para criar confiança e reputação junto dos investidores e de outras partes interessadas. Comunicar informações financeiras de forma transparente é uma competência essencial para os profissionais financeiros, ajudando-o a construir relações mais fortes com credores e parceiros empresariais.
Have an account? Log In
Acesso a capital
Quando pretende captar capital de dívida ou capital próprio, o credor ou investidor quererá analisar as suas demonstrações financeiras. O credor poderá analisar o seu rácio de endividamento e avaliar a sua capacidade de reembolsar o empréstimo atempadamente.
Do mesmo modo, os investidores em capital próprio analisarão as suas demonstrações financeiras para avaliar o desempenho da empresa e o potencial de aumento do valor da sua empresa ao longo do tempo.
Conformidade
A SEC exige que as empresas cotadas divulguem informações financeiras para proteger os investidores e manter mercados ordenados. Mesmo que não seja uma empresa cotada, o IRS exige que as empresas apresentem registos financeiros exatos ao entregarem as declarações fiscais.
Além disso, o organismo regulador do seu setor pode exigir que mantenha registos financeiros. Por exemplo, os Requisitos de Comunicação da Solidez Financeira (FSRR), emitidos pelos Centros de Serviços Medicare e Medicaid (CMS), exigem que determinadas empresas partilhem informações prescritas através de demonstrações financeiras.
O relato financeiro é obrigatório?
O relato financeiro é obrigatório, em certa medida, para todas as empresas, mas os requisitos específicos de comunicação diferem consoante vários fatores, incluindo a dimensão, o setor e a jurisdição.
Eis alguns casos em que é obrigatória a comunicação de dados financeiros:
1. Comunicação fiscal
Todas as empresas, independentemente da dimensão ou do tipo, têm de preparar demonstrações financeiras para cumprir a legislação fiscal. O IRS exige que as empresas comuniquem os rendimentos, as despesas e outras informações relevantes para avaliar a responsabilidade fiscal.
2. É uma empresa cotada ou sem fins lucrativos
A SEC exige que as empresas cotadas apresentem demonstrações financeiras abrangentes, incluindo relatórios trimestrais (10Q) e anuais (10K). Do mesmo modo, as organizações sem fins lucrativos são obrigadas a comunicar determinados dados financeiros, incluindo a apresentação do Formulário 990 ao IRS, para manterem o seu estatuto de isenção fiscal.
As empresas privadas não são legalmente obrigadas a divulgar publicamente informações financeiras, mas continuam a ter de manter registos exatos para efeitos de comunicação fiscal e regulamentares.
As pequenas empresas têm de apresentar registos financeiros para as declarações fiscais, mas não são obrigadas a preparar demonstrações financeiras abrangentes. Além disso, alguns estados exigem que as sociedades e as sociedades de responsabilidade limitada (LLCs) apresentem relatórios anuais.
3. Exerce atividade em setores financeiros ou de cuidados de saúde específicos
Entidades como a Reserva Federal, o Gabinete do Controlador da Moeda (OCC) e a Autoridade Reguladora do Setor Financeiro (FINRA) impõem requisitos de comunicação a determinadas empresas financeiras, como bancos e companhias de seguros. Do mesmo modo, organismos como o CMS impõem requisitos semelhantes aos prestadores de cuidados de saúde.
Tipos de demonstrações financeiras
Existem quatro demonstrações financeiras principais:
- Demonstração de resultados: A demonstração de resultados apresenta as receitas, os custos e os lucros de uma empresa. Ajuda a avaliar o desempenho financeiro da empresa durante um período específico.
- Demonstração das alterações no capital próprio: A demonstração das alterações no capital próprio, ou demonstração dos resultados transitados, apresenta as alterações na conta de capital próprio.
- Demonstração dos fluxos de caixa: A demonstração dos fluxos de caixa resume as entradas e saídas de caixa durante um período específico. As informações sobre os fluxos de caixa são divididas em três categorias—atividades operacionais, de investimento e de financiamento.
- Balanço: O balanço apresenta a posição financeira de uma empresa numa data específica. É um resumo de todas as contas do razão com saldo credor ou devedor, divididas em três categorias—ativos, passivos e capital próprio dos acionistas.
- Outros relatórios: Todas as demonstrações são acompanhadas pelas notas às demonstrações financeiras. As notas fornecem detalhes pormenorizados sobre os valores apresentados nas suas demonstrações financeiras. Suponha que a despesa de depreciação na sua demonstração de resultados seja de $100,000. Nesse caso, as notas incluem detalhes como uma lista dos ativos sobre os quais é calculada a depreciação e os pressupostos utilizados para calcular a despesa de depreciação.
Exemplos de relato financeiro
As empresas preparam vários tipos de relatórios financeiros ao longo do ano. Gostaria de abordar alguns dos principais, utilizando a Apple como um bom exemplo:
10-Q
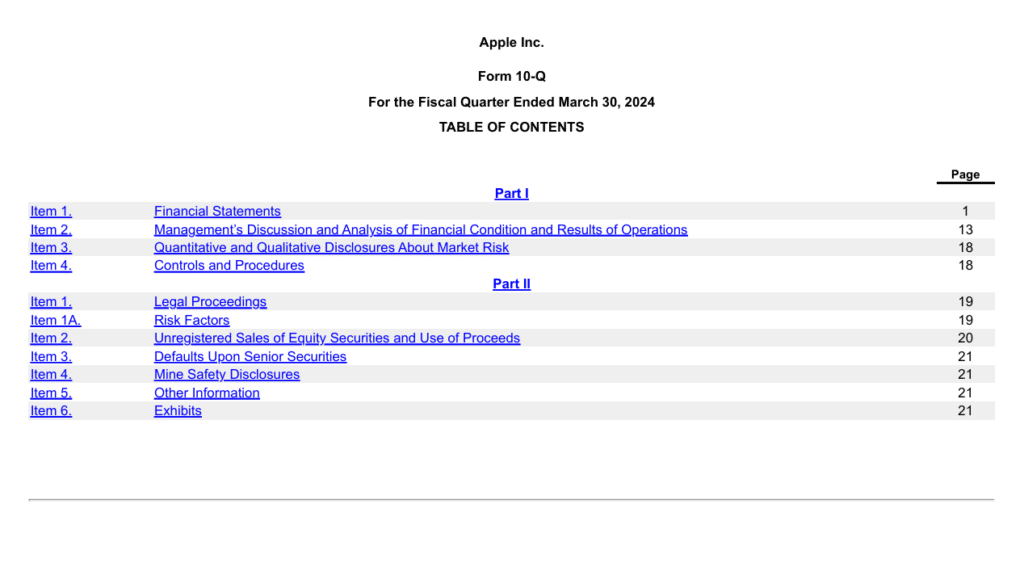
O 10-Q é um relatório trimestral que inclui informação financeira não auditada. As empresas cotadas apresentam o seu 10-Q à SEC relativamente aos três primeiros trimestres de um ano fiscal. O relatório inclui demonstrações financeiras não auditadas, notas às demonstrações financeiras, MD&A, fatores de risco e questões jurídicas.
Por exemplo, eis o que inclui o 10-Q mais recente da Apple:
10-K
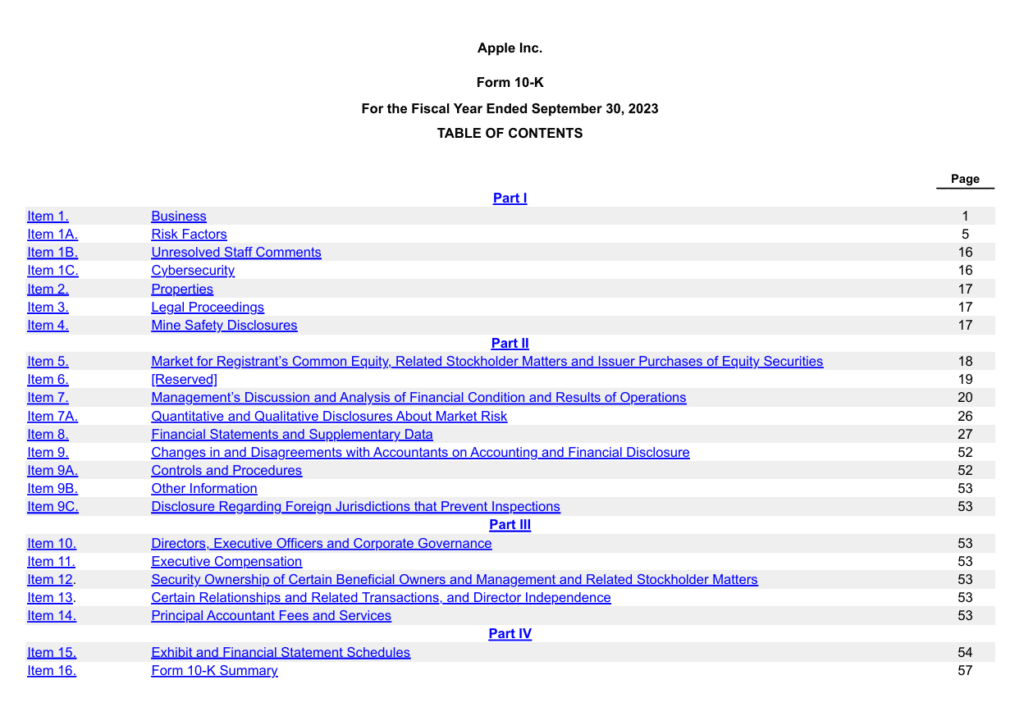
O 10-K é um relatório anual abrangente que fornece informações detalhadas sobre o desempenho financeiro da empresa. É apresentado à SEC no final de um ano fiscal e inclui as demonstrações financeiras auditadas, as notas às demonstrações financeiras, o relatório do auditor e os fatores de risco.
Veja, por exemplo, o 10-K da Apple e notará que é mais abrangente do que o 10-Q:
8-K
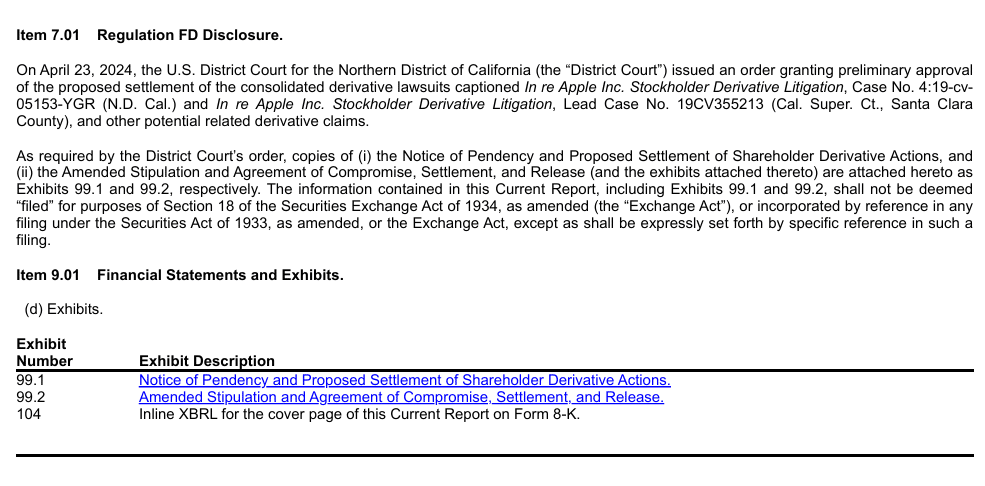
As empresas apresentam o 8-K para anunciar acontecimentos importantes de que os seus acionistas devem ter conhecimento. Exemplos desses acontecimentos incluem divulgações de resultados, mudanças na administração, fusões e aquisições, falência e alterações aos documentos de governação.
Eis um exemplo do relatório corrente mais recente da Apple (8-K):
DEF 14A
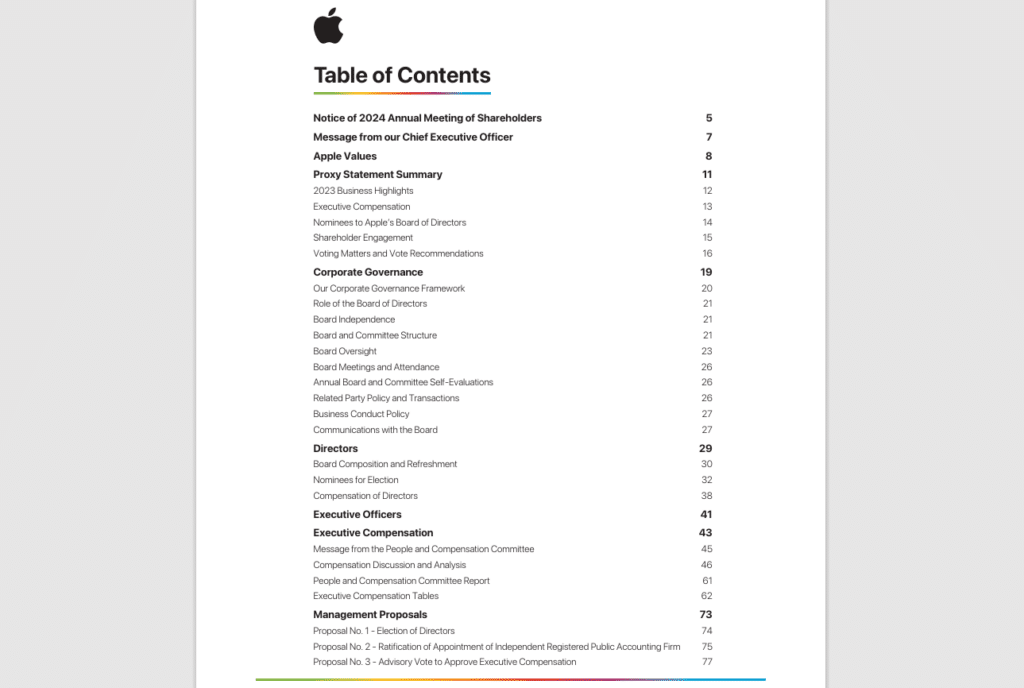
A SEC exige que as empresas cotadas apresentem o DEF 14A, designado por declaração definitiva de procuração, quando é necessária uma votação dos acionistas. O DEF 14A inclui informações que podem ajudar os acionistas a tomar decisões fundamentadas sobre o futuro da empresa — as informações podem incluir questões relacionadas com a votação, a remuneração dos executivos e a governação empresarial.
Eis o que inclui o DEF-14A mais recente da Apple:
Boas práticas de relato financeiro
Seguir as boas práticas é fundamental para garantir a transparência, a conformidade e uma tomada de decisões eficaz. Eis algumas boas práticas a ter em conta ao comunicar dados financeiros:
Implementar controlos internos sólidos
Os controlos internos ajudam a prevenir fraudes e erros no relato financeiro. Pense nos controlos internos como barreiras de proteção que garantem a segurança e a integridade da informação financeira à medida que esta passa pelos processos internos. Eis dois exemplos de controlos internos sobre o relato financeiro (ICFR):
- Segregação de funções: Separe as responsabilidades entre várias pessoas para minimizar o risco de fraude ou erro. Por exemplo, se o João, da faturação, for responsável por gerar e enviar faturas, o Adão, das contas a receber, deverá ser responsável por aplicar os pagamentos dos clientes às faturas corretas. Isto garante que o Adão não cria nem altera faturas para oferecer um desconto a um amigo próximo sem autorização.
- Auditorias internas regulares: Realize auditorias internas regulares para avaliar a eficácia dos controlos internos. Se o auditor interno encontrar deficiências materiais, emitirá uma opinião com reservas. Este é o sinal para intervir e garantir que os controlos internos são adequados para assegurar a exatidão dos relatórios financeiros e reduzir o risco de fraude.
More Articles
Utilizar um programa de contabilidade ou de relato financeiro
As tarefas manuais exigem muito tempo, conhecimentos especializados e mão de obra. É preferível que a sua equipa se dedique a tarefas estratégicas em vez de registar manualmente lançamentos contabilísticos ou preparar uma demonstração de resultados. É por isso que precisa de um programa de contabilidade capaz de:
- Automatiza tarefas repetitivas: Automatizar tarefas como preparar faturas e demonstrações financeiras ou pagar faturas recorrentes não requer intervenção humana. Confie estas tarefas ao software para que a sua equipa se possa concentrar em agir com base nos conhecimentos obtidos a partir dos dados financeiros comunicados. Recentemente, tenho notado um aumento do software de automatização capaz de tratar também tarefas complexas, como o reconhecimento de receitas de acordo com a ASC-606 e tendo em conta o efeito das alterações aos contratos.
- Disponibiliza análises: Por falar em conhecimentos, o seu software de relatórios financeiros deve disponibilizar análises integradas para o ajudar a tomar decisões baseadas em dados. As análises ajudam-no a identificar padrões e anomalias e a obter uma visão global dos dados financeiros, proporcionando conhecimentos valiosos sobre a posição e o desempenho financeiros da sua empresa.
Melhor software de contabilidade em 2024
A equipa do The CFO Club faz duas coisas:
- Cria artigos para ajudar os profissionais financeiros a alcançar o sucesso no trabalho.
- Analisa e recomenda software financeiro que lhe facilitará o trabalho.
Estas são as melhores opções de software de contabilidade atualmente disponíveis no mercado:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Não gosta destas três? Não se preocupe, analisámos muitas mais e elaborámos uma lista das 17 melhores.
Foco na transparência e divulgação
Em vez de considerar os requisitos de divulgação como um fardo, encare-os como uma forma de construir uma reputação de comunicação transparente. Comunicar detalhadamente os dados financeiros às partes interessadas traz benefícios a longo prazo. Os investidores sentem-se mais confiantes ao investir em empresas que dão prioridade à transparência, facilitando o seu acesso a capital.
Eis algumas formas de dar prioridade à transparência e à divulgação:
- Forneça notas detalhadas: Forneça notas abrangentes às demonstrações financeiras. Explique os pressupostos, as metodologias e as alterações significativas.
- Divulgação de riscos: Seja transparente relativamente aos potenciais riscos e incertezas associados a determinadas decisões ou ao contexto económico atual.
- Partilhe informações não financeiras: Inclua informações não financeiras relevantes, como iniciativas ESG.
Na prática, o software de relações com investidores pode ajudar a centralizar relatórios financeiros, divulgações, atualizações para investidores e outras comunicações num só lugar, facilitando a manutenção das partes interessadas ao corrente e da transparência.
Formação e desenvolvimento contínuos
Os regulamentos de comunicação financeira são dinâmicos. A sua equipa precisa de estar a par das regras e regulamentações mais recentes, e eis como pode apoiá-la:
- Formação contínua: Proporcione sessões de formação regulares sobre as normas contabilísticas e os regulamentos financeiros mais recentes.
- Desenvolvimento profissional: Incentive a sua equipa a frequentar cursos profissionais do American Institute of Certified Professional Accountants (AICPA) e da Association of Chartered Certified Accountants (ACCA).
- Desenvolvimento de uma cultura centrada na partilha de conhecimentos: Promova uma cultura de partilha de conhecimentos — incentive os profissionais mais experientes a oferecer orientação proativamente aos mais juniores, ajudando-os a obter conhecimentos detalhados sobre as melhores formas de comunicar dados financeiros.
Relatórios financeiros: o negócio visto pelo retrovisor
Com exceção da discussão e análise da gestão, os relatórios financeiros centram-se no passado. Os dados dos relatórios financeiros informam-no, por exemplo, sobre quanto a sua empresa ganhou, que decisões foram tomadas e qual o montante de capital de que dispõe.
Procura mais ajuda para gerir e modernizar as tuas operações financeiras? Subscreve a nossa newsletter gratuita para receber semanalmente informações úteis, guias passo a passo e dicas de especialistas financeiros.