Dubbel bokföring gör att du kan hantera affärstransaktioner korrekt med hjälp av ett system med debiteringar och krediteringar. Även om de flesta bokföringsprogram (oavsett om de är avsedda för SMB-företag eller större företag) kan hjälpa dig att hantera dessa processer, är det fortfarande viktigt att förstå hur dubbel bokföring fungerar.
Oavsett om du fräschar upp dina kunskaper eller lär dig från grunden är jag övertygad om att du kommer att lämna artikeln med de kunskaper (och eventuellt de verktyg) du behöver för att hantera ekonomiska uppgifter med säkerhet.
Vad är dubbel bokföring?
Dubbel bokföring är ett system där affärstransaktioner krediteras och debiteras mellan två konton – ett ”åtgärdskonto” och ett ”reaktionskonto”.
Vid varje bokföringstransaktion i ett system med dubbel bokföring debiteras ett belopp, som måste motsvaras av ett lika stort (men motsatt) kreditbelopp på ett annat konto.
- Debiteringar ökar saldot på tillgångs- och kostnadskonton, samtidigt som de minskar saldot på skuld-, intäkts- och eget kapital-konton.
- Krediteringar har motsatt effekt på vart och ett av dessa konton.
Detta är ett effektivt sätt att upprätthålla kontroller och balans samt tydligt visa hur ekonomiska resurser fördelas i verksamheten.
Du behöver inte bli auktoriserad revisor för att behärska bokföringssystem som detta; bokföringsprogram gör processen enkel.
Enkel bokföring jämfört med dubbel bokföring
Enkel bokföring är det mest grundläggande sättet att dokumentera företagets utgifter. Med denna bokföringsmetod sammanställs inköp och inkomstkällor i en enkel lista, ungefär som i ett checkhäfte.
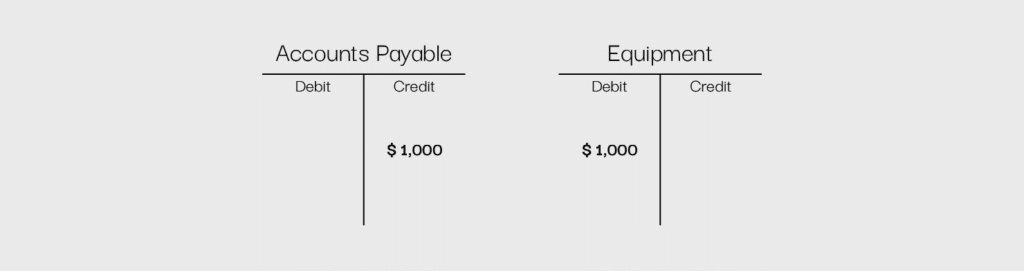
Dubbel bokföring tar däremot hänsyn till båda sidorna av en transaktion – inflödena och utflödena, så att säga. Om du till exempel köper en ny dator till företaget debiteras ett konto som används för företagsinköp, exempelvis ”leverantörsskulder”, medan ett tillgångsrelaterat konto, exempelvis ”utrustning”, krediteras. Detta visar att företagets resurser användes för att köpa en tillgång – i det här fallet en dator.
I ett system med enkel bokföring skulle det bara finnas en post: kostnaden för datorn.
Vad passar bäst för vad?
Enkel bokföring kan vara tillräcklig för mycket små företag med begränsat antal användare, eftersom det är ett enkelt sätt att dokumentera intäkter och utgifter. Dubbel bokföring är däremot mer robust och ger bättre överblick över företagets underliggande verksamhet.
T-konton (T-diagram)
Ett T-konto, även kallat T-diagram, är ett enkelt sätt att visualisera ett bokföringssystem med dubbel bokföring. Ett stort T kan ritas på ett papper, där den ena sidan märks debet och den andra kredit.
Debetposter registreras på T:ets vänstra sida och kreditposter på den högra sidan. På så sätt kan alla bokföringsposter tydligt markeras och separeras efter typ.
Med datorinköpet ovan som exempel kan ett T-konto vanligtvis se ut så här:
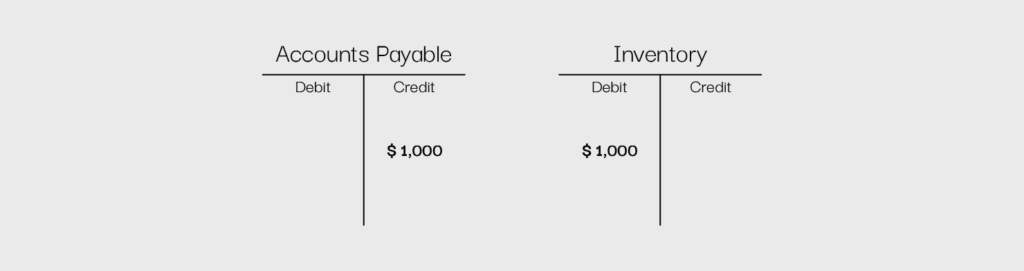
Genom att använda T-konton separeras varje aspekt av en transaktion, vilket skapar en enkel och tydlig visuell representation av utgiften.
Kontotyper
Det finns fem grundläggande kontotyper som ett system med dubbel bokföring kan använda. Dessa konton är tillgångar, skulder, intäkter, kostnader och eget kapital. Var och en har en något annorlunda roll i verksamheten. Genom att använda rätt konton kan bokförare organisera grundläggande bokföringsaktiviteter och få en mer heltäckande överblick över transaktionerna.
Tillgångar
Tillgångskonton representerar de materiella eller immateriella tillgångar som ägs av ett företag och som förväntas ge företaget framtida ekonomiska fördelar. Detta omfattar exempelvis kontanter, utrustning och lager samt goodwill och immateriella rättigheter.
För att återspegla ökningar på tillgångskonton debiterar du dem. Om jag till exempel får in mer kontanter i verksamheten kommer jag att debitera kontantkontot.
Have an account? Log In
Skulder
Skuldkonton representerar de former av skulder som ett företag har, såsom uttryckliga skulder genom kort- och långfristiga lån eller underförstådda skulder såsom leverantörsskulder eller förutbetalda intäkter.
För att återspegla ökningar på skuldkonton krediterar du dem. Om jag till exempel tar ett kortfristigt lån kommer jag att kreditera kontot för kortfristiga lån.
Intäkter
Intäktskonton innehåller alla inkomstkällor som ett företag får intäkter från, såsom ränteintäkter eller produktförsäljning.
För att återspegla ökningar på intäktskonton krediterar du dem. Om jag till exempel får ytterligare intäkter genom en ny försäljning kommer jag att kreditera företagets intäktskonto.
Kostnader
Kostnadskonton omfattar alla kostnader som är förknippade med att driva ett företag, såsom elräkningar, löner, skatter och hyra.
För att återspegla ökningar på kostnadskonton debiterar du dem. Om jag till exempel betalar mina anställda kommer jag att debitera lönekontot.
Eget kapital
Konton för eget kapital representerar det totala aktieägarkapitalet i ett företag och omfattar konton såsom stamaktier och preferensaktier samt balanserade intäkter — skillnaden mellan pengar som investerats i företaget och eventuell vinst som återstår efter att kostnaderna har beaktats.
Kontona för ”balanserade intäkter” eller ”underskott” i en resultaträkning är ett utmärkt sätt att med en blick se hur mycket ett företag har tjänat eller förlorat över tid. Om det finns ett konto för balanserade intäkter har företaget tjänat mer pengar än det har spenderat över tid; om det finns ett underskottskonto gäller det motsatta.
För att återspegla ökningar på konton för eget kapital krediterar du dem. Om jag till exempel säljer nya stamaktier kommer jag att kreditera stamaktiekontot.
Sammanfattning
- För ett tillgångskonto debiterar du för att öka det och krediterar för att minska det
- För ett skuldkonto krediterar du för att öka det och debiterar för att minska det
- För ett intäktskonto krediterar du för att öka det och debiterar för att minska det
- För ett kostnadskonto debiterar du för att öka det och krediterar för att minska det
- För ett konto för eget kapital krediterar du för att öka det och debiterar för att minska det


Så fungerar dubbel bokföring
Följande steg kan hjälpa dig att framgångsrikt införa en struktur för dubbel bokföring i ditt företag.
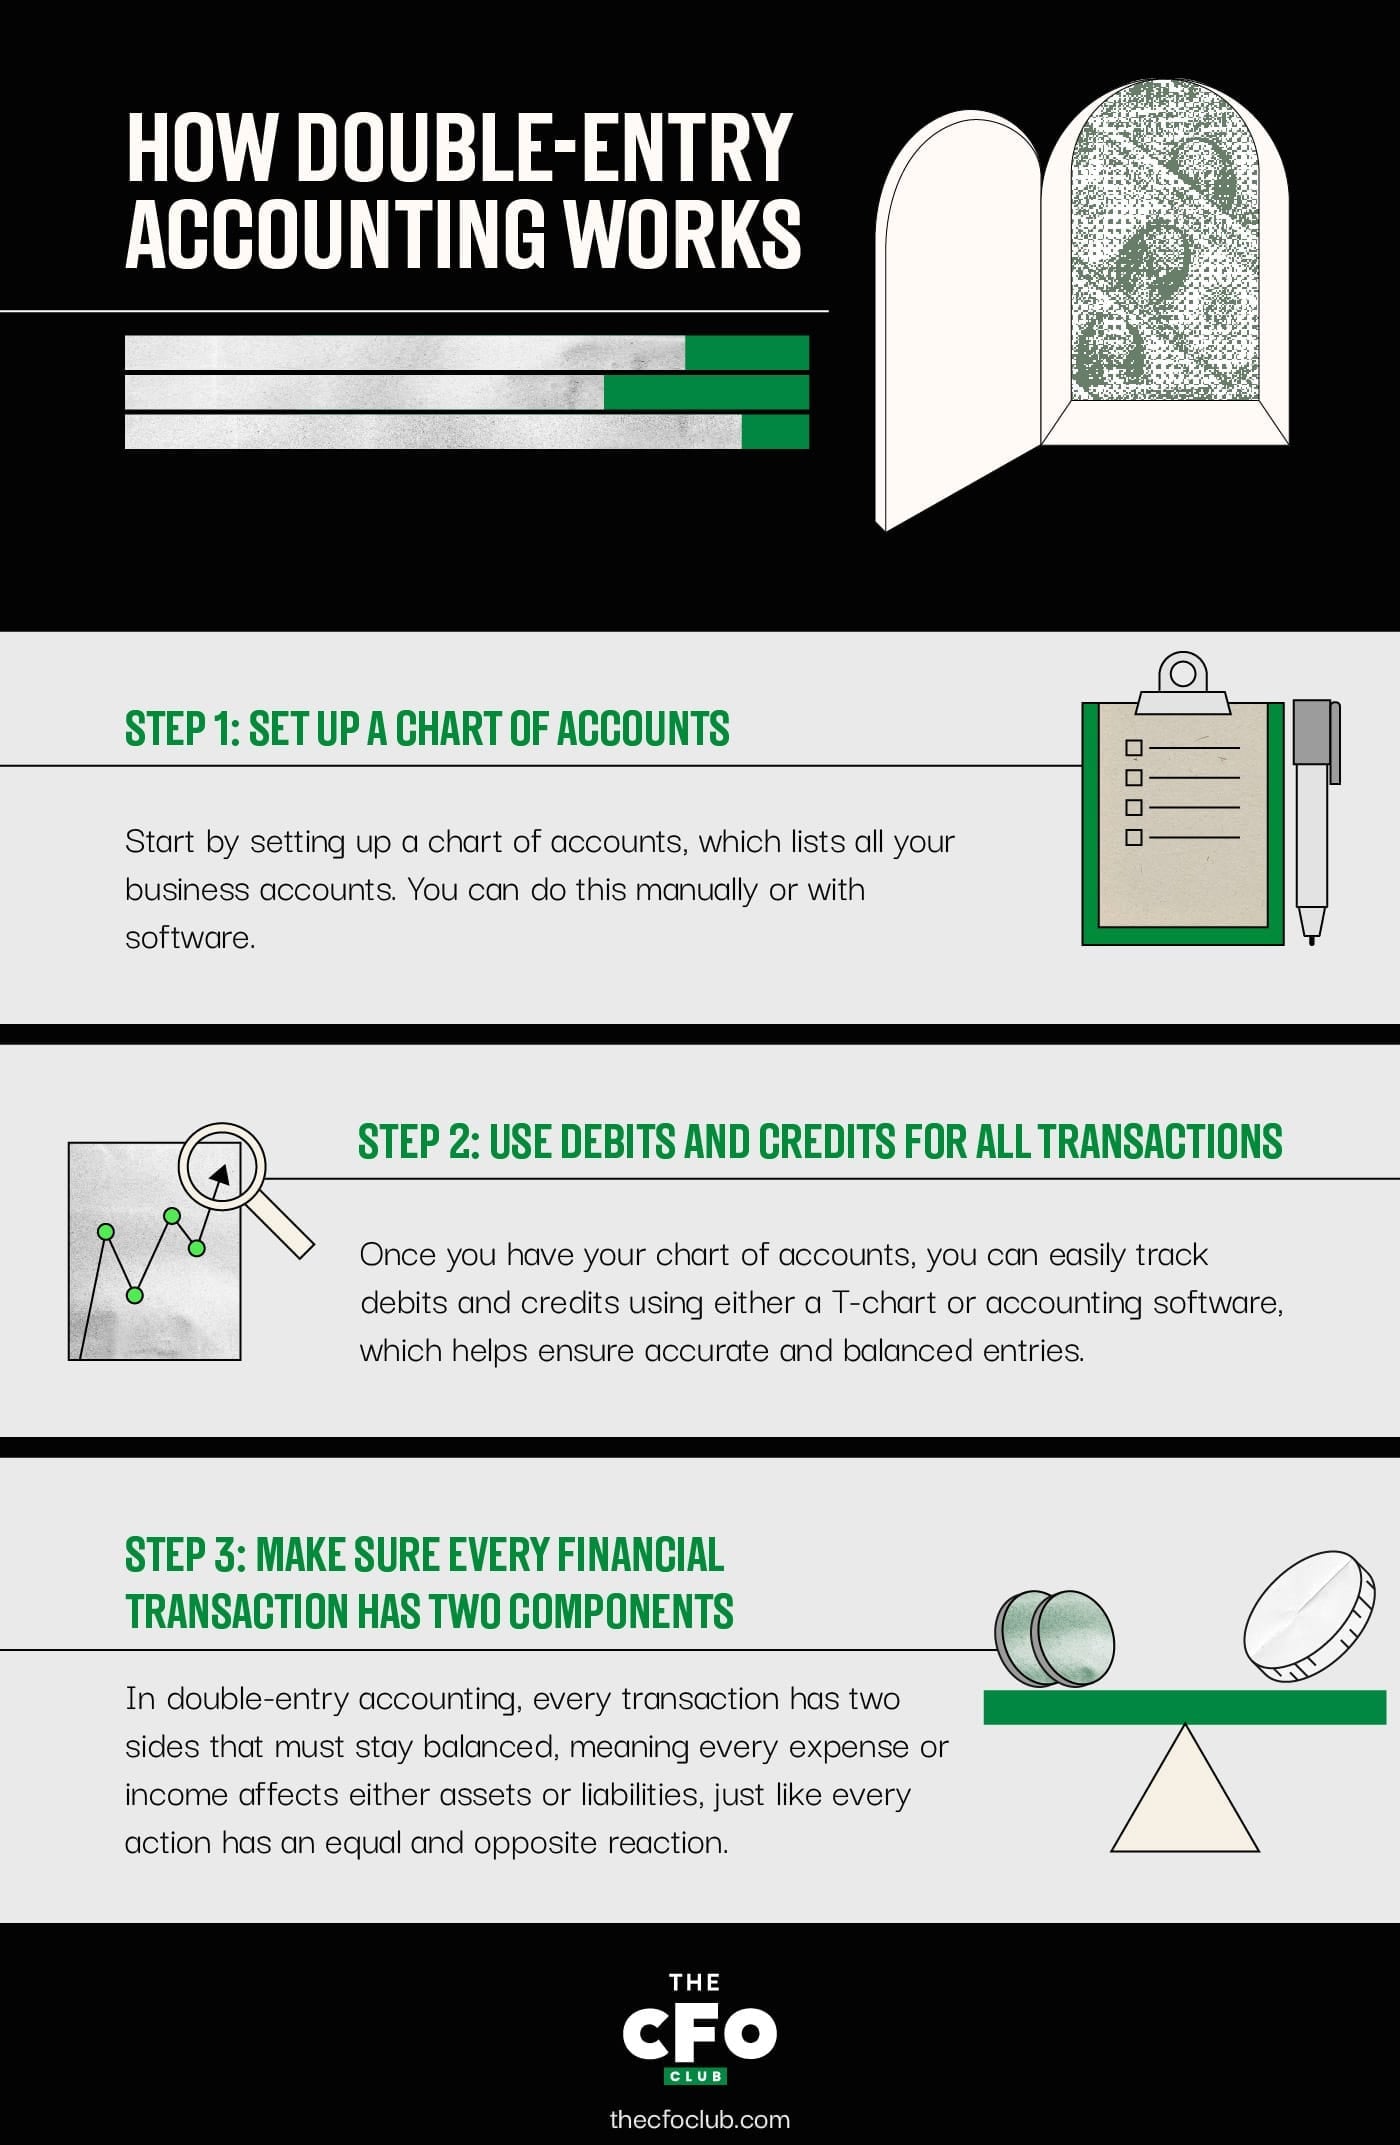
Steg 1: Skapa en kontoplan
Först behöver du skapa en kontoplan. Det innebär att du skapar en huvudförteckning över alla konton som är relevanta för verksamheten i just ditt företag, med hjälp av alla kontotyper som nämns ovan. Om du till exempel äger verksamhetsutrustning, såsom datorer eller servrar, behöver du ett utrustningskonto.
Den här processen kan genomföras manuellt genom att steg för steg gå igenom alla delar som håller verksamheten igång, eller så kan den enkelt slutföras med hjälp av programvara.
Det kan bli nödvändigt att skapa nya konton om verksamhetens inriktning förändras eller om nya intäktskällor eller kostnader blir relevanta. Detta kan vara mer komplicerat att hantera utan bokföringsprogram.
Steg 2: Använd debiteringar och krediteringar för alla transaktioner
När du har din kontoplan kan du börja registrera debet- och kreditposter för dina transaktioner.
Här är ett exempel på hur du kan ange vilka konton som debiteras och vilka konton som krediteras när du köper en ny dator kontant:
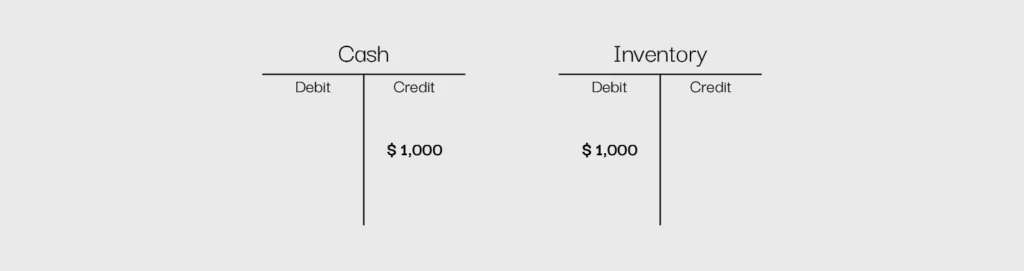
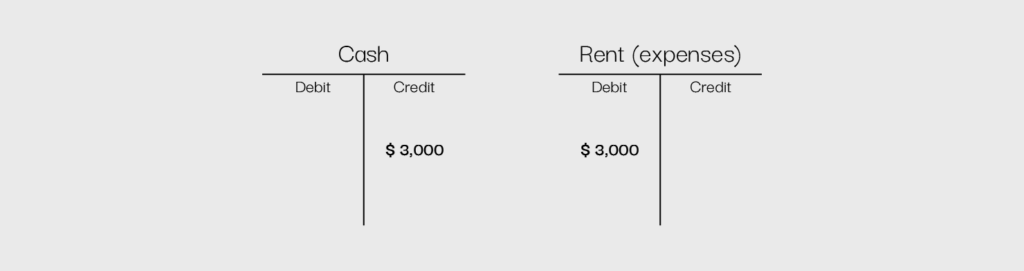
Betala hyra till en hyresvärd:
Eller betala skatt på inkomster från den normala affärsverksamheten:
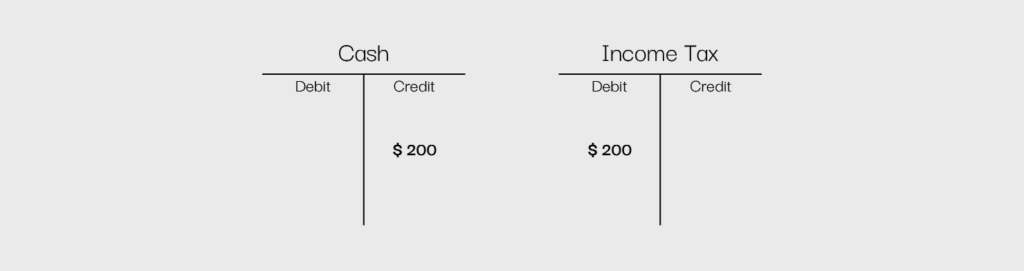
Med hjälp av detta enkla system kan du enkelt se vart dina pengar går och var de hamnar.
Även om du kan hantera den här processen med ett handritat T-schema eller ett program som Microsoft Excel, använder de flesta företag bokföringsprogram, eftersom det gör det möjligt för dem att föra specifika och korrekta register. Bokföringsprogram kan minska risken för fel, eftersom dessa system är utformade för att säkerställa att poster bokförs korrekt.
Många program tillåter till exempel inte att en post bokförs om den inte är balanserad. Du kan också enkelt skapa och uppdatera finansiella rapporter med hjälp av vilken typ av bokföringsprogram som helst.
Steg 3: Se till att varje finansiell transaktion har två delar
Inom dubbel bokföring är det viktigaste att komma ihåg att varje transaktion har två sidor och att båda sidor måste vara lika stora för att verksamheten ska vara balanserad. Om tanken på en dubbel bokföring för varje transaktion känns lite förvirrande kan du tänka på Newtons tredje rörelselag: varje handling har en lika stor och motsatt reaktion. Om du drar benet bakåt för att sparka på en boll kommer energin som genereras av den handlingen att få bollen att röra sig.
Samma sak gäller i affärsverksamhet; varje utgift du betalar ger dig något, och alla typer av inkomster du får tas någonstans ifrån, till exempel från lagret.
Author's Tip
Kom ihåg den grundläggande bokföringsekvationen: Tillgångar = Skulder + Eget kapital. Det innebär att varje sida i din huvudbok måste vara balanserad på motsvarande sätt; om dina tillgångskonton inte är lika stora som dina skuld- och eget kapital-konton finns det ett problem med din bokföringsstruktur. Detta är samma sak som den traditionella metoden, som används mer allmänt i Storbritannien.
Ur ett icke-affärsmässigt perspektiv kan det verka lika enkelt att köpa en ny dator för att hantera företagets bokföring och löner som att ta fram kreditkortet, genomföra köpet och gå ut ur en elektronikbutik.
Ur ett affärsmässigt perspektiv finns det dock lite mer nyanser. När du genomför köpet krediterar du ett skuldkonto — i det här fallet leverantörsskulder. Pengarna som används försvinner dock inte ut i tomma intet; de används för att skaffa en tillgång till företaget, vilket innebär att ett tillgångskonto debiteras.
Nu när du har läst om hur dubbel bokföring fungerar och sett exempel är det dags att testa dina kunskaper!
3 fördelar med dubbel bokföring
Dubbel bokföring är ett tillförlitligt sätt att hålla koll på ekonomin och har flera fördelar. Här är tre viktiga fördelar som gör dubbel bokföring avgörande för alla företag:
1. Noggrannhet och upptäckt av fel
Dubbel bokföring håller dina bokföringsposter korrekta genom att säkerställa att varje transaktion registreras på två ställen – en gång som debet och en gång som kredit.
Anta att du köper en ny bärbar dator för $5,000. Du registrerar en debetpost på kontot ”Utrustning” och en kreditpost på ”Kassa” eller ”Leverantörsskulder”. Om du råkar glömma att registrera ena sidan kommer siffrorna inte att stämma, och du märker att något är fel.
Utan dubbel bokföring kan små fel förbli oupptäckta och orsaka större problem längre fram. Genom att hålla allt balanserat kan du ha koll på ekonomin, undvika kostsamma felberäkningar och se till att bokföringen stämmer.
2. Ekonomisk transparens
Med dubbel bokföring har du alltid en tydlig bild av vart pengarna tar vägen och var de kommer ifrån. Eftersom varje transaktion registreras på två konton kan du enkelt följa tillgångar, skulder, intäkter och utgifter.
Om ditt företag till exempel tar ett lån registrerar du en ökning av kassan, men också en skuld som visar vad du är skyldig. På så sätt berättar dina ekonomiska rapporter alltid hela historien – inga överraskningar och ingen information saknas.
Att ha ett transparent system som detta underlättar budgetering, uppföljning av tillväxt och framtidsplanering. I stället för att gissa vart pengarna tar vägen har du tillförlitliga data som underlag för dina beslut och kan hålla företaget ekonomiskt sunt.
3. Bättre förebyggande av bedrägerier
Dubbel bokföring håller inte bara bokföringen korrekt – den hjälper också till att skydda företaget mot bedrägerier. Eftersom varje transaktion påverkar två konton blir det mycket enklare att upptäcka dolda ändringar eller pengar som saknas. Det är som att ha ett automatiskt säkerhetssystem för företagets ekonomi.
Föreställ dig att en anställd försöker lägga beslag på företagets pengar genom att ändra en utgiftspost. Med dubbel bokföring kommer siffrorna inte att stämma, och avvikelsen blir en varningssignal. Revisorer eller ekonomiteam kan snabbt ingripa, granska bokföringen och upptäcka misstänkt aktivitet innan den hinner gå över styr.
Det här systemet hjälper inte bara till att avslöja bedrägerier, utan avskräcker också människor från att försöka göra något ohederligt från första början. När varje transaktion lämnar ett spår kan företag känna sig tryggare i vetskapen om att deras ekonomiska data är skyddade.
3 nackdelar med dubbel bokföring
Nu när du känner till fördelarna kommer här några av de vanligaste nackdelarna med dubbel bokföring:
More Articles
1. Komplexitet
Till skillnad från enkel bokföring, där transaktioner registreras en gång, innebär dubbel bokföring debet och kredit, olika kontokategorier och att bokföringen måste balanseras. För ekonomer på nybörjarnivå eller småföretagare kan denna inlärningskurva inom bokföring vara brant, vilket kan leda till fel om den inte förstås ordentligt.
2. Tidskrävande
Att registrera varje ekonomisk transaktion två gånger tar betydligt mer tid än ett system med enkel bokföring. Varje inköp, försäljning och utgift måste kategoriseras korrekt, med motsvarande debet- och kreditposter. Detta kan göra bokföringen långsammare, särskilt för företag med många transaktioner.
För att effektivisera dessa processer kan du överväga att investera i ett bokföringsprogram för företag. Även om det inte kan ta bort alla manuella uppgifter kan det göra livet lite enklare. Här är några av mina främsta rekommendationer som kan övertyga dig om deras värde:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Kan vara överdrivet för mindre företag
För mycket små företag, frilansare eller personer som hanterar sin privatekonomi kan dubbel bokföring kännas överdriven. Om ett företag bara har några få transaktioner per månad kanske den tid och arbetsinsats som krävs för att upprätthålla ett system med dubbel bokföring inte är motiverad. Ett enklare system med enkel bokföring kan vara mer praktiskt för grundläggande uppföljning av inkomster och utgifter.
Att avgöra om dubbel bokföring är rätt för ditt företag
Dubbel bokföring kan ibland verka onödigt komplicerad, men det är ett värdefullt verktyg som används av företag över hela världen. I stället för att bara lista utgifter och inkomster kan företag bryta ner dem på detaljnivå, vilket hjälper beslutsfattare att bättre förstå hur pengar används.
Redo att utveckla dina färdigheter som ekonomisk ledare? Prenumerera på vårt nyhetsbrev för expertråd, guider och insikter från ekonomiska ledare som formar teknikbranschen.