

Den kompletta guiden till att upprätta finansiella rapporter

Jag tog en universitetsexamen för att lära mig hur finansiella rapporter fungerar och hur siffrorna hänger ihop för att ge en heltäckande bild av ekonomin. Att upprätta finansiella rapporter kräver trots allt kunskaper om redovisningsprinciper som dubbel bokföring, bokföring enligt periodiseringsprincipen och redovisningscykeln.
Men det finns goda nyheter: det behöver du inte göra. Du kan helt enkelt läsa den här 15-minutersguiden om hur du upprättar de fyra finansiella rapporter du måste ha: resultaträkning, rapport över förändringar i eget kapital, balansräkning och kassaflödesanalys.
Alternativ B: Skaffa robotar
Om du bävar inför att börja med processen för att upprätta finansiella rapporter behöver du inte oroa dig — det finns några utmärkta verktyg för finansiell rapportering där ute som kan hjälpa dig. Nu kan de där 15 minuterna i stället läggas på att utveckla ditt företag.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Översikt över finansiella rapporter
Finansiella rapporter är företagsvärldens motsvarighet till en läkarundersökning. De ger en överblick över en organisations ekonomiska situation, inklusive lönsamhet, kassaflöde och totala värde.

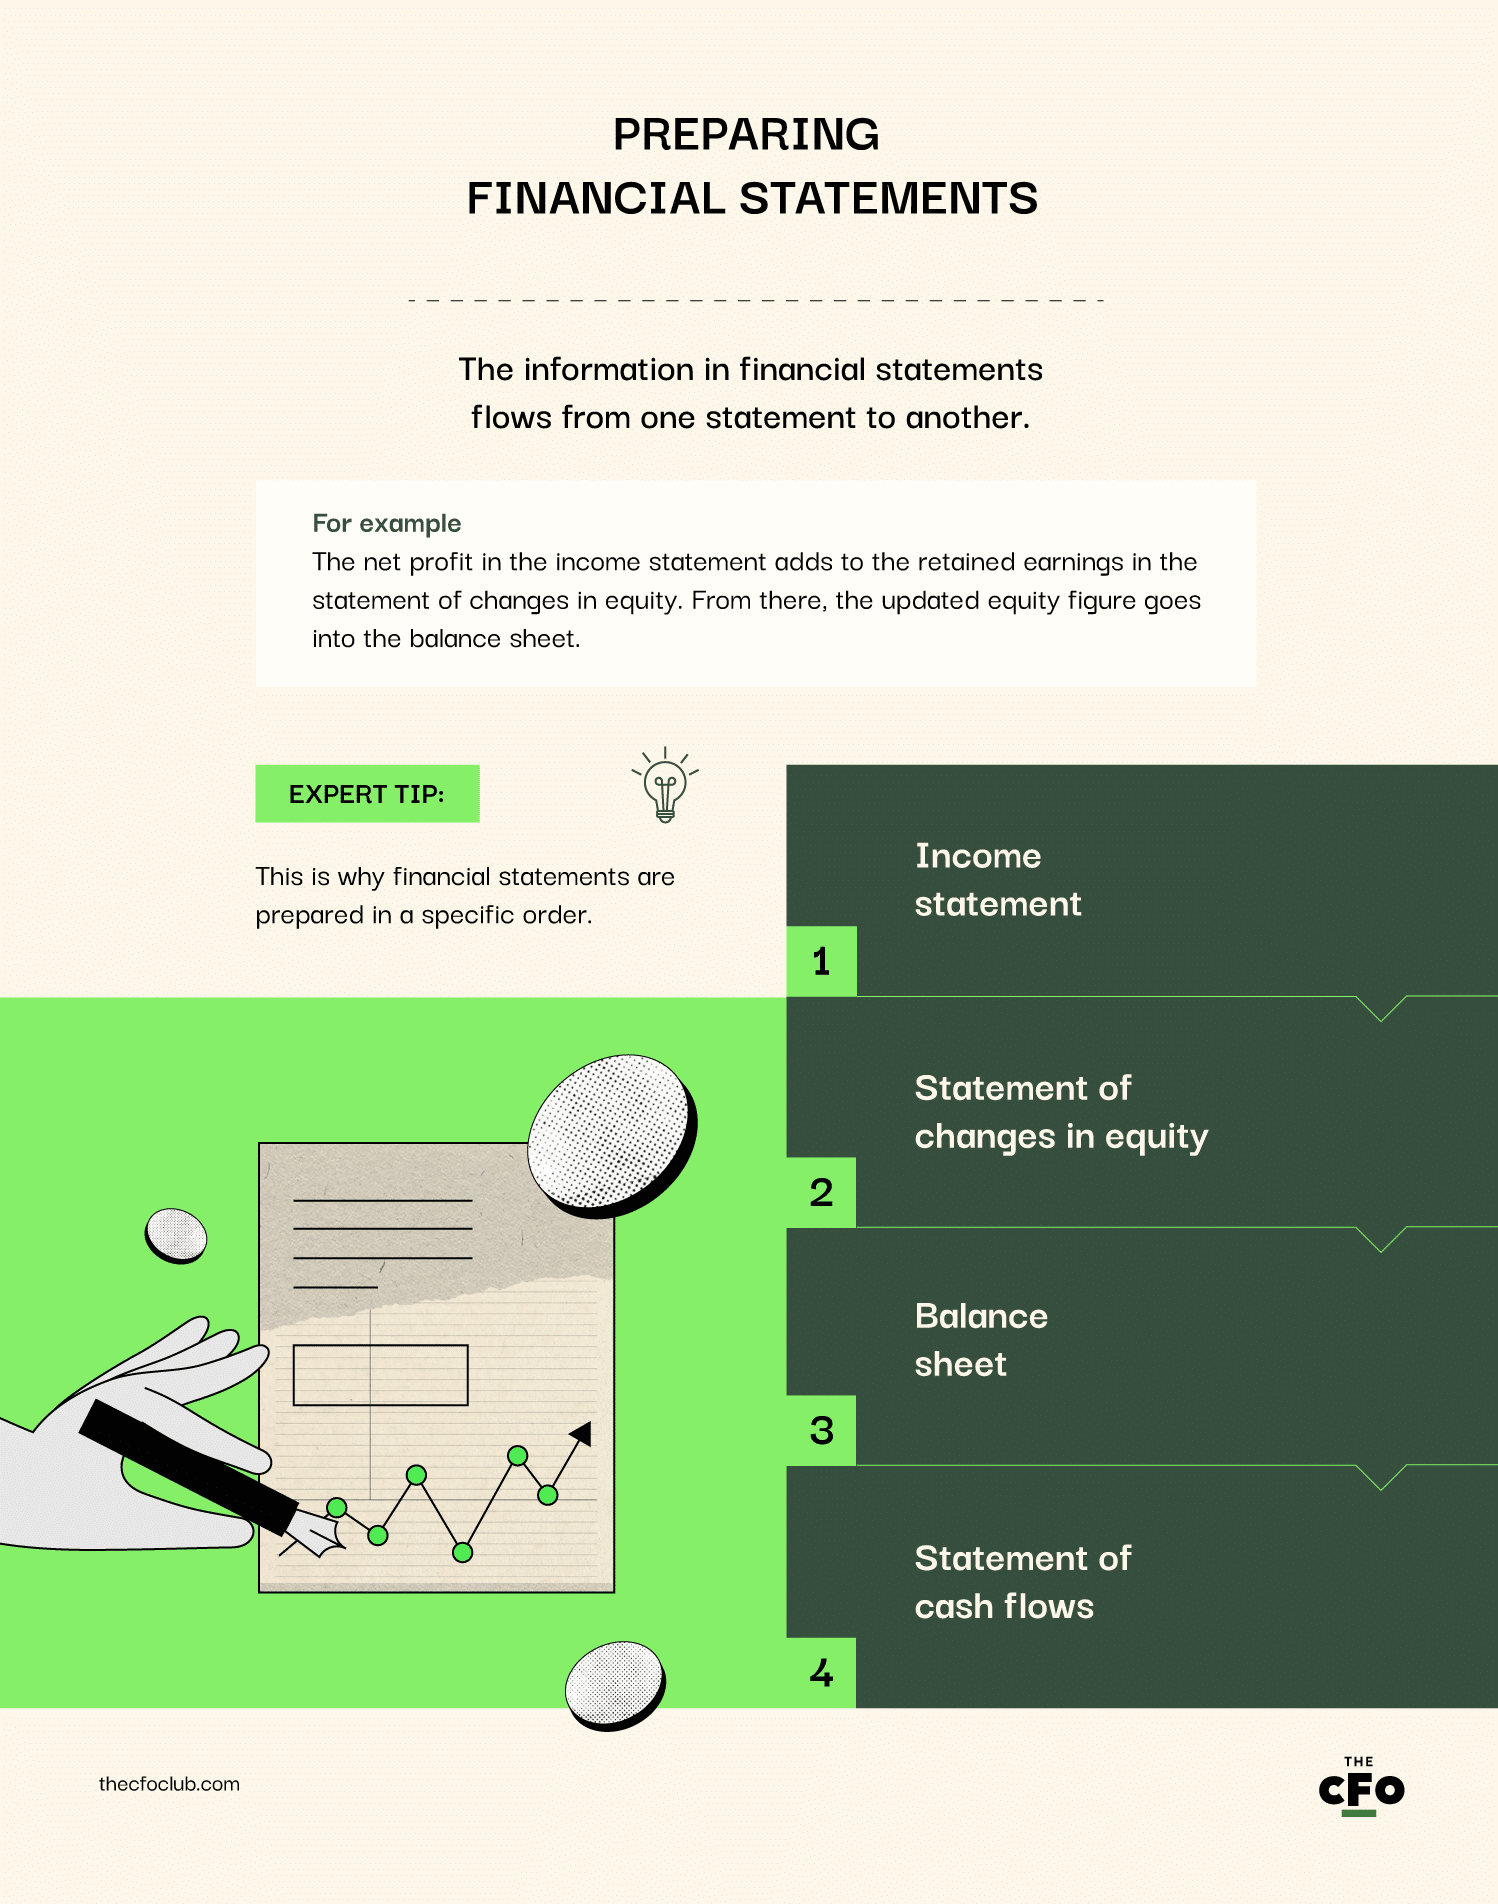
Det finns fyra typer av finansiella rapporter, var och en med ett unikt syfte. Tillsammans bidrar de till att ge en bild av din redovisningsmässiga vinst:
- Resultaträkning: En resultaträkning sammanfattar företagets ekonomiska resultat och visar intäkter, kostnader (inklusive skatter) och vinst under en viss redovisningsperiod.
- Rapport över förändringar i eget kapital: Rapporten över förändringar i eget kapital (SOCE) — även kallad rapport över balanserade vinstmedel eller rapport över ägarnas eget kapital — beskriver hur aktieägarnas eget kapital har förändrats över tid. Det egna kapitalet kan förändras av flera orsaker, till exempel genom tillskott eller uttag av kapital och genom utdelning.
- Balansräkning: Balansräkningen visar vad företaget äger (tillgångar), vad det är skyldigt (skulder) och den andel som innehas av aktieägarna (eget kapital). Den är en ögonblicksbild av företagets ekonomiska situation en viss dag.
- Kassaflödesanalys: Kassaflödesanalysen sammanfattar in- och utbetalningar. Denna rapport är avgörande för nystartade företag eftersom många misslyckas på grund av sin oförmåga att hantera kassaflödet effektivt. Även om du går med vinst kan pengarna ta slut — den vinst som genereras under ett år är inte samma sak som de likvida medel som genereras under ett år.
Dessa dokument ger värdefulla insikter i ett företags ekonomiska ställning för intressenter som investerare, kreditgivare och anställda.
Varför är finansiella rapporter viktiga?
Finansiella rapporter ger standardiserade insikter i företagets ekonomiska resultat, kapitalstruktur och kassaflöde. Intressenter behöver denna information för att:
- Fatta välgrundade beslut: De ekonomiska uppgifterna i finansiella rapporter kan vägleda strategiska beslut. Resultaträkningen visar exempelvis intäktstillväxt och rörelseresultat — två viktiga faktorer att utvärdera om du överväger att avveckla en produktlinje.
- Anskaffa kapital: När du tar in nytt eget kapital eller lånefinansiering kommer långivare och investerare att bedöma din kapitalstruktur, lönsamhet och andra uppgifter i dina finansiella rapporter.
- Jämförande analys: Finansiella rapporter hjälper dig att jämföra företagets resultat med branschens riktmärken, exempelvis hur din bruttomarginal står sig jämfört med konkurrenternas.
- Efterlevnad: För vissa företag, till exempel börsnoterade företag eller privata företag med offentliga skulder, är det obligatoriskt att lämna in finansiella rapporter till tillsynsorgan som SEC.
Upprätta finansiella rapporter
När du upprättar finansiella rapporter har du två alternativ:
- Använd bokföringsprogram för att hantera processen. Dessa system uppdaterar automatiskt de finansiella rapporterna i realtid när du registrerar transaktioner, vilket gör förberedelserna enkla.
- Förbered rapporterna manuellt. Jag förklarar hur du gör detta i nästa avsnitt.
Stora företag upprättar finansiella rapporter i enlighet med GAAP (allmänt accepterade redovisningsprinciper) och IFRS (internationella standarder för finansiell rapportering).
Trots skillnaderna mellan redovisningsstandarderna GAAP och IFRS är syftet med varje finansiell rapport detsamma.
Steg 1: Förbered ett provsaldo
Ett provsaldo är en sammanställning av öppna konton i din bokföring. Så här förbereder du ett:
1. Registrera transaktioner
Registrering av transaktioner är grunden för att förbereda finansiella rapporter. Varje transaktion, inklusive försäljningar, inköp och returer, påverkar dina finansiella rapporter.
Den traditionella metoden var att registrera transaktioner i en journal. Om du använder bokföringsprogram behöver du däremot bara ange transaktionsuppgifterna i systemet, så sköter det resten.
2. Bokför journalposter på underkonton
Därefter bokför du journalposter på underkonton, som registrerar detaljer och ger mer sammanhang än huvudboken. Försäljningstransaktioner bokförs i försäljningsreskontran, kreditförsäljning i kundreskontran och så vidare.
Underkontona sammanställs i fem kategorier i huvudboken: intäkter, kostnader, tillgångar, skulder och eget kapital.
3. Justeringstransaktioner
Innan du stänger dina konton kan du behöva bokföra justeringstransaktioner. De används för intäkter eller kostnader för perioden som ännu inte har redovisats. Här är ett exempel.
Anta att ditt företag lånade ut $20,000 till en väns företag, ABC Corp., den 1 december 2023. Enligt avtalet ska ränta betalas var 12:e månad med en årlig räntesats på 4%.
Den 31 december 2023 upprättade du finansiella rapporter. Du bokförde lånet på $20,000 som en tillgång för ditt företag, men hur är det med den utestående decemberräntan på $66.67 [($20,000 x 4%) / 12]?
Räntan skulle vara en justeringstransaktion:
| Konto | Debet | Kredit |
|---|---|---|
| ABC Corp. upplupna räntefordringar A/C (omsättningstillgång) | $66.67 | - |
| Ränteintäkter A/C | - | $66.67 |
4. Justerat provsaldo
Ett provsaldo kontrollerar den aritmetiska riktigheten i kontona, men upptäcker inte andra fel, till exempel belopp som bokförts på fel konto. Det är här detaljerad avvikelserapportering blir avgörande.
I dubbel bokföring har alla debetposter motsvarande kreditposter med samma belopp. Ett provsaldo kontrollerar om de är lika; om totalsummorna skiljer sig åt bör du kontrollera om det finns aritmetiska fel.
För att skapa ett provsaldo listar och summerar du alla kontosaldon i din bokföring. (Bokföringsprogram kan göra detta automatiskt.)
Steg 2: Förbered resultaträkningen
Vi börjar med att granska Amazons finansiella rapporter som bakgrund, med början i resultaträkningen.
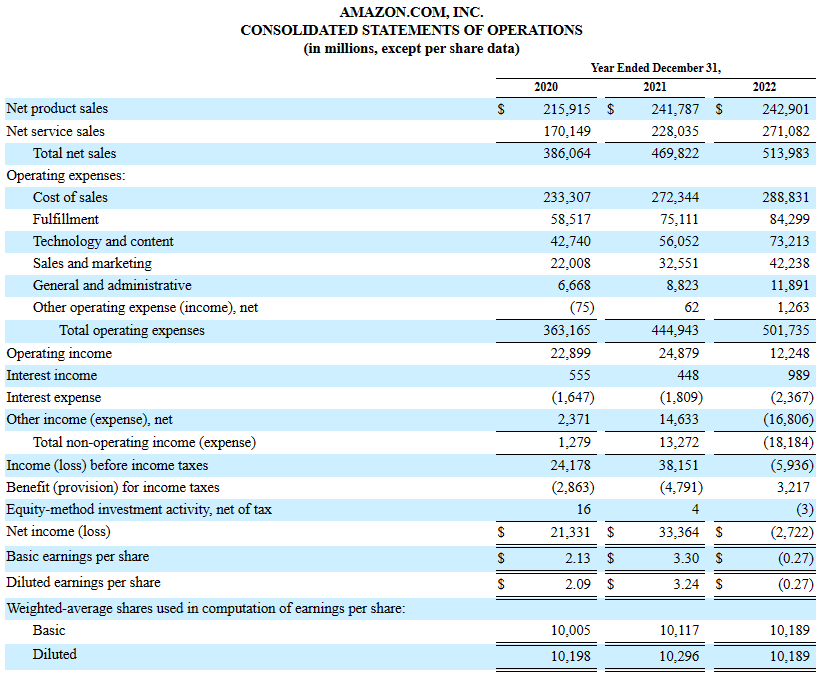
När du förbereder finansiella rapporter manuellt börjar du med resultaträkningen. Ordningen spelar ingen roll när du använder ett bokföringssystem.
Varför? Nettoresultatet längst ned i resultaträkningen läggs till de balanserade vinstmedlen, vilket krävs för att slutföra rapporten över förändringar i eget kapital. Beloppet för eget kapital behövs för att upprätta balansräkningen.
Om du gör detta i fel ordning leder det till att arbetet måste göras om.
1. Börja med intäkterna
Summera all nettoomsättning under perioden. Ta inte med andra typer av intäkter, som hyra eller ränta — det är inte intäkter från försäljning. Om du äger flera företag ska du se till att konsolidera ekonomin först.
2. Dra av kostnaderna
När du har lagt till intäkterna på översta raden:
- För att beräkna bruttovinsten drar du kostnad för försäljning (eller kostnad för sålda varor) från intäkterna.
- För att beräkna rörelseresultatet drar du försäljnings-, allmänna och administrativa kostnader (eller rörelsekostnader) från bruttovinsten.
- För att beräkna resultatet före skatt lägger du till icke-operativa intäkter (som ränta och vinster på finansiella instrument) och drar av icke-operativa förluster.
- För att beräkna nettoresultatet drar du av inkomstskatten.
Steg 3: Upprätta rapporten över förändringar i eget kapital
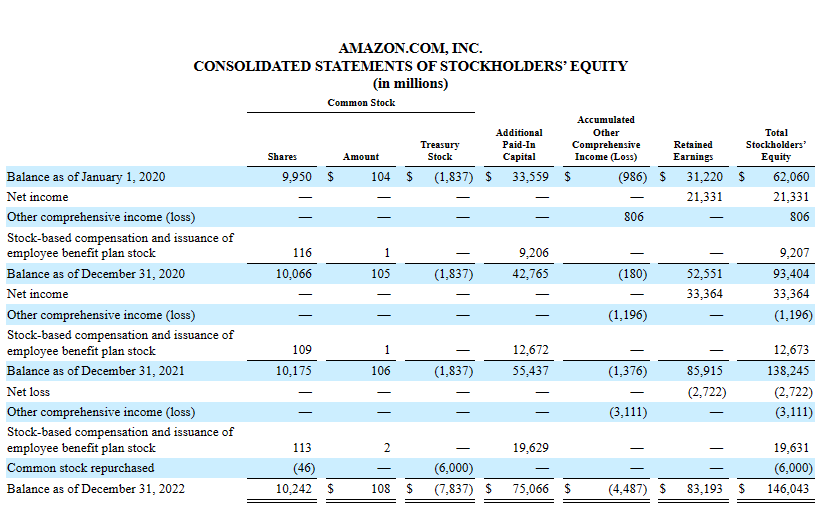
Din rapport över förändringar i eget kapital börjar med det ingående saldot för aktieägarnas eget kapital (summan av stamaktier och preferensaktier) från periodens början (det vill säga förra årets rapport över förändringar i eget kapital).
Gör härifrån följande justeringar:
1. Lägg till balanserade vinstmedel
Balanserade vinstmedel är den del av nettoresultatet som inte har delats ut som utdelning.
Så här beräknar du balanserade vinstmedel:
- Dra av de utdelningar som har betalats ut (debitera dem på kontot för balanserade vinstmedel).
- Lägg till nettoresultatet till de balanserade vinstmedlen (kreditera nettoresultatet eller debitera nettoförlusten).
När du har det utgående saldot för balanserade vinstmedel lägger du till det till det ingående saldot för ägarnas eget kapital.
2. Lägg till/dra av övrigt totalresultat/övriga förluster
Övrigt totalresultat avser orealiserade vinster och förluster som inte syns i resultaträkningen.
Om företaget omvärderar en tillgång och den är värd mindre är det företagets förlust. Förlusten realiseras dock först när företaget säljer tillgången.
Poster som omräkningsjusteringar för utländsk valuta och förändringar i pensionsförpliktelser redovisas här.
3. Redovisa förändringar i kapitalet
Om företaget ger ut nya aktier lägger du till dem här. Om företaget återköper aktier drar du av dem.
4. Beräkna det utgående saldot
Beräkna det utgående saldot för aktieägarnas eget kapital och för in det i balansräkningen.
Steg 4: Upprätta balansräkningen
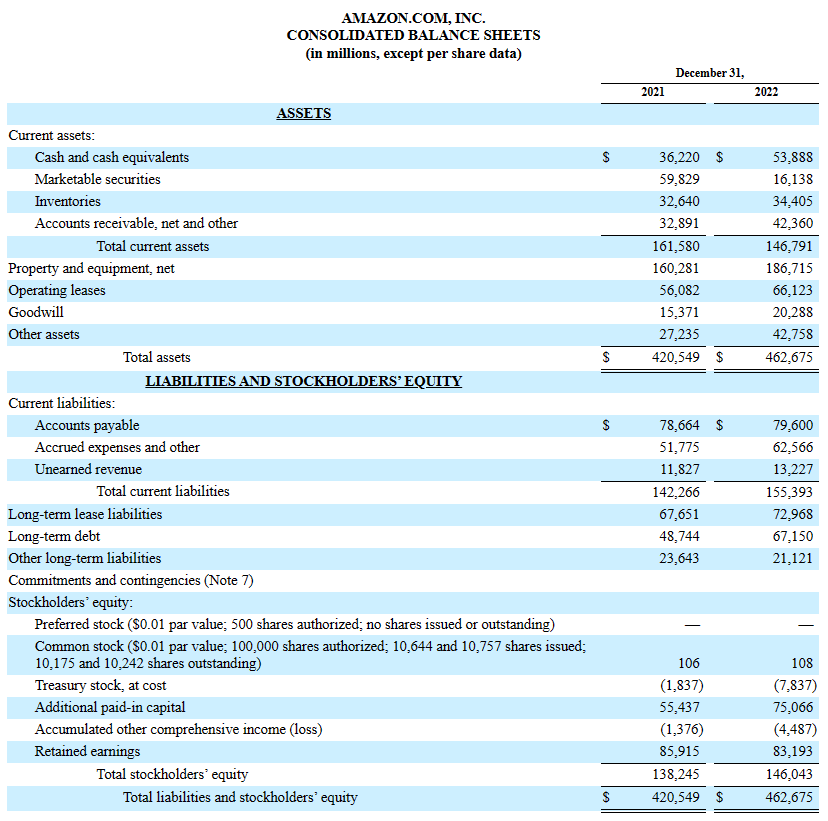
Jag har goda nyheter.
Du behöver inte beräkna de flesta posterna i balansräkningen. I denna rapport listas saldona på dina konton, som du redan bör ha beräknat innan du upprättade din saldobalans.
1. Tillgångar
Tillgångar visas på balansräkningens vänstra sida. Här visas saldon för anläggningstillgångskonton som mark, omsättningskonton som likvida medel och immateriella konton som goodwill.
2. Skulder
Skulder är pengar som företaget är skyldigt. Här visas saldon för kortfristiga skulder som leverantörsskulder och långfristiga skulder som obligationer.
3. Aktieägarnas eget kapital (företagets nettovärde)
Aktieägarnas eget kapital är pengar som tillhör företagets ägare (aktieägare) och preferensaktieägare.
Här är ett mer intuitivt sätt att se på det: Aktieägarnas eget kapital är skillnaden mellan tillgångar (det företaget äger) och skulder (det företaget är skyldigt).
Det här avsnittet innehåller kapitalbeloppet från rapporten över förändringar i eget kapital.
Steg 5: Upprätta kassaflödesanalysen
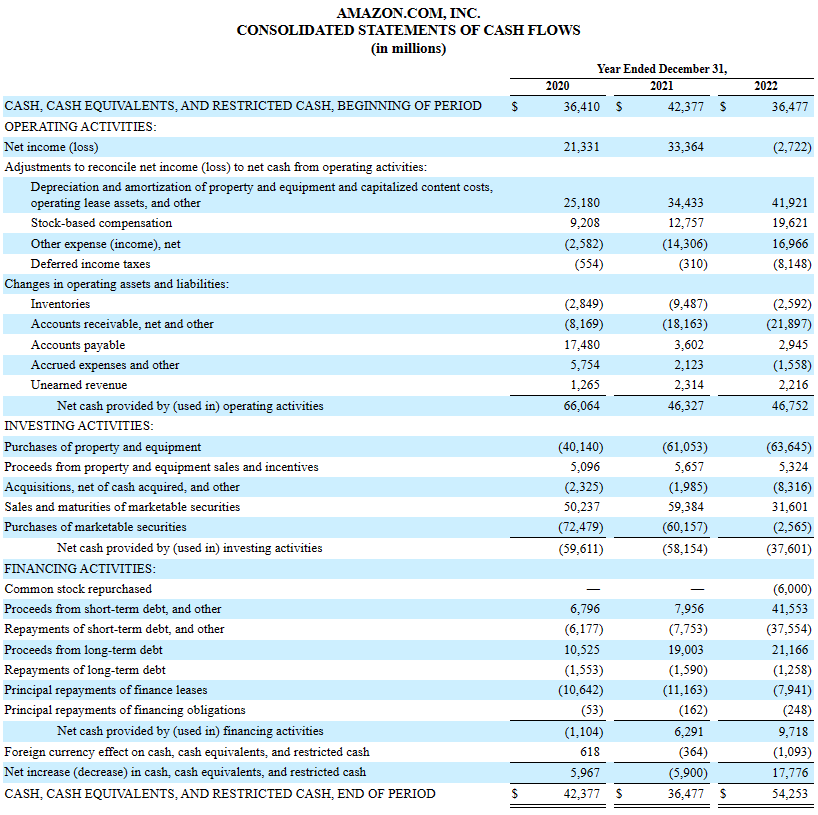
Kassaflödet visar var företagets pengar kommer ifrån och hur de används. Att upprätthålla en sund balans – tillräckligt men inte för mycket – är avgörande.
De flesta nystartade företag har problem med att få slut på pengar. Genom att övervaka kassaflödesanalysen kan du förutse och förbereda dig för problem innan de förvärras.
Hur kassaflödesanalysen upprättas beror på om du använder den direkta eller indirekta metoden.
Båda typerna av kassaflödesanalyser har tre kategorier, som jag förklarar nedan. Om du summerar in- och utflödena från dessa kategorier får du det nettokassainflöde eller nettokassautflöde som uppstod under rapporteringsperioden.
More Articles
1. Kassaflöde från den löpande verksamheten
Kassaflöde från den löpande verksamheten är summan av in- och utflöden från aktiviteter som inbetalningar från gäldenärer, betalningar till fordringsägare och betalda skatter.
Vid upprättande av kassaflödesanalysen enligt den indirekta metoden visas även icke-kassaflödespåverkande poster som avskrivningar och amorteringar här.
2. Kassaflöde från investeringsverksamheten
Kassaflöde från investeringsverksamheten omfattar likvida medel som erhållits från försäljning av värdepapper och likvida medel som betalats för att köpa nya tillgångar som mark och utrustning.
Om du använder den indirekta metoden finns det även ytterligare radposter i det här avsnittet. Du behöver dra av vinster vid försäljning av tillgångar och återföra förluster.
3. Kassaflöde från finansieringsverksamheten
Det här avsnittet omfattar aktiviteter som att anskaffa nytt kapital, betala av skulder och betala utdelningar.
Om du använder den indirekta metoden drar du av finansieringsvinster (som erhållen ränta) och återför finansieringskostnader eller -förluster (som betald ränta).
Slutsatsen
Det kan vara överväldigande att förstå den här informationen utan redovisningskunskaper, så här kommer en sammanfattning:
- Resultaträkningen visar om företaget är lönsamt och vägleder beslut om prissättning, kostnadsstruktur eller avveckling av en produktlinje.
- Rapporten över förändringar i eget kapital informerar intressenter om förändringar i ägandet under perioden och eventuella utbetalningar till ägarna.
- Balansräkningen sammanfattar företagets finansiella ställning. Om du har för stora skulder i en bransch med krympande vinstmarginaler och låg tillväxt kan företaget med tiden förlora sin förmåga att betala skulderna.
- Slutligen visar kassaflödesanalysen hur effektivt du genererar och använder likvida medel. Om företaget inte genererar tillräckligt med likvida medel, hur ska du då betala löner, amorteringar eller leverantörsskulder?
Förstå vad varje finansiell rapport berättar för dig och var informationen kommer ifrån. Bokföringsprogram hanterar uppgifter som att upprätta en provbalans, beräkna nettoresultat och upprätta kassaflödesanalysen.
Redo att utveckla din kompetens som ekonomisk ledare? Prenumerera på vårt nyhetsbrev för expertråd, guider och rekommendationer från ekonomiska ledare som formar teknikbranschen.

