

Så bemästrar du den ekonomiska bokslutsprocessen: En steg-för-steg-guide
Bokslutsprocessen är den serie steg du använder för att slutföra och verifiera företagets ekonomiska redovisning i slutet av varje period, så att allt stämmer innan rapporteringen.
I den här guiden använder jag min erfarenhet för att gå igenom hur bokslutsprocessen fungerar, varför den är viktig och exakt vad du behöver göra för att genomföra ett smidigt och korrekt bokslut, så att du kan undvika stress i sista minuten och fortsätta förbättra processen varje månad.
Vad är bokslutsprocessen?
Bokslutsprocessen är den följd av steg som ett företag genomför i slutet av en rapporteringsperiod för att säkerställa att bokföringen är fullständig och korrekt.

Den omfattar registrering och avstämning av transaktioner, bokföring av justeringar (såsom periodiseringar och avskrivningar) samt upprättande av finansiella rapporter.
När allt har granskats och godkänts är perioden officiellt stängd.
Varför är bokslutsprocessen viktig?
Bokslutsprocessen är avgörande för att säkerställa korrekta ekonomiska data, uppfylla krav från myndigheter och revisorer samt ta fram tydliga och korrekta ekonomiska rapporter för internt bruk och extern rapportering.
Här är en översikt över de ekonomer som deltar i bokslutsprocessen:
- Redovisningsteamet: Ansvarar för verifikationer, avstämningar och upprättande av finansiella rapporter.
- FP&A-teamet: Granskar avvikelser, prognoser och överensstämmelse med budgeten.
- Controllers: Övervakar processen och säkerställer att interna kontroller följs.
- CFO: Granskar och godkänner de slutliga ekonomiska rapporterna för intern och extern rapportering.
Bokslutsprocessen: Vad du behöver stämma av
Avstämning är en viktig del av bokslutsprocessen. För att kunna stämma av behöver du ha rätt dokumentation på plats. Börja med att samla in följande dokument:
- Kontoutdrag och kreditkortsutdrag
- Rapporter från huvudboken
- Fakturor och kvitton (både leverantörs- och kundreskontra)
- Lönerapporter
- Lagerräkningar och värderingsrapporter
- Låne- och leasingutdrag
Här är exempel på konton som du behöver stämma av när du har dokumentationen klar:
- Bankkonton
- Kundfordringar och leverantörsskulder
- Transaktioner mellan koncernbolag
- Lager
- Anläggningstillgångar
- Upplupna kostnader och förutbetalda poster
Så genomför du bokslutsprocessen
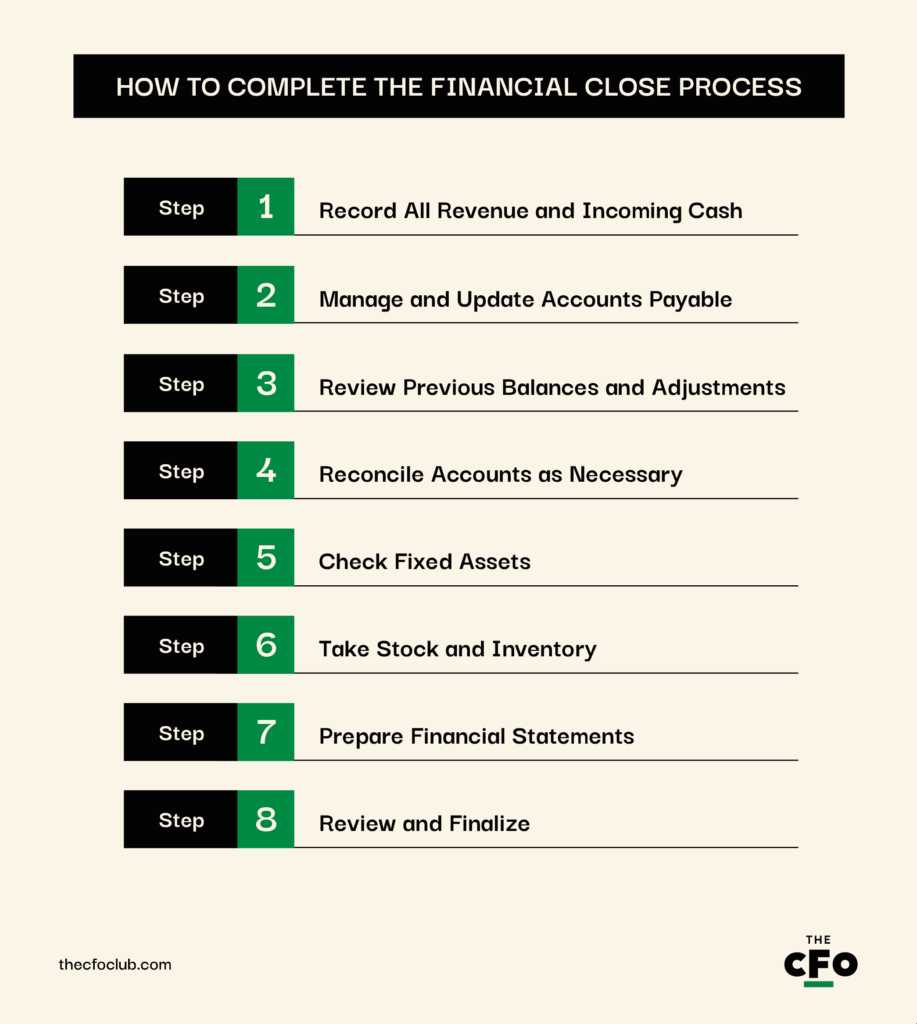
Bokslutsprocessen skiljer sig mellan företag beroende på verksamhetstyp, redovisningsmetoder och policyer.
Nedan går jag igenom en generell bokslutsprocess. Se den som en utgångspunkt för din bokslutsprocess och gör justeringar så att den passar företagets behov.
1. Registrera alla intäkter och inkommande likvida medel
Gå igenom hela redovisningsperioden. Om du till exempel upprättar kvartalsrapporter ska du gå tillbaka till den första dagen i det aktuella kvartalet och verifiera det intjänade eller mottagna beloppet, även om det ännu inte har fakturerats eller satts in på kontot.
Använd sedan riktlinjerna i ASC 606 eller IFRS 16, beroende på vad som är tillämpligt, för att redovisa intäkter. Exempel på intäkter och inkommande likvida medel som ska registreras är:
- Försäljning av produkter eller tjänster (fakturerad och ej fakturerad)
- Förutbetalda intäkter som redovisas under den aktuella perioden
- Förnyelser av abonnemang och användningsbaserade avgifter
- Kunddepositioner och förskottsbetalningar
- Lånebelopp eller inkommande finansiering
- Ränteintäkter eller avkastning på investeringar
- Återbetalningar eller rabatter från leverantörer
2. Hantera och uppdatera leverantörsskulder
Om du dokumenterar varje inköp, tjänst eller återkommande kostnad när den förfaller kan du hoppa över det här steget. Men om du inte gör det behöver du ha fakturor och kvitton:
- Registrera alla räkningar och fakturor i ditt bokföringssystem.
- Periodisera kostnaden för att återspegla skulden för varor eller tjänster som du har tagit emot men ännu inte har fakturerats för.
- Granska vilka fakturor som har betalats och vilka som fortfarande är öppna, så att du inte över- eller underskattar leverantörsskulderna.
3. Granska tidigare saldon och justeringar
Därefter är det dags att föra över saldon och justeringar från tidigare perioder. Detta omfattar förutbetalda kostnader, upplupna skulder, uppskjutna intäkter och amorteringar – poster som bokförs under en period men redovisas under en annan period.
Om ditt företag till exempel betalade el i förskott förra kvartalet måste du kvitta det mot det aktuella kvartalets elräkning och omvandla den tillgången (förutbetald elräkning) till en kostnad (elkostnad).
4. Stäm av konton vid behov
Avstämning innebär att interna bokföringsuppgifter jämförs med externa eller oberoende källor för att bekräfta att de är korrekta. Vid avstämningen måste du leta efter avvikelser, tidsskillnader eller fel och åtgärda dem innan bokslutet slutförs.
Vanliga konton som stäms av under detta steg är:
- Bankkonton: Stäm av likvida medel i GL mot bankutdrag.
- Kundfordringar: Stäm av kundfakturor och betalningar mot kundreskontran.
- Leverantörsskulder: Bekräfta saldon på leverantörskonton och betalningsplaner.
- Kreditkortsutdrag: Använd programvara för avstämning av kreditkort för att matcha företagets kreditkortsdebiteringar mot utgiftsrapporter och GL.
- Förutbetalda och upplupna kostnader: Verifiera saldon mot scheman och fakturor.
- Anläggningstillgångar: Verifiera att registreringarna av tillgångar, avyttringar och avskrivningar är korrekta.
- Mellanhavanden mellan koncernbolag: Säkerställ att transaktioner mellan närstående enheter speglas på båda sidor.
Var uppmärksam på debet och kredit. Alla transaktioner ska ha en motsvarande och lika stor post på båda sidor av huvudboken. Om något inte stämmer – säg att en kostnad bokförs utan en kreditpost på kassa eller leverantörsskulder – skapar det en obalans som leder till ännu större felberäkningar.
Om ditt företag har flera enheter eller dotterbolag behöver du även stämma av transaktioner mellan koncernbolag. Om exempelvis Enhet A bokför en försäljning av varor till Enhet B måste Enhet B bokföra ett inköp till samma värde.
5. Kontrollera anläggningstillgångar
Anläggningstillgångar köps och säljs inte ofta, men de påverkar resultaträkningen och balansräkningen under varje period. De flesta företag äger vanligtvis åtminstone några anläggningstillgångar, till exempel:
- Maskiner och utrustning
- Kontorsmöbler
- Företagsfordon
- Byggnader och förbättringar av hyrda lokaler
- Datorer, servrar och IT-utrustning
- Aktiverade programvaru- eller utvecklingskostnader
Här är vad du bör granska under bokslutsprocessen för den period du redovisar:
- Säkerställ att köpta tillgångar bokförs till ett GAAP-kompatibelt värde.
- Granska avyttringar eller utrangeringar av tillgångar för att kontrollera att tillhörande vinster och förluster har bokförts.
- Kontrollera om avskrivningar har gjorts enligt avskrivningsplanen.
- Kontrollera om investeringsutgifter har felklassificerats som löpande kostnader och vice versa.
6. Inventera lager och tillgångar
Lageravvikelser är vanliga, särskilt för företag med stora eller snabbt omsatta lager. Därför kan en månadsvis inventering – antingen en fullständig fysisk inventering eller en cykelinventering – bidra till att säkerställa att lageruppgifterna i bokföringen är korrekta.
En lagerrevision avslöjar också andra problem, såsom stöld, svinn, felräkningar och inkuranta varor, innan du tvingas skriva bort ett betydande belopp från bokföringen.
Exempel:
Anta att Alina Inc., ett modeföretag inom detaljhandeln, vill granska lagret. Deras redovisningsekonom rekommenderar en cykelinventering av artiklar med hög omsättningshastighet, såsom säsongskläder, accessoarer och bästsäljare. Anledningen? Dessa artiklar löper störst risk att hamna fel, stjälas eller registreras fel på grund av den höga försäljningstakten och frekventa lagerförflyttningarna.
Å andra sidan går det bra att granska långsamt omsatta lager, såsom förra säsongens skor eller returnerade varor, kvartalsvis. De kräver fortfarande regelbunden avstämning, men inte lika ofta.
Varför rekommenderade då Alina Inc.:s redovisningsekonom en lagerrevision, och varför rekommenderade hen två olika metoder baserat på lagertyp?
Eftersom Alina Inc. genom att hoppa över lagerrevisionen riskerar att övervärdera rapporterade tillgångar, överskatta lönsamheten och inte upptäcka produktförluster. Genom att granska lagret och använda olika metoder kan Alina Inc. minimera dessa risker såväl som kostnaderna för revisionen.
7. Upprätta finansiella rapporter
När alla transaktioner har registrerats och kontoavstämningarna är slutförda är det dags att sammanföra hela bokslutet genom de finansiella rapporterna.
Det är här alla dina insatser från de föregående stegen sammanfattas till en tydlig bild av företagets ekonomiska ställning.
Jag tror att de flesta företag använder ekonomiprogram vid det här laget. Jag har använt ett för alla mina företag sedan jag startade mitt första företag på 2010-talet. Om du inte använder något för närvarande är det hög tid att börja. Här är några av mina favoritverktyg för ekonomistyrning:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Programvaran skapar automatiskt en resultaträkning, balansräkning, kassaflödesanalys och rapport över balanserade vinstmedel. Den hjälper också till att konsolidera data från olika dotterbolag, minimerar risken för fel och uppdaterar finansiella rapporter i realtid.
8. Granska och slutför
Granskningar är avgörande för att säkerställa korrekthet, efterlevnad och ansvarsskyldighet innan du officiellt rapporterar några siffror.
Låt redovisningsteamet leda den första granskningen. Under denna granskning kontrollerar redovisningsteamet avvikande poster, verifierar underlag och säkerställer att alla verifikationer och avstämningar är slutförda.
Be sedan controllers, ekonomidirektörer och CFO:n att validera de finansiella rapporterna, ställa ingående frågor och bekräfta att allt överensstämmer med företagets policyer och GAAP/IFRS.
När rapporterna har slutförts blir företagets finansiella rapporter den officiella dokumentationen av verksamhetens resultat för perioden. Resultaträkningen nollställs. Balansräkningen låses. Och dina konton är redo att registrera nya transaktioner inför nästa bokslut.
Checklista för bokslutsprocessen
Här är en checklista med viktiga åtgärder, nödvändiga dokument och ansvariga personer för varje steg i bokslutsprocessen:
När bokslutsprocessen är nödvändig
De flesta företag stänger sina böcker månadsvis, kvartalsvis eller årligen. Alla tre boksluten varierar i omfattning och granskningsnivå:
- Månadsvis: Ett månadsbokslut hjälper dig att hålla koll på kassaflödet, övervaka resultatet och upptäcka fel tidigt. Månadsbokslut är vanligtvis inte alltför omfattande, men tillräckligt noggranna för att stödja taktiskt beslutsfattande.
- Kvartalsvis: Kvartalsbokslut är mer detaljerade. De är mer anpassade till interna rapporteringscykler och investerarnas förväntningar än månadsbokslut.
- Årligen: Årsbokslutet är det mest omfattande och är ofta kopplat till revisioner, skattedeklarationer och extern rapportering. Dessa kräver fullständig dokumentation, avstämningar och godkännanden från olika avdelningar för all finansiell verksamhet och alla transaktioner.
Tiden som krävs för ett bokslut varierar beroende på omfattning och granskningsnivå, så årsbokslut tar längst tid och månadsbokslut går snabbast. Naturligtvis varierar det exakta antalet dagar du behöver för varje bokslut beroende på företagets storlek, system och komplexitet.
De vanligaste misstagen att undvika vid bokslut
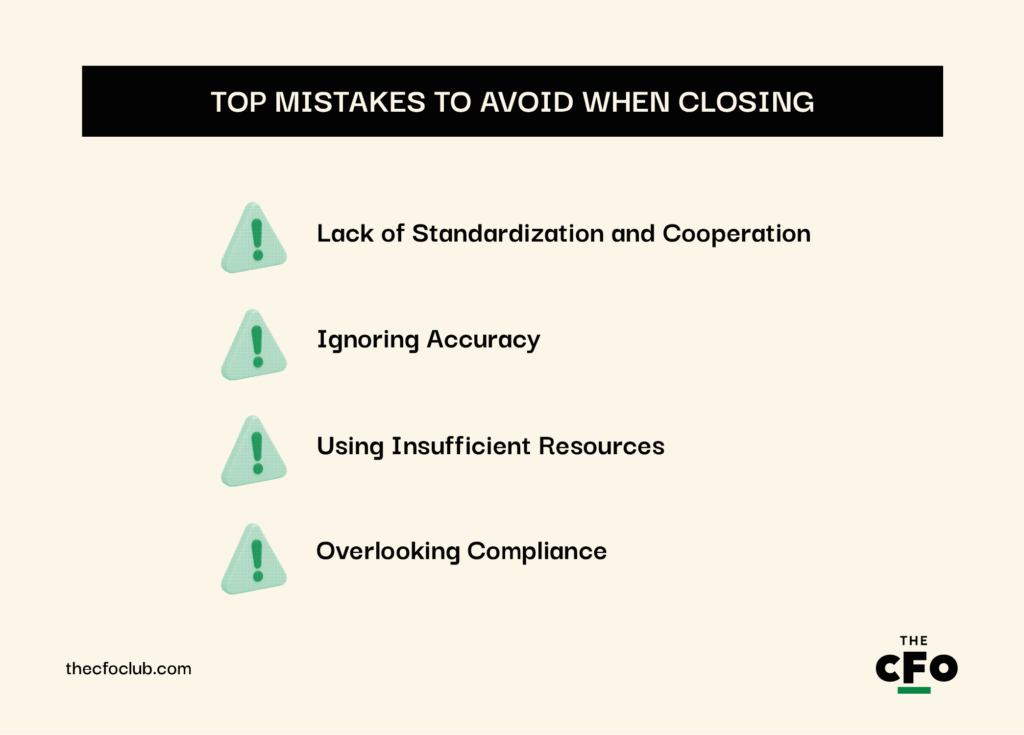
Misstag fördröjer bokslutsprocessen och frustrerar, utifrån vad jag har sett, redovisningsteamet. Här är några av de vanligaste misstagen du bör vara uppmärksam på under bokslutsprocessen:
Brist på standardisering och samarbete
Bokslutet kan snabbt utvecklas till en kaotisk process när ansvarsområdena är otydliga och det råder en generell brist på kommunikation och samarbete mellan teamen.
Avdelningar drar ofta åt olika håll – de använder motstridiga mallar, använder ingen gemensam checklista eller kalender och väntar på varandra utan någon tydligt ansvarig för varje uppgift i processen.
Gör så här för att undvika detta misstag:
- Standardisera bokslutsprocessen med dokumenterade SOP:er
- Använd gemensamma checklistor och en centraliserad bokslutskalender
- Håll regelbundna möten med ekonomi, verksamhet och ledning för att hålla alla uppdaterade
Att bortse från noggrannhet
Snabbhet är bra. Det hjälper dig att göra ett gott intryck och låter dig gå vidare till andra, mer intressanta uppgifter.
Problemet? Att skynda igenom bokföringsposter och avstämningar kan växa till stora rapporteringsfel och regulatoriska problem. Felaktiga uppgifter får dig inte bara att se dålig ut. De utsätter företagets anseende för risk och undergräver förtroendet för era siffror.
Så säkerställer du noggrannheten:
- Prioritera noggrannhet framför snabbhet
- Inför kontrollpunkter under hela processen
- Använd automatiseringsverktyg för att minska fel vid manuell registrering
- Utbilda teamet i att upptäcka och eskalera avvikelser tidigt
Att använda otillräckliga resurser
Ett litet team och föråldrad äldre programvara skapar flaskhalsar i bokslutsprocessen. Det är lätt att se hur för få medarbetare, för mycket manuellt arbete och otillräcklig automatisering kan leda till förseningar och utbrändhet.
Du kan inte förvänta dig ett snabbt och effektivt bokslut med lågpresterande resurser. Utrusta teamet med följande för att undvika detta problem:
- Se till att redovisningsteamet är tillräckligt bemannat och välutbildat
- Avlasta teamet från repetitivt arbete så att det kan fokusera på granskning och analys under bokslutet
- Investera i programvara för automatisering av finansiell rapportering för att effektivisera bokslutsuppgifter och andra manuella uppgifter
More Articles
Att förbise efterlevnad
De flesta tänker på efterlevnad ur ett juridiskt perspektiv, men bristande efterlevnad skadar också din trovärdighet, och därför bör du aldrig förbise efterlevnaden.
Missade skatteinlämningsdeadlines, felaktig rapportering av ekonomiska uppgifter eller underlåtenhet att uppfylla regulatoriska krav leder till sanktioner, revisioner och förlorat anseende.
Så säkerställer du att du alltid följer reglerna:
- Håll dig uppdaterad om relevanta regelverk (GAAP, IFRS, SOX osv.)
- Bygg in kontrollpunkter för efterlevnad i din bokslutsprocess
- Använd programvara med revisionsspår och inbyggda kontroller
- Involvera juridik- eller revisionsteam när det behövs
Ytterligare bästa praxis för ekonomiskt bokslut
Här är ytterligare några bästa praxis som kan påskynda din bokslutsprocess:
- Fokusera på effektivitet: De pengar du lägger på bokslutet står i direkt proportion till den tid du lägger på det. Ju längre processen drar ut på tiden, desto mer kommer den att kosta dig. För att säkerställa att du kan slutföra bokslutet snabbt i slutet av månaden bör du eliminera överflödiga moment i processen, automatisera uppgifter med lågt värde och minska beroenden mellan avdelningar.
- Effektivisera dataåtkomsten: Förseningar är oundvikliga när dina team måste leta igenom e-postmeddelanden, kalkylblad, affärsenheter och äldre system efter data. Använd integrerade verktyg eller ERP-system för att centralisera data så att alla intressenter har säker dataåtkomst i realtid. Detta påskyndar processen och minimerar riskerna för bristande dataintegritet.
- Skapa standardiserade rutiner: En dokumenterad bokslutsprocess är inte förhandlingsbar. Definiera tydliga arbetsflöden, utse ansvariga för varje steg och fastställ tidsplaner utifrån dina rapporteringsdeadlines. Standardiserade rutiner säkerställer konsekvens mellan perioder, förbättrar ansvarsskyldigheten och gör det enklare att utbilda nyanställda när teammedlemmar byts ut.
Bli bättre vid varje bokslut
Bokslutet är en rörig process om du inte proaktivt effektiviserar den. Varje månad är en möjlighet att förbättra arbetssättet. Identifiera vad som gjorde dig långsammare förra månaden, vilka fel du gjorde och vilka verktyg eller processer som kan undanröja friktion i ditt arbete. Och kom ihåg – oavsett om du försöker förkorta bokslutscykeln, eliminera tidskrävande manuella processer eller stärka interna kontroller – så ackumuleras framstegen.
Letar du efter fler guider för att utveckla din karriär inom ekonomi? Prenumerera på vårt kostnadsfria nyhetsbrev för expertråd, guider och insikter från ekonomiledare som formar teknikbranschen.


