

Så beräknar du formeln för rörelsekapital
Många företag ser bra ut på papperet men har svårt att täcka de löpande utgifterna bakom kulisserna. Oftare än inte beror detta dilemma vanligtvis på ett begränsat rörelsekapital. Lösningen? Lär dig formeln för rörelsekapital och hur du kan använda den för att hålla ditt företag likvidt.
Som ekonomichef har jag sett hur rörelsekapital antingen kan få ett företag att blomstra eller gå under. I den här guiden går jag igenom formeln för rörelsekapital och delar praktiska exempel som ekonomer som du kan använda för att undvika ett företag med ansträngd likviditet.
Vad är rörelsekapital?
Rörelsekapital är det du har kvar efter att du dragit av företagets kortfristiga skulder från dess omsättningstillgångar. Företagets rörelsekapital, även kallat netto rörelsekapital (NWC), visar om det har tillräcklig likviditet för att bekvämt kunna betala kommande räkningar.

Genom att känna till ditt rörelsekapital kan du vidta nödvändiga åtgärder för att upprätthålla en sund ekonomi eller lösa pågående kassaflödesproblem i den dagliga verksamheten.
Formeln för rörelsekapital (+ vad som ingår)
Här är den vanligaste formeln som företag använder för att beräkna mängden rörelsekapital:
Rörelsekapital = Omsättningstillgångar - Kortfristiga skulder
Men en formel hjälper inte särskilt mycket om du inte är säker på vilka dina tillgångar eller skulder är. Låt oss titta närmare på vad vart och ett av dessa formelelement innebär.
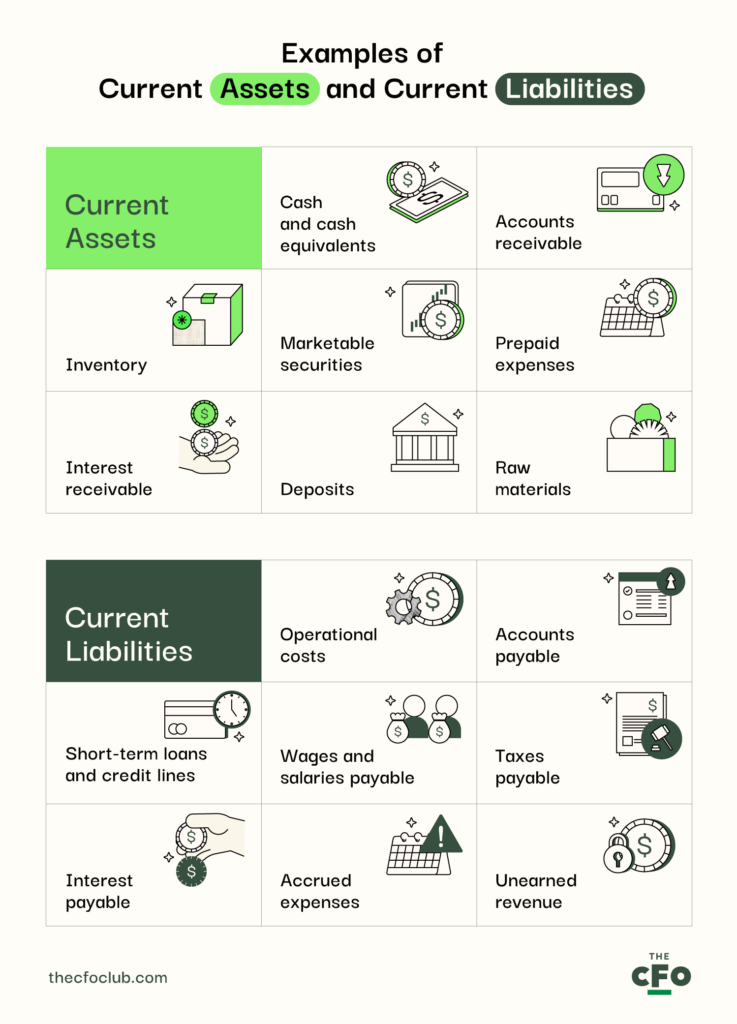
- Omsättningstillgångar: Sådant som företaget äger och som snabbt kan omvandlas till kontanter eller förbrukas inom ett år. Exempelvis kundfordringar och lager.
- Kortfristiga skulder: Skulder och utgifter som företaget behöver betala inom ett år, till exempel kortfristiga lån (en av fördelarna med programvara för låneupplägg är att den kan hjälpa dig att hålla koll på detta), löner och skatter.
Grafiken nedan innehåller fler exempel på omsättningstillgångar och kortfristiga skulder för att hjälpa dig att beräkna mer exakt.
Så använder du formeln för rörelsekapital
Formeln för rörelsekapital är en bra början, men hur använder man den egentligen? Låt oss börja med ett exempel:
Anta att du är ekonomichef på ett tillverkningsföretag som vill säkra ett företagslån. Banken vill känna till ditt rörelsekapital för att bekräfta dina likvida tillgångar och din förmåga att betala tillbaka lånet. Under det senaste kvartalet registrerade du följande siffror:
| Omsättningstillgångar | Belopp |
| Kontanter | $230,000 |
| Kundfordringar | $165,000 |
| Färdigvaror | $110,000 |
| Totalt: | $505,000 |
| Kortfristiga skulder | Belopp |
| Löner och ersättningar | $165,000 |
| Leverantörsskulder | $100,000 |
| Kortfristiga lån | $50,000 |
| Totalt: | $315,000 |
Med dessa siffror skulle du använda formeln för rörelsekapital genom att subtrahera dina totala kortfristiga skulder från dina totala omsättningstillgångar.
$505,000 − $315,000 = $190,000
Genom att visa att ditt företag är tillräckligt likvidt – med $190,000 i rörelsekapital som enkelt kan hantera den dagliga verksamheten och stödja återbetalningen av lånet – är det troligt att långivaren ger dig en chans.
Eller föreställ dig att du sköter redovisningen för ett företag som utvecklar redigeringsprogram och som ett större medievarumärke vill köpa. För att stärka sitt beslut vill de veta att dina räkenskaper, inklusive finansiella nyckeltal som rörelsekapital, är i ordning. Under det senaste året visar dina finansiella rapporter följande siffror:
| Omsättningstillgångar | Belopp |
| Kontanter | $320,000 |
| Kundfordringar | $210,000 |
| Kortfristiga investeringar | $150,000 |
| Totalt: | $680,000 |
| Kortfristiga skulder | Belopp |
| Leverantörsskulder | $140,000 |
| Förutbetalda intäkter | $120,000 |
| Driftskostnader (förfaller snart) | $90,000 |
| Totalt: | $350,000 |
Med hjälp av formeln blir ditt rörelsekapital:
$680,000 − $350,000 = $330,000
Företagets rörelsekapital på $330,000 visar på god likviditet och bevisar för den potentiella köparen att företaget kan täcka kortfristiga förpliktelser och upprätthålla finansiell stabilitet. Denna situation gör företaget till ett förvärv med låg risk, vilket ökar chanserna för en framgångsrik affär.
Andra typer av formler för rörelsekapital
Den standardiserade formeln för rörelsekapital är bara en typ av beräkning av rörelsekapital. Det finns även andra metoder som du bör känna till, beroende på din affärsmodell och dina behov.
Rörelsekapitalkvoten
Precis som formeln för rörelsekapital är rörelsekapitalkvoten ett mått på företagets ekonomiska hälsa. Den visar företagets förmåga att betala kortfristiga skulder med företagets kortfristiga likviditet.
Den kallas även likviditetsgrad och beräknas genom att företagets omsättningstillgångar divideras med dess kortfristiga skulder.
Rörelsekapitalkvot = Omsättningstillgångar ÷ Kortfristiga skulder
En rörelsekapitalkvot över 1 är bra, eftersom det innebär att du har mer än tillräckligt med omsättningstillgångar i förhållande till skulderna (det vill säga positivt rörelsekapital). Om din likviditetsgrad däremot sjunker under 1 (negativt rörelsekapital) är det en varningssignal som visar att företaget kan få svårt att täcka kortfristiga skulder och ekonomiska förpliktelser.
Rörelsekapitalcykeln
Rörelsekapitalcykeln är den tid det tar för företaget att omvandla sina omsättningstillgångar till tillräckligt med kontanter för den löpande verksamheten.
Rörelsekapitalcykel = Lagerdagar + Kundfordringsdagar − Leverantörsskuldsdagar
Den kallas även verksamhetscykeln och delas upp i tre steg:
- Lageromsättning: Hur lång tid det tar för dig att sälja lagret.
- Indrivning av kundfordringar: Hur lång tid det tar att få in betalningar från kunder.
- Betalning av leverantörsskulder: Hur lång tid det tar att betala leverantörer för varor och tjänster.
En kort rörelsekapitalcykel är ett mått som visar att företaget snabbt kan omvandla sina resurser till kontanter. En lång cykel är däremot vanligtvis ett tecken på ineffektiv verksamhet.
3 misstag att undvika vid beräkning av rörelsekapital
Att utnyttja rörelsekapital handlar om mer än att bara känna till formeln och vad som ingår i den – du måste också se upp för följande fallgropar vid beräkningen:
- Att inte ta hänsyn till säsongsvariationer: Om du inte tar hänsyn till säsongsvariationer i kassaflödet när du beräknar rörelsekapitalet kan siffran du får ge en missvisande bild av likviditeten. Analysera alltid trender, inte bara enstaka ögonblicksbilder.
- Att överskatta kundfordringar: Att registrera förfallna eller obetalda fakturor som garanterade kontanter kan överdriva ditt rörelsekapital. Fokusera på realistiska inbetalningar, inte bara utestående betalningar.
- Att ignorera kortfristiga skulders förfallodagar: När du utesluter kommande lånebetalningar från rörelsekapitalets ekvation ger du en skev bild av situationen. Ta alltid hänsyn till nära förestående förpliktelser när du bedömer företagets tillgängliga medel.
Så upprätthåller och förbättrar du ditt rörelsekapital
Om ditt rörelsekapital inte är där du vill att det ska vara behöver du inte få panik. Följande strategier hjälper dig att vända utvecklingen på nolltid.
1. Minska antalet dagar för kundfordringar
Ju tidigare du får in betalningarna, desto mer kontanter har du för att täcka kostnader och investera i tillväxt.
Anta att du för närvarande ger kunderna 60 dagar att betala fakturor. Överväg att korta betalningsvillkoret till 30 dagar genom att erbjuda rabatter vid tidig betalning, tillämpa strängare kreditvillkor eller automatisera påminnelser. När detta är gjort får du in betalningarna snabbare och kan omedelbart använda dem till att betala leverantörer, finansiera verksamheten och expandera företaget.
2. Förbättra lagerhanteringen
Överlager binder upp ditt kapital, medan för små lager kan leda till olägliga lagerbristsituationer. Att hitta rätt balans är det bästa sättet att säkerställa en sund lageromsättning.
Om du till exempel har för stora lager av smarttelefoner i en elektronikbutik binder du upp kapital som skulle kunna användas på annat håll. Samtidigt kan ett otillräckligt lager av dessa telefoner innebära att du förlorar försäljning till konkurrenter under perioder med hög efterfrågan.
Hantera ditt lager mer effektivt genom att analysera tidigare försäljning och prognostisera efterfrågan för att optimera dina inköp och lagernivåer.
3. Optimera dina leverantörsskulder
Om du betalar leverantörer och fordringsägare för snabbt tömmer du kassan. Samtidigt kan alltför sena betalningar leda till avgifter och skada relationerna. Mitt bästa råd? Gör en kostnadsnyttoanalys och agera därefter. En av fördelarna med programvara för leverantörsskulder är dessutom att den kan hjälpa dig att hantera kassaflödet och fatta beslut kring detta.
Föreställ dig att du har en leverantör som ger dig upp till 30 dagar på dig att betala, men som också erbjuder 2 % rabatt vid tidig betalning. Väg besparingen mot fördelarna med att ha kapitalet tillgängligt och välj det mest effektiva alternativet.
Om det belastar din likviditet att betala en leverantör i tid kan det vara klokare att vänta till förfallodagen och avstå från eventuell rabatt vid tidig betalning.
Fördelar och begränsningar med rörelsekapital
Rörelsekapital är ett av de viktigaste finansiella nyckeltalen och en viktig drivkraft för företagets stabilitet och tillväxt. Men det har också begränsningar. Läs vidare så går jag igenom både fördelarna och nackdelarna med rörelsekapital, så att du kan maximera det.
Fördelar med rörelsekapital
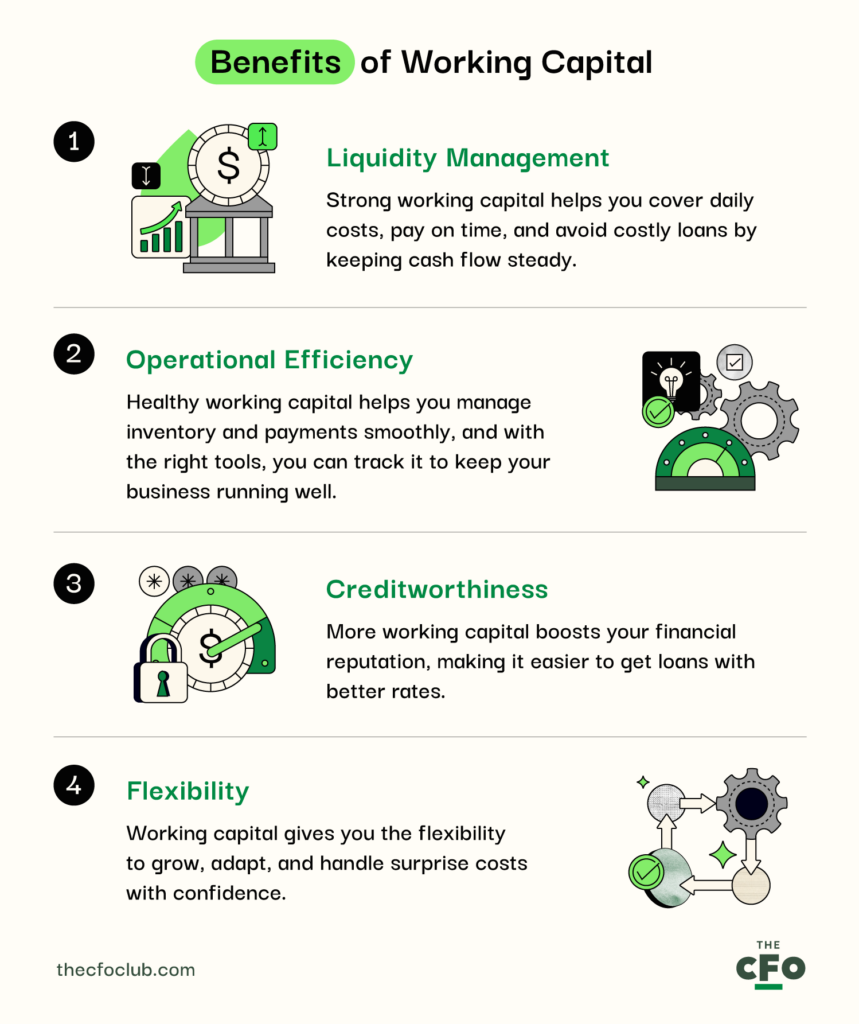
Här följer en djupare genomgång av fördelarna som anges i grafiken ovan:
- Likviditetshantering: Ett starkt rörelsekapital ger dig den likviditet som krävs för att täcka kortfristiga åtaganden utan att ständigt behöva oroa dig för kassaflödet. Det hjälper dig att betala leverantörer i tid, hantera löneutbetalningar effektivt och enkelt täcka de dagliga utgifterna. Du slipper också de förödande lånen och lån med höga räntor som kännetecknar företag med kassaflödesproblem.
- Operativ effektivitet: En sund rörelsekapitalbalans gör det möjligt för dig att optimera lagret, hantera leverantörsbetalningar strategiskt och hålla verksamheten igång med minimala störningar. Med rätt verktyg för finansiell analys kan du dessutom följa detta och andra nyckeltal, så att du hittar den optimala balansen mellan ett optimalt lager och stark likviditet.
- Kreditvärdighet: Ju större ditt rörelsekapital är, desto bättre blir ditt finansiella anseende. Det innebär att banker och andra långivare ser dig som en låntagare med låg risk, vilket gör det enklare att få finansiering till förmånliga räntor.
- Flexibilitet: Rörelsekapital ger dig den finansiella flexibilitet som krävs för att fatta strategiska och framåtblickande beslut som annars inte skulle vara möjliga. Det håller företaget smidigt, anpassningsbart och redo för tillväxt. Om du till exempel behöver anställa mer personal under en hektisk period kan du göra det med trygghet, eftersom du vet att du har kapitalet som krävs för löneutbetalningarna. Och om oväntade utgifter uppstår, till exempel för reparationer av utrustning, kan du hantera dem utan problem.
Begränsningar med rörelsekapitalformeln
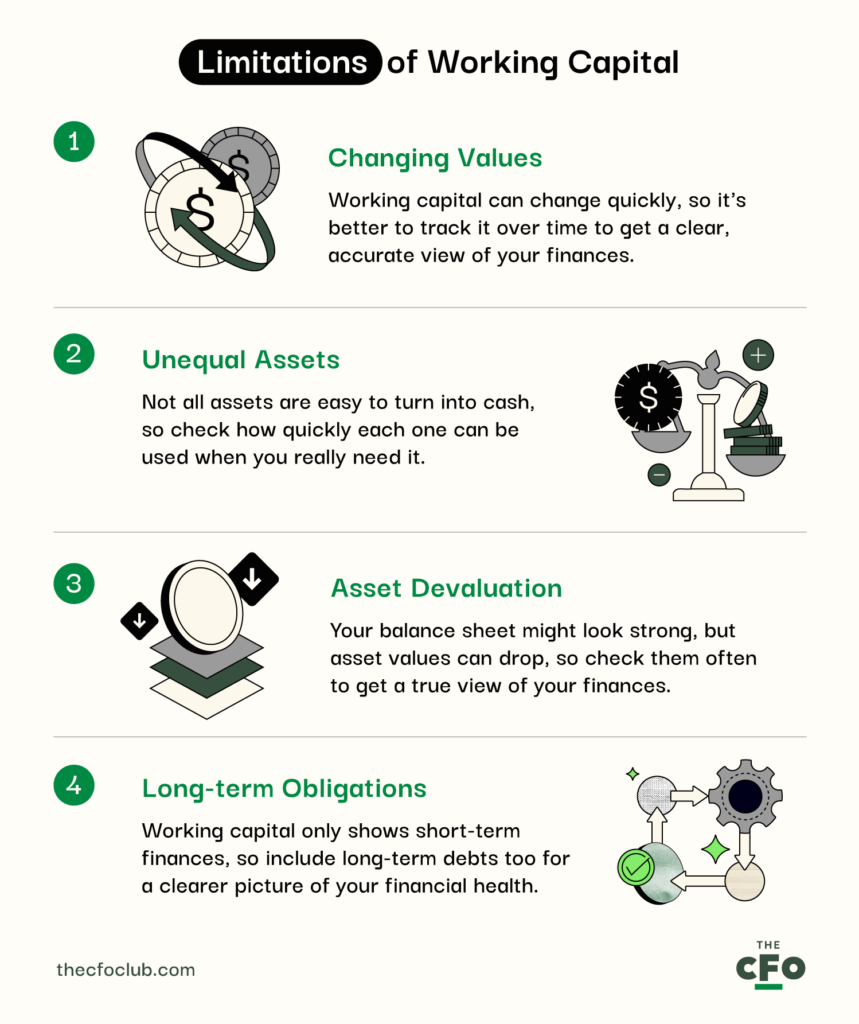
Rörelsekapitalformeln är användbar, men den är inte helt felfri. Ett högt rörelsekapital indikerar inte alltid finansiell hälsa, precis som ett lågt värde inte nödvändigtvis är ett tecken på ekonomiska problem. Här är specifikt några anledningar till att nyckeltalet kan vara missvisande:
- Föränderliga värden: Rörelsekapital visar tillståndet för din ekonomi vid ett enda tillfälle, men verksamhetens förutsättningar förändras ständigt. En stor kundbetalning kan förbättra dina siffror idag, medan en kommande leverantörsfaktura snabbt kan vända utvecklingen. Kassaflödesvariationer, säsongstrender och oväntade utgifter påverkar alltså alla din ekonomi. Få en rättvisande bild genom att analysera ditt rörelsekapital över tid i stället för att förlita dig på en enda, potentiellt missvisande beräkning.
- Olikvärdiga tillgångar: Formeln för rörelsekapital behandlar alla omsättningstillgångar som likvärdiga – lager, kundfordringar, likvida medel och så vidare – trots att du inte kan omvandla dem alla till kontanter lika enkelt som de andra. Exempelvis kan trögrörligt lager eller sena betalningar göra att du desperat måste hitta finansiering vid kritiska tidpunkter. För att se hur likvida dina tillgångar verkligen är behöver du se bortom siffrorna och granska det faktiska sammanhanget bakom var och en. Frågorna på miljon dollar är: Hur snabbt kan jag omvandla den här tillgången till kontanter? Och kan jag verkligen lita på den som en del av mitt ekonomiska skyddsnät?
- Värdeminskning på tillgångar: Din balansräkning kan visa en stark rörelsekapitalposition, men tillgångar som lager eller vissa valutor kan förlora i värde på grund av marknadsförändringar, inkurans eller rabatter. Bedöm regelbundet dina tillgångars faktiska värde för att undvika missvisande slutsatser, som att tro att din ekonomiska hälsa är bättre än den faktiskt är.
- Långsiktiga förpliktelser: Rörelsekapital fokuserar på kortfristiga tillgångar, skulder och förpliktelser – samtidigt som långsiktiga ekonomiska åtaganden ignoreras. Detta ofullständiga perspektiv kan ge en falsk känsla av trygghet, särskilt om du har betydande långfristiga skulder eller framtida ekonomiska åtaganden som beräkningen inte omfattar. Ta alltid hänsyn till dina långfristiga betalningsförpliktelser när du analyserar den ekonomiska hälsan för att få en mer heltäckande bild.
3 sätt att effektivisera ditt rörelsekapital ytterligare
Rörelsekapital behöver inte vara en utmaning. Här är några fler sätt att förbättra effektiviteten i din rörelsekapitalhantering.
Arbeta med finansiell modellering
Optimera ditt rörelsekapital genom finansiell modellering. Denna process innebär att du skapar en detaljerad bild av företagets ekonomiska situation via kalkylblad, Excel eller specialiserad programvara och följer vart dina pengar verkligen tar vägen.
More Articles
Automatisera bokföringsprocessen
Att automatisera ekonomihanteringen, inklusive optimering av rörelsekapitalet, är en central passion för både mig och mitt team, och hela den här webbplatsen är ett bevis på vårt engagemang. Anledningen är enkel: teknik gör allt enklare. Och även om mänsklig medverkan och vägledning fortfarande är avgörande gör rätt verktyg hela skillnaden när det gäller att bearbeta siffror.
Bokföringsprogram förenklar bokföringen, prognosverktyg ger tydliga insikter i framtida kassaflöden och budgetappar stöder effektiv resursfördelning. Resultatet? God planering, optimala utgifter, betalningar i tid och stora besparingar – särskilt om du använder verktyg som enkelt kan integreras med varandra.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Använd en företagskredit på ett klokt sätt
En kreditlina är mycket användbar när du har lite eller inget rörelsekapital. Men nyckeln till framgångsrik lånefinansiering är strategisk användning – endast när det behövs och med en tydlig återbetalningsplan. Med lånade medel kan du snabbt täcka kortsiktiga underskott och hålla företaget flytande tills kassaflödet förbättras.
Och nu?
Slutsatsen: formeln för rörelsekapital och de andra strategierna som jag har delat här har fungerat fantastiskt för mig överallt där jag har arbetat, och jag är säker på att de kommer att göra detsamma för dig.
Men ekonomihantering är en pågående process. Så om du vill fortsätta lära dig och utvecklas genom expertinsikter från ekonomiproffs som du och jag, prenumerera på vårt kostnadsfria nyhetsbrev redan i dag.


