Çift taraflı muhasebe, borç ve alacak sistemini kullanarak ticari işlemleri doğru şekilde yönetmenizi sağlar. Çoğu muhasebe yazılımı (ister KOBİ'ler ister büyük işletmeler için olsun) bu süreçleri yönetmenize yardımcı olsa da çift taraflı muhasebe işlemlerinin nasıl işlediğini anlamak yine de önemlidir.
Bilgilerinizi tazeliyor ya da en baştan öğreniyor olun, finansal kayıtları güvenle yönetmek için gereken bilgiyle (ve muhtemelen araçlarla) bu yazıdan ayrılacağınızdan eminim.
Çift taraflı muhasebe nedir?
Çift taraflı muhasebe, ticari işlemlerin iki hesap arasında — bir “eylem hesabı” ve bir “tepki hesabı” arasında — alacaklandırıldığı ve borçlandırıldığı sistemdir.
Herhangi bir çift taraflı yevmiye kaydında bir tutar borçlandırılır ve farklı bir hesaptaki eşit (ve karşıt) bir alacak tutarıyla gösterilmelidir.
- Borç kayıtları, varlık ve gider hesaplarının bakiyesini artırırken borç, gelir ve özkaynak hesaplarının bakiyesini azaltır.
- Alacak kayıtları bu hesapların her biri üzerinde bunun tersi etkiyi yaratır.
Bu yöntem, kontrol ve denge mekanizmalarını etkili biçimde korurken finansal kaynakların ticari faaliyetler boyunca nasıl dağıtıldığını açıkça gösterir.
Bunun gibi muhasebe sistemlerinde uzmanlaşmak için CPA olmanız gerekmez; muhasebe yazılımı süreci basitleştirir.
Tek taraflı ve Çift Taraflı Muhasebe
Tek taraflı muhasebe, ticari giderleri belgelemenin en temel yoludur. Bu muhasebe yönteminde satın alımlar ve gelir kaynakları, tıpkı bir çek defterinde olduğu gibi, tek bir basit listede birleştirilir.
Öte yandan çift taraflı muhasebe, bir işlemin her iki tarafını — tabiri caizse giriş ve çıkışları — dikkate alır. Örneğin işletmeniz için yeni bir bilgisayar satın alırsanız, “ödenecek hesaplar” gibi ticari satın alımları gerçekleştirmek için kullanılan bir hesap borçlandırılır ve “ekipman” gibi varlıklarla ilişkili bir hesap alacaklandırılır. Bu, işletme kaynaklarının bir varlık satın almak için kullanıldığını (bu durumda bir bilgisayar) gösterir.
Tek taraflı bir sistemde yalnızca bir kalem olur: bilgisayarın maliyeti.
Kim, Hangi Durum İçin En Uygun?
Tek taraflı muhasebe, sınırlı sayıda çalışanı olan çok küçük işletmeler için uygun olabilir; çünkü gelir ve harcamaları belgelemenin basit bir yoludur. Ancak çift taraflı muhasebe daha kapsamlıdır ve bir şirketin temel faaliyetlerini daha iyi takip eder.
T Hesapları (T Çizelgeleri)
T çizelgesi olarak da bilinen T hesabı, çift taraflı bir defter tutma sistemini görselleştirmenin basit bir yoludur. Bir kâğıda büyük bir T çizilebilir; bir tarafı borç, diğer tarafı ise alacak olarak etiketlenir.
Borç kayıtları T'nin sol tarafına, alacak kayıtları ise sağ tarafına yazılır. Böylece tüm muhasebe kayıtları türlerine göre açıkça işaretlenip ayrılabilir.
Yukarıdaki bilgisayar satın alma örneğini kullanırsak, bir T hesabı için yaygın kurulum aşağıdaki gibidir:
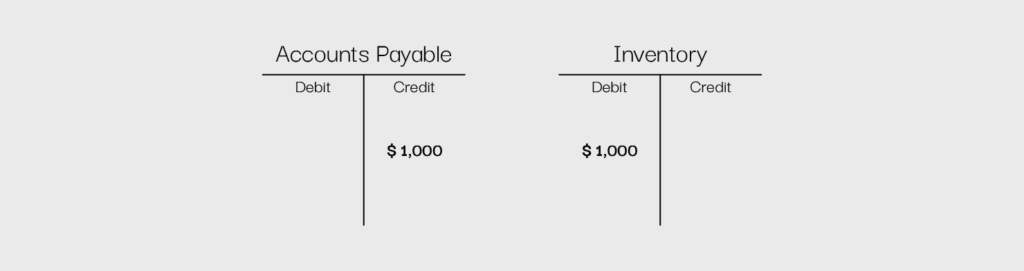
T hesaplarının kullanılması, bir işlemin her unsurunu ayırarak harcamanın basit ve anlaşılır bir görsel temsilini oluşturur.
Hesap Türleri
Çift taraflı muhasebe sistemi tarafından kullanılabilecek beş temel hesap türü vardır. Bu hesaplar varlıklar, borçlar, gelirler, giderler ve özkaynaklardır. Her birinin ticari faaliyetler kapsamında biraz farklı bir rolü bulunur. Uygun hesapların kullanılması, muhasebecilerin temel muhasebe faaliyetlerini düzenleyerek işlemlere dair daha kapsamlı bir genel bakış elde etmesine yardımcı olabilir.
Varlıklar
Varlık hesapları, bir şirketin sahip olduğu ve söz konusu şirkete gelecekte fayda sağlaması beklenen maddi veya maddi olmayan unsurları temsil eder. Bunlara nakit, ekipman ve stokun yanı sıra itibar ve fikrî mülkiyet de dahildir.
Varlık hesaplarındaki artışları göstermek için bu hesapları borçlandırırsınız. Örneğin işletme olarak daha fazla nakit alırsam nakit hesabını borçlandırırım.
Hesabınız var mı? Giriş yap
Borçlar
Borç hesapları, bir işletmenin sahip olduğu borç türlerini temsil eder. Bunlar kısa ve uzun vadeli krediler yoluyla oluşan açık borçlar veya ödenecek hesaplar ya da kazanılmamış gelir gibi örtülü borçlar olabilir.
Borç hesaplarındaki artışları göstermek için bu hesapları alacaklandırırsınız. Örneğin kısa vadeli bir kredi alırsam kısa vadeli kredi hesabını alacaklandırırım.
Gelir
Gelir hesapları, bir işletmenin elde ettiği faiz geliri veya ürün satışları gibi tüm gelir kaynaklarını içerir.
Gelir hesaplarındaki artışları göstermek için bu hesapları alacaklandırırsınız. Örneğin yeni bir satıştan ek gelir elde edersem işletme geliri hesabını alacaklandırırım.
Giderler
Gider hesapları; faturalar, maaşlar, vergiler ve kira gibi bir işletmeyi yürütmeyle ilişkili tüm maliyetleri kapsar.
Gider hesaplarındaki artışları yansıtmak için bu hesapları borçlandırırsınız. Örneğin, çalışanlarıma ödeme yaparsam bordro hesabını borçlandırırım.
Özkaynak
Özkaynak hesapları, bir işletmedeki toplam hissedar özkaynağını temsil eder ve adi hisse senedi ile imtiyazlı hisse senedi gibi hesapların yanı sıra dağıtılmamış kârı da kapsar — işletmeye yatırılan para ile giderler hesaba katıldıktan sonra kalan kâr arasındaki fark.
Bir gelir tablosundaki “dağıtılmamış kâr” veya “açık” özkaynak hesapları, bir şirketin zaman içinde ne kadar kazandığını veya kaybettiğini bir bakışta görmenin harika bir yoludur. Dağıtılmamış kâr hesabı varsa, bu işletme zaman içinde harcadığından daha fazla para kazanmıştır; açık hesabı varsa bunun tersi geçerlidir.
Özkaynak hesaplarındaki artışları yansıtmak için bu hesapları alacaklandırırsınız. Örneğin, yeni adi hisse senedi satarsam adi hisse senedi hesabını alacaklandırırım.
Özet
- Varlık hesabını artırmak için borçlandırır, azaltmak için alacaklandırırsınız
- Yükümlülük hesabını artırmak için alacaklandırır, azaltmak için borçlandırırsınız
- Gelir hesabını artırmak için alacaklandırır, azaltmak için borçlandırırsınız
- Gider hesabını artırmak için borçlandırır, azaltmak için alacaklandırırsınız
- Özkaynak hesabını artırmak için alacaklandırır, azaltmak için borçlandırırsınız


Çift taraflı muhasebe nasıl işler?
Aşağıdaki adımlar, işletmeniz için çift taraflı muhasebe sistemi oluşturmanıza yardımcı olabilir.
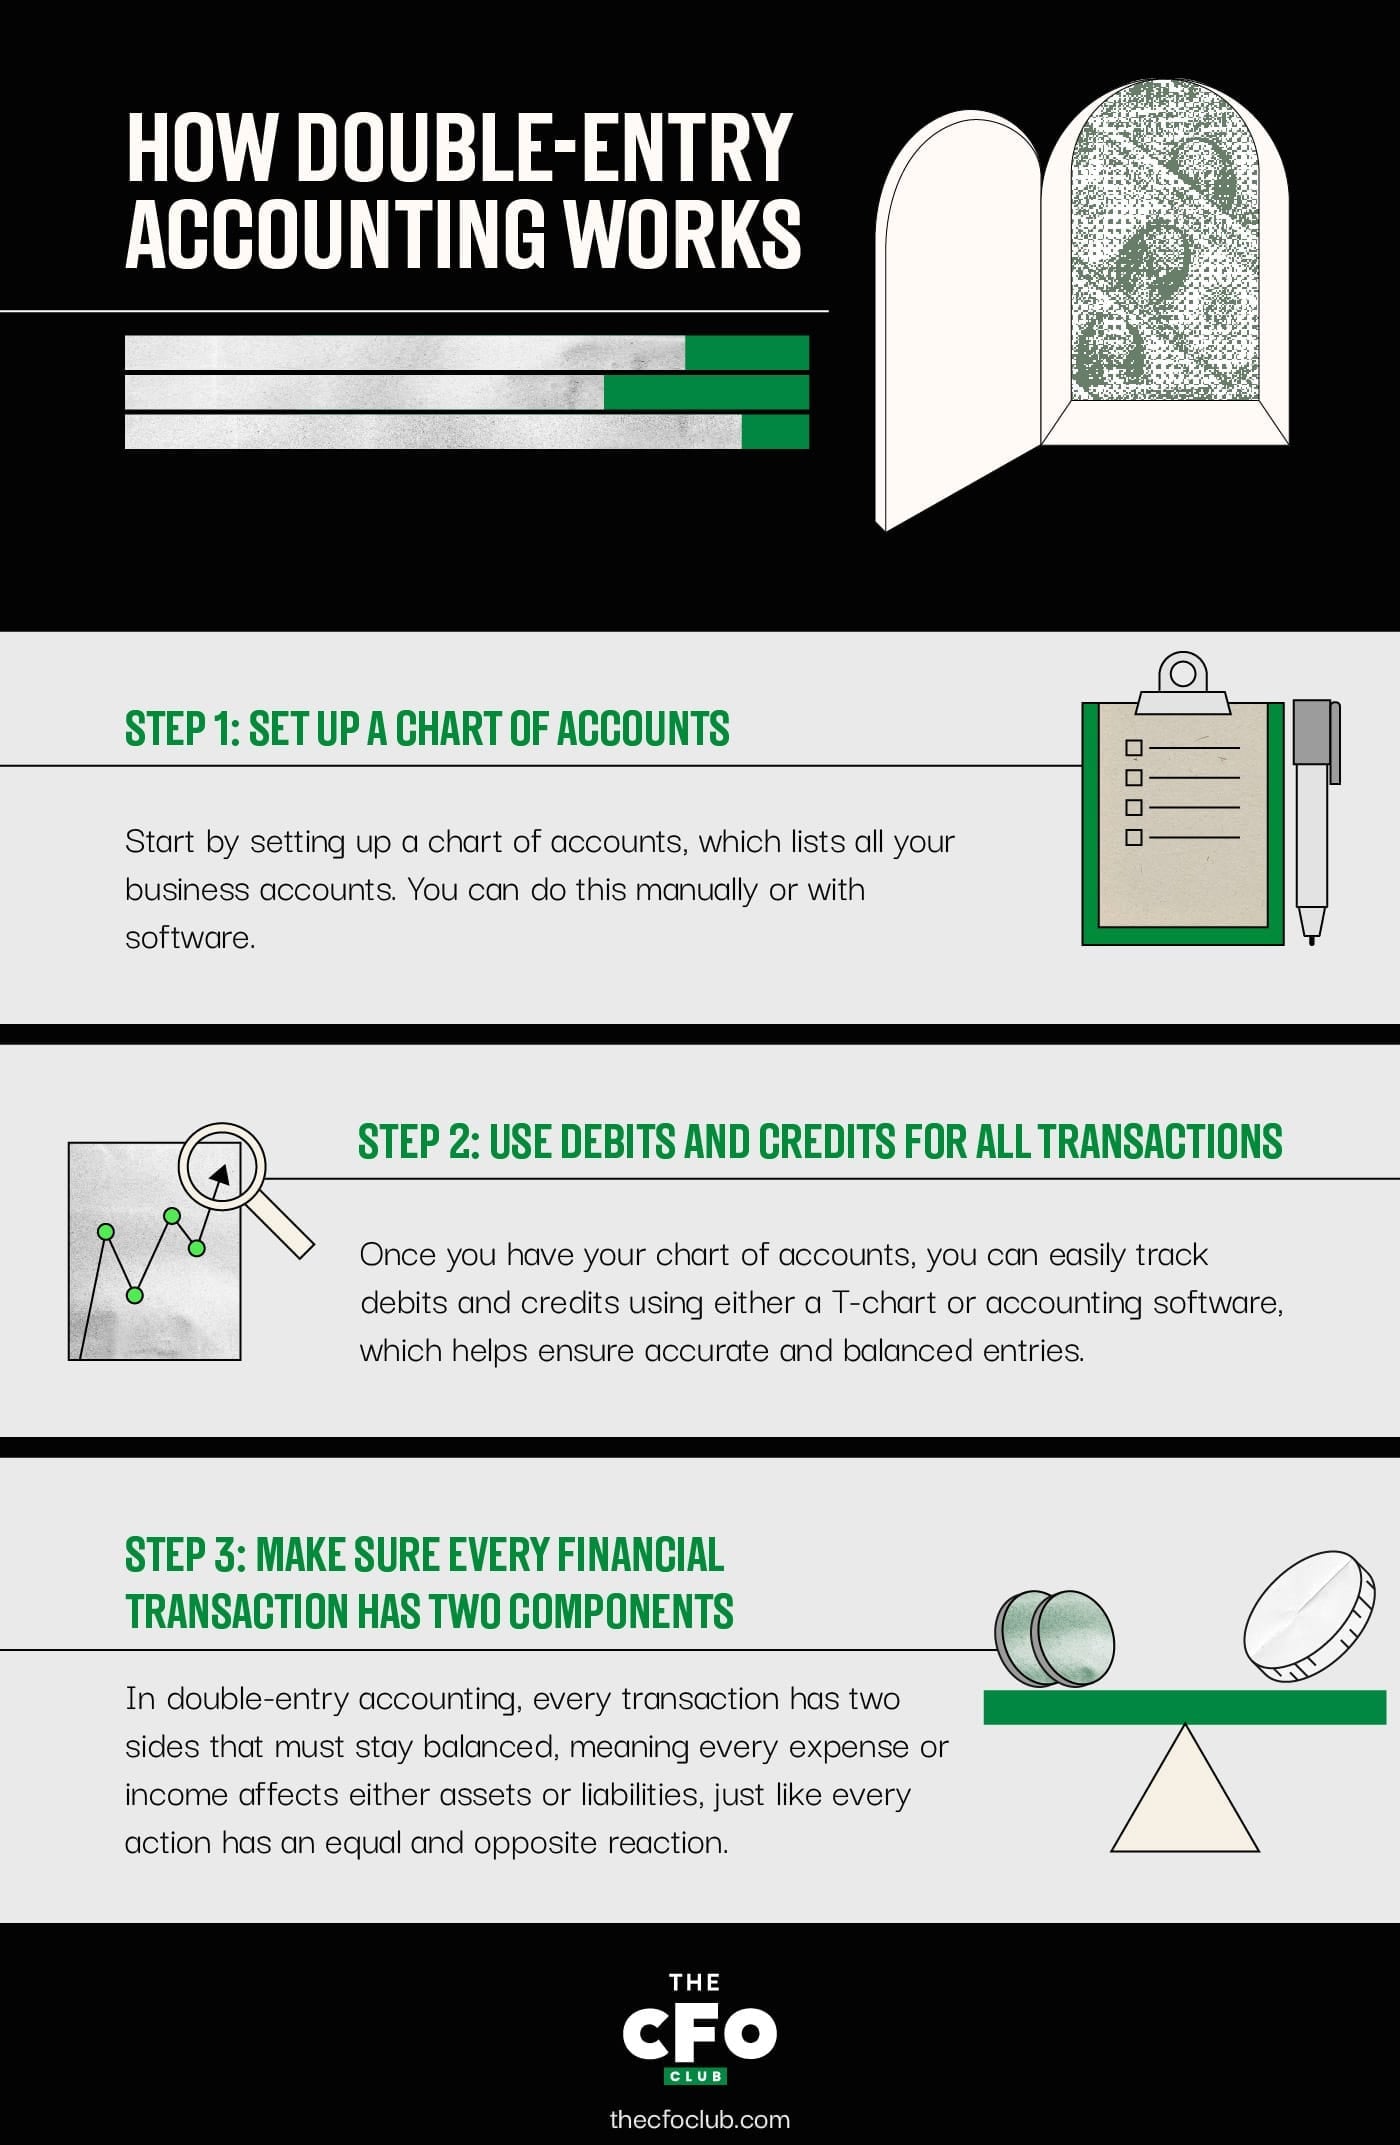
1. Adım: Hesap planı oluşturun
Öncelikle bir hesap planı oluşturmanız gerekir. Bu, yukarıdaki tüm hesap türlerini kullanarak, sizin özel şirketinizde iş yapmayla ilgili tüm hesapların ana listesini oluşturmak anlamına gelir. Örneğin bilgisayar veya sunucu gibi işletme araçlarına sahipseniz bir demirbaş hesabı oluşturmanız gerekir.
Bu işlem, işletmenizin faaliyetlerini sürdürmesini sağlayan tüm unsurları adım adım inceleyerek manuel biçimde yapılabilir veya yazılım kullanılarak kolayca tamamlanabilir.
İşletmenin faaliyetleri değişirse ya da yeni gelir kaynakları veya giderler önem kazanırsa yeni hesaplar oluşturmanız gerekebilir. Bu işlemi muhasebe yazılımı olmadan yürütmek daha karmaşık olabilir.
2. Adım: Tüm işlemler için borç ve alacak kayıtlarını kullanın
Hesap planınızı oluşturduktan sonra işlemleriniz için borç ve alacak kayıtlarını girmeye başlayabilirsiniz.
Yeni bir bilgisayarı nakit parayla satın aldığınızda hangi hesapların borçlandırıldığını ve hangi hesapların alacaklandırıldığını nasıl belirleyebileceğinize dair bir örnek:
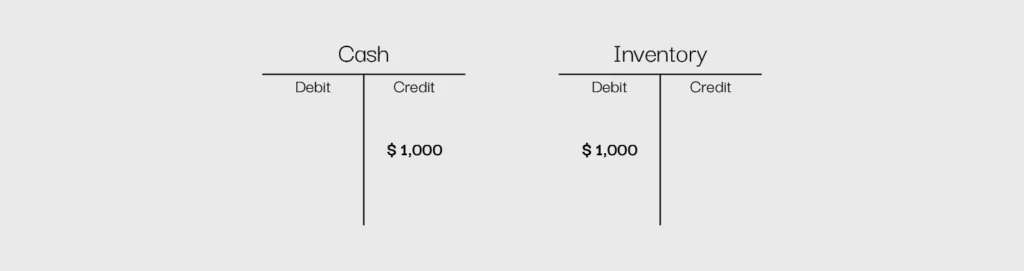
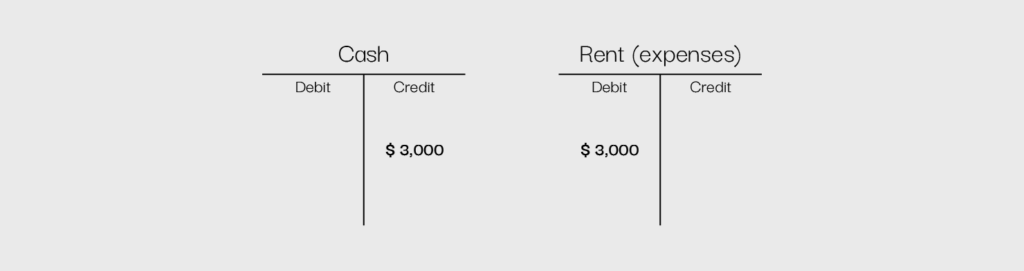
Bir ev sahibine kira ödemek:
Veya olağan işletme faaliyetlerinden elde edilen gelir üzerinden vergi ödemek:
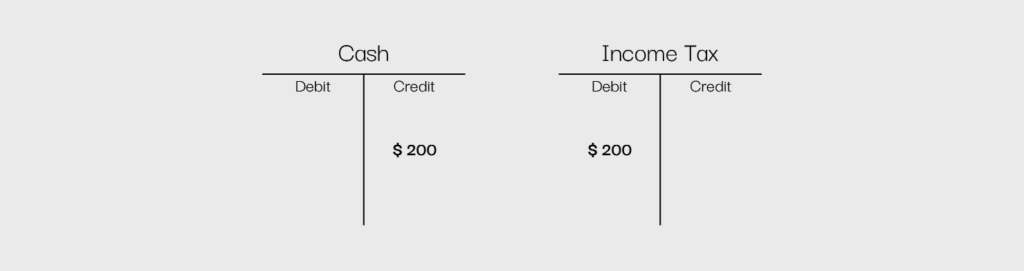
Bu basit sistemi kullanarak paranızın nereye aktığını ve sonunda nerede kaldığını kolayca görebilirsiniz.
Bu süreci elle çizilmiş bir T hesabı veya Microsoft Excel gibi bir yazılım programıyla yönetebilirsiniz; ancak çoğu şirket, belirli ve doğru kayıtlar tutmalarını sağladığı için muhasebe yazılımı kullanır. Muhasebe yazılımı, kayıtların doğru şekilde işlenmesini sağlamak üzere tasarlandıkları için hata olasılığını en aza indirebilir.
Örneğin birçok program, dengeli değilse bir kaydın kaydedilmesine izin vermez. Ayrıca her tür muhasebe yazılımını kullanarak finansal tabloları kolayca oluşturabilir ve güncelleyebilirsiniz.
3. Adım: Her finansal işlemin iki bileşeni olduğundan emin olun
Çift taraflı muhasebede hatırlanması gereken en önemli şey, her işlemin iki tarafının olduğudur ve dengeli bir işletmeyi sürdürmek için her iki tarafın da eşit olması gerekir. Her işlem için çift taraflı kayıt fikri biraz kafa karıştırıcı geliyorsa Newton'un üçüncü hareket yasasını hatırlayın: Her etkiye karşılık eşit ve zıt yönde bir tepki vardır. Bir topa vurmak için bacağınızı geriye çekerseniz bu hareketin oluşturduğu enerji topun hareket etmesine neden olur.
Aynı durum işletmeler için de geçerlidir; ödediğiniz her gider size bir şey kazandırır ve elde ettiğiniz her tür gelir, stok gibi başka bir şeyin azalmasına neden olur.
Author's Tip
Temel muhasebe denklemini aklınızda tutun: Varlıklar = Borçlar + Öz kaynaklar. Bu, defterinizin her iki tarafının da aynı şekilde dengelenmesi gerektiği anlamına gelir; varlık hesaplarınız borç ve öz kaynak hesaplarınıza eşit değilse muhasebe yapınızda bir sorun vardır. Bu, Britanya’da daha yaygın olarak kullanılan geleneksel yaklaşımla aynıdır.
İşletme dışından bakıldığında, şirketiniz için muhasebe ve bordroyu yönetmek amacıyla yeni bir bilgisayar satın almak; kredi kartınızı çıkarıp alışverişi tamamlayarak bir elektronik mağazasından çıkmak kadar kolay görünebilir.
Ancak işletme açısından bakıldığında durum biraz daha inceliklidir. Satın alma işleminizi gerçekleştirmek için bir borç hesabına (bu durumda ticari borçlar hesabına) alacak kaydedersiniz. Ancak kullanılan para yok olup gitmez; işletmeniz için bir varlık edinmek amacıyla kullanılır ve bu da bir varlık hesabına borç kaydedilmesi anlamına gelir.
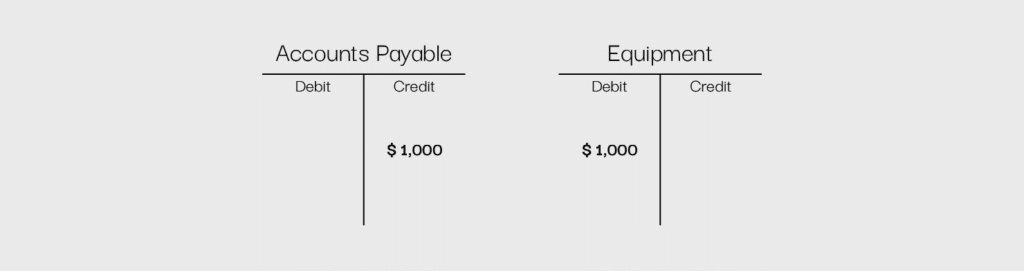
Çift taraflı muhasebenin nasıl işlediğini okuyup örnekleri gördüğünüze göre bilginizi test etme zamanı!
Çift Taraflı Muhasebenin 3 Avantajı
Çift taraflı muhasebe, çeşitli faydalar sunan ve mali durumunuzu izlemek için güvenilir bir yöntemdir. Çift taraflı muhasebeyi her işletme için vazgeçilmez kılan üç önemli avantaj şunlardır:
1. Doğruluk ve hata tespiti
Çift taraflı muhasebe, her işlemin iki yerde; bir kez borç ve bir kez alacak olarak kaydedilmesini sağlayarak kayıtlarınızı doğru tutar.
Yeni bir dizüstü bilgisayarı $5,000 karşılığında satın aldığınızı varsayalım. “Ekipman” hesabınıza borç, “Nakit” veya “Ticari Borçlar” hesabınıza alacak kaydedersiniz. Taraflardan birini kaydetmeyi yanlışlıkla unutursanız rakamlarınız birbirini tutmaz ve bir şeylerin yanlış olduğunu anlarsınız.
Çift taraflı muhasebe olmadan küçük hatalar fark edilmeden kalabilir ve ileride daha büyük sorunlara yol açabilir. Her şeyi dengede tutmak mali durumunuzu kontrol altında tutmanıza, maliyetli hesaplama hatalarından kaçınmanıza ve kayıtlarınızı düzenli tutmanıza yardımcı olur.
2. Finansal şeffaflık
Çift taraflı muhasebe sayesinde paranızın nereye gittiğini ve nereden geldiğini her zaman net biçimde görebilirsiniz. Her işlem iki hesaba kaydedildiğinden varlıkları, borçları, gelirleri ve giderleri kolayca takip edebilirsiniz.
Örneğin işletmeniz kredi çekerse nakitteki artışı ve aynı zamanda ne kadar borcunuz olduğunu göstermek için bir borç kaydedersiniz. Böylece mali raporlarınız her zaman tüm tabloyu sunar; sürprizlere veya eksik bilgilere yer kalmaz.
Bunun gibi şeffaf bir sisteme sahip olmak bütçeleme, büyümeyi izleme ve geleceğe yönelik planlama süreçlerine yardımcı olur. Paranızın nereye gittiğini tahmin etmek yerine kararlarınızı destekleyecek sağlam verilere sahip olur ve işletmenizin mali açıdan sağlıklı kalmasını sağlayabilirsiniz.
3. Dolandırıcılığın daha iyi önlenmesi
Çift taraflı muhasebe yalnızca kayıtlarınızı doğru tutmakla kalmaz, aynı zamanda işletmenizi dolandırıcılığa karşı korumaya da yardımcı olur. Her işlem iki hesabı etkilediğinden gizlice yapılan değişiklikleri veya eksik parayı fark etmek çok daha kolaydır. Bu, mali durumunuz için otomatik bir güvenlik sistemine sahip olmak gibidir.
Bir çalışanın bir gider kaydını değiştirerek şirket parasını zimmetine geçirmeye çalıştığını düşünün. Çift taraflı muhasebede rakamlar birbirini tutmaz ve bu uyumsuzluk bir uyarı işareti oluşturur. Denetçiler veya finans ekipleri hızla müdahale edip kayıtları inceleyebilir ve şüpheli faaliyetleri kontrolden çıkmadan önce tespit edebilir.
Bu sistem dolandırıcılığı ortaya çıkarmaya yardımcı olmakla kalmaz, aynı zamanda insanların en başta şüpheli girişimlerde bulunmasını da engeller. Her işlem geride bir iz bıraktığında işletmeler mali verilerinin korunduğunu bilmenin verdiği güveni yaşayabilir.
Çift Taraflı Muhasebenin 3 Dezavantajı
Avantajları öğrendiğinize göre şimdi çift taraflı muhasebeyle ilişkilendirilen yaygın dezavantajlardan bazılarına göz atalım:
More Articles
1. Karmaşıklık
İşlemlerin yalnızca bir kez kaydedildiği tek taraflı kayıt yönteminin aksine, çift taraflı kayıt; borç ve alacakların kaydedilmesini, farklı hesap kategorilerini ve hesapların dengelenmesini içerir. Giriş düzeyindeki finans profesyonelleri veya küçük işletme sahipleri için bu muhasebeyi öğrenme süreci zorlayıcı olabilir ve yeterince anlaşılmadığında hatalara yol açabilir.
2. Zaman alır
Her finansal işlemin iki kez kaydedilmesi, tek taraflı kayıt sistemine kıyasla önemli ölçüde daha fazla zaman alır. Her satın alma, satış ve gider, ilgili borç ve alacaklarla birlikte doğru şekilde kategorilere ayrılmalıdır. Bu durum, özellikle işlem hacmi yüksek işletmelerde defter tutma sürecini yavaşlatabilir.
Bu süreçleri kolaylaştırmaya yardımcı olmak için bir işletme muhasebesi yazılımına yatırım yapmayı düşünün. Tüm manuel görevleri ortadan kaldıramasa da işinizi biraz kolaylaştırabilir. Değerini görmenizi sağlamak için en iyi tercihlerimden bazıları şunlar:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Küçük işletmeler için gereğinden fazla olabilir
Çok küçük işletmeler, serbest çalışanlar veya kişisel mali durumunu yöneten bireyler için çift taraflı kayıt yöntemi gereğinden fazla karmaşık görünebilir. Bir işletmenin ayda yalnızca birkaç işlemi varsa, çift taraflı bir kayıt sistemini sürdürmek için gereken zaman ve çaba haklı çıkarılmayabilir. Temel gelir ve gider takibi için daha basit bir tek taraflı kayıt sistemi daha pratik olabilir.
Çift taraflı muhasebenin işletmeniz için doğru olup olmadığına karar vermek
Çift taraflı defter tutma zaman zaman gereksiz yere karmaşık görünebilir, ancak dünya genelindeki şirketler tarafından kullanılan değerli bir araçtır. İşletmeler, giderleri ve gelirleri basitçe listelemek yerine bunları ayrıntılı bir düzeyde inceleyebilir ve karar vericilerin paranın nasıl kullanıldığını daha iyi anlamasına yardımcı olabilir.
Finans lideri olarak yetkinliklerinizi geliştirmeye hazır mısınız? Teknoloji sektörünü şekillendiren finans liderlerinden uzman tavsiyeleri, rehberleri ve içgörüleri almak için bültenimize abone olun .