Regnskabscyklussen er den proces, hvor transaktioner ender i dine regnskaber. Når en kunde for eksempel betaler sit abonnement, tilføjer du ikke beløbet direkte til omsætningen i din resultatopgørelse. Det går gennem journalen, hovedbogen og derefter videre til regnskaberne.
I denne artikel forklarer jeg, hvordan en transaktion først registreres i dine bøger, og hvilke efterfølgende trin i regnskabscyklussen der fører til, at en transaktion afspejles i din resultatopgørelse eller balance.
Hvad er regnskabscyklussen?
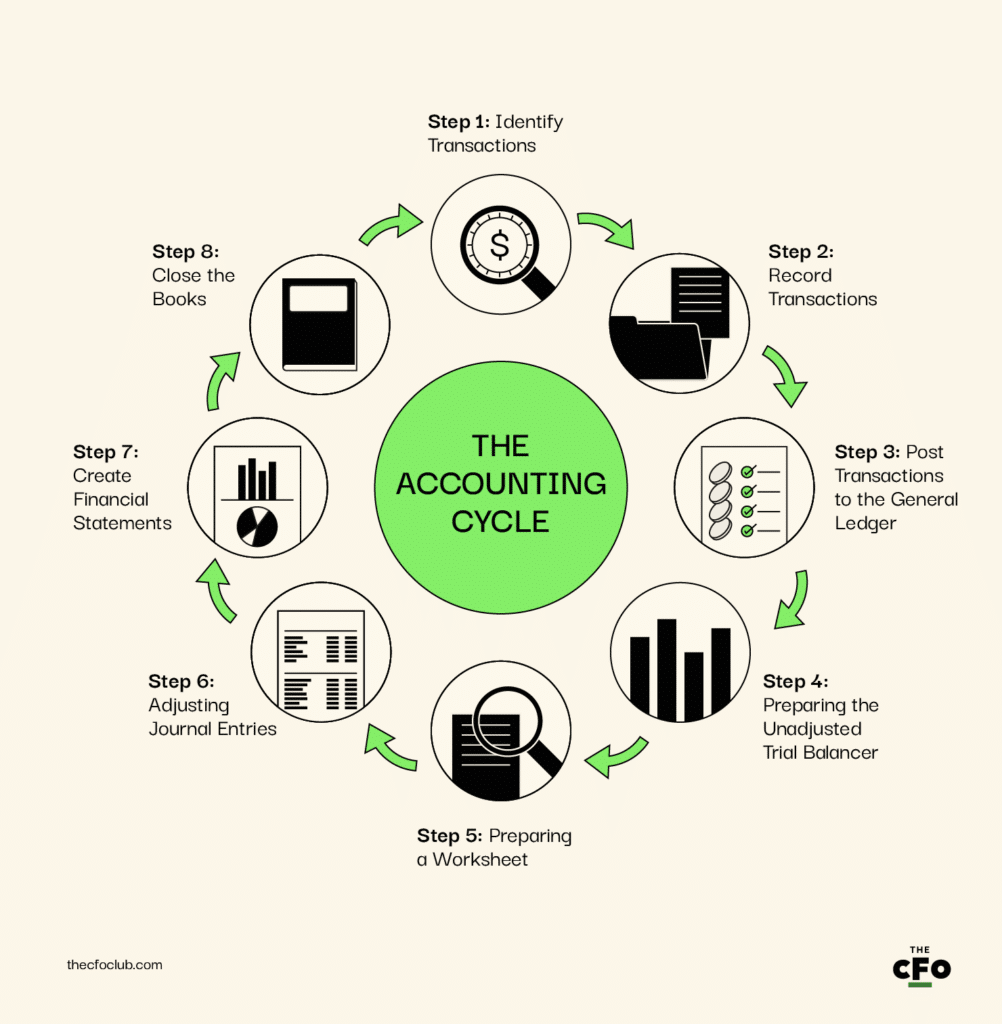
Regnskabscyklussen er en proces i otte trin, som virksomheder bruger til at registrere en virksomheds finansielle transaktioner, fra transaktionen finder sted, til virksomhedens konti afsluttes.
Den tid, en virksomhed bruger på at gennemføre regnskabscyklussen, varierer afhængigt af forskellige faktorer. Virksomheder, der for eksempel bruger automatiseret regnskabssoftware, og virksomheder, der anvender løbende regnskabsafslutning, kan gennemføre regnskabscyklussen hurtigere end virksomheder, der bruger manuelle processer og en tilgang med en fast regnskabsafslutning.
Formålet med regnskabscyklussen
Det primære formål med regnskabscyklussen er at skabe en systematisk ramme til registrering af en virksomheds finansielle transaktioner.
Rammen giver bogholdere og revisorer mulighed for at kontrollere de registrerede transaktioner med hensyn til ensartethed og nøjagtighed, som begge er afgørende parametre for overholdelse af regler.
Et af trinnene i regnskabscyklussen består for eksempel i at udarbejde en saldobalance. En saldobalance hjælper med at kontrollere den aritmetiske nøjagtighed af de registrerede transaktioner. Hvis debetbeløbene ikke svarer til kreditbeløbene, kan bogholderen have registreret et af beløbene forkert.
Regnskabscyklussens 8 trin
Processen begynder med registrering af individuelle transaktioner og slutter med udarbejdelsen af en opsummering (regnskaber) af virksomhedens finansielle forhold i en bestemt periode.
Regnskabssoftware kan automatisk udføre mange af trinnene i regnskabscyklussen. Det er dog afgørende at forstå, hvordan processen fungerer, så du kan gribe ind, når det er nødvendigt.
Husk, at du ikke behøver at implementere regnskabscyklussen uændret. Du kan tilpasse den til din virksomheds forretningsmodel og regnskabsprocesser. Med dette grundlag på plads kan vi se nærmere på de otte trin i regnskabscyklussen.
Have an account? Log In
Trin 1: Identificer transaktioner
Det første trin i regnskabscyklussen er at identificere forretningstransaktioner. Du kan bruge forskellige teknologiske systemer til at identificere transaktioner. Virksomheder bruger interne kontroller for at sikre, at alle transaktioner identificeres og registreres korrekt. Fakturanumre er et eksempel på sådanne interne kontroller.
CRM (styring af kunderelationer), ERP (planlægning af virksomhedens ressourcer) og andre teknologiske systemer kan hjælpe med at identificere transaktioner relateret til salg, udgifter, lån, hævninger og meget mere.
Når en kunde for eksempel betaler $500 for at starte et årsabonnement, markerer det begyndelsen på regnskabscyklussen. Hvis du ejer flere virksomheder, skal du først konsolidere din økonomi.
Trin 2: Registrer transaktioner
Det andet trin er at journalisere de transaktioner, du identificerede i trin et.
Når du registrerer transaktioner i journalen, afhænger af, om du bruger kontantprincippet eller periodiseringsprincippet. Hvis du bruger periodiseringsprincippet, skal du matche indtægter og udgifter.
Ifølge dobbelt bogføring påvirker alle transaktioner to eller flere underkonti med lige store debet- og kreditbeløb.
Når du for eksempel udsteder en faktura på et abonnementsgebyr på $500, krediterer du omsætningsunderkontoen og debiterer debitorunderkontoen:
| Konto | Debet | Kredit |
|---|---|---|
| KontoOmsætning | Debet$500 | Kredit- |
| KontoTilgodehavender | Debet- | Kredit$500 |
Trin 3: Bogfør transaktioner i hovedbogen
Hovedbogen (GL) er en samlet oversigt over alle transaktioner, der er kategoriseret i specifikke kategorier såsom vareforbrug (COGS), leverandørgæld, kundetilgodehavender, likvide beholdninger og meget mere.
Næsten alle virksomheder bruger regnskabssoftware, så bogføring af transaktioner i hovedbogen er mindre bekymrende nu end tidligere. Regnskabssoftware bogfører automatisk transaktioner i hovedbogen i realtid.
Trin 4: Udarbejd den uregulerede saldobalance
En saldobalance hjælper med at kontrollere den aritmetiske nøjagtighed af de bogførte transaktioner. Saldobalancen er grundlæggende en liste over konti sammen med deres debet- og kreditbeløb.
Den udarbejdes ved afslutningen af regnskabsperioden. Men hvis du bruger regnskabssoftware, behøver du ikke udarbejde saldobalancen manuelt.
Hvis debet og kredit ikke er lige store, kan du have:
- Indtastet det forkerte beløb i en af finansposteringerne eller
- Forvekslet de konti, der skulle debiteres og krediteres
Regnskabssoftware kan hjælpe med at undgå besværet med at rette disse fejl, fordi den kontrollerer beløbene samt, om debet og kredit er lige store, når du bogfører finansposteringer.
Trin 5: Udarbejd et regneark
Et regneark er det sted, hvor du om nødvendigt regulerer den “uregulerede” saldobalance. Hvis saldobalancen afslører fejl, kan regnearket hjælpe med at identificere årsagen.
Udarbejdelse af et regneark indebærer at samle debet- og kreditposteringerne fra den aktuelle regnskabsperiode i et regneark. Hvis debet og kredit ikke stemmer, skal du foretage de nødvendige reguleringsposteringer for at udarbejde den regulerede saldobalance.
Hvis bogholderen eksempelvis havde debiteret kontantbeholdningen med $100 og krediteret kundekonto A med $1,000, ville kredit- og debetsaldoerne ikke stemme. Bogholderen skal ændre beløbet i finansposteringen eller foretage en reguleringspostering for at rette fejlen.
Trin 6: Regulér finansposteringer
Når du opdager en fejl, skal du rette tallene i dit regnskabssystem eller foretage en ekstra finanspostering.
Du skal også foretage ekstra finansposteringer for at periodisere omkostninger, der ikke er registreret på leverandørgældskontoen, eller omkostninger, der er afholdt, efter at leverandørgælden blev bogført i hovedbogen, men før regnskabsperiodens afslutning.
Hvis bogholderen eksempelvis opdager, at kontantbeholdningen er blevet debiteret med $100 i stedet for $1,000, skal bogholderen foretage en reguleringspostering på $900 for at korrigere saldoen på kontantbeholdningen.
Trin 7: Udarbejd årsregnskaber
Årsregnskaber er rapporter, der opsummerer virksomhedens økonomiske resultater og finansielle stilling i en bestemt periode. Virksomheder udarbejder tre årsregnskaber:
- Resultatopgørelse: Resultatopgørelsen er en resultatrapport, der viser din virksomheds lønsomhed. Den hjælper virksomhedsejere og interessenter med at forstå virksomhedens omkostningsstruktur, hvilket gør det lettere at identificere muligheder for at forbedre lønsomheden.
- Balance: Balancen er en oversigt over egenkapitalen samt virksomhedens aktiver og forpligtelser. Den viser debet- (aktiver) og kreditsaldi (egenkapital og forpligtelser) for alle virksomhedens konti. Se balancen som et øjebliksbillede af virksomhedens finansielle stilling på en bestemt dato.
- Pengestrømsopgørelse: Pengestrømsopgørelsen er en oversigt over transaktioner, der påvirker likvide beholdninger. Den viser pengestrømme ind og ud samt nettoændringen i virksomhedens likvide beholdninger. Pengestrøm er en vigtig opgørelse til vurdering af virksomhedens økonomiske sundhed, opretholdelse af likviditet og forståelse af, om og hvor din virksomhed mister overskydende likviditet.
Trin 8: Luk regnskabsbøgerne
Lukning af regnskabsbøgerne indebærer nulstilling af midlertidige konti til en saldo på nul. Det er de konti, du ser i resultatopgørelsen. Balancekonti lukkes ikke – det er derfor, de vises i “balancen”.
Du skal eksempelvis foretage afslutningsposteringer for at lukke alle indtægts- og omkostningskonti. Nettoresultatet overføres til overført resultat (en permanent konto), som vises i balancen under egenkapital med følgende postering:
| Konto | Debet | Kredit |
|---|---|---|
| KontoNettoresultat | Debet$200,000 | Kredit- |
| KontoOverført resultat | Debet- | Kredit$200,000 |
Når du har lukket regnskaberne, er du klar til at genstarte regnskabscyklussen for det næste regnskabsår. Bemærk, at det ikke er nødvendigt at lukke regnskaberne ved en blød lukning.
More Articles
- De 10 bedste regnskabsprogrammer til små virksomheder i 2026
- De 10 bedste softwareløsninger til styring af regnskabsarbejdsgange i 2026
- De 10 bedste regnskabsprogrammer til små virksomheder vurderet for 2026
- 10 bedste regnskabsprogrammer til servicevirksomheder i 2026
- 10 bedste softwareløsninger til regnskabsafslutning gennemgået i 2026
Optimering af din regnskabscyklus
Det kan være tidskrævende at gennemføre alle otte trin i regnskabscyklussen. Der er også større risiko for menneskelige fejl – når du registrerer og overfører tusindvis af transaktioner i dine regnskaber, kan du komme til at indtaste et forkert transaktionsbeløb eller springe en transaktion over.
Regnskabssoftware kan hjælpe med at optimere regnskabscyklussen. Selv som en lille virksomhed giver det mening at investere i regnskabssoftware, fordi det automatiserer næsten alle trin i regnskabscyklussen.
Du kan integrere regnskabssoftware med dit salgssystem. Når du foretager et salg, føjer regnskabssoftwaren automatisk transaktionen til indtægtskontoen og opdaterer resultatopgørelsen. Du kan også forbinde dit ERP-system og andre systemer, så regnskabssoftwaren kan registrere og overvåge udgifter.
Softwaren genererer automatisk regnskaber, så du kan lukke dine regnskaber direkte ved udgangen af rapporteringsperioden. Det sparer mange penge, som du ellers ville have brugt på at føre regnskaber og rette fejl. Du kan naturligvis få brug for at få dine regnskaber revideret af en CPA, hvis du er en børsnoteret virksomhed.
Forskel på regnskabscyklussen og budgetcyklussen
Den primære forskel mellem regnskabs- og budgetcyklussen er den tidsramme, der tages i betragtning.
Regnskabscyklussen fokuserer på at registrere og opsummere de økonomiske aktiviteter, der finder sted i løbet af året.
Budgetcyklussen bruger derimod de økonomiske oplysninger, der er samlet gennem regnskabscyklussen, til at prognosticere indtægter, udgifter, likviditet og meget mere i den næste regnskabsperiode.
Registrer, rapportér, gentag
Regnskabscyklussen udgør en ramme for registrering af transaktioner og kontrol af deres nøjagtighed, før de indgår i regnskaberne.
Nøjagtighed er afgørende, fordi du vil bruge de økonomiske oplysninger, der genereres af regnskabscyklussen, til at analysere transaktioner og økonomiske resultater. Det er endnu vigtigere for virksomheder, der skal indberette økonomiske oplysninger til SEC (USA's børstilsyn).
De fleste virksomheder bruger regnskabssoftware i dag for at opnå større nøjagtighed og hurtigere regnskabsføring. Selvom du skal investere nogle penge på forhånd i køb og implementering af regnskabssoftware, opvejer de langsigtede fordele i høj grad omkostningerne.
Kunne du lide denne artikel? Tilmeld dig The CFO Clubs nyhedsbrev, og modtag ugentlige artikler i din indbakke.