

Software für die Vergabe von Unternehmenskrediten verwaltet die gewerbliche Kreditvergabe von der Erfassung des Antrags über die Kreditprüfung, Genehmigung und den Abschluss bis zur Übergabe an die Kreditverwaltung. Die beste Software bietet Kreditgebern eine strukturierte Finanzaufbereitung, Kontrollen für Kreditrichtlinien, Dokumentenverwaltung, Genehmigungsabläufe, Sicherheitenverwaltung und Integrationen in Kernsysteme.
Dieser Leitfaden vergleicht führende Optionen anhand von Funktionen, Preisen, Implementierungsanforderungen und Eignung. So kann Ihr Kreditteam eine Software auswählen, die präzise Entscheidungen, revisionssichere Aufzeichnungen und eine klare Übersicht über die Kreditpipeline unterstützt.
Warum Sie unseren Software-Empfehlungen vertrauen können
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Unsere Bewertungen spiegeln unser unabhängiges Urteilsvermögen wider – keine Verkaufsstrategie. Erfahren Sie, wie wir transparent bleiben.
Für diesen Leitfaden haben wir Tools mithilfe von praktischen Tests und unabhängiger Recherche bewertet und dabei unsere Bewertungskriterien angewendet.
Unsere Bewertungen spiegeln unser menschliches redaktionelles Urteilsvermögen wider, keine Verkaufsstrategie.
Vergleichstabelle für Software zur Vergabe von Unternehmenskrediten
Diese Vergleichstabelle fasst die Preisinformationen meiner besten Auswahl an Softwarelösungen für die Vergabe von Unternehmenskrediten zusammen:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Am besten für Pipelines mit mehreren Kreditarten geeignet | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 2 | Am besten für Kreditentscheidungen bei KMU | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 3 | Am besten für prüfungsbereite Kreditverwaltungs-Workflows geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 4 | Am besten für analytikgestützte Kreditprüfung | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 5 | Am besten für die Nachverfolgung von Bankportfolios und Kreditauflagen geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 6 | Am besten für die Kreditvergabe über den gesamten Lebenszyklus | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 7 | Am besten für native Kreditvergabe in Salesforce | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 8 | Am besten geeignet für Banken mit komplexen Anforderungen an die Kreditanalyse | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 9 | Am besten für die Kreditprüfung syndizierter Kredite auf Unternehmensebene geeignet | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 10 | Ideal für Community-Banken mit Jack-Henry-Kernbanksystemen | Nicht verfügbar | Preis auf Anfrage | Website |


Bewertungen von Software für die Vergabe von Unternehmenskrediten
Nachfolgend finden Sie meine Zusammenfassungen der besten Plattformen für die Vergabe von Unternehmenskrediten, die es in meine Vorauswahl geschafft haben. In meinen Bewertungen untersuche ich die Funktionen, die besten Einsatzbereiche und die Leistungsmerkmale jeder Plattform, damit Sie die passende Lösung finden.
 Am besten für Pipelines mit mehreren Kreditarten geeignet
- Kostenlose Demo verfügbar
- Preise auf Anfrage
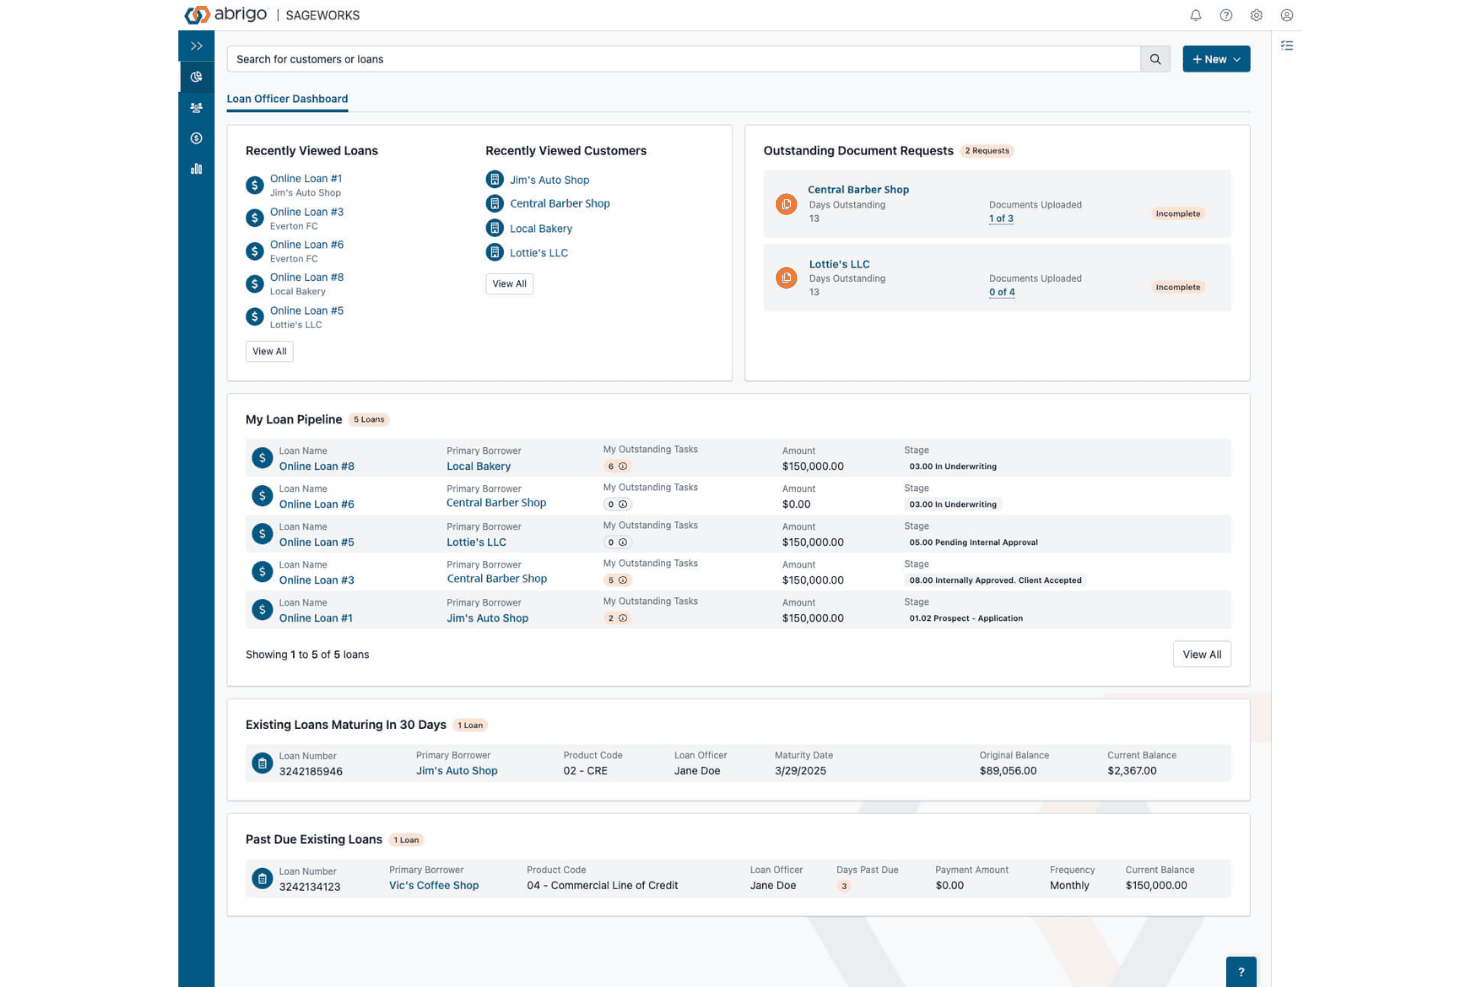
Abrigo verfolgt Details zur Kreditpipeline, Aufgaben und Dokumentenanforderungen für Kreditteams. Abrigo ist eine Plattform zur Kreditvergabe, die die Antragsannahme, Kreditprüfung, Pipeline-Verfolgung und Portfoliomanagement abwickelt.
Für wen ist Abrigo am besten geeignet?
Abrigo eignet sich gut für Regionalbanken und Kreditgenossenschaften, die Kredite für Unternehmen, kleine Unternehmen, Bauprojekte und die Landwirtschaft vergeben und diese in einem einzigen System verwalten möchten.
Warum ich Abrigo ausgewählt habe
Abrigo hat es auf meine Liste geschafft, weil die Plattform all diese Kreditarten in einem System abwickelt, sodass Ihr Team in jeder Pipeline am selben Ort arbeitet. Die KI-gestützte Aufbereitung von Finanzdaten und die globale Cashflow-Analyse übertragen Daten von der Kreditprüfung bis zum Abschluss, ohne dass sie erneut eingegeben werden müssen.
Die wichtigsten Funktionen von Abrigo
- Tracking von Kreditauflagen und Wiedervorlagen: Markiert Ausnahmen bei Kreditauflagen und verfolgt Wiedervorlagen nach dem Abschluss, sodass die Portfolioüberwachung über die Kreditvergabe hinaus fortgesetzt wird.
- KI-Kreditbewertung für kleine Unternehmen: Bewertet Branchentrends, Finanzberichte und Banktransaktionsdaten, um Kreditentscheidungen zu erstellen, wobei optional eine Prüfung durch einen Kreditgeber möglich ist.
- Unterstützung bei der Einhaltung von CFPB 1071: Erforderliche Datenfelder für kleine Unternehmen sind in Formulare für Kreditnehmer integriert. Zudem stehen Berichtsexporte und Datensperren zur Verfügung, die geschützte demografische Informationen abtrennen.
- Abrigo APX Performance Center: Verfolgt die geschaffene Kapazität, die Zeit bis zur Auszahlung, die Aktivitäten von KI-Agenten und festgestellte Ausnahmen entlang der Kreditpipeline.
Abrigo-Integrationen
Abrigo lässt sich mit Adobe, DocuSign, Equifax, Persona, Plaid, Route One und Xactus integrieren. Außerdem steht eine API für individuelle Integrationen zur Verfügung.
Pros and Cons
Pros:
- Deckt die Kreditvergabe in der Landwirtschaft und im Bauwesen ab
- Keine erneute Dateneingabe zwischen Kreditprüfung und Abschluss
- Verfolgt Kreditauflagen nach der Kreditvergabe
Cons:
- Die Konfiguration kann die Einführung zeitaufwendig machen
- Automatisierte Bewertung auf Kredite für kleine Unternehmen beschränkt
Learn more about Abrigo: Am besten für Kreditentscheidungen bei KMU
- Kostenlose Demo verfügbar
- Preise auf Anfrage
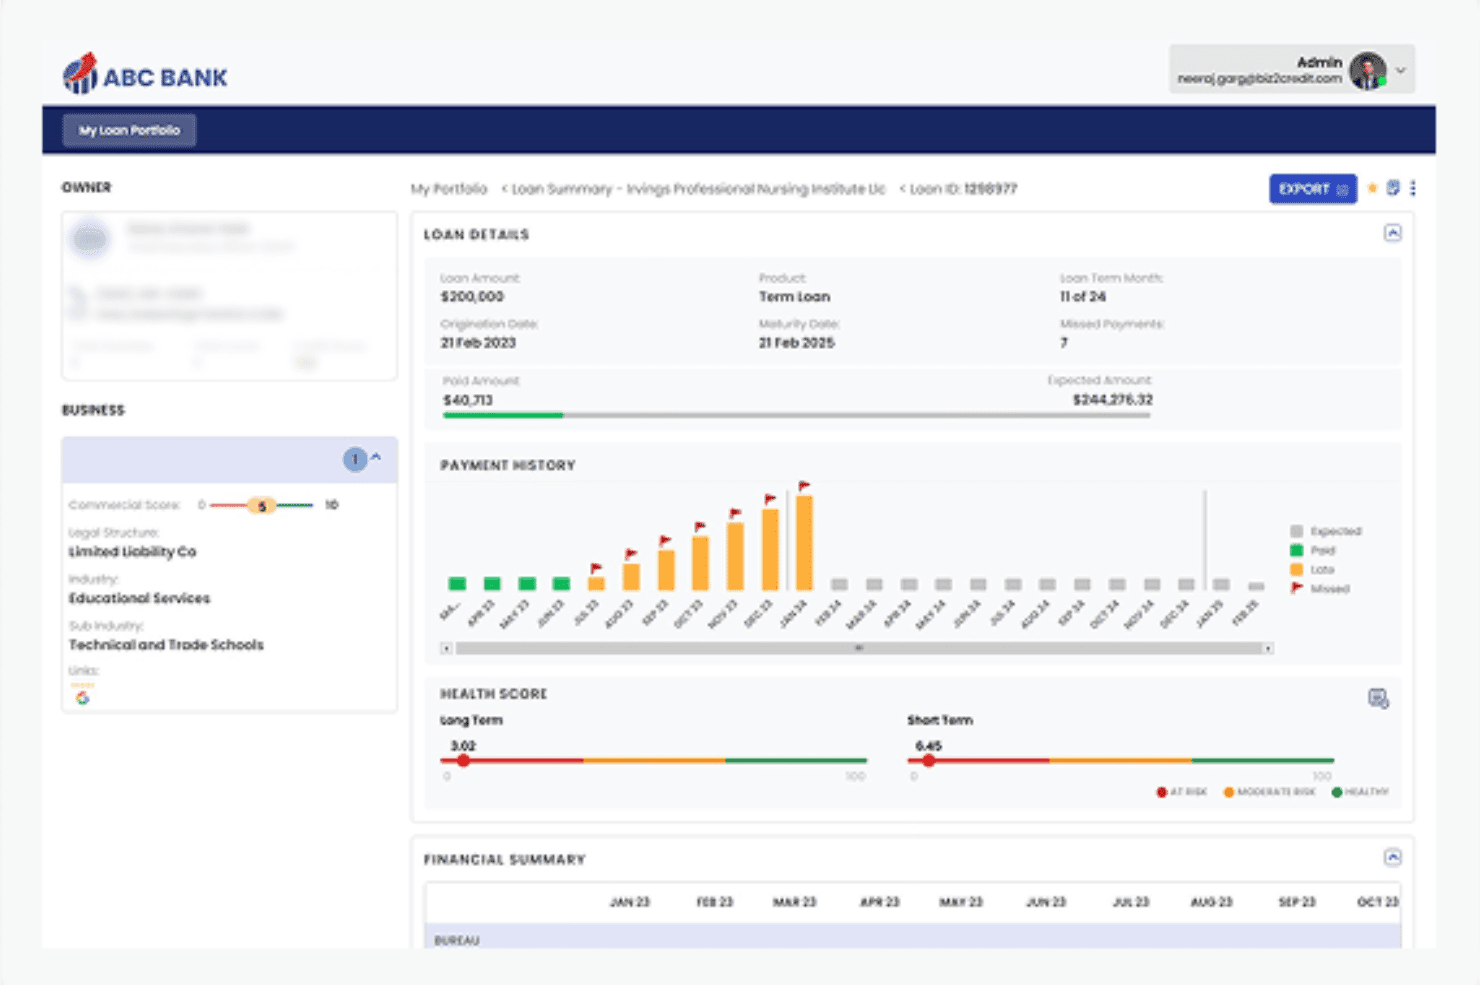
Biz2X ermöglicht es Banken, die Kreditgesundheit, Zahlungen und Risikobewertungen zu überwachen. Biz2X ist eine cloudbasierte Plattform zur Kreditvergabe unter eigener Marke, die die digitale Antragsaufnahme, Kreditentscheidung, Finanzaufbereitung und Überwachung von Kreditportfolios nach dem Abschluss kombiniert.
Für wen ist Biz2X am besten geeignet?
Biz2X eignet sich besonders für Banken, Kreditgenossenschaften und Finanztechnologieunternehmen, die Kredite an kleine und mittlere Unternehmen vergeben und Entscheidungen auf Grundlage von Cashflow-Daten treffen möchten.
Warum ich Biz2X ausgewählt habe
Ich habe Biz2X ausgewählt, weil die Plattform Kreditentscheidungen aus Cashflow-Daten ableitet. Der Bankauszugsanalysator analysiert den Cashflow auf Transaktionsebene, weist auf Risikomuster hin und erstellt anhand dieses Verhaltens zusammen mit Auskunfteidaten ein Profil zur finanziellen Gesundheit des Kreditnehmers sowie den BA Score. Zusammen mit einer Entscheidungs-Engine ohne Programmierung, die Akten auf Grundlage Ihrer Kreditrichtlinien automatisch genehmigt oder zur weiteren Prüfung eskaliert, können Kreditanalysten vom Antrag bis zur Entscheidung gelangen, ohne die üblichen manuellen Engpässe.
Wichtige Funktionen von Biz2X
- Selbstbedienungsportal für Kreditnehmer: Ermöglicht Antragstellern, Dokumente einzureichen, den Status ihres Antrags zu verfolgen und über ein gebrandetes digitales Portal Mitteilungen zu Angeboten zu erhalten.
- Übersicht zur Portfolioüberwachung: Unterteilt Ihr Kreditportfolio mithilfe regionaler Heatmaps und Detailansichten in die Kategorien gefährdet, moderat, gesund und Verlängerung.
- Überwachung von Auflagen und Compliance: Verfolgt Auflagen auf Kreditebene automatisch, löst Warnungen bei Verstößen aus und erstellt prüfungsbereite Berichte.
- Automatisierung von SBA-Kreditprozessen: Unterstützt die Programme 7(a), 504, Express, CAPLines und Microloan mit automatisierten SBA-Berechtigungsprüfungen und direkter elektronischer Einreichung über E-Tran.
Integrationen von Biz2X
Biz2X lässt sich in AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid und Finicity integrieren. Außerdem werden REST-APIs für individuelle Integrationen bereitgestellt.
Pros and Cons
Pros:
- Kreditprüfung auf Basis von Cashflow über Auskunfteidaten hinaus
- Markenauftritt unter eigener Marke für kundenorientierte Ansichten
- Für Banken, Kreditgenossenschaften und Finanztechnologieunternehmen geeignet
Cons:
- Begrenzte Nachweise für komplexe Finanzierungsstrukturen im gehobenen Mittelstand
- Auf Kreditgrößen für kleine und mittlere Unternehmen ausgerichtet
Learn more about Biz2X: Am besten für prüfungsbereite Kreditverwaltungs-Workflows geeignet
- Kostenlose Demo verfügbar
- Preis auf Anfrage
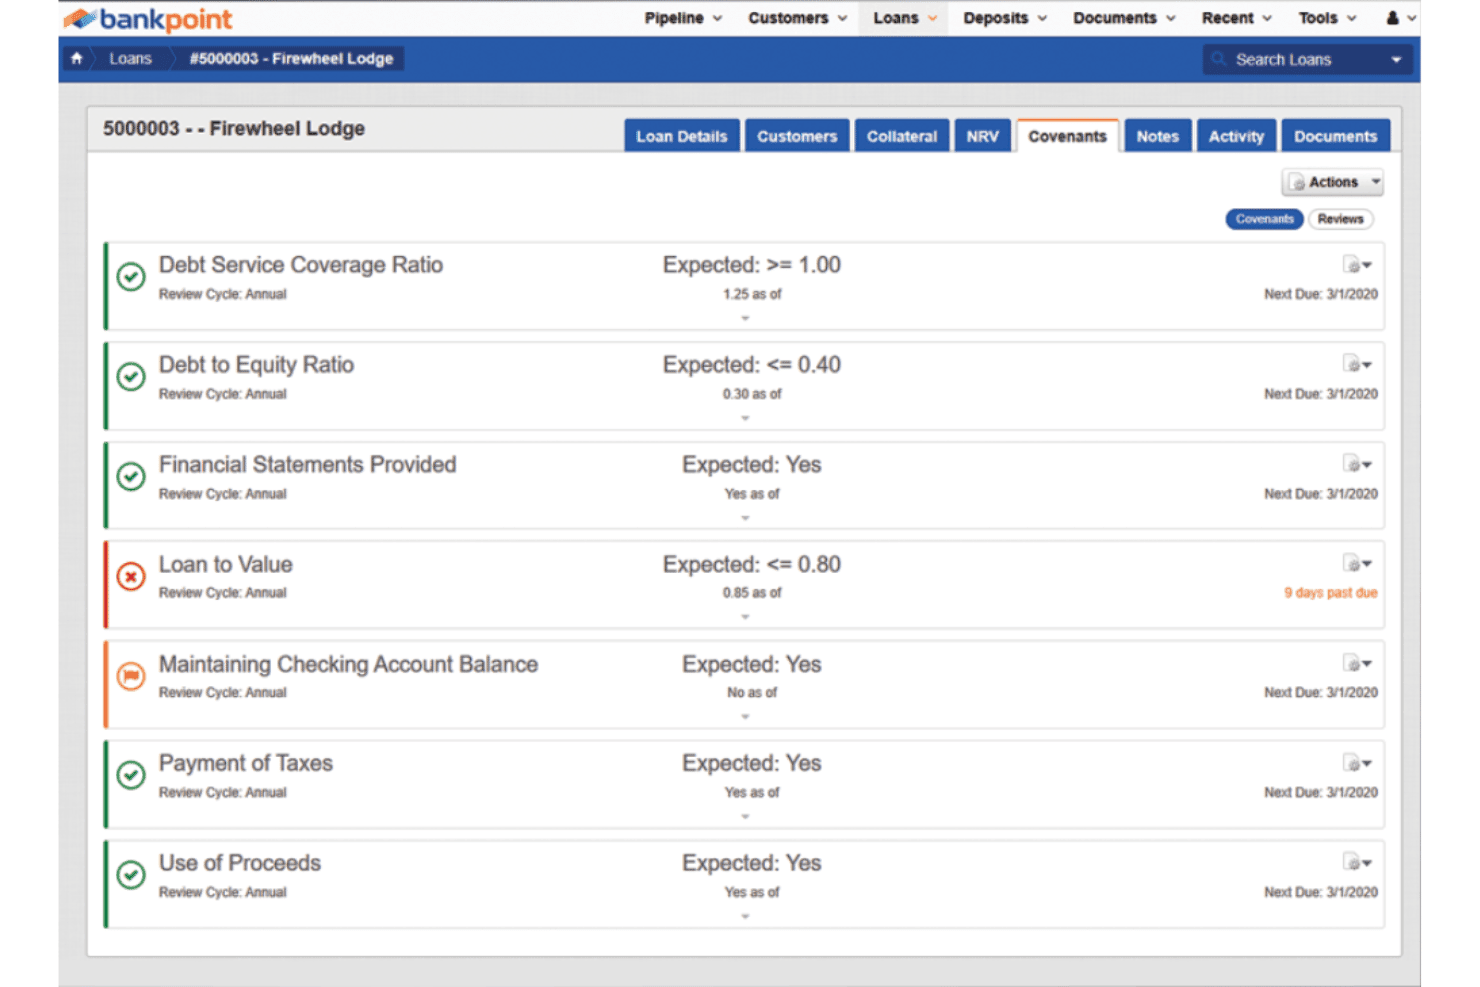
BankPoint überwacht Kreditauflagen und kennzeichnet automatisch Compliance-Probleme. BankPoint ist eine Plattform für die gewerbliche Kreditvergabe, die die Verfolgung der Geschäfts-Pipeline, die Kreditverwaltung, die Überwachung von Kreditauflagen und Ausnahmen, das Dokumentenmanagement sowie die Berichterstattung zum Kreditportfolio übernimmt.
Für wen ist BankPoint am besten geeignet?
BankPoint eignet sich für Regionalbanken und Banken mit kommunaler Ausrichtung, bei denen Prüfungsbereitschaft und die Überwachung von Kreditauflagen dauerhaft im Mittelpunkt stehen.
Warum ich BankPoint ausgewählt habe
Ich habe BankPoint als eine der besten Lösungen ausgewählt, weil die Kreditverwaltung speziell auf die Prüfungsbereitschaft ausgelegt ist – auf eine Weise, die die meisten Plattformen für gewerbliche Kreditvergabesysteme nur nachträglich berücksichtigen. Jede Änderung der Risikoeinstufung, Abschreibung und Einstufung als nicht ertragswirksamer Kredit wird über einen automatisierten Kreditmaßnahmen-Workflow geleitet, der sofort einen vollständigen Prüfpfad erstellt. Außerdem gefällt mir das Modul zur Ausnahmeüberwachung, das überfällige Kreditauflagen automatisch eskaliert, tatsächliche und erwartete Werte erfasst und jeden Verzicht mit einem strukturierten Genehmigungsdatensatz protokolliert.
Wichtige Funktionen von BankPoint
- DocuPoint-Kreditnehmerportal: Ein sicheres Portal, über das Kreditnehmer und Dritte Dokumente hochladen können, mit automatischer Virenprüfung und einer Prüfwarteschlange für Annahme- oder Ablehnungsentscheidungen.
- Beziehungszuordnung: Ordnet Beziehungen zwischen Kreditnehmern und Bürgen zu und erstellt visuelle Diagramme zur Unterstützung der Analyse gesetzlicher Kreditlimits.
- Verwaltung der Kreditpipeline: Ein zentraler Arbeitsbereich mit Statusaktualisierungen in Echtzeit, anpassbaren Dashboards und einer detaillierten Berichterstattung vom Portfolio bis zum einzelnen Kredit.
- Erstellung von Buchungsarbeitsblättern: Erfasst und validiert Kreditdaten, um Buchungsarbeitsblätter für die Erfassung im Kernsystem zu erstellen.
Integrationen von BankPoint
BankPoint bietet Integrationen mit Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite und Finastra. Außerdem steht eine API für kundenspezifische Integrationen zur Verfügung.
Pros and Cons
Pros:
- Prüfungsbereite Workflows für Kreditmaßnahmen
- Detaillierte Überwachung von Kreditauflagen und Ausnahmen
- Anpassbare Workflows für die gewerbliche Kreditvergabe
Cons:
- Keine dokumentierte Engine für die Finanzdatenaufbereitung
- Die Navigation zwischen verwandten Datensätzen nimmt Zeit in Anspruch
Learn more about BankPoint: Am besten für analytikgestützte Kreditprüfung
- Kostenlose Demo verfügbar
- Preis auf Anfrage
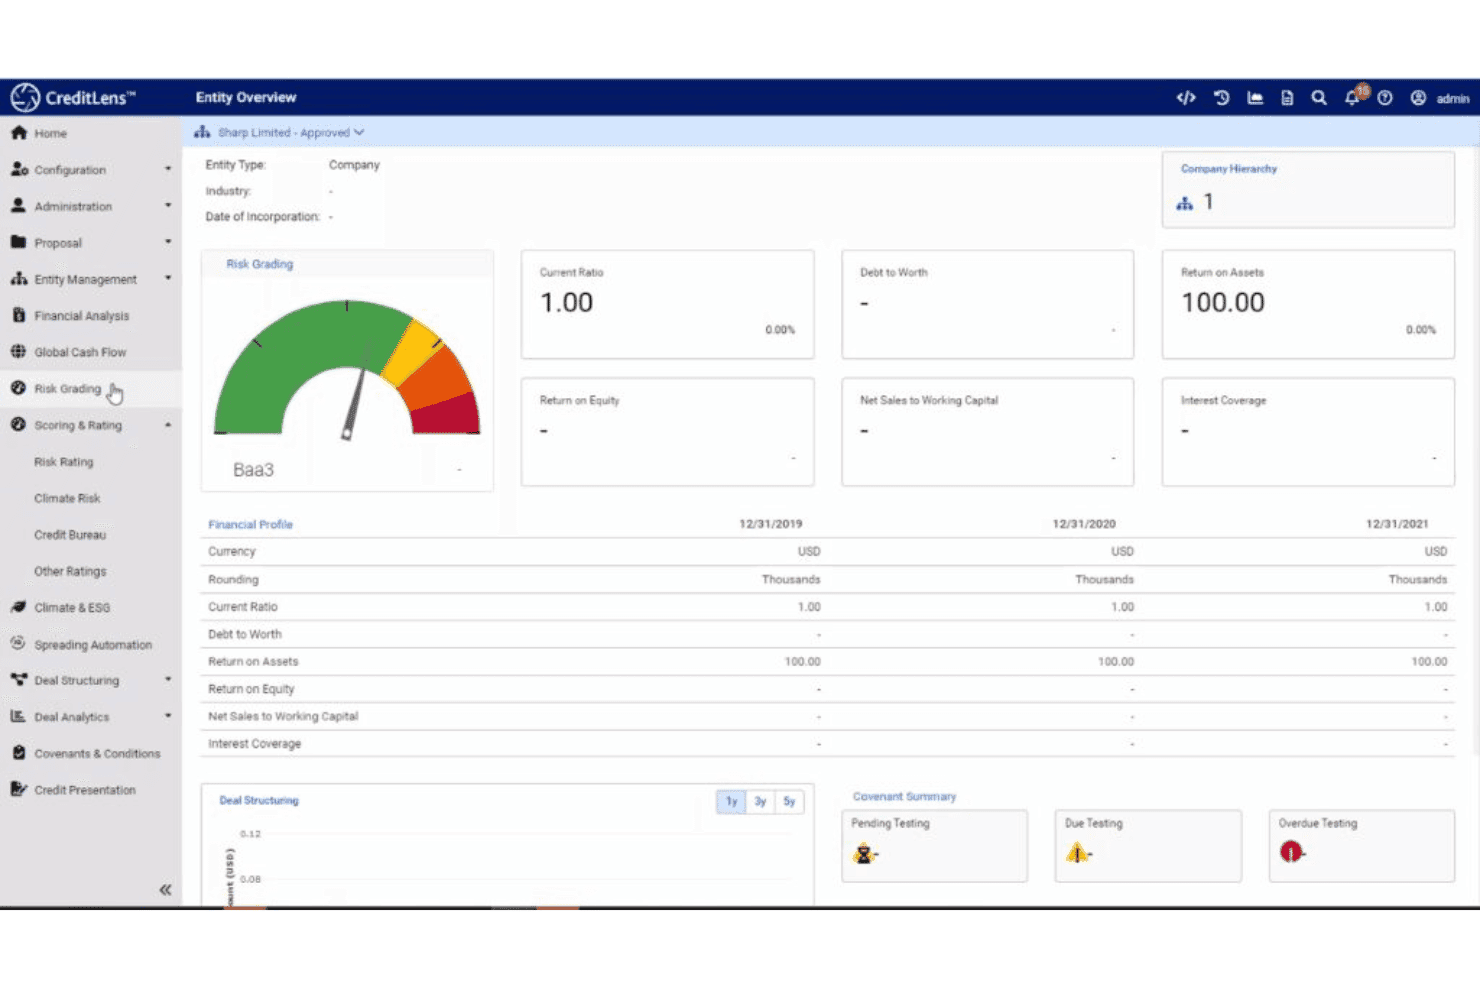
CreditLens verbindet die Risikoeinstufung von Unternehmen mit Finanzkennzahlen für die Kreditanalyse. Moody's bietet eine Kreditvergabesuite, die Finanzdatenaufbereitung, duale Risikobewertung, Szenario- und Stresstests, konfigurierbare Kreditprüfungs-Workflows sowie ein Tool für generative KI-Kreditmemos für die Kreditvergabe in den Bereichen CRE, Landwirtschaft und Kleinunternehmen abdeckt.
Für wen ist Moody's am besten geeignet?
Moody's eignet sich ideal für Kreditanalysten und Kreditprüfer bei Regional- und Großbanken, die proprietäre Risikomodelle in ihrem Kreditprüfungs-Workflow benötigen.
Warum ich Moody's ausgewählt habe
Ich habe Moody's ausgewählt, weil die eigenen PD- und LGD-Modelle von Moody's, RiskCalc-Scores und Wirtschaftsszenarien auf dem Kreditprüfungsbildschirm platziert werden. Analysten erhalten duale Risikobewertungen innerhalb des Geschäfts-Workflows, sodass die Risikobewertung während der Strukturierung des Kredits erfolgt.
Die wichtigsten Funktionen von Moody's
- Szenario- und Stresstests: Führt innerhalb des Kreditprüfungs-Workflows Szenario- und Stresstests für ein Geschäft durch.
- Kreditmemos mit generativer KI: Erstellt strukturierte Kreditbeschreibungen aus Finanzdaten des Kreditnehmers, Geschäftsdaten und Moody's-Inhalten.
- Automatische Kreditentscheidungen für Kleinunternehmenskredite: Kredite unter $250,000 können mithilfe konfigurierbarer Kreditrichtlinien, Bewertungsmodelle und der Integration des FICO Small Business Scoring Service automatisch entschieden werden.
- KYC-Prüfung: Prüft Antragsteller gegen die globale Risikodatenbank von Moody's, bevor die Kreditanalyse beginnt.
Integrationen von Moody's
Moody's lässt sich in den FICO Small Business Scoring Service integrieren, aber es wurden keine weiteren Integrationen öffentlich dokumentiert. Für individuelle Integrationen steht eine API zur Verfügung.
Pros and Cons
Pros:
- Unterstützt CRE, Landwirtschaft und Kleinunternehmen
- KI-gestützte Finanzdatenaufbereitung und Kreditmemos
- Prüfpfade für Kreditentscheidungen
Cons:
- Die Implementierung in Unternehmen kann Monate dauern
- Die Verwaltung des Tools kann Analystenzeit beanspruchen
Learn more about Moody's: Am besten für die Nachverfolgung von Bankportfolios und Kreditauflagen geeignet
- Kostenlose Demo verfügbar
- Preis auf Anfrage
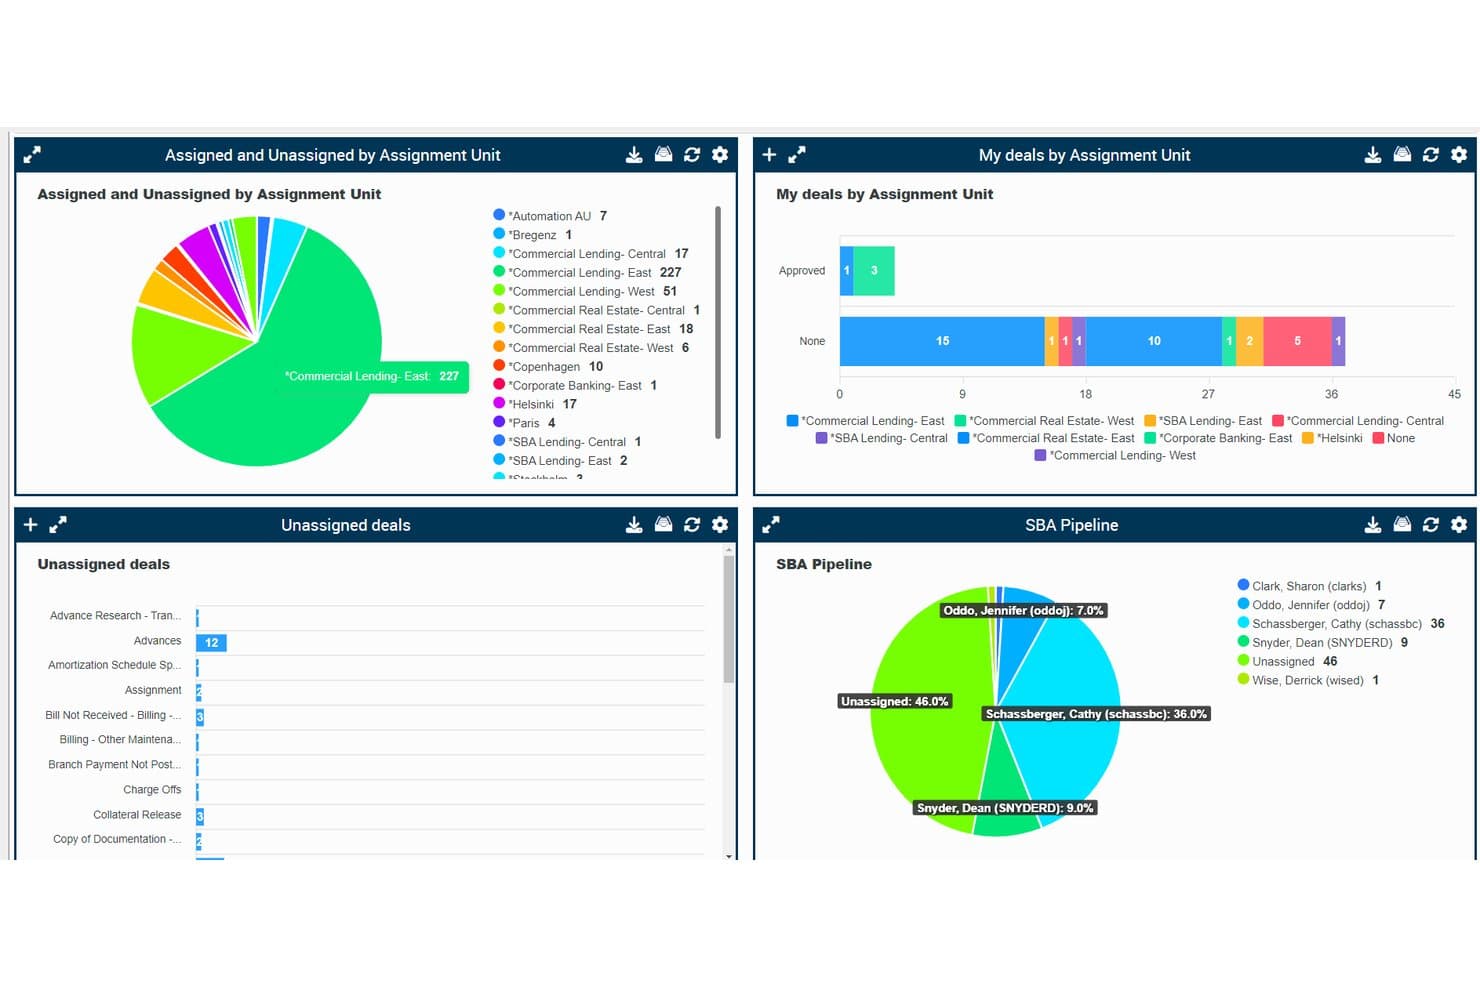
AFSVision verfolgt Kreditpipeline-Daten über mehrere Zuordnungseinheiten hinweg. AFSVision ist eine Plattform für gewerbliche Kreditvergabe, die Kreditvergabe, Kreditprüfung, Abschluss, Verwaltung und Portfolioberichterstattung auf einem einzigen System abwickelt.
Für wen ist AFSVision am besten geeignet?
AFSVision eignet sich am besten für große Regional- und Nationalbanken, die bei einem hohen Kreditvolumen die Überwachung von Kreditauflagen und Ausnahmen benötigen.
Warum ich AFSVision ausgewählt habe
Ich habe AFSVision aufgrund der umfassenden Funktionen zur Nachverfolgung von Kreditauflagen und Ausnahmen in meine Top-Auswahl aufgenommen. Das Modul für automatisierte Ausnahmen überwacht Dokumente, Kreditentscheidungen, Kreditauflagen und Sicherheiten an einem Ort. In Kombination mit IRIS, das Verteilungen der Risikoeinstufungen, Branchenkonzentrationen und Frühwarnkennzeichnungen für Problemkredite in Echtzeit sichtbar macht, ergibt sich eine leistungsfähige Lösung zur Portfolioüberwachung.
Wichtige Funktionen von AFSVision
- Richtliniengesteuerte Engine für Arbeitsabläufe: Konfigurieren Sie Kreditphasen, Kompetenzgrenzen und rollenbasierte Weiterleitungen direkt im Kreditvergabeprozess.
- Unterstützung mehrerer Geschäftsbereiche: Verwalten Sie C&I, CRE, SBA, Landwirtschaft und Syndizierungen auf einer Plattform, ohne separate Systeme zu benötigen.
- KI-gestützte Preisfindung: Analysiert historische Kreditdaten, um innerhalb der Arbeitsabläufe von Kreditgebern marktbasierte Preisempfehlungen zu erstellen.
Integrationen von AFSVision
AFSVision unterstützt Integrationen über RESTful- und DIY-APIs und verfügt über Erfahrung bei der Umstellung von FIS, Fiserv, Loan IQ, ACBS, McCracken und Stucky.
Pros and Cons
Pros:
- Integrierte Nachverfolgung von Kreditauflagen und Ausnahmen
- Erfahrung bei der Umstellung mit großen Kernbankanbietern
- Unterstützt komplexe Bereiche der gewerblichen Kreditvergabe
Cons:
- Nur begrenzte dokumentierte Funktionen zur Bilanzaufbereitung und Bewertung
- Kein Portal zur Antragserfassung für Antragsteller beschrieben
Learn more about AFSVision: Am besten für die Kreditvergabe über den gesamten Lebenszyklus
- Kostenlose Demo verfügbar
- Preis auf Anfrage
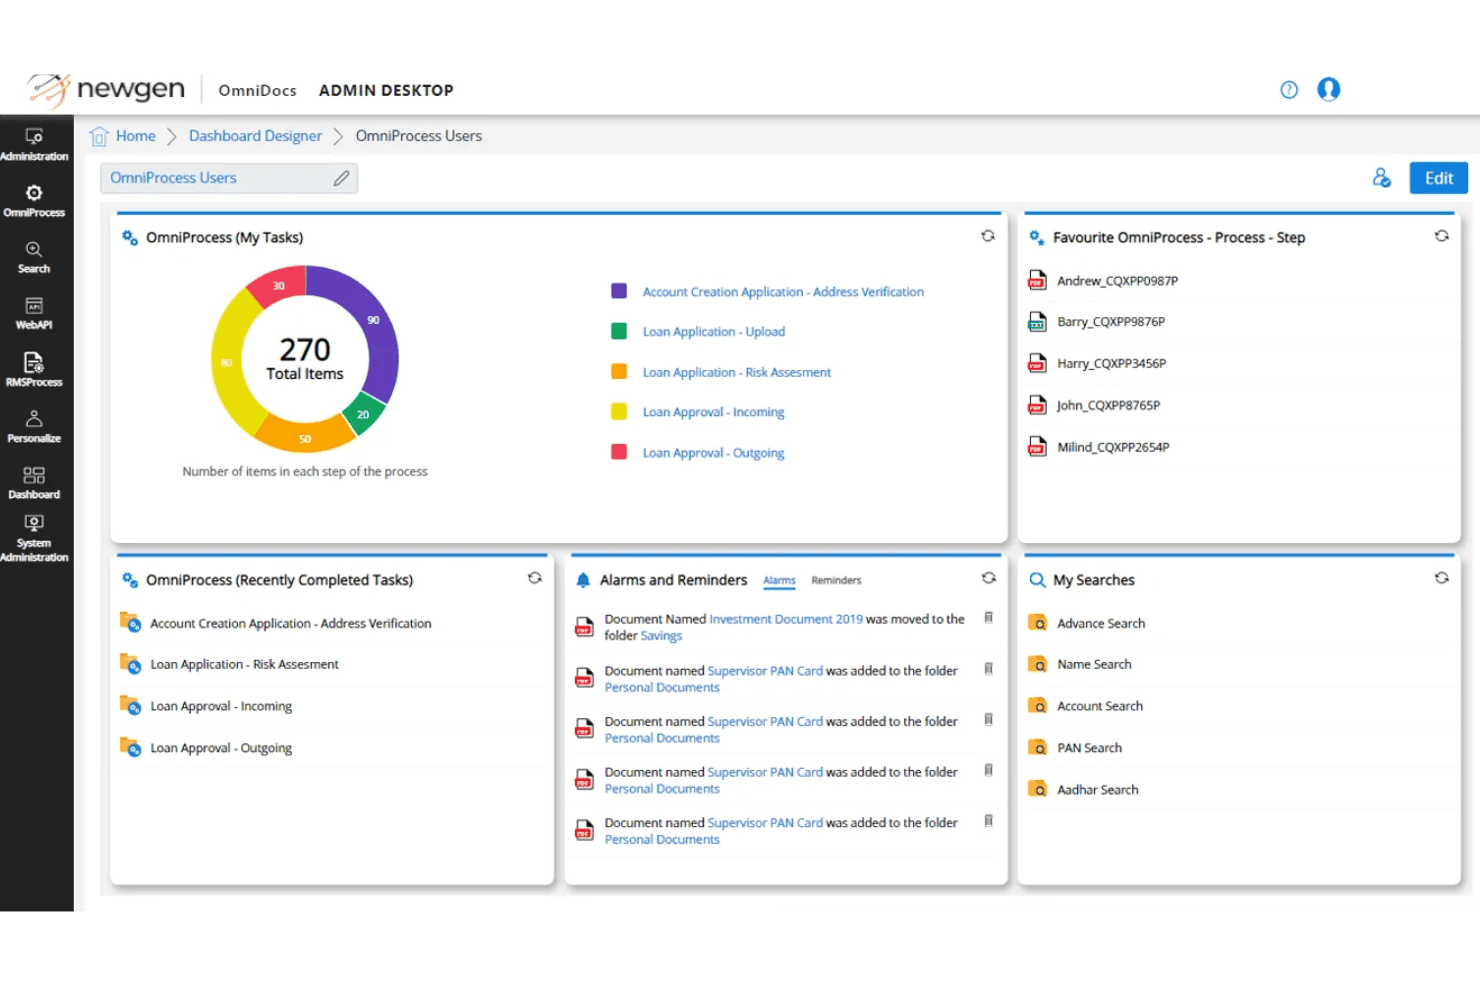
Newgen OmniDocs organisiert Aufgaben, Warnungen und Suchvorgänge innerhalb seines Dashboards. Newgen ist eine Plattform zur Vergabe kommerzieller Kredite, die auf dem NewgenONE-Stack basiert und Module für Antragserfassung, Aufbereitung von Finanzdaten, Kreditprüfung, Genehmigungsweiterleitung und Auszahlung umfasst.
Für wen ist Newgen am besten geeignet?
Newgen eignet sich besonders für mittelgroße bis große Banken und Kreditgenossenschaften, die die Antragserfassung bis hin zur Überwachung nach der Auszahlung auf einer Plattform abwickeln möchten.
Warum ich Newgen ausgewählt habe
Newgen hat es auf meine Liste geschafft, weil die Plattform jede Phase der gewerblichen Kreditvergabe ohne separate Tools abdeckt. Die Aufbereitung von Finanzdaten, DSCR-Analysen und Stresstests befinden sich im selben Stack wie die Auszahlung und die Überwachung nach der Auszahlung. Ein Kreditanalyst kann ein C&I- oder CRE-Geschäft von der Kreditprüfung bis zur laufenden Überwachung bearbeiten, ohne die Plattform zu verlassen.
Wichtigste Funktionen von Newgen
- Self-Service-Portal für Kreditnehmer: Ermöglicht gewerblichen Antragstellern, Anträge zu initiieren, Dokumente hochzuladen und den Status über ein markenbezogenes Online-Portal zu verfolgen, das direkt mit dem Kreditvergabesystem verbunden ist.
- KI-basierte Dokumentenindizierung und -extraktion: Klassifiziert und extrahiert automatisch Daten aus Finanzberichten, Steuererklärungen und Sicherheitenunterlagen, sobald diese in die Kreditakte aufgenommen werden.
- Überwachung von Kreditvereinbarungen und Fälligkeiten: Verfolgt Kennzahlen zur Einhaltung von Kreditvereinbarungen, weist auf Verstöße hin und automatisiert Verlängerungsbenachrichtigungen.
- Einhaltung von Abschnitt 1071: Erfasst und verwaltet CFPB-Daten zur Kreditvergabe an Kleinunternehmen, um regulatorische Berichtspflichten zu unterstützen.
Integrationen von Newgen
Newgen lässt sich in Finastra, Plaid, Experian, Deluxe, Glia und Factual Data integrieren. Eine REST-API für individuelle Verbindungen ist ebenfalls verfügbar.
Pros and Cons
Pros:
- Low-Code-Plattform ermöglicht Workflow-Änderungen durch interne Teams
- Unterstützt Aufbereitung von Finanzdaten, DSCR und Stresstests
- Leitet Genehmigungen nach Betrag und Risiko weiter
Cons:
- Die Einrichtung kann kompliziert sein
- Rezensenten berichten von Problemen mit Leistung und Reaktionsfähigkeit
Learn more about Newgen: Am besten für native Kreditvergabe in Salesforce
- Kostenlose Demo verfügbar
- Preise auf Anfrage
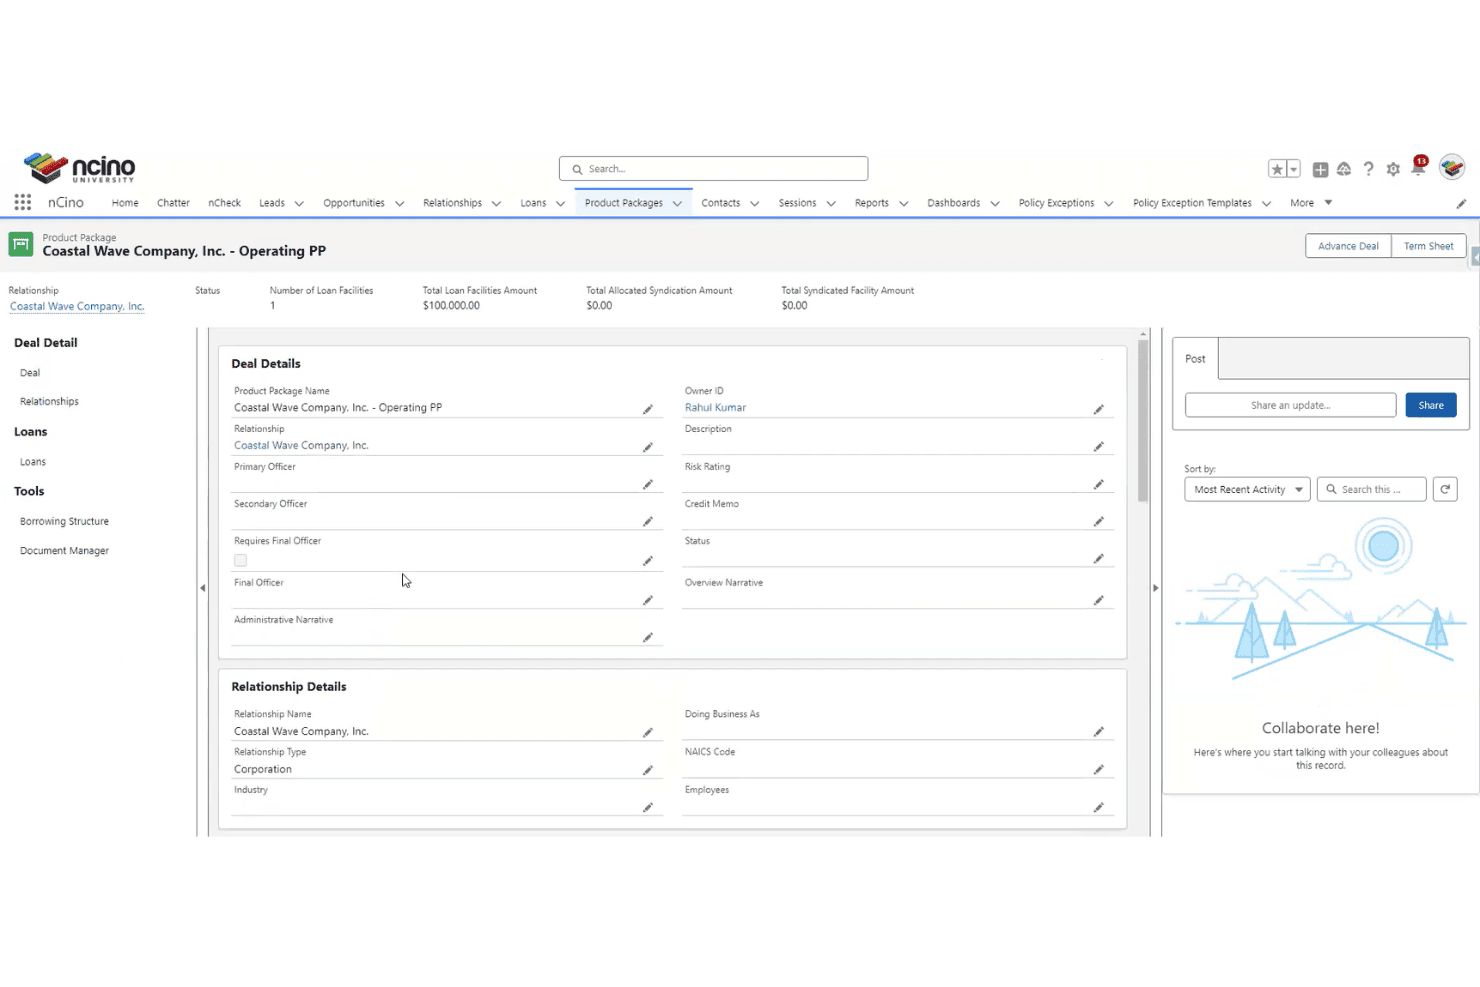
nCino organisiert Kredit- und Transaktionsdetails innerhalb eines Produktpakets. nCino ist ein auf Salesforce basierendes System zur Vergabe von Geschäftskrediten, das Kreditprüfung, Kreditanalyse, Dokumentenverwaltung, Preisgestaltung und Portfolioüberwachung abdeckt.
Für wen ist nCino am besten geeignet?
nCino eignet sich ideal für mittelgroße bis große Banken und Kreditgenossenschaften, die bereits Salesforce einsetzen und die Kreditvergabe auf denselben Kundendaten abbilden möchten.
Warum ich nCino ausgewählt habe
Ich habe nCino in meine Top-Empfehlungen aufgenommen, weil es innerhalb von Salesforce ausgeführt wird. Dadurch befinden sich Kreditdaten, Kreditanalyse und Beziehungshistorie an einem Ort, ohne dass eine externe Synchronisierung erforderlich ist. Das Tool zur automatisierten Aufbereitung nutzt KI, um Daten aus Finanzaufstellungen zu extrahieren und zu kategorisieren, wodurch die manuelle Neueingabe während der Kreditprüfung reduziert wird.
Die wichtigsten Funktionen von nCino
- Preisgestaltung und Rentabilität im Firmenkundengeschäft: Liefert Bankmitarbeitern Echtzeitdaten zur Rentabilität von Krediten und Kundenbeziehungen auf Transaktionsebene, mit einer zentral verwalteten Preisrichtlinie, die in den Kreditvergabe-Workflow integriert ist.
- Portfolioanalysen: Deckt Kredit-, Einlagen-, Antrags- und Kundendaten ab, einschließlich der Überwachung von Genehmigungsquoten und der Modellierung von „Was-wäre-wenn“-Szenarien für die Portfolio-Prognose.
- Dokumentenmanager: Zentrales Archiv für alle kreditbezogenen Dokumente mit standardisierten Benennungen, mit Zeitstempeln versehenen Aktivitätsprotokollen und einem eigenständigen Upload durch Kreditnehmer mit sichtbarem Status.
- Kontinuierliche Kreditüberwachung: Zeigt fortlaufend Frühwarnindikatoren für Risiken und automatisierte Erkenntnisse zum Kreditzustand an, anstatt nur zu den planmäßigen jährlichen Prüfterminen.
Integrationen von nCino
nCino lässt sich in Salesforce, AWS, DocuSign und Snowflake integrieren. Das Integrations-Gateway verbindet Kernbankensysteme, Kreditauskunfteien, Finanztechnologieunternehmen und Anwendungen von Drittanbietern über eine Echtzeit- oder Stapelsynchronisierung.
Pros and Cons
Pros:
- Kredit- und CRM-Daten teilen sich einen Datensatz
- Deckt neben Geschäftskrediten auch SBA-Kredite ab
- Großes Netzwerk an Implementierungspartnern
Cons:
- Für die Implementierung sind spezialisierte Salesforce-Kenntnisse erforderlich
- Probleme mit dem Kreditnehmerportal frustrieren Antragsteller
Learn more about nCino: Am besten geeignet für Banken mit komplexen Anforderungen an die Kreditanalyse
- Kostenlose Demo verfügbar
- Preis auf Anfrage
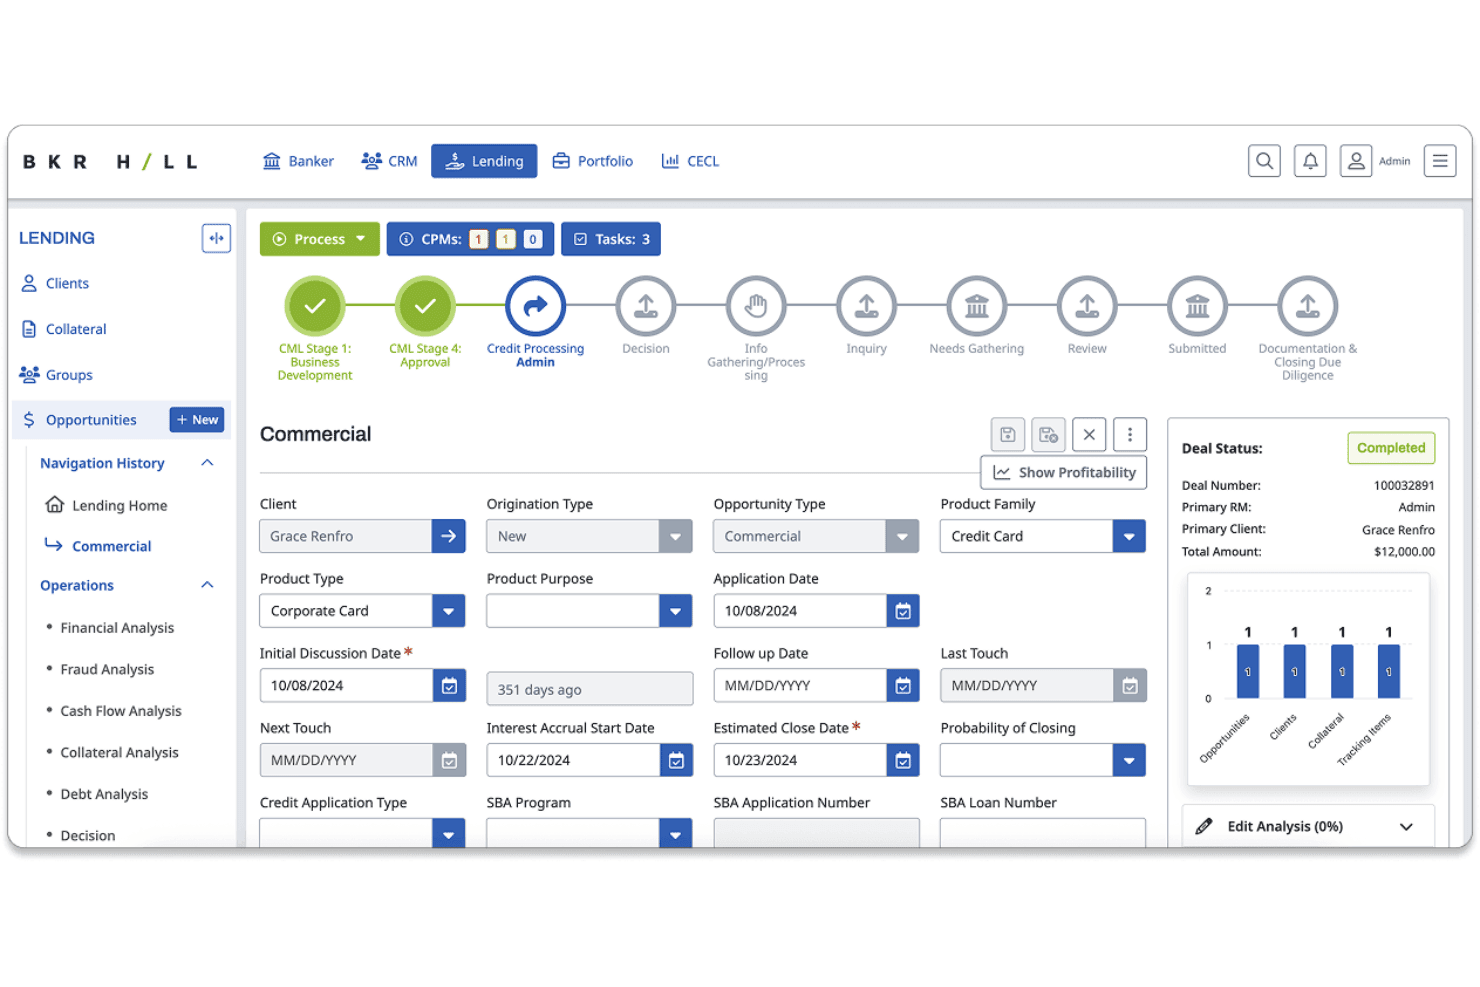
Baker Hill verfolgt die Vergabe gewerblicher Kredite und die Aktivitäten im Kreditgeschäft. Baker Hill ist eine Plattform zur Vergabe gewerblicher Kredite, die Bilanzaufbereitung, Dokumentenautomatisierung, Workflow-Management und das Risikomanagement von Kreditportfolios übernimmt.
Für wen ist Baker Hill am besten geeignet?
Baker Hill eignet sich besonders für Regionalbanken und Kreditgenossenschaften, deren gewerbliche Kreditgeschäfte eine detaillierte Bilanzaufbereitung und Cashflow-Analyse erfordern.
Warum ich Baker Hill ausgewählt habe
Baker Hill wurde aufgrund seiner umfassenden Kreditanalyse ausgewählt. Das Modul zur Bilanzaufbereitung unterstützt die Berechnung der globalen Schuldendienstdeckungsquote und des globalen Cashflows, RMA-Vergleiche mit anderen Instituten sowie Finanzprognosen, mit denen Kreditprüfer die zukünftige Entwicklung anhand von Risikoschwellen testen können. Covenants können ebenfalls während der Bilanzaufbereitung erstellt werden. Dadurch wird die Kreditanalyse bereits bei der ersten Prüfung mit der Portfolioüberwachung verknüpft.
Wichtige Funktionen von Baker Hill
- KI-Dokumentenverarbeitung: Extrahiert Finanzdaten aus geschäftlichen und persönlichen Steuerformularen, einschließlich der Formulare 1040, 1065, 1120 und 1120S, und überträgt sie in das LOS.
- Modul für beziehungsbasierte Preisgestaltung: Berechnet die erwartete Rendite pro Kredit und die Rentabilität der gesamten Kundenbeziehung und ermöglicht Was-wäre-wenn-Modellierungen für verschiedene Kreditstrukturen.
- Intelligentes Workflow-Management: Leitet Aufgaben automatisch weiter, setzt Kreditrichtlinien durch und verfolgt Wiedervorlageaufgaben über den gesamten Kreditlebenszyklus.
- KI-Assistent Ask BKR: Durchsucht und analysiert die Kreditvergabepipeline, um Trends sichtbar zu machen und Risiken zu kennzeichnen.
Integrationen von Baker Hill
Baker Hill bietet Integrationen mit Fiserv, COCC, Corelation, Alloy, DocuSign, Validis und TruStage. Eine API für individuelle Verbindungen ist nicht öffentlich dokumentiert.
Pros and Cons
Pros:
- Langjährige Erfahrung mit regionalen Kreditgebern
- Übernimmt Daten aus QuickBooks und Steuersoftware
- Verbindet die Kreditvergabe mit der Überwachung von Portfoliorisiken
Cons:
- Die Konfiguration erfordert einen beträchtlichen Implementierungsaufwand
- Der Übergang von NextGen zu UN/FY erfordert Sorgfalt
Learn more about Baker Hill: Am besten für die Kreditprüfung syndizierter Kredite auf Unternehmensebene geeignet
- Kostenlose Demo verfügbar
- Preise auf Anfrage
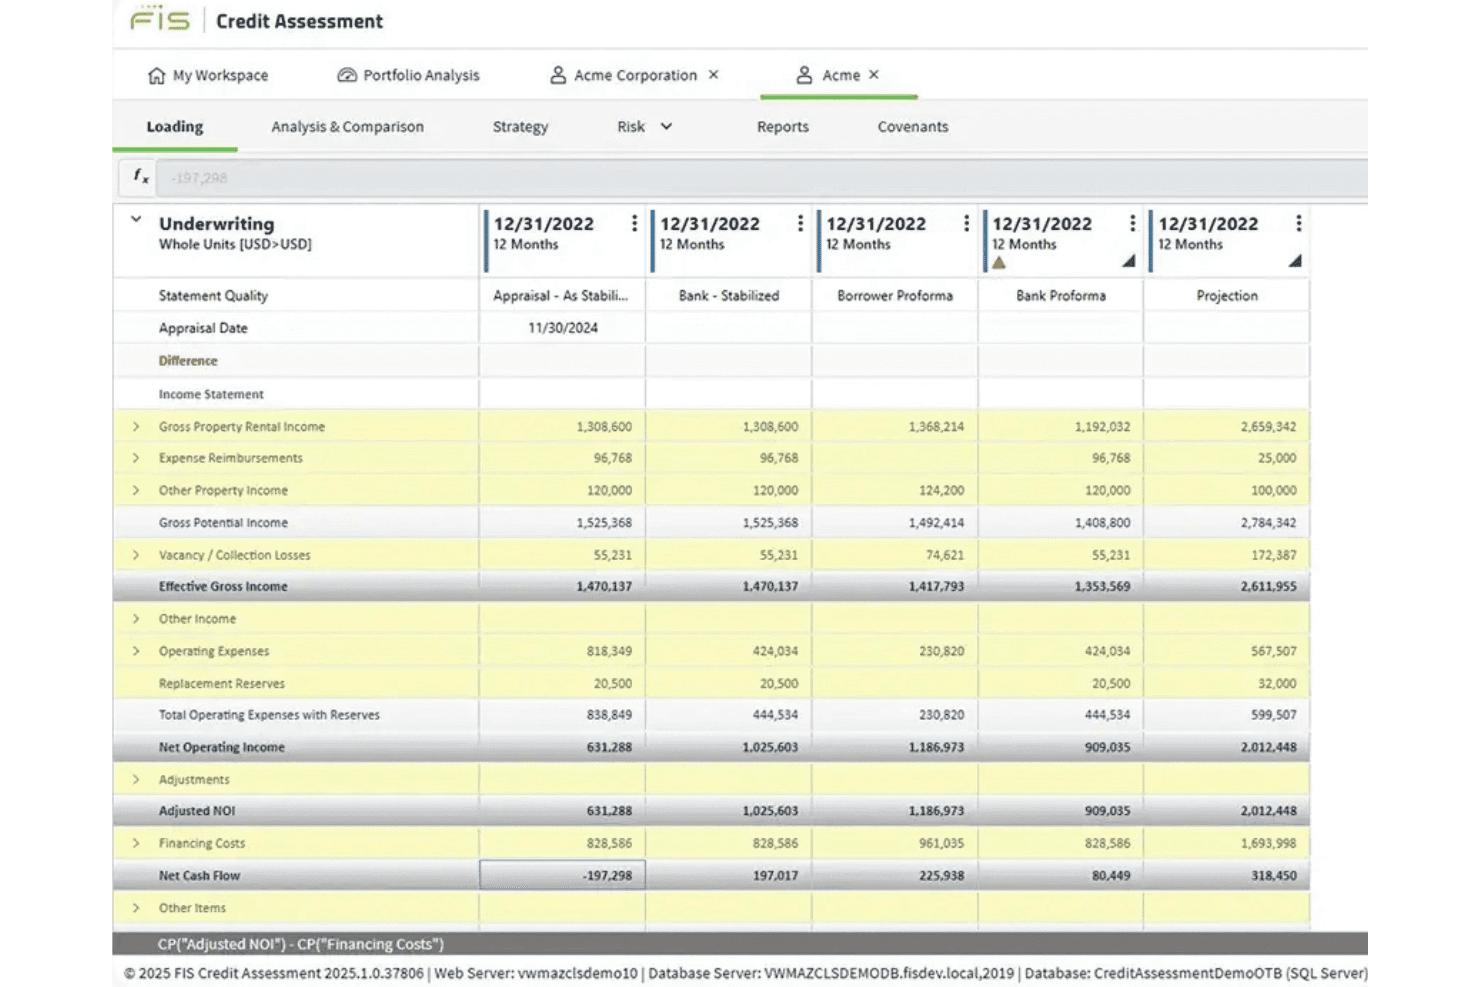
FIS Credit Assessment vergleicht NOI und Cashflow über mehrere Kreditprüfungsszenarien hinweg. FIS Commercial Lending Suite ist eine modulare Plattform zur Vergabe kommerzieller Kredite, die Kreditbewertung, Finanzaufbereitung, Kreditprüfung, Syndizierungsverwaltung und die Übergabe an die Kreditverwaltung abdeckt.
Für wen eignet sich FIS Commercial Lending Suite am besten?
FIS Commercial Lending Suite richtet sich an mittelständische und große Banken sowie private Kreditinstitute, die syndizierte, agentengeführte oder mehrseitige Kredite verwalten.
Warum ich FIS Commercial Lending Suite ausgewählt habe
Ich habe FIS Commercial Lending Suite als eine der besten Lösungen ausgewählt, weil sie für die Komplexität syndizierter und agentengeführter Kredite entwickelt wurde. Das Modul zur Kreditbewertung integriert Ratingmodelle für PD und LGD sowie branchenspezifische Finanzaufbereitung für Gewerbeimmobilien, Agrarunternehmen und Kommunen. SyndTrak bietet sichere Transaktionsbereiche für den Austausch von Dokumenten mit Kreditnehmern, Agenten und Syndikatsinvestoren.
Wichtige Funktionen von FIS Commercial Lending Suite
- Konfigurierbare Workflow-Engine für Genehmigungen: Eine BPMN/DMN-basierte Engine mit wenig Programmieraufwand leitet Kreditentscheidungen anhand richtliniengesteuerter, rollenbasierter Genehmigungsregeln weiter.
- Dokumentmodellierung: Erstellt automatisch Konditionsblätter, Angebotsschreiben und Kreditvorlagen aus Transaktionsdaten.
- 360-Grad-Portfolio-Dashboard: Führt Kunden- und Portfolioengagements in mehrdimensionalen Ansichten zusammen.
- Digitale SyndTrak-Transaktionsbereiche: Bietet sichere, strukturierte Transaktionsseiten für den Austausch von Dokumenten und die Koordination zwischen Kreditnehmern, Agenten und Syndikatsinvestoren.
Integrationen von FIS Commercial Lending Suite
FIS Commercial Lending Suite unterstützt offene APIs für CRM, KYC, Compliance, Finanzaufbereitung, Risikobewertung, Auskunfteien, Scoring und Kernkreditplattformen.
Pros and Cons
Pros:
- Verarbeitet syndizierte und agentengeführte Kreditstrukturen
- Integriert PD-/LGD-Modelle mit branchenspezifischer Finanzaufbereitung
- Erstellt Kreditvorlagen aus Transaktionsdaten
Cons:
- Die Konfiguration von Workflows kann spezialisierte Unterstützung erfordern
- Gelegentliche Probleme mit der Datengenauigkeit
Learn more about FIS Commercial Lending Suite: Ideal für Community-Banken mit Jack-Henry-Kernbanksystemen
- Nicht verfügbar
- Preis auf Anfrage
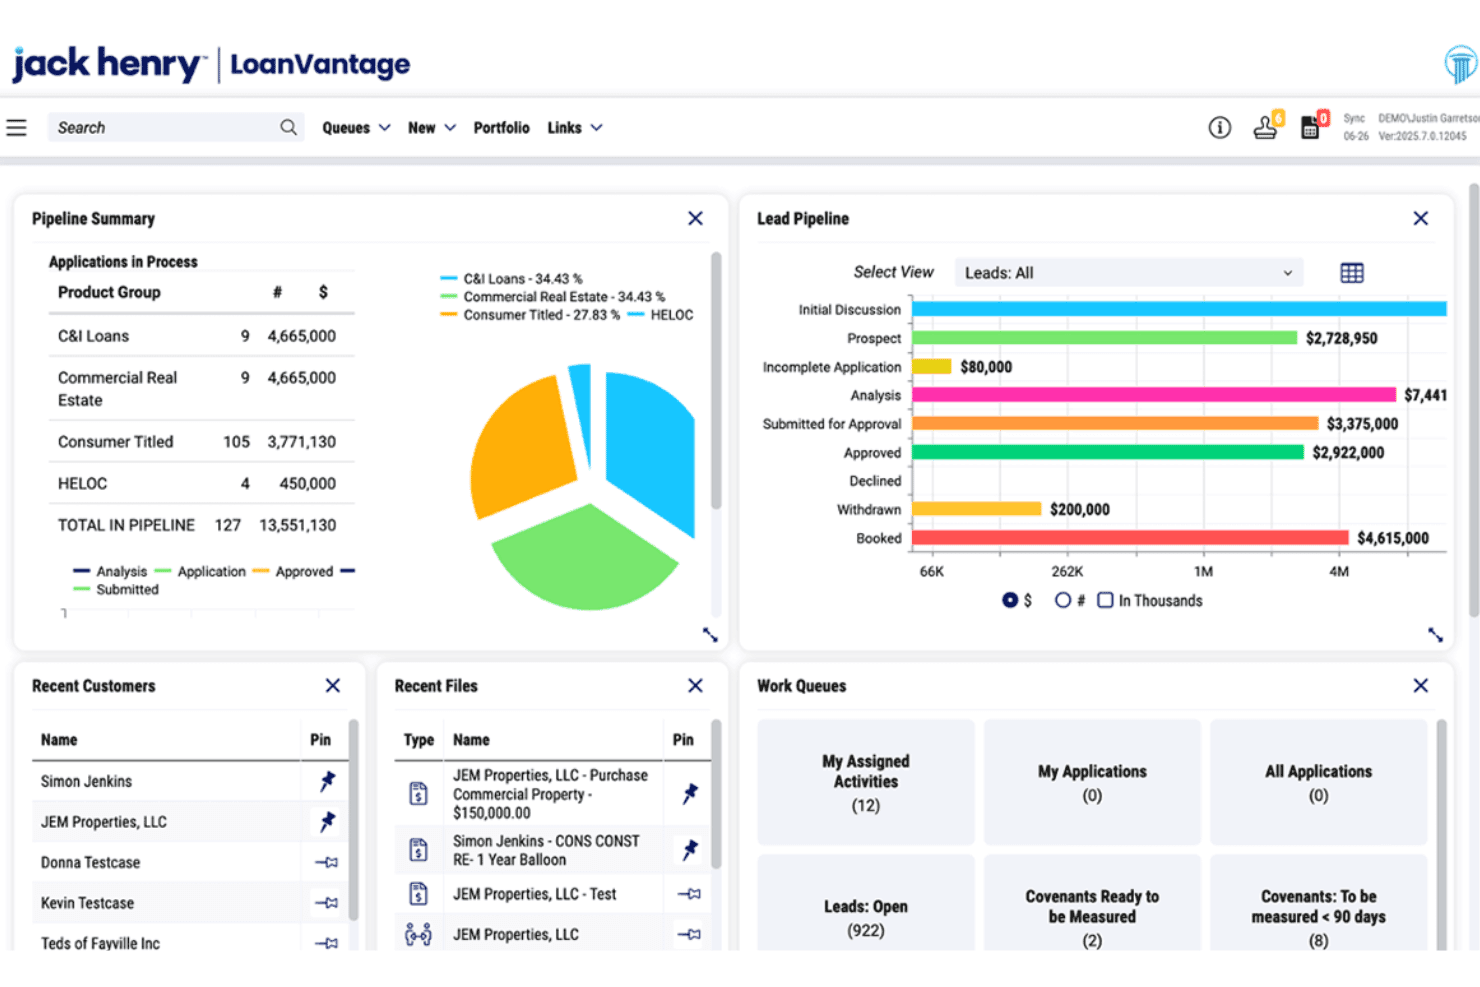
Jack Henry LoanVantage verfolgt gewerbliche Kreditpipelines und Arbeitswarteschlangen. Jack Henry Commercial Lending ist ein Kreditvergabesystem mit integrierter Finanzaufbereitung, Covenant-Überwachung, Sicherheitenverwaltung und Compliance-Tools für gewerbliche, Verbraucher- und Agrarkredite.
Für wen eignet sich Jack Henry Commercial Lending am besten?
Jack Henry Commercial Lending eignet sich gut für Community- und Regionalbanken sowie Kreditgenossenschaften, die bereits einen Jack-Henry-Kern betreiben.
Warum ich mich für Jack Henry Commercial Lending entschieden habe
Ich habe Jack Henry Commercial Lending in meine Top-Auswahl aufgenommen, weil Loans Board nativ in SilverLake, Symitar, CIF 20/20 und Core Director integriert ist. Dadurch entfällt der Integrationsaufwand, den ein System zur Kreditvergabe eines Drittanbieters normalerweise erfordern würde. Die Finanzaufbereitung deckt Steuererklärungen für die Formulare 1040, 1120, 1120S und 1065, den UCA- und globalen Cashflow, CRE-Mietaufstellungen sowie die Borrowing Base für ABL ab. Die Covenant-Überwachung übernimmt Kennzahlen aus diesen Aufbereitungen und erstellt wiederkehrende Anforderungen automatisch.
Die wichtigsten Funktionen von Jack Henry Commercial Lending
- Ersteller für Präsentationsberichte: Stellt Kreditunterlagen mithilfe eines HTML-Editors oder eines Microsoft-Word-Add-ins zusammen und übernimmt aktuelle Finanzdaten, Sicherheitenzusammenfassungen, Risikoeinstufungen und Richtlinienabweichungen in einen versionierten, druckbaren Bericht.
- Compliance-Modul für Abschnitt 1071: Ein eigenständiges Datenerfassungstool, das Antragstellern ein sicheres Formular per E-Mail sendet und die rollenbasierte Trennung demografischer Daten durchsetzt.
- Mobile App für Kreditgeber: Eine iOS- und Android-App ermöglicht Kreditsachbearbeitern die Verwaltung von Leads, die Verfolgung von Vertriebszielen, die Prüfung von Genehmigungen, die Protokollierung von Besuchen vor Ort und den Empfang von Benachrichtigungen unterwegs.
- Dokumentenverwaltung: Zentrales Repository für die Dokumentensammlung, automatisierte Nachverfolgung, elektronische Signaturen und die Beseitigung von Dokumentausnahmen in Echtzeit.
Integrationen von Jack Henry Commercial Lending
Jack Henry Commercial Lending integriert sich in SilverLake, Symitar, CIF 20/20 und Core Director. Außerdem steht eine API für die Datenübertragung aus CRM-Systemen von Drittanbietern zur Verfügung.
Pros and Cons
Pros:
- Umfassende Steuererklärungsaufbereitung unterstützt komplexe Kreditprüfungen
- Unterstützt mehrere Anbieter elektronischer Signaturen
- Stresstests für CRE und ABL unterstützen spezialisierte Kreditvergaben
Cons:
- Analysten berichten von uneinheitlicher Automatisierung im Produktivbetrieb
- Die OCR-basierte Finanzaufbereitung erfordert weiterhin eine manuelle Prüfung
Learn more about Jack Henry Commercial Lending:
Weitere Softwarelösungen für die Vergabe von Unternehmenskrediten
Hier finden Sie einige weitere Optionen, die es nicht in meine Top-Auswahl geschafft haben, die sich aber dennoch zu prüfen lohnen:
- 11Temenos DigitalAm besten für kernsystemunabhängiges Kreditrouting
- 12HES LoanBoxAm besten für KI-gestützte Kreditgeschäftsanbahnung
- 13TurnKey LenderAm besten geeignet für die globale Kreditautomatisierung
- 14SymphonixAm besten geeignet für Nichtbank-Kreditgeber mit Kreditlinien
- 15Trade LedgerAm besten für die Anbahnung von Betriebsmittelfinanzierungen bei großen Banken geeignet
- 16UptiqAm besten für KI-Agenten, die auf ein bestehendes Kreditvergabesystem aufgesetzt werden
- 17Linedata CapitalstreamAm besten für die integrierte Einhaltung von Abschnitt 1071 geeignet
- 18Hawthorn RiverAm besten geeignet für Gemeinschaftsbanken, die Ausnahmen nach dem Abschluss verwalten
- 19CASH SuiteAm besten für die Kreditverteilung über Kreditnehmereinheiten
Wie ich Software zur Vergabe gewerblicher Kredite bewerte
Ich teile meine Bewertung in drei Teile. Die Kernfunktionalität hat das größte Gewicht: Die Tools müssen strukturierte gewerbliche Kreditprüfungen und eine zentrale Dokumentenverwaltung unterstützen. Anschließend betrachte ich herausragende Funktionen wie die KI-gestützte Finanzdatenaufbereitung. Schließlich berücksichtige ich die Unterstützung bei der Implementierung und die Gesamtbetriebskosten.
Kernfunktionalität (Grundvoraussetzungen für diese Liste)
Bei der Auswahl der Tools für meine Liste bewerte ich jedes einzelne für jede unten aufgeführte Kernfunktionalität auf einer Skala von 0 (bietet die Funktionalität nicht) bis 5 (hervorragend in diesem Bereich). Anschließend wandle ich die Gesamtpunktzahl in einen Prozentsatz um, um die allgemeine Eignung jedes Tools besser beurteilen zu können, wobei ich Funktionalitäten, die ich als unverzichtbar eingestuft habe, stärker gewichte.
- Arbeitsablauf für gewerbliche Kreditprüfungen (unverzichtbar): Ich bewerte, ob die Plattform eine strukturierte Aufbereitung von Finanzdaten, eine Bonitätsbewertung und risikobasierte Entscheidungen für gewerbliche Kreditarten unterstützt, die über einfache Verbraucher- oder Hypothekarkredite hinausgehen.
- Dokumenten- und Datenverwaltung (unverzichtbar): Jedes Tool sollte Finanzdaten der Kreditnehmer, Steuererklärungen und Sicherheitenunterlagen in der Kreditakte zentralisieren und dabei die Nachverfolgung von Checklisten, Verifizierungsschritte und revisionssichere Archivierung ermöglichen.
- Konfigurierbare Genehmigungsworkflows: Ich achte auf mehrstufige, rollenbasierte Weiterleitungen, die reale Kreditkompetenzgrenzen abbilden, sodass ein Geschäft oberhalb eines bestimmten Schwellenwerts automatisch an das zuständige Genehmigungskomitee eskaliert wird.
- Pipeline- und Portfolioüberwachung: Dashboards, die das Pipeline-Volumen nach Kreditsachbearbeiter, Filiale oder Kreditprodukt anzeigen, helfen mir zu beurteilen, ob eine Plattform der Leitung klare Einblicke in Engpässe und die Geschwindigkeit der Geschäftsabwicklung bietet.
- Unterstützung der regulatorischen Compliance: Tools wie nCino und Abrigo integrieren Prüfungen zur fairen Kreditvergabe und die Überwachung von Kreditauflagen direkt in die Vergabeworkflows. Ich prüfe, ob die Compliance-Berichterstattung integriert oder nachträglich aufgesetzt ist.
- Integration von Kernsystemen und Daten: Die Plattform sollte Kreditnehmer- und Kreditdaten mit Kernbankensystemen, Hauptbuch- und Buchhaltungssystemen synchronisieren, damit Teams Informationen nicht über mehrere Plattformen hinweg erneut eingeben müssen.
Sobald ich eine Liste von Tools habe, die die Kriterien erfüllen, prüfe ich, wodurch sich die einzelnen Plattformen voneinander abheben.
Unterscheidungsmerkmale (wodurch sich Anbieter abheben)
So vergleiche ich die verschiedenen Anbieter miteinander:
Herausragende Funktionen
Die KI-gestützte Aufbereitung von Finanzdaten ist das Erste, was ich prüfe. Tools wie Abrigo und Moody's verwenden OCR, um Steuererklärungen und Finanzdaten von Kreditnehmern automatisch zu extrahieren und aufzubereiten. Dadurch werden bei jedem Geschäft viele Stunden Arbeitszeit der Analysten eingespart. Ich bewerte außerdem die Überwachung von Kreditauflagen und Ausnahmen – automatische Warnungen bei nicht eingehaltenen Auflagen oder bevorstehenden Fälligkeiten sorgen dafür, dass Portfoliorisiken sichtbar bleiben, ohne auf Erinnerungen in Tabellenkalkulationen angewiesen zu sein. Auch Szenario- und Stresstests sind wichtig. Ich achte auf integrierte Modelle, mit denen Kreditprüfer den Cashflow oder die Sicherheitenwerte vor der Genehmigung und nicht erst nach einer ausbleibenden Zahlung des Kreditnehmers unter Belastung setzen können.
Über die Funktionen hinaus
Ich bewerte, wie gut eine Plattform zur tatsächlichen Größe und Komplexität der Kreditvergabe eines Instituts passt. Ein System, das für große Banken mit mehreren Rechtsträgern entwickelt wurde, kann einen regionalen Kreditgeber mit unnötigem Konfigurationsaufwand überfordern. Auch das Bereitstellungsmodell ist wichtig – SaaS-Plattformen wie nCino spielen Aktualisierungen automatisch ein, während bei lokalen Installationen diese Aufgabe auf die interne IT-Abteilung übergeht. Ich prüfe außerdem den Zustand des Anbieterökosystems, einschließlich der Offenheit von APIs und der Partnernetzwerke, da eine geschlossene Plattform die Möglichkeiten einschränkt, wenn zusätzliche Kreditdaten Dritter eingebunden oder ein neues Kernsystem angebunden werden soll. Schließlich verdient auch die Lizenzstruktur besondere Aufmerksamkeit: Eine Preisgestaltung pro Kredit, die beim aktuellen Volumen erschwinglich erscheint, kann schnell ansteigen, wenn das Gewerbekreditportfolio wächst.
So wählen Sie Software für die Vergabe von Unternehmenskrediten aus
Wählen Sie eine digitale Kreditplattform aus, indem Sie prüfen, ob sie Ihre Kreditrichtlinien abbilden, Belege aufbewahren und sich mit Ihren bestehenden Finanzinstituten und Systemen verbinden kann.
| Wenn Ihre Priorität ist | Achten Sie auf |
|---|---|
| Wenn Ihre Priorität istRevisionssichere Kreditakten | Achten Sie aufEine Musterakte eines Kreditnehmers mit Quelldokumenten, Genehmigungen, Zeitstempeln und Änderungshistorie |
| Wenn Ihre Priorität istEinheitliche Genehmigungsentscheidungen | Achten Sie aufEine konfigurierbare Zuständigkeitsmatrix, die einen Beispielkredit durch zwei Genehmigungsstufen leitet |
| Wenn Ihre Priorität istSchnellere Prüfung durch Analysten | Achten Sie aufEinen Live-Test, der eine Steuererklärung verarbeitet und eine prüfbare Finanzaufbereitung erstellt |
| Wenn Ihre Priorität istÜbersicht über das Portfolio | Achten Sie aufEinen Pipeline-Bericht, gruppiert nach Sachbearbeiter, Phase, Fälligkeit und Ausnahmestatus |
So prüfen Sie Ihre Vorauswahl
- Fordern Sie einen dokumentierten Ablauf an: Bitten Sie jeden Anbieter um ein Diagramm mit fünf Schritten, das die Erfassung des Antrags, die Kreditprüfung, die Genehmigung, die Dokumentation und die Übergabe an die Kreditverwaltung abdeckt.
- Führen Sie eine definierte Testaufgabe durch: Stellen Sie ein anonymisiertes Kreditnehmerpaket bereit und verlangen Sie vom Anbieter, innerhalb von 10 Geschäftstagen die Finanzaufbereitung, die Prüfung fehlender Dokumente und die Weiterleitung zur Genehmigung zu demonstrieren.
- Testen Sie die Prüfungsnachweise: Fordern Sie eine exportierte Kreditakte an, die den Entscheidungsdatensatz, Zeitstempel der Genehmigungen, Benutzeränderungen und die Dokumentencheckliste als benanntes Artefakt enthält.
- Prüfen Sie die Zuständigkeit für Integrationen: Bitten Sie vor der Unterzeichnung um eine schriftliche Schnittstellenspezifikation, in der Ihr Kernsystem, die Datenfelder, die Synchronisationsrichtung und der Prozess zur Fehlerbehandlung genannt werden.
- Wählen Sie das Betriebsmodell: Verwenden Sie konfigurierbare Kontrollen für Unternehmen im Vergleich zu einer schnelleren, einfacheren Einführung als Entscheidungskriterium und wählen Sie anschließend den Kompromiss, den Ihre Kreditrichtlinie unterstützt.
Was ist Software zur Vergabe von Geschäftskrediten?
Software zur Vergabe von Geschäftskrediten ist eine Plattform, die die gewerbliche Kreditvergabe von der Antragsannahme über die Kreditprüfung, Genehmigung und Dokumentation bis zur Übergabe an die Kreditverwaltung verwaltet. Sie zentralisiert Finanzdaten der Kreditnehmer, Steuererklärungen, Sicherheitenunterlagen, Kreditanalysen, Genehmigungsabläufe und Prüfungsnachweise. Banken und Kreditteams nutzen sie, um Kreditrichtlinien einheitlich anzuwenden, die Aktivitäten in der Vertriebspipeline zu verfolgen, Verbindungen zu Kernsystemen herzustellen und Ausnahmen während des gesamten Lebenszyklus der Kreditverwaltung zu überwachen.
Funktionen
Hier sind die wichtigsten Funktionen, auf die ich bei jeder guten Software zur Vergabe von Geschäftskrediten achte:
- Gewerbliche Kreditprüfung: Unterstützt die Aufbereitung von Finanzdaten, Kreditanalysen, Risikoeinstufungen und Rückzahlungsbewertungen für Geschäftskredite. Kreditprüfer können die Geschäftsentwicklung des Kreditnehmers, Schuldentragfähigkeit, Sicherheiten und prognostizierten Cashflow innerhalb einer einzigen Kreditakte prüfen.
- Dokumentenverwaltung: Speichert Anträge, Steuererklärungen, Finanzberichte, Bewertungen und Rechtsdokumente in einem zentralen Ablageort. Checklisten und Felder zum Dokumentenstatus helfen Teams, fehlende oder veraltete Unterlagen vor der Genehmigung zu erkennen.
- Genehmigungsabläufe: Leitet Anträge anhand von Kredithöhe, Risikoniveau, Produkttyp oder Genehmigungsbefugnis durch vordefinierte Prüfungsstufen. Rollenbasierte Berechtigungen tragen dazu bei, dass die jeweils richtigen Prüfer jedes Geschäft prüfen und genehmigen.
- Kontrollen der Kreditrichtlinien: Wendet Kreditvergaberegeln auf Felder wie Schuldendienstdeckungsgrad, Beleihungsausläufe, Engagementgrenzen und Richtlinienausnahmen an. Das System kann Anträge kennzeichnen, die eine zusätzliche Prüfung oder die Genehmigung durch ein Komitee erfordern.
- Pipeline-Verfolgung: Zeigt den Status jedes Antrags, den zuständigen Kreditsachbearbeiter, das Produkt, den Wert und die nächste Aktion an. Manager können ins Stocken geratene Geschäfte erkennen, Arbeitsauslastungen überwachen und den Fortschritt vom Antrag bis zum Abschluss prüfen.
- Sicherheitenverwaltung: Erfasst verpfändete Vermögenswerte, Bewertungen, Rangstellen von Pfandrechten, Versicherungsdetails und zugehörige Dokumente. Teams können Sicherheiteninformationen mit einzelnen Kreditfazilitäten verknüpfen und Werte bei Verlängerungen oder Prüfungen aktualisieren.
- Überwachung der Compliance: Erfasst erforderliche Offenlegungen, Genehmigungsnachweise, Prüfungen zur fairen Kreditvergabe und Ausnahmeaufzeichnungen. Zeitgestempelte Aktivitätsprotokolle unterstützen interne Prüfungen, Untersuchungen und Prüfungsanfragen.
- Integrationen mit Kernsystemen: Überträgt Daten zu Kreditnehmern, Kreditfazilitäten, Preisgestaltung und Kreditverwaltung zwischen der Plattform zur Kreditvergabe und Kernbank- oder Buchhaltungssystemen. Feldzuordnung und Fehlerbehandlung reduzieren die doppelte Dateneingabe und tragen dazu bei, konsistente Datensätze zu erhalten.
Vorteile
Meiner Erfahrung nach bietet Software für Geschäftskredite mehrere Vorteile, darunter:
- Schnellere Kreditprüfung: Die Aufbereitung von Finanzdaten, OCR und zentralisierte Kreditnehmerdaten liefern Kreditprüfern strukturierte Informationen für die Analyse.
- Konsistentere Entscheidungen: Konfigurierbare Genehmigungsabläufe wenden Befugnisgrenzen, Kreditrichtlinien und Eskalationsregeln auf alle Kreditanträge an.
- Prüfungsbereite Unterlagen: Dokumentenchecklisten, zeitgestempelte Aktivitätsprotokolle und archivierte Genehmigungen bewahren während des gesamten Kreditprozesses die Nachweise.
- Bessere Übersicht über die Pipeline: Dashboards organisieren Anträge nach Sachbearbeiter, Phase, Produkt, Wert und nächster Aktion.
- Frühere Erkennung von Risiken: Die Überwachung von Kreditvereinbarungen, Warnmeldungen zu Ausnahmen, Sicherheitenaufzeichnungen und Szenariotests helfen Teams, die Risiken von Kreditnehmern und Kreditfazilitäten zu überwachen.
- Weniger Dateneingabefehler: Integrationen mit Kernbank- und Buchhaltungssystemen übertragen Informationen zu Kreditnehmern, Kreditfazilitäten, Preisgestaltung und Kreditverwaltung zwischen den Systemen.
Kosten und Preise
Die Kosten hängen von Funktionen, Teamgröße, Integrationen, Implementierung und Zusatzmodulen ab. Hier sind die Preisspannen, die Sie von Software für die gewerbliche Kreditvergabe typischerweise erwarten können:
Vergleichstabelle der Tarife für Software zur Vergabe von Geschäftskrediten
| Tarifart | Durchschnittlicher Preis | Übliche Funktionen |
|---|---|---|
| TarifartKostenloser Tarif | Durchschnittlicher Preis$0 | Übliche FunktionenGrundlegende Antragsverfolgung, begrenzter Dokumentenspeicher und eingeschränkter Benutzerzugriff. |
| TarifartPersönlicher Tarif | Durchschnittlicher Preis$50-$150/Benutzer/Monat | Übliche FunktionenErfassung von Kreditnehmerdaten, Dokumentenverwaltung, grundlegende Pipeline-Verfolgung und E-Mail-Support. |
| TarifartGeschäftstarif | Durchschnittlicher Preis$500-$2,000/Monat | Übliche FunktionenGewerbliche Kreditprüfung, Genehmigungsabläufe, Aufbereitung von Finanzdaten, Berichte und Integrationen mit Kernsystemen. |
| TarifartUnternehmenstarif | Durchschnittlicher Preis$2,000-$10,000+/Monat | Übliche FunktionenKonfigurierbare Kontrollen der Kreditrichtlinien, erweiterte Portfolioverfolgung, Prüfungsprotokolle, individuelle Integrationen und Unterstützung bei der Implementierung. |
Häufig gestellte Fragen
Einige Antworten auf häufige Fragen zu Plattformen für die Vergabe gewerblicher Kredite:
Wie lange dauert die Implementierung von Software zur Vergabe gewerblicher Kredite?
Die Implementierung dauert je nach Umfang oft mehrere Wochen bis mehrere Monate. Eine grundlegende Bereitstellung kann Benutzer, Arbeitsabläufe, Dokumentvorlagen und Berechtigungen umfassen. Größere Projekte können zentrale Integrationen, Datenmigration, Kreditrichtlinien und individuelle Berichte einschließen. Bitten Sie Anbieter um einen phasenweisen Implementierungsplan mit Meilensteinen und zugewiesenen Verantwortlichkeiten. Klären Sie vor der Unterzeichnung, wer für Datenzuordnung, Tests, Schulungen und Support nach der Einführung zuständig ist. Planen Sie zusätzliche Zeit für Benutzerabnahmetests mit echten, anonymisierten Szenarien von Kreditnehmern ein.
Kann Software zur Vergabe gewerblicher Kredite ein Kernbankensystem ersetzen?
Nein, sie arbeitet neben einem Kernbankensystem. Die Plattform für die Kreditvergabe verwaltet Anträge, Kreditwürdigkeitsprüfungen, Genehmigungen, Dokumente und Übergaben zum Abschluss. Das Kernsystem verwaltet in der Regel gebuchte Kreditfazilitäten, Salden, Zahlungen und Datensätze zur Kreditverwaltung. Legen Sie vor der Implementierung fest, welches System für jedes Datenfeld zuständig ist. Testen Sie außerdem, wie die Plattformen abgelehnte Anträge, geänderte Kreditfazilitäten, Änderungen an Genehmigungen und fehlgeschlagene Datenübertragungen verarbeiten.
Wie sollten Kreditgeber die von KI erzeugte Aufbereitung von Finanzdaten validieren?
Kreditgeber sollten vor der Übernahme von Ergebnissen zur KI-generierten Aufbereitung eine Prüfung durch Analysten verlangen. Testen Sie das Tool mit Steuererklärungen und Finanzberichten, die mehrere Unternehmen, ungewöhnliche Formate und handschriftliche Anpassungen enthalten. Vergleichen Sie die extrahierten Werte mit den Quelldokumenten. Prüfen Sie, ob das System Korrekturen erfasst, die Originaldateien bewahrt und Vertrauensindikatoren anzeigt. Ihre Kreditrichtlinie sollte festlegen, wann eine manuelle Überprüfung erforderlich ist.
Was sollte ein Kreditgeber über Datensicherheit und Zugriffskontrollen fragen?
Fragen Sie Anbieter, wie sie Kreditnehmerdaten schützen, den Benutzerzugriff kontrollieren und Systemaktivitäten dokumentieren. Fordern Sie Einzelheiten zu Verschlüsselung, Authentifizierung, Rollenberechtigungen, Sicherungen, Aufbewahrung und Reaktion auf Vorfälle an. Klären Sie, ob Administratoren den Zugriff nach Filiale, Team, Kredit oder Feld beschränken können. Prüfen Sie das Prüfprotokoll während einer Produktvorführung. Es sollte Dokumentänderungen, Genehmigungsaktionen und Aktualisierungen von Berechtigungen anzeigen. Fragen Sie außerdem, wie der Anbieter Ihre Daten bei Vertragsende zurückgibt oder löscht.
Ist Software zur Vergabe gewerblicher Kredite für einen kleinen Kreditgeber geeignet?
Ja, kleinere Kreditgeber können sie nutzen, wenn die Konfiguration zu ihrem Kreditvergabeprozess passt. Beginnen Sie mit den Arbeitsabläufen, die Sie am häufigsten verwenden, etwa Anträgen, der Aufbereitung von Finanzdaten, Genehmigungen und Dokumentchecklisten. Vermeiden Sie es, für komplexe Module zu zahlen, die Ihr Team nicht pflegen wird. Fragen Sie, ob die Preisgestaltung von Benutzern, Krediten, Anträgen oder Integrationen abhängt. Klären Sie außerdem, ob der Anbieter Unterstützung bei der Implementierung, Schulungen und nach der Einführung eine Kontaktperson für den Support bereitstellt.