Las tres reglas de oro de la contabilidad son fundamentales para la contabilidad por partida doble.
Luca Pacioli, el padre de la contabilidad, codificó la contabilidad por partida doble y las tres reglas de oro en su libro de matemáticas llamado Summa de arithmetica.
Estas reglas constituyen la base del sistema contable moderno. En esta guía, te ayudo a comprender desde cero las tres reglas de oro de la contabilidad.
Tipos de cuentas
Las tres reglas de oro de la contabilidad varían según el tipo de cuenta con el que trabajes y tus políticas generales. Por suerte, solo existen tres categorías de cuentas. Son las siguientes:
Cuenta nominal
Las cuentas nominales son cuentas temporales cuyos saldos se transfieren a una cuenta permanente al final del periodo contable. Piensa en ellas como un recinto temporal para tu rebaño de saldos, antes de que pasen a su pasto definitivo.
Las cuentas de ingresos y gastos son cuentas nominales. Otros ejemplos de cuentas nominales incluyen las cuentas de alquiler, intereses y salarios.
Al final del periodo contable, las cuentas nominales se cierran transfiriendo los saldos a una cuenta del libro mayor. Los saldos de la cuenta del libro mayor incluyen gastos e ingresos, que posteriormente se transfieren a la cuenta de pérdidas y ganancias (es decir, el estado de resultados).
Have an account? Log In
Cuenta real
Las cuentas reales suelen permanecer abiertas durante más de un periodo contable. Mantienen saldos al final del ejercicio fiscal y aparecen en el balance de situación. Todos los activos y pasivos se registran en los libros como cuentas reales.
El mobiliario, los terrenos y las cuentas por cobrar son ejemplos de cuentas reales. Estos son más ejemplos de los tipos de asientos que podrías encontrar en una cuenta real:
- Gastos relacionados con activos que deben capitalizarse, como el transporte pagado para trasladar un activo nuevo a tus instalaciones.
- Depreciación de activos tangibles y amortización o deterioro de activos intangibles.
- Compra y venta de activos.
- Dinero prestado o reembolsado.
Cuenta personal
Las cuentas personales son las cuentas de una persona física o de una persona jurídica, es decir, una entidad empresarial (no un amigo imaginario). Por ejemplo, supón que tu empresa pide dinero prestado a la empresa de un amigo. Tendrás que registrar la empresa de tu amigo como prestamista en tus libros creando una cuenta personal para su empresa.
Las reglas de oro de la contabilidad
Una vez aclarados los tipos de cuentas, podemos hablar de las tres reglas de oro de la contabilidad. Hay una regla de oro para cada tipo de cuenta.
Según la contabilidad por partida doble, cada transacción empresarial afecta al menos a dos cuentas. Las cuentas se cargan o abonan según la transacción y el tipo de cuenta, pero el importe del debe es siempre igual al importe del haber.
Un asiento en el debe se realiza en el lado izquierdo de una cuenta. Los asientos en el debe aumentan los saldos de las cuentas de activos y gastos, y reducen los saldos de las cuentas de patrimonio neto, pasivo o ingresos.
Por otro lado, un asiento en el haber se realiza en el lado derecho de una cuenta. Los abonos aumentan los saldos de las cuentas de ingresos, patrimonio neto y pasivo, y disminuyen los saldos de las cuentas de activos y gastos.
Aunque el software de contabilidad puede realizar los asientos contables por ti, es importante aprenderlos para comprender la lógica que hay detrás del registro de las transacciones.
Una vez comprendidos estos fundamentos, estas son las tres reglas de oro de la contabilidad:
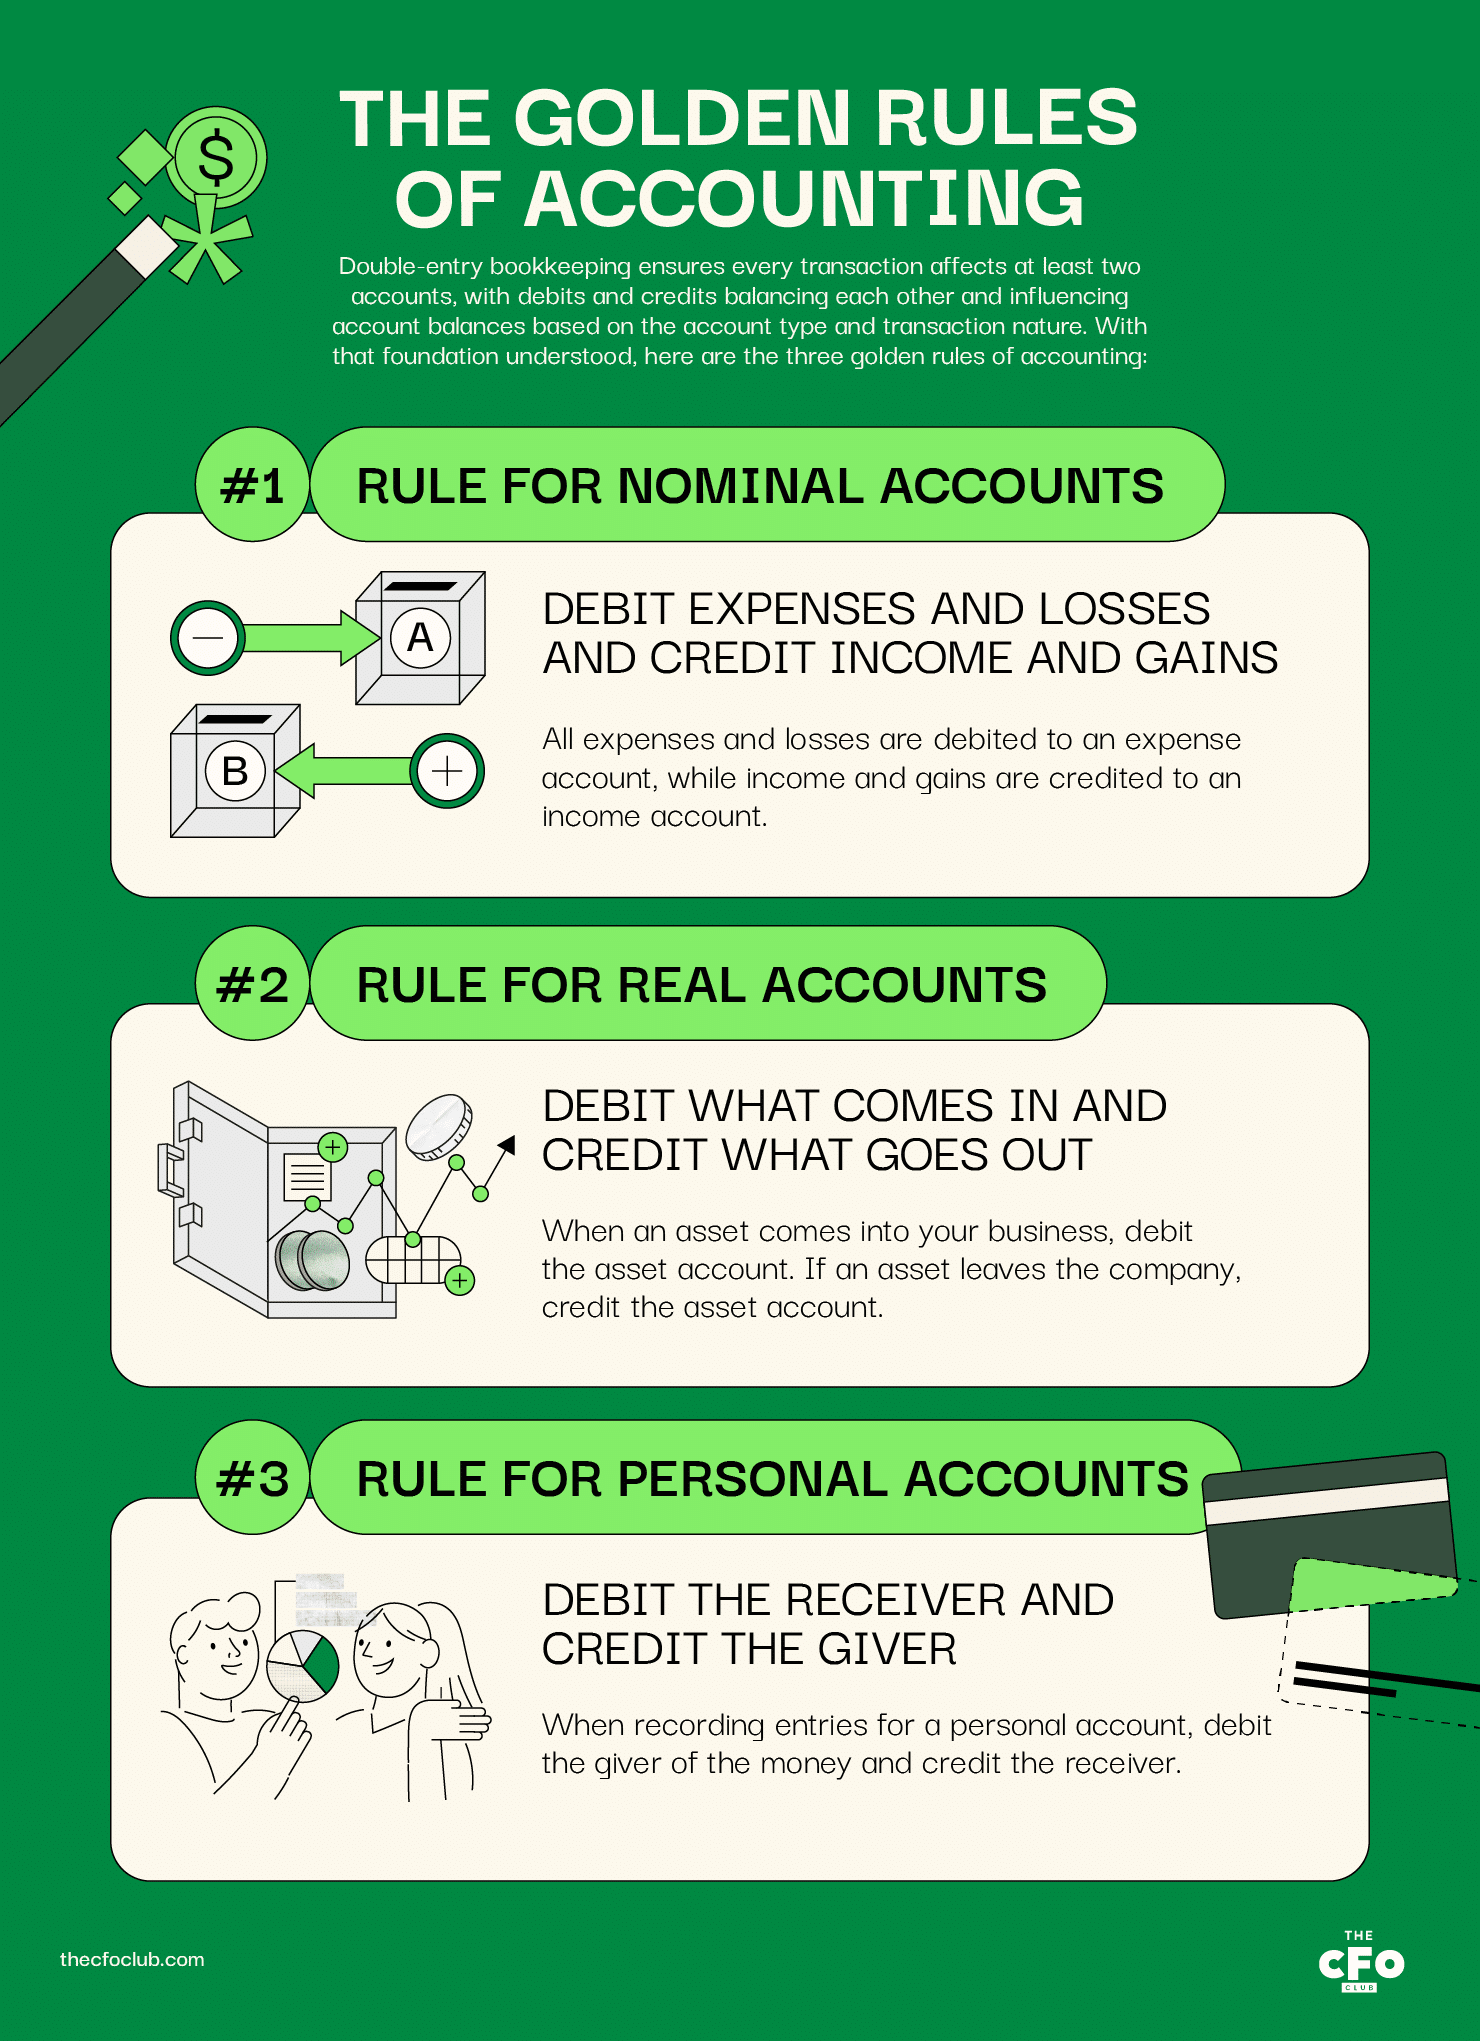
Regla para las cuentas nominales: cargar los gastos y las pérdidas, y abonar los ingresos y las ganancias
Todos los gastos y pérdidas se cargan en una cuenta de gastos, mientras que los ingresos y las ganancias se abonan en una cuenta de ingresos.
Estos son algunos ejemplos:
- Debita la cuenta de material de oficina cuando gastes 50 $ en material de oficina para tu negocio
- Debita la cuenta del activo para registrar el gasto por depreciación
- Acredita la cuenta de intereses cuando recibas 100 $ de intereses por el depósito bancario de la empresa
- Acredita la cuenta de ventas cuando un cliente se suscriba a una suscripción anual
Regla para las cuentas reales: debita lo que entra y acredita lo que sale
Cuando un activo entra en tu negocio, debita la cuenta del activo. Si un activo sale de la empresa, acredita la cuenta del activo.
Por ejemplo, supongamos que tu negocio (la empresa X) pide dinero prestado al negocio de tu amigo (la empresa Y).
El efectivo entra en tu negocio, por lo que debitarías la cuenta de efectivo por el importe del dinero prestado.
A continuación se muestran algunos ejemplos más:
- Debita la cuenta del activo cuando gastes 5.000 $ en un activo para mejorar su eficiencia
- Debita la cuenta del acreedor cuando devuelvas el dinero que le pediste prestado
- Acredita la cuenta del activo cuando vendas dicho activo
- Acredita la cuenta de la línea de crédito cuando pidas dinero prestado utilizando tu línea de crédito
Regla para las cuentas personales: debita al receptor y acredita al dador
Al registrar asientos para una cuenta personal, debita al receptor del dinero y acredita al dador.
Utilicemos el mismo ejemplo de antes.
La empresa Y ha prestado dinero a tu negocio. Para registrarlo, abre una cuenta nueva en tus libros para la empresa Y y acredita la cuenta por el importe del dinero prestado.
La cuenta de la empresa Y tendrá ahora un saldo acreedor y aparecerá como un pasivo en tu balance.
A continuación se muestran más ejemplos:
- Debita la cuenta de la empresa Y cuando tu negocio venda un activo a la empresa Y y esta prometa pagar el año siguiente
- Acredita la cuenta de la empresa Y cuando pidas dinero adicional prestado a la empresa Y
- (En el caso de una sociedad comercial) Acredita tu propia cuenta en la sociedad cuando prestes capital adicional al negocio
- (En el caso de una sociedad comercial) Debita tu cuenta en la sociedad cuando retires capital del negocio
Ejemplo de las tres reglas de oro de la contabilidad
Veamos un ejemplo en el que aplicamos las tres reglas conjuntamente.
Supongamos que la empresa de tu amigo (la empresa Y) debe 20.000 $ a tu empresa. Has decidido adquirir mobiliario usado de la empresa Y para saldar la cuenta. El valor actual de mercado del mobiliario es de 19.750 $.
La empresa Y ofrece servicios de marketing. Como necesitas ayuda para gestionar anuncios, has decidido realizar un proyecto piloto de 500 $ con la empresa Y para publicar anuncios.
Después de adquirir el mobiliario y utilizar los servicios publicitarios de la empresa Y, pagas a la empresa Y 250 $ (20.000 $ - 19.750 $ - 500 $) en efectivo.
Este es el aspecto que debería tener el asiento contable:
| Tipo de cuenta | Cuenta | Debe ($) | Haber ($) | Regla aplicable |
|---|---|---|---|---|
| Tipo de cuentaCuenta real | CuentaMobiliario | Debe ($)19,750 | Haber ($) | Regla aplicableDebita lo que entra |
| Tipo de cuentaCuenta nominal | CuentaGasto de publicidad | Debe ($)$500 | Haber ($) | Regla aplicableDebita los gastos y las pérdidas |
| Tipo de cuentaCuenta real | CuentaEfectivo | Debe ($) | Haber ($)$250 | Regla aplicableAcredita lo que sale |
| Tipo de cuentaCuenta personal | CuentaEmpresa Y | Debe ($) | Haber ($)$20,000 | Regla aplicableAcredita al dador |
El asiento contable en sí son las tres columnas centrales; no escribirías «tipo de cuenta» ni «regla aplicable» en tus libros. Lo he hecho únicamente para facilitar la explicación.
La cuenta del mobiliario, una cuenta real, aparecerá en el balance.
El gasto de publicidad aparecerá en la cuenta de resultados.
El efectivo se reducirá en 250 $ en tu balance.
Y, por último, la empresa Y ya no aparecerá como deudora en tu balance.
Ventajas de las reglas contables
Además de proporcionar un marco lógico para el sistema de partida doble, las tres reglas de oro de la contabilidad ofrecen las siguientes ventajas:
- Estructura universal para registrar transacciones financieras: Todas las empresas de todos los países del mundo utilizan el sistema de contabilidad por partida doble para llevar sus libros contables; por lo tanto, comprender las reglas de oro de la contabilidad ayuda a los profesionales financieros de todo el mundo a comprender e interpretar la información financiera.
- Interpretación coherente: La coherencia en los procesos y la lógica contables elimina la ambigüedad. El cumplimiento de las reglas de oro garantiza que cualquier persona que lea los asientos contables comprenda claramente la transacción.
- Comparabilidad: Las reglas de oro de la contabilidad hacen comparables los estados financieros de una misma empresa a lo largo del tiempo y los estados financieros de otras empresas.
- Estados financieros precisos: El balance de situación debe cuadrar y la cuenta de resultados debe mostrar una cifra precisa del beneficio neto. Las reglas contables ayudan a registrar asientos precisos, por lo que es más probable que tus estados financieros también sean precisos.
Aunque no todos los países del mundo siguen los GAAP (te estoy mirando a ti, EE. UU.), las reglas de oro tienen muchas similitudes en cuanto a sus efectos previstos, lo que ayuda a reducir las diferencias en la información financiera global.
More Articles
¿Quién debe cumplir las reglas contables?
Las reglas contables se aplican a cualquier empresa que lleve libros contables… es decir, a todas. Esto difiere de otros requisitos contables, que normalmente exigen una información menos rigurosa a las pequeñas empresas que a las empresas cotizadas.
Por ejemplo, el IRS permite que una sociedad o asociación con unos ingresos brutos anuales medios inferiores a $27 millones durante los tres últimos años utilice la contabilidad basada en el criterio de caja. Según el tamaño de tu empresa, es posible que debas seguir una contabilidad basada en el criterio de caja, en un criterio de caja modificado o en el criterio de devengo.
Sin embargo, todas las empresas deben seguir registrando las transacciones de acuerdo con las reglas de contabilidad financiera del sistema de contabilidad por partida doble.
Preguntas frecuentes
Las tres reglas de oro, simplificadas
Las tres reglas de oro de la contabilidad son simplemente un marco simplificado para registrar las transacciones con precisión. Es posible que necesites practicar para aprender estas reglas, pero una vez que te familiarices con ellas, estarás preparado para aprender conceptos contables más avanzados.
Si quieres recibir en tu bandeja de entrada más conceptos contables y artículos interesantes sobre finanzas para directores financieros de empresas SaaS, suscríbete al boletín de The CFO Club.