Kirjanpidon kierto kuvaa, miten liiketapahtumat päätyvät tilinpäätökseen. Kun asiakas esimerkiksi maksaa tilauksensa, et lisää sitä suoraan tuloslaskelman liikevaihtoon. Tapahtuma kulkee päiväkirjan ja pääkirjan kautta ja sitten tilinpäätökseen.
Tässä artikkelissa selitän, miten liiketapahtuma kirjataan ensin kirjanpitoon ja mitkä ovat sitä seuraavat kirjanpidon kierron vaiheet, joiden päätteeksi liiketapahtuma näkyy tuloslaskelmassa tai taseessa.
Mikä on kirjanpidon kierto?
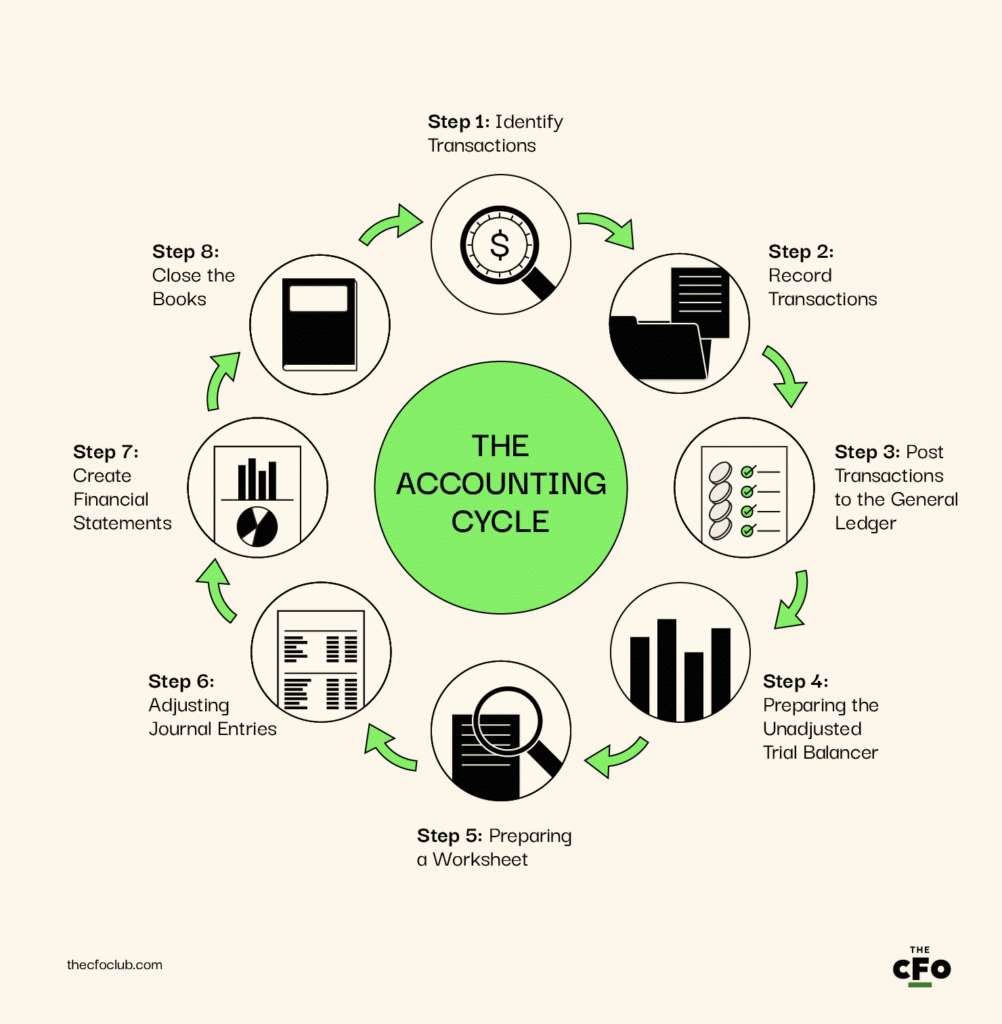
Kirjanpidon kierto on kahdeksanvaiheinen prosessi, jota yritykset käyttävät yrityksen liiketapahtumien kirjaamiseen liiketapahtuman syntymisestä aina yrityksen tilien sulkemiseen asti.
Kirjanpidon kierron suorittamiseen kuluva aika vaihtelee eri tekijöiden mukaan. Esimerkiksi automatisoitua kirjanpito-ohjelmistoa käyttävät yritykset sekä jatkuvaa taloushallinnon sulkemista käyttävät yritykset voivat suorittaa kirjanpidon kierron nopeammin kuin yritykset, jotka käyttävät manuaalisia prosesseja ja tilikauden lopussa tehtävään sulkemiseen perustuvaa lähestymistapaa.
Kirjanpidon kierron tarkoitus
Kirjanpidon kierron ensisijainen tarkoitus on tarjota järjestelmällinen viitekehys yrityksen liiketapahtumien kirjaamiseen.
Viitekehys antaa kirjanpitäjille ja laskentatoimen ammattilaisille mahdollisuuden tarkistaa kirjattujen liiketapahtumien yhdenmukaisuuden ja oikeellisuuden, jotka molemmat ovat keskeisiä vaatimustenmukaisuuden mittareita.
Yksi kirjanpidon kierron vaiheista on esimerkiksi koetaseen laatiminen. Koetase auttaa varmistamaan kirjattujen liiketapahtumien laskennallisen oikeellisuuden. Jos veloitukset eivät vastaa hyvityksiä, kirjanpitäjä on saattanut kirjata jonkin luvuista väärin.
Kirjanpidon kierron 8 vaihetta
Prosessi alkaa yksittäisten liiketapahtumien kirjaamisesta ja päättyy yhteenvedon (tilinpäätöksen) laatimiseen yrityksen taloudellisesta tilanteesta tietyllä ajanjaksolla.
Taloudellisen kirjanpidon ohjelmisto voi suorittaa monet kirjanpidon kierron vaiheista automaattisesti. Prosessin toiminnan ymmärtäminen on kuitenkin olennaista, jotta voit puuttua siihen tarvittaessa.
Muista, ettei kirjanpidon kiertoa tarvitse toteuttaa sellaisenaan. Voit muokata sitä yrityksesi liiketoimintamalliin ja kirjanpitoprosesseihin sopivaksi. Kun perusta on kunnossa, käsitellään seuraavaksi kirjanpidon kierron kahdeksan vaihetta yksityiskohtaisesti.
Onko sinulla tili? Kirjaudu sisään
Vaihe 1: Liiketapahtumien tunnistaminen
Kirjanpidon kierron ensimmäinen vaihe on liiketapahtumien tunnistaminen. Liiketapahtumien tunnistamiseen voidaan käyttää erilaisia teknologisia järjestelmiä. Yritykset käyttävät sisäisiä valvontatoimia varmistaakseen, että kaikki liiketapahtumat tunnistetaan ja kirjataan oikein. Laskunumerot ovat esimerkki tällaisista sisäisistä valvontatoimista.
CRM-järjestelmät (asiakkuuksien hallinta), ERP-järjestelmät (toiminnanohjaus) ja muut teknologiset järjestelmät voivat auttaa tunnistamaan myyntiin, kuluihin, lainoihin, nostoihin ja muihin tapahtumiin liittyvät liiketapahtumat.
Kun asiakas esimerkiksi maksaa 500 dollaria aloittaakseen vuositilauksen, kirjanpidon kierto alkaa. Jos omistat useita yrityksiä, sinun on ensin yhdisteltävä taloustietosi.
Vaihe 2: Liiketapahtumien kirjaaminen
Toinen vaihe on ensimmäisessä vaiheessa tunnistettujen liiketapahtumien kirjaaminen päiväkirjaan.
Se, milloin liiketapahtumat kirjataan päiväkirjaan, riippuu siitä, käytätkö maksuperusteista vai suoriteperusteista kirjanpitoa. Jos käytät suoriteperusteista kirjanpitoa, sinun on kohdistettava tuotot ja kulut.
Kaksinkertaisen kirjanpidon mukaan kaikki liiketapahtumat vaikuttavat kahteen tai useampaan alatiliin, ja veloitusten ja hyvitysten on oltava yhtä suuret.
Kun laadit esimerkiksi laskun 500 dollarin tilausmaksusta, veloitat myyntisaamisten alatiliä ja hyvität tuottojen alatiliä:
| Tili | Veloitus | Hyvitys |
|---|---|---|
| TiliTuotot | Veloitus- | Hyvitys$500 |
| TiliMyyntisaamiset | Veloitus$500 | Hyvitys- |
Vaihe 3: Liiketapahtumien siirtäminen pääkirjaan
Pääkirja (GL) on kaikkien tiettyihin luokkiin, kuten myytyjen tuotteiden kustannuksiin (COGS), ostovelkoihin, myyntisaamisiin, käteisvaroihin ja muihin vastaaviin luokiteltujen tapahtumien päätietue.
Lähes kaikki yritykset käyttävät kirjanpito-ohjelmistoa, joten tapahtumien kirjaaminen pääkirjaan ei ole enää yhtä suuri huolenaihe kuin aiemmin. Kirjanpito-ohjelmisto kirjaa tapahtumat automaattisesti pääkirjaan reaaliajassa.
Vaihe 4: Laadi oikaisematon koetase
Koetase auttaa tarkistamaan kirjattujen tapahtumien aritmeettisen oikeellisuuden. Koetase on käytännössä luettelo tileistä sekä niiden veloitus- ja hyvityssummista.
Se laaditaan tilikauden lopussa. Jos kuitenkin käytät kirjanpito-ohjelmistoa, koetasetta ei tarvitse laatia manuaalisesti.
Jos veloitukset ja hyvitykset eivät täsmää, olet saattanut:
- syöttää väärän summan johonkin päiväkirjamerkintään tai
- sekoittaa veloitettavat ja hyvitettävät tilit keskenään
Kirjanpito-ohjelmisto voi auttaa välttämään näiden virheiden korjaamisesta aiheutuvan vaivan, koska se tarkistaa summat sekä sen, ovatko veloitukset ja hyvitykset yhtä suuret päiväkirjamerkintöjä kirjattaessa.
Vaihe 5: Laadi työpaperi
Työpaperilla oikaistaan tarvittaessa ”oikaisematonta” koetasetta. Jos koetase paljastaa virheitä, työpaperi voi auttaa tunnistamaan niiden syyn.
Työpaperin laatimiseen kuuluu kuluvan tilikauden aikana tehtyjen veloitusten ja hyvitysten kokoaminen taulukkolaskentaan. Jos veloitukset ja hyvitykset eivät täsmää, sinun on tehtävä tarvittavat oikaisukirjaukset oikaistun koetaseen laatimiseksi.
Jos esimerkiksi kirjanpitäjä olisi veloittanut käteistiliä 100 dollarilla ja hyvittänyt asiakkaan A tiliä 1 000 dollarilla, hyvitys- ja veloitussaldot eivät täsmäisi. Kirjanpitäjän on muutettava päiväkirjamerkinnän summaa tai tehtävä oikaisukirjaus virheen korjaamiseksi.
Vaihe 6: Oikaise päiväkirjamerkinnät
Kun havaitset virheen, sinun on korjattava luvut kirjanpitojärjestelmässäsi tai tehtävä ylimääräinen päiväkirjamerkintä.
Sinun on myös tehtävä ylimääräisiä päiväkirjamerkintöjä sellaisten kulujen jaksottamiseksi, joita ei ole kirjattu ostovelkatilille, tai sellaisten kulujen osalta, jotka ovat syntyneet sen jälkeen, kun ostovelka on kirjattu pääkirjaan mutta ennen tilikauden päättymistä.
Kun kirjanpitäjä esimerkiksi huomaa, että käteistiliä on veloitettu 100 dollarilla 1 000 dollarin sijaan, kirjanpitäjän on tehtävä 900 dollarin oikaisukirjaus käteistilin saldon korjaamiseksi.
Vaihe 7: Laadi tilinpäätös
Tilinpäätös on raporttikokonaisuus, joka tiivistää yrityksen taloudellisen tuloksen ja aseman tietyn ajanjakson aikana. Yritykset laativat kolme tilinpäätösraporttia:
- Tuloslaskelma: Tuloslaskelma on tulosraportti, joka osoittaa yrityksesi kannattavuuden. Se auttaa yritysten omistajia ja sidosryhmiä ymmärtämään yrityksen kustannusrakennetta, mikä auttaa tunnistamaan mahdollisuuksia kannattavuuden parantamiseen.
- Tase: Tase on yhteenveto osakkeenomistajien omasta pääomasta sekä yrityksen varoista ja veloista. Siinä luetellaan kaikkien yrityksen tilien veloitussaldot (varat) ja hyvityssaldot (oma pääoma ja velat). Taseen voi ajatella olevan tilannekuva yrityksen taloudellisesta asemasta tiettynä päivänä.
- Rahavirtalaskelma: Rahavirtalaskelma on yhteenveto tapahtumista, jotka vaikuttavat käteisvaroihin. Se osoittaa yrityksen käteisvarojen sisään- ja ulosvirtaukset sekä käteisvarojen nettomuutoksen. Rahavirta on keskeinen laskelma yrityksen taloudellisen tilanteen arvioimiseksi, maksuvalmiuden ylläpitämiseksi ja sen ymmärtämiseksi, menettääkö yrityksesi ylimääräisiä käteisvaroja ja missä sitä tapahtuu.
Vaihe 8: Päätä kirjanpito
Kirjanpidon päättäminen tarkoittaa väliaikaisten tilien saldojen nollaamista. Näet nämä tilit tuloslaskelmassa. Tasetilejä ei päätetä – siksi ne näkyvät ”taseessa”.
Sinun on esimerkiksi tehtävä päätösviennit kaikkien tuotto- ja kulutilien sulkemiseksi. Nettotulos siirretään kertyneisiin voittovaroihin (pysyvälle tilille), joka näkyy taseen osakkeenomistajien oman pääoman osiossa seuraavan kirjauksen mukaisesti:
| Tili | Veloitus | Hyvitys |
|---|---|---|
| TiliNettotulos | Veloitus$200,000 | Hyvitys- |
| TiliKertyneet voittovarat | Veloitus- | Hyvitys$200,000 |
Kun olet sulkenut tilit, olet valmis aloittamaan kirjanpitosyklin uudelleen seuraavaa tilikautta varten. Huomaa, että tilien sulkeminen ei ole tarpeen pehmeässä tilinpäätöksessä.
More Articles
Kirjanpitosyklin optimointi
Kaikkien kirjanpitosyklin kahdeksan vaiheen suorittaminen voi viedä paljon aikaa. Myös inhimillisten virheiden riski kasvaa – kun kirjaat ja siirrät tuhansia tapahtumia kirjanpitoosi, saatat näppäillä tapahtuman summan väärin tai ohittaa jonkin tapahtuman.
Kirjanpito-ohjelmisto voi auttaa optimoimaan kirjanpitosykliä. Myös pienenä yrityksenä kirjanpito-ohjelmistoon investoiminen on järkevää, koska se automatisoi lähes kaikki kirjanpitosyklin vaiheet.
Voit integroida kirjanpito-ohjelmiston myyntijärjestelmääsi. Kun teet myynnin, kirjanpito-ohjelmisto lisää tapahtuman automaattisesti tuottotilille ja päivittää tuloslaskelman. Voit myös yhdistää ERP-järjestelmäsi ja muut järjestelmäsi, jotta kirjanpito-ohjelmisto voi kirjata ja seurata kuluja.
Ohjelmisto laatii tilinpäätöslaskelmat automaattisesti, joten voit sulkea kirjanpitosi suoraan raportointikauden lopussa. Tämä säästää huomattavasti rahaa, jota olisit käyttänyt kirjanpidon ylläpitämiseen ja virheiden korjaamiseen. Jos olet julkinen yhtiö, saatat tietenkin joutua tarkistuttamaan tilinpäätöslaskelmasi CPA:lla.
Kirjanpitosyklin ja budjettisyklin ero
Kirjanpitosyklin ja budjettisyklin keskeinen ero on tarkasteltavana oleva ajanjakso.
Kirjanpitosykli keskittyy vuoden aikana tapahtuvan taloudellisen toiminnan kirjaamiseen ja yhteenvetoon.
Budjettisyklissä puolestaan hyödynnetään kirjanpitosyklin aikana koottuja taloudellisia tietoja tulojen, kulujen, kassatilanteen ja muiden tekijöiden ennustamiseen seuraavalla tilikaudella.
Kirjaa, raportoi, toista
Kirjanpitosykli tarjoaa viitekehyksen tapahtumien kirjaamiseen ja niiden oikeellisuuden tarkistamiseen ennen niiden päätymistä tilinpäätöslaskelmiin.
Tarkkuus on ratkaisevan tärkeää, koska käytät kirjanpitosyklin tuottamia taloudellisia tietoja tapahtumien ja taloudellisen suorituskyvyn analysointiin. Se on vieläkin tärkeämpää yrityksille, joiden on raportoitava taloudellisia tietoja SEC:lle (Yhdysvaltain arvopaperi- ja pörssikomissio).
Useimmat yritykset käyttävät nykyään kirjanpito-ohjelmistoa paremman tarkkuuden ja nopeamman kirjanpidon saavuttamiseksi. Vaikka kirjanpito-ohjelmiston hankkiminen ja käyttöönotto vaativat alkuvaiheessa jonkin verran investointeja, pitkän aikavälin hyödyt ovat huomattavasti kustannuksia suuremmat.
Piditkö tästä artikkelista? Tilaa The CFO Clubin uutiskirje ja vastaanota artikkeleita sähköpostiisi viikoittain.