
Les 10 meilleures passerelles de paiement internationales évaluées en 2026
10 Meilleure présélection de passerelles de paiement internationales


La gestion des transactions internationales exige des CFO qu’ils supervisent les conversions de devises, la conformité réglementaire et les frais de transaction. La gestion de ces éléments dans plusieurs régions ajoute une complexité opérationnelle. Vous avez besoin d’une solution simple qui facilite ces tâches et les rend plus efficaces.
D’après mon expérience, les passerelles de paiement internationales sont conçues pour prendre en charge les paiements transfrontaliers et centraliser ces processus. En utilisant ces outils, les équipes financières peuvent réduire les tâches manuelles et maintenir des opérations de paiement plus cohérentes.
Dans cet article, je vous présenterai mes meilleurs choix de passerelles de paiement internationales. J’ai testé et évalué chaque solution de manière indépendante afin de vous offrir un point de vue impartial. Vous découvrirez des informations sur les fonctionnalités, les avantages et les inconvénients potentiels, ce qui vous aidera à faire le meilleur choix pour votre organisation.
Pourquoi faire confiance à nos avis logiciels
Nous testons et examinons des logiciels financiers depuis 2023. En tant que spécialistes de la finance, nous savons à quel point il est crucial et difficile de choisir le bon logiciel. Nous investissons dans une recherche approfondie pour aider notre audience à prendre les meilleures décisions d’achat. Nous avons testé plus de 2 600 outils sur différents cas d’usage et rédigé plus de 1 600 avis logiciels détaillés. Découvrez comment nous restons transparents & notre méthodologie de test des logiciels.
Résumé des meilleures passerelles de paiement internationales
Ce tableau comparatif résume les détails tarifaires de ma sélection des meilleures passerelles de paiement internationales afin de vous aider à trouver celle qui convient le mieux à votre budget et aux besoins de votre entreprise.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Best for global reach | Free plan available | From $2.9% + $0.30 per online card transaction | Website | |
| 2 | Best for digital products | Free trial available | Pricing upon request | Website | |
| 3 | Best for small businesses | Free plan + free demo available | From $0.30/transaction | Website | |
| 4 | Best for SaaS businesses | Not available | Pricing upon request | Website | |
| 5 | Best for recurring payments | Free demo available | From 0.5% + $0.05/transaction | Website | |
| 6 | Best for Amazon shoppers | Free demo available | From 2.9% domestic processing fee + $0.30 authorization fee | Website | |
| 7 | Best for education payments | Free demo available | Pricing upon request | Website | |
| 8 | Best for fraud protection | Not available | From $25/month | Website | |
| 9 | Best for trade compliance | Free demo available | Pricing upon request | Website | |
| 10 | Best for enterprise solutions | Free demo available | Pricing upon request | Website |
Avis sur les meilleures passerelles de paiement internationales
Vous trouverez ci-dessous mes résumés détaillés des meilleures passerelles de paiement internationales qui ont été retenues dans ma présélection. Mes avis proposent une analyse approfondie des principales fonctionnalités, des avantages et des inconvénients, des intégrations et des cas d’utilisation idéaux de chaque outil afin de vous aider à trouver celui qui vous convient le mieux.

Stripe
Best for global reach

Stripe is a payment processing platform popular among businesses of all sizes, from startups to large enterprises. It enables online payments and financial transactions, making it a go-to choice for companies needing to handle international payments.
Why I picked Stripe: It offers extensive global reach with support for multiple currencies and countries, making it an ideal choice for businesses looking to expand internationally. Stripe's features include payment processing, billing, and fraud prevention, all designed to facilitate global transactions. It also provides a customizable checkout experience, allowing you to tailor the payment process to your brand. With its powerful API, your team can easily integrate Stripe into your existing systems.
Standout features and integrations:
Features include custom billing solutions that adjust to your business needs, a fraud prevention system that helps protect your transactions, and the ability to manage subscriptions and recurring billing with ease.
Integrations include Shopify, WooCommerce, Xero, QuickBooks, Salesforce, NetSuite, Zapier, FreshBooks, Adobe Commerce, Squarespace, and more.
Pros and Cons
Pros:
- Strong developer tools
- Customizable checkout options
- Supports multiple currencies
Cons:
- Limited direct customer support on lower tiers
- Complex pricing structure

Best for digital products

FastSpring is an e-commerce platform designed for businesses selling digital products, such as software and online services. It provides tools for global payments, subscription management, and digital storefront creation, catering mainly to digital content creators and software developers.
Why I picked FastSpring: It specializes in digital products, offering features that make it easy for your team to manage online sales and subscriptions. FastSpring handles global transactions with built-in tax compliance, ensuring you can sell your products internationally without hassle. The platform provides customizable storefronts, allowing you to create a branded shopping experience. Additionally, its subscription management tools help you retain customers and manage recurring revenue effectively.
Standout features and integrations:
Features include advanced reporting tools that give you insights into sales performance, automated tax calculation to simplify compliance, and promotional tools that help you drive sales with discounts and offers.
Integrations include Shopify, WordPress, WooCommerce, Zapier, Mailchimp, Google Analytics, Salesforce, HubSpot, Slack, PayPal, and more.
Pros and Cons
Pros:
- Automated tax compliance
- Offers customizable storefronts
- Supports global transactions
Cons:
- Requires technical setup for advanced features
- Limited suitability for physical goods

PayPal
Best for small businesses

PayPal is a versatile online payment platform widely used by small businesses for its ease of setup and global reach. It facilitates secure transactions, allowing businesses to accept payments from customers worldwide.
Why I picked PayPal: It's particularly beneficial for small businesses due to its straightforward setup and wide acceptance. You can use features like invoicing and payment tracking to manage your transactions efficiently. In my experience, these capabilities help businesses maintain smooth operations with minimal effort. PayPal's buyer and seller protection also adds an extra layer of security, making it a reliable choice for small enterprises.
Standout features & integrations:
Features include invoicing tools that let you create and send professional invoices quickly. Payment tracking helps you monitor your transactions with ease. You also get buyer and seller protection, which supports security for your team and customers.
Integrations include QuickBooks, Shopify, WooCommerce, BigCommerce, Adobe Commerce, Salesforce, Xero, FreshBooks, Squarespace, and Etsy.
Pros and Cons
Pros:
- Supports multiple currencies
- Widely accepted globally
- Easy to set up
Cons:
- Can be difficult for dispute resolution
- Occasional account verification delays

Paddle
Best for SaaS businesses

Paddle is a subscription billing and revenue delivery platform tailored for SaaS companies. It helps businesses manage billing, payments, and tax compliance, helping software companies simplify their financial operations.
Why I picked Paddle: It caters specifically to SaaS businesses, providing tools to manage subscriptions and recurring billing with ease. Paddle handles all aspects of payment processing, including global tax compliance, so you can focus on your product. It supports multiple currencies and payment methods, making it easy for your business to operate internationally. Additionally, Paddle’s analytics and reporting tools give you an understanding of your revenue and growth.
Standout features and integrations:
Features include a built-in fraud detection system that protects your transactions, customizable checkout pages that support your brand, and detailed revenue reporting that helps you track business performance.
Integrations include Salesforce, HubSpot, Xero, QuickBooks, Zapier, Slack, Mailchimp, Google Analytics, Stripe, and PayPal.
Pros and Cons
Pros:
- Provides built-in fraud protection
- Offers detailed revenue reports
- Supports global tax compliance
Cons:
- Limited customization options
- No monthly or hidden fees


GoCardless is an online payment solution designed for businesses of all sizes, focusing on automating recurring payments. It serves industries that rely on subscriptions and membership fees, offering an easy way to handle Direct Debit payments.
Why I picked GoCardless: It specializes in recurring payments, providing a reliable option for businesses with subscription models. GoCardless allows you to easily collect payments through its automated Direct Debit system. It offers features such as flexible payment scheduling, making it easy for you to manage recurring billing. The platform's global reach allows you to collect customer payments from multiple countries, ensuring you can expand your business without payment barriers.
Standout features and integrations:
Features include a user-friendly dashboard that gives you a clear view of your transactions, automated payment retries to reduce failed payments, and real-time notifications to keep you informed of payment statuses.
Integrations include Xero, QuickBooks, Salesforce, Zuora, Sage, KashFlow, and more.
Pros and Cons
Pros:
- Simple payment tracking
- Supports multiple currencies
- Reliable payment collection
Cons:
- Geographic coverage depends on Direct Debit systems
- Limited payment method support


Amazon Pay is an online payment service tailored for businesses of all sizes, focusing on enhancing the shopping experience. It primarily serves merchants looking to offer convenient payment options to their customers, such as buy now, pay later and quick transactions.
Why I picked Amazon Pay: This tool is particularly beneficial for Amazon shoppers, as it integrates with their existing Amazon accounts. You can leverage features like Express Payout and invoice payment capabilities to provide your customers with flexible payment options. These features can enhance customer satisfaction by offering convenience and speed. The integration with major e-commerce platforms makes it easy for your team to implement and use Amazon Pay effectively.
Standout features & integrations:
Features include buy now, pay later with Affirm, Express Payout for quick transactions, and invoice payment capabilities. These features provide you and your customers with flexible payment options, augmenting their shopping experience.
Integrations include Shopify, Stripe, BigCommerce, WooCommerce, PrestaShop, and Adobe Commerce.
Pros and Cons
Pros:
- Recognized branding and trust
- Supports buy now, pay later
- Easy integration for Amazon users
Cons:
- Higher fees compared to some peers
- Limited to Amazon customers


Flywire is a global payment platform that specializes in processing international payments for educational institutions. It caters primarily to universities and students, facilitating tuition payments and other educational fees across borders.
Why I picked Flywire: It excels in managing education payments, offering tailored solutions for institutions and students. Flywire simplifies the payment process with multiple payment options, including card payments and bank transfers, as well as currency support, making it easier for your team to handle international transactions. The platform provides real-time tracking and transparent fee structures, so both students and institutions know what to expect. Additionally, Flywire offers customer support in multiple languages, supporting the customer experience for international students.
Standout features and integrations:
Features include a customizable payment portal that aligns with your institution's branding, automated reconciliation processes that reduce manual effort, and detailed reporting tools that reveal payment trends.
Integrations include Ellucian, Oracle, SAP, Workday, PeopleSoft, Technolutions Slate, Salesforce, and more.
Pros and Cons
Pros:
- Transparent fee structures
- Specialized solutions for education
- Provides real-time tracking
Cons:
- Limited relevance outside education
- Slower settlement for certain payment methods


Authorize.net is a payment gateway solution that caters to small and medium-sized businesses, providing tools for processing payments securely. Its primary function is to facilitate online and in-person transactions while offering fraud prevention features to protect your business and customers.
Why I picked Authorize.net: It excels in fraud protection, offering advanced security measures to safeguard transactions. The platform includes features such as fraud detection tools, which help you minimize risk and protect your revenue. Authorize.net supports multiple payment methods, giving your team flexibility in how you accept payments. Additionally, the platform offers customizable checkout options, allowing you to tailor the purchase experience to your business needs.
Standout features and integrations:
Features include recurring billing options that help you manage subscriptions easily, a virtual terminal for manually processing credit card and ACH payments, and detailed reporting tools that provide awareness of your transactions and financial health.
Integrations include QuickBooks, Shopify, Adobe Commerce, Xero, Zoho Books, WooCommerce, BigCommerce, FreshBooks, Squarespace, PrestaShop, and more.
Pros and Cons
Pros:
- Offers a virtual terminal
- Highly customizable checkout options
- Strong AI fraud detection tools
Cons:
- Requires a separate merchant account
- Initial setup can be complex
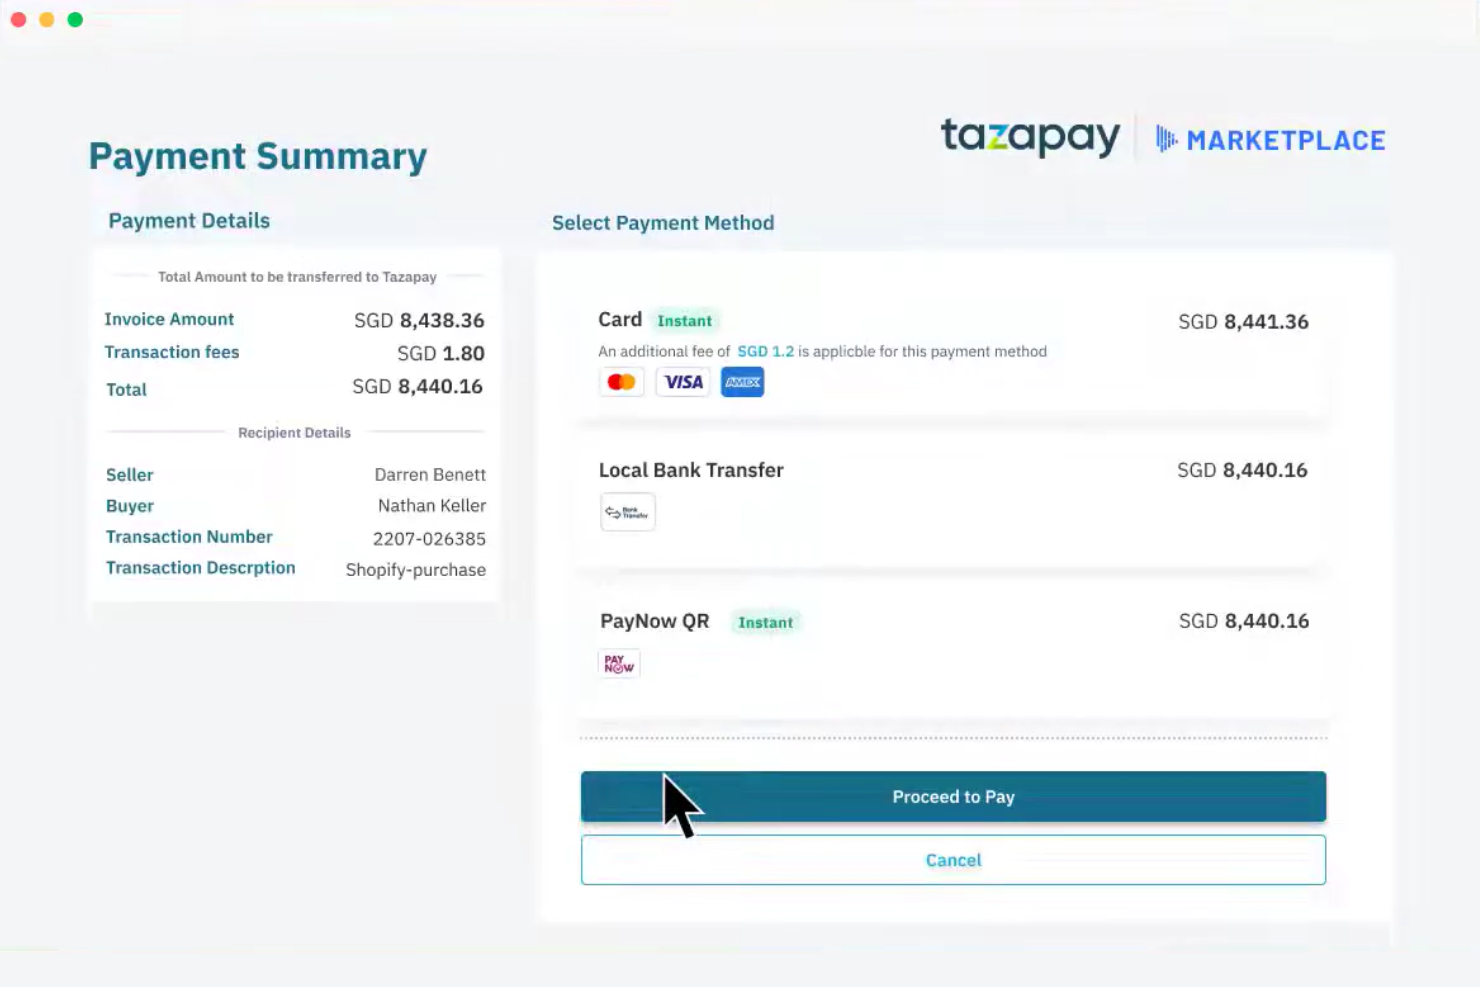
Tazapay is a cross-border payment platform designed for businesses needing secure international transactions. It serves industries such as e-commerce and fintech, providing solutions for accepting payments from over 173 countries.
Why I picked Tazapay: Tazapay excels in trade compliance, offering features such as buyer protection and compliance with international regulations. Its global collection accounts allow you to hold and disburse funds in multiple currencies. The platform supports same-day payouts in numerous markets, providing quick access to funds. With tailored solutions for various industries, Tazapay meets the specific needs of most businesses engaging in international trade.
Standout features and integrations:
Features include secure transaction management across multiple countries, instant bank settlements, and strong foreign exchange management. You can also benefit from simplified global compliance and risk management features.
Integrations include Shopify, WooCommerce, Adobe Commerce, BigCommerce, and more.
Pros and Cons
Pros:
- High compliance standards
- Offers local payment methods
- Supports multi-currency transactions
Cons:
- Smaller integration ecosystem Limited public documentation
- Smaller integration ecosystem


Nium is a global payment platform designed for enterprises that facilitate cross-border transactions and financial management. It serves large businesses by providing tools for international payments, card issuance, and currency conversion.
Why I picked Nium: It's tailored for enterprise solutions, providing all-in-one services for managing global payments. Nium offers multi-currency accounts, helping your team easily handle transactions in different currencies. The platform supports instant money transfers across numerous countries, supporting your business’s ability to operate internationally. Additionally, Nium provides a secure environment for transactions and compliance with international regulations.
Standout features and integrations:
Features include real-time currency conversion that helps you manage foreign exchange risks, a unified platform for managing multiple financial services, and advanced security measures to protect your transactions.
Integrations include SAP, Oracle, Microsoft Dynamics, Salesforce, Xero, QuickBooks, NetSuite, Stripe, PayPal, Shopify, and more.
Pros and Cons
Pros:
- Real-time currency conversion
- Compliance with international regulations
- Provides a secure transaction environment
Cons:
- Limited self-serve configuration
- Primarily suited for large enterprises
Autres passerelles de paiement internationales
Voici quelques autres options de passerelles de paiement internationales qui n’ont pas été retenues dans ma présélection, mais qui méritent tout de même votre attention :


How I Evaluate International Payment Gateways
When a global AR team needs to settle invoices in 30 currencies without a tangle of FX fees, I split my evaluation into baseline must-haves and the differentiators that separate good from great.
Core Functionality (Table Stakes For This List)
When I'm selecting tools for my list, I rank each one on a scale from 0 (does not offer the functionality) to 5 (excels in this area) for each core functionality listed below. Then, I calculate the tool's total score into a percentage. Each tool needs to achieve a minimum total score of 65% to be considered for inclusion.
- Multi-Currency Processing: I check how many currencies a gateway can accept and settle in, and whether a merchant needs separate accounts per region or can manage everything from one.
- Local Payment Method Support: Coverage of region-specific options like iDEAL, SEPA, Alipay, or Boleto matters because card-only gateways lose conversions in markets where wallets dominate.
- Cross-Border FX Handling: I evaluate whether conversion happens at checkout or settlement, how transparent the markup is, and whether options like dynamic currency conversion are available.
- Global Compliance & Security: PCI DSS Level 1 is the baseline, but I also look for SCA and 3D Secure 2.0 support plus adherence to regional frameworks like PSD2.
- Multi-Region Payout & Settlement: The ability to settle funds into bank accounts across multiple countries in local currencies saves teams from costly intermediary bank fees.
- Fraud Prevention & Risk Tools: I evaluate whether fraud screening accounts for cross-border patterns, such as mismatched billing and IP geolocation, beyond basic rule-based filters.
Once I have a list of tools that meet this criteria, I consider what sets each platform apart.
Differentiating Factors (What Sets Vendors Apart)
Here's how I compare and contrast different vendors:
Standout Features
Smart payment routing is a big one. Gateways that automatically direct transactions to the best-performing acquirer based on currency, region, or card type can meaningfully lift authorization rates. I also look for a unified global dashboard that consolidates multi-currency transaction data into one view, which makes month-end reconciliation far less painful. Merchant of record services are worth evaluating too, since they shift the burden of tax collection, remittance, and regional compliance off your team entirely.
Beyond Features
ERP and accounting integrations matter a lot here. A gateway with native connectors to systems like NetSuite, SAP, or Xero saves your team hours of manual reconciliation across currencies. I also evaluate pricing transparency, specifically whether the vendor clearly breaks out interchange, cross-border, and FX markup fees or buries them. Geographic licensing is another factor I check. Gateways that hold direct acquiring licenses in your target markets tend to deliver better approval rates and faster settlements than those relying on third-party processors.
Comment choisir une passerelle de paiement internationale
Il est facile de se perdre dans de longues listes de fonctionnalités et des structures tarifaires complexes. Pour vous aider à rester concentré tout au long de votre processus de sélection logicielle, voici une liste des facteurs à garder à l’esprit :
| Facteur | Éléments à prendre en compte |
|---|---|
| Évolutivité | La passerelle peut-elle évoluer avec votre entreprise ? Tenez compte des limites de volume des transactions et de la capacité de l’outil à gérer une demande accrue sans coûts supplémentaires ni problèmes de performance. |
| Intégrations | Fonctionne-t-elle avec vos systèmes existants ? Recherchez une compatibilité avec votre CRM, votre logiciel de comptabilité et les autres outils professionnels que vous utilisez quotidiennement. |
| Personnalisation | Pouvez-vous adapter la passerelle à vos besoins ? Évaluez dans quelle mesure vous pouvez ajuster les interfaces utilisateur, les flux de travail et les options de paiement afin de les aligner sur vos processus d’entreprise. |
| Facilité d’utilisation | La passerelle est-elle intuitive pour votre équipe ? Testez l’interface utilisateur et vérifiez la simplicité de la navigation afin de réduire au minimum le temps de formation et les erreurs. |
| Mise en œuvre et intégration | Combien de temps faudra-t-il pour commencer ? Évaluez le processus de configuration, la disponibilité de l’assistance et les ressources de formation proposées pour faciliter une transition fluide. |
| Coût | Quels sont les coûts totaux ? Ne vous limitez pas au tarif initial : prenez en compte les frais de transaction, les frais de configuration et les éventuels frais cachés susceptibles d’avoir une incidence sur votre budget. |
| Mesures de sécurité | Comment protège-t-elle vos données ? Vérifiez la présence d’un chiffrement, d’une détection des fraudes et du respect des normes de sécurité afin de sécuriser les transactions. |
| Exigences de conformité | Peut-elle répondre à vos obligations réglementaires ? Vérifiez que la passerelle respecte les réglementations locales et internationales applicables à votre entreprise, telles que le RGPD ou la norme PCI DSS. |
Qu’est-ce qu’une passerelle de paiement internationale ?
Une passerelle de paiement internationale est un service qui autorise et traite les paiements des entreprises au-delà des frontières. Ces outils sont couramment utilisés par les professionnels de la finance et les dirigeants d’entreprise pour faciliter les transactions internationales de manière sécurisée et efficace. Des fonctionnalités telles que la conversion des devises, le suivi des transactions et la prise en charge de plusieurs devises aident les entreprises à gérer efficacement les paiements transfrontaliers. Globalement, ces outils simplifient le commerce international en garantissant un traitement des paiements sécurisé et fluide.
Fonctionnalités
Lors du choix d’une passerelle de paiement internationale, soyez attentif aux principales fonctionnalités suivantes :
- Conversion des devises : convertit automatiquement les devises afin de simplifier les transactions internationales et de réduire les calculs manuels.
- Prise en charge de plusieurs devises : permet aux entreprises d’accepter des paiements dans différentes devises, élargissant ainsi leur portée internationale.
- Suivi des transactions : fournit des mises à jour en temps réel sur l’état des paiements, aidant les entreprises à gérer leur trésorerie et leur rapprochement comptable.
- Détection des fraudes : intègre des mesures de sécurité pour identifier et empêcher les transactions frauduleuses, protégeant ainsi votre entreprise et vos clients.
- Page de paiement personnalisable : offre des options permettant d’adapter l’expérience de paiement à votre marque, favorisant ainsi la satisfaction des clients.
- Facturation récurrente : facilite la gestion des abonnements et des paiements récurrents, favorisant des flux de revenus réguliers.
- Notifications instantanées de paiement : vous informe des transactions terminées, afin que votre équipe reste informée et réactive.
- Conformité en matière de sécurité : respecte les normes de sécurité internationales et protège les données financières sensibles.
- Analyses avancées : fournit des informations sur les tendances des paiements et les performances de l’entreprise, facilitant la prise de décisions stratégiques.
Avantages
La mise en place d’une passerelle de paiement internationale offre plusieurs avantages à votre équipe et à votre entreprise. Voici quelques-uns de ceux dont vous pouvez bénéficier :
- Portée internationale : acceptez les paiements de clients du monde entier grâce à la prise en charge de plusieurs devises et à la couverture internationale.
- Amélioration de la trésorerie : le suivi des transactions en temps réel et les notifications instantanées de paiement vous aident à gérer efficacement votre trésorerie.
- Sécurité renforcée : les fonctionnalités de détection des fraudes et de conformité en matière de sécurité protègent votre entreprise contre les transactions frauduleuses.
- Satisfaction des clients : les options de page de paiement personnalisables offrent une expérience de paiement adaptée, ce qui améliore la satisfaction des clients.
- Revenus réguliers : les fonctionnalités de facturation récurrente favorisent des revenus stables grâce aux abonnements et aux clients récurrents.
- Décisions éclairées : les analyses avancées fournissent des informations sur les tendances des paiements et facilitent la planification stratégique de l’entreprise.
- Réduction du travail manuel : les processus automatisés de conversion des devises et de rapprochement comptable permettent de gagner du temps et de réduire les erreurs.
Coûts et tarifs
Le choix d’une passerelle de paiement internationale nécessite de comprendre les différents modèles tarifaires et forfaits disponibles. Les coûts varient en fonction des fonctionnalités, de la taille de l’équipe, des modules complémentaires et d’autres facteurs. Le tableau ci-dessous résume les forfaits courants, leurs prix moyens et les fonctionnalités généralement incluses dans les solutions de passerelle de paiement internationale :
Tableau comparatif des forfaits pour une passerelle de paiement internationale
| Type de forfait | Prix moyen | Fonctionnalités courantes |
|---|---|---|
| Forfait gratuit | $0 | Traitement des transactions de base, prise en charge limitée des devises et rapports simples. |
| Forfait personnel | $5-$25/utilisateur/mois | Prise en charge de plusieurs devises, détection basique de la fraude et options de paiement personnalisables. |
| Forfait professionnel | $50-$150/utilisateur/mois | Analyses avancées, fonctionnalités de facturation récurrente et mesures de sécurité. |
| Forfait entreprise | $200-$500/utilisateur/mois | Options d’intégration complètes, assistance client dédiée et outils avancés de prévention de la fraude. |
FAQ sur les passerelles de paiement internationales
Voici quelques réponses aux questions courantes sur les passerelles de paiement internationales :
Comment être certain qu’une passerelle de paiement internationale est sécurisée et conforme ?
Recherchez la conformité à la norme PCI DSS, le chiffrement des données en transit et au repos, des outils de lutte contre la fraude performants et des politiques claires concernant la gestion des litiges et des rétrofacturations. Les passerelles qui opèrent à l’échelle mondiale doivent également prendre en charge les réglementations régionales telles que PSD2/SCA en Europe et les règles de confidentialité des données telles que le RGPD.
Les passerelles de paiement internationales sont-elles réservées aux grandes entreprises ?
Non. De nombreuses options de cette sélection s’adressent spécifiquement aux PME et aux startups, avec des barrières à l’entrée réduites et une intégration simple. L’essentiel est d’adapter la complexité et le coût à l’étape de développement de votre entreprise. Les petites entreprises peuvent commencer avec une seule passerelle facile à mettre en œuvre, puis ajouter des outils plus avancés, tels que la conformité commerciale ou les comptes virtuels, à mesure que leur volume transfrontalier augmente.
Puis-je utiliser plusieurs passerelles de paiement internationales simultanément ?
Oui, c’est possible, et de nombreux directeurs financiers le font. Une stratégie reposant sur plusieurs passerelles peut améliorer les taux d’autorisation sur les marchés clés, assurer une redondance en cas de panne d’une passerelle et vous permettre d’acheminer les transactions en fonction de la zone géographique, du type de carte ou des frais. Elle ajoute toutefois de la complexité sur le plan opérationnel : prévoyez donc une stratégie claire d’acheminement, de rapprochement et de production de rapports.
Combien de temps faut-il pour mettre en place une passerelle de paiement internationale ?
Les délais varient. Les passerelles simples de type SaaS, présentant des profils de risque standards, peuvent souvent être opérationnelles en quelques jours. Les solutions qui impliquent le financement du commerce, des comptes locaux de collecte ou la conformité propre aux entreprises (par exemple, dans les secteurs réglementés ou pour des volumes très élevés) peuvent nécessiter des procédures KYC, une évaluation des risques et une intégration technique plus approfondies.
Et ensuite :
Si vous êtes en train d’étudier les passerelles de paiement internationales, contactez gratuitement un conseiller SoftwareSelect pour obtenir des recommandations.
Vous remplissez un formulaire et échangez brièvement avec un conseiller, qui examine en détail vos besoins. Vous recevrez ensuite une sélection de logiciels à étudier. Les conseillers vous accompagneront même tout au long du processus d’achat, notamment lors des négociations tarifaires.