Jeg tok en universitetsgrad for å lære hvordan finansregnskaper fungerer, og hvordan disse tallene settes sammen for å gi deg et helhetlig økonomisk bilde. Å utarbeide finansregnskaper krever tross alt kunnskap om regnskapsprinsipper som dobbelt bokføring, periodiseringsprinsippet og regnskapssyklusen.
Men det finnes gode nyheter: Det trenger ikke du. Du kan ganske enkelt lese denne 15-minutters veiledningen til utarbeidelse av de fire viktigste finansregnskapene: resultatregnskap, oppstilling over endringer i egenkapital, balanse og kontantstrømoppstilling.
Alternativ B: Skaff roboter
Hvis du gruer deg til å begynne på arbeidet med å utarbeide finansregnskapet, trenger du ikke bekymre deg — det finnes gode \u003ca href=\u0022https://thecfoclub.com/tools/best-financial-reporting-software/\u0022\u003everktøy for finansiell rapportering\u003c/a\u003e der ute som kan hjelpe deg. Nå kan de 15 minuttene brukes på å utvikle virksomheten din i stedet.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Oversikt over finansregnskaper
Finansregnskaper er næringslivets ekvivalent til en medisinsk helsesjekk. De gir en oversikt over en organisasjons økonomiske tilstand, inkludert lønnsomhet, kontantstrøm og samlede verdi.
Det finnes fire typer finansregnskaper, og hver av dem har sitt eget formål. Til sammen bidrar de til å tegne et bilde av ditt regnskapsmessige resultat:
- Resultatregnskap: Et resultatregnskap oppsummerer selskapets økonomiske resultater og viser inntekter, kostnader (inkludert skatter) og resultat for en bestemt regnskapsperiode.
- Oppstilling over endringer i egenkapital: Oppstillingen over endringer i egenkapital (SOCE) — også kjent som oppstilling over tilbakeholdt resultat eller oppstilling over eiernes egenkapital — viser i detalj hvordan aksjonærenes egenkapital har endret seg over tid. Egenkapitalen kan endres av flere grunner, for eksempel ved tilførsel eller uttak av kapital og utbetaling av utbytte.
- Balanse: Balansen viser hva selskapet eier (eiendeler), hva det skylder (gjeld), og eiernes andel (egenkapital). Den er et øyeblikksbilde av selskapets økonomiske tilstand på en bestemt dag.
- Kontantstrømoppstilling: Kontantstrømoppstillingen oppsummerer inn- og utbetalinger. Denne oppstillingen er avgjørende for oppstartsbedrifter, siden mange mislykkes fordi de ikke klarer å håndtere kontantstrømmen effektivt. Selv om du går med overskudd, kan du gå tom for kontanter — resultatet som skapes i løpet av et år, er ikke det samme som kontantene som skapes i løpet av et år.
Disse dokumentene gir verdifull innsikt i en virksomhets økonomiske stilling for interessenter som investorer, kreditorer og ansatte.
Hvorfor er finansregnskaper viktige?
Finansregnskaper gir standardiserte innblikk i selskapets økonomiske resultater, kapitalstruktur og kontantstrøm. Interessenter trenger denne informasjonen for å:
- Ta velinformerte beslutninger: De økonomiske dataene i finansregnskapene kan gi veiledning ved strategiske beslutninger. Resultatregnskapet viser for eksempel inntektsvekst og driftsresultat — to sentrale elementer å vurdere hvis du vurderer å avvikle en produktlinje.
- Hente inn kapital: Når du henter inn ny egenkapital eller gjeld, vil långivere og investorer vurdere kapitalstrukturen, lønnsomheten og andre detaljer i finansregnskapene dine.
- Sammenlignende analyse: Finansregnskaper hjelper deg med å sammenligne virksomhetens resultater med bransjestandarder, for eksempel hvordan bruttomarginen din sammenlignes med konkurrentenes.
- Etterlevelse: For enkelte selskaper, som børsnoterte selskaper eller private selskaper med offentlig gjeld, er det obligatorisk å sende inn finansregnskaper til tilsynsorganer som SEC.
Utarbeidelse av finansregnskaper
Når du utarbeider finansregnskaper, har du to alternativer:
- Bruk regnskapsprogramvare til å håndtere prosessen. Disse systemene oppdaterer automatisk finansregnskapet i sanntid når du registrerer transaksjoner, noe som gjør utarbeidelsen enkel.
- Utarbeid rapportene manuelt. Jeg forklarer hvordan du gjør dette i neste avsnitt.
Store selskaper utarbeider finansregnskap i henhold til GAAP (allment aksepterte regnskapsprinsipper) og IFRS (internasjonale standarder for finansiell rapportering).
Til tross for forskjeller mellom regnskapsstandardene GAAP og IFRS er formålet med hvert finansregnskap det samme.
Trinn 1: Utarbeid en prøvebalanse
En prøvebalanse er en oversikt over åpne kontoer i regnskapet ditt. Slik utarbeider du en:
1. Registrer transaksjoner
Registrering av transaksjoner er inngangsporten til å utarbeide finansregnskap. Alle transaksjoner, inkludert salg, kjøp og returer, påvirker finansregnskapet ditt.
Den tradisjonelle metoden var å registrere transaksjoner i en journal. Ved å bruke regnskapsprogramvare kan du imidlertid bare legge inn transaksjonsdetaljene i systemet, så tar det seg av resten.
2. Bokfør journalføringer på underkontoer
Deretter bokfører du journalføringer på underkontoer, som registrerer detaljer og gir mer kontekst enn hovedboken. Salgstransaksjoner føres i salgsboken, kredittsalg i reskontroen for kundefordringer, og så videre.
Underkontoene samles i fem hovedbokskategorier: inntekter, kostnader, eiendeler, gjeld og egenkapital.
Have an account? Log In
3. Justeringer
Før du avslutter regnskapet kan det hende du må bokføre justeringer. Disse gjelder inntekter eller kostnader for perioden som ikke er blitt regnskapsført. Her er et eksempel.
Anta at selskapet ditt lånte $20,000 til en venns selskap, ABC Corp., 1. desember 2023. I henhold til avtalen forfaller rentene hver 12. måned med en årlig rente på 4%.
31. desember 2023 utarbeidet du finansregnskap. Du bokførte lånet på $20,000 som en eiendel for selskapet ditt, men hva med de utestående desemberrentene på $66.67 [($20,000 x 4%) / 12]?
Rentene ville vært en justering:
| Konto | Debet | Kredit |
|---|---|---|
| KontoABC Corp. opptjente renter (omløpsmiddel) | Debet$66.67 | Kredit- |
| KontoRenteinntekter | Debet- | Kredit$66.67 |
4. Justert prøvebalanse
En prøvebalanse kontrollerer den aritmetiske nøyaktigheten i kontoene, men finner ikke andre feil, som beløp som er bokført på feil konto. Det er her detaljert avviksrapportering blir avgjørende.
I dobbelt bokholderi har alle debetposter tilsvarende kreditposter med samme beløp. En prøvebalanse kontrollerer om de er like; hvis totalene er forskjellige, må du se etter aritmetiske feil.
For å opprette en prøvebalanse lister du opp og summerer alle kontosaldoene i regnskapet ditt. (Regnskapsprogramvare kan gjøre dette automatisk.)
Trinn 2: Utarbeid resultatregnskapet
La oss se på Amazons finansregnskap for å sette det i sammenheng, med resultatregnskapet som utgangspunkt.
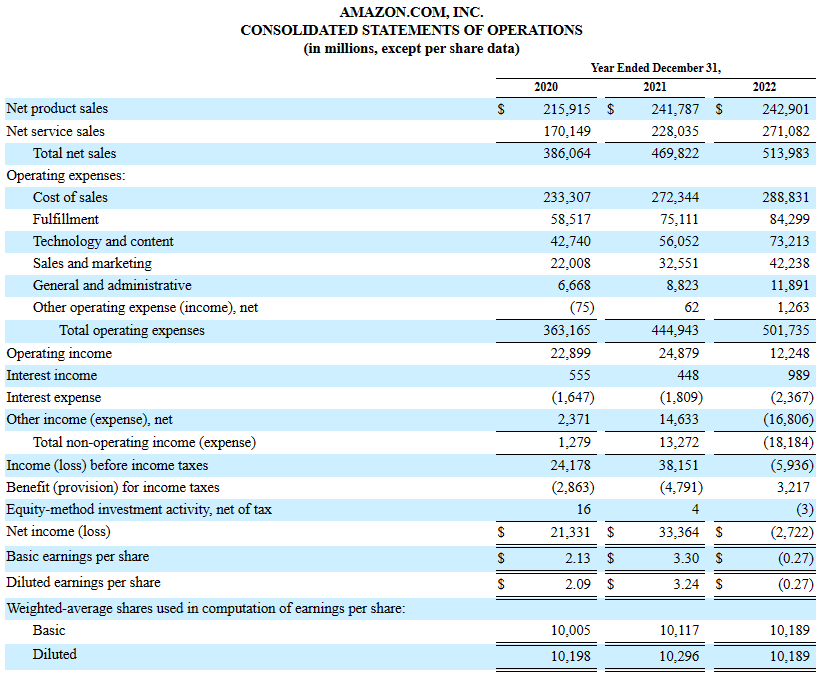
Når du utarbeider finansregnskap manuelt, begynner du med resultatregnskapet. Rekkefølgen spiller ingen rolle når du bruker et regnskapssystem.
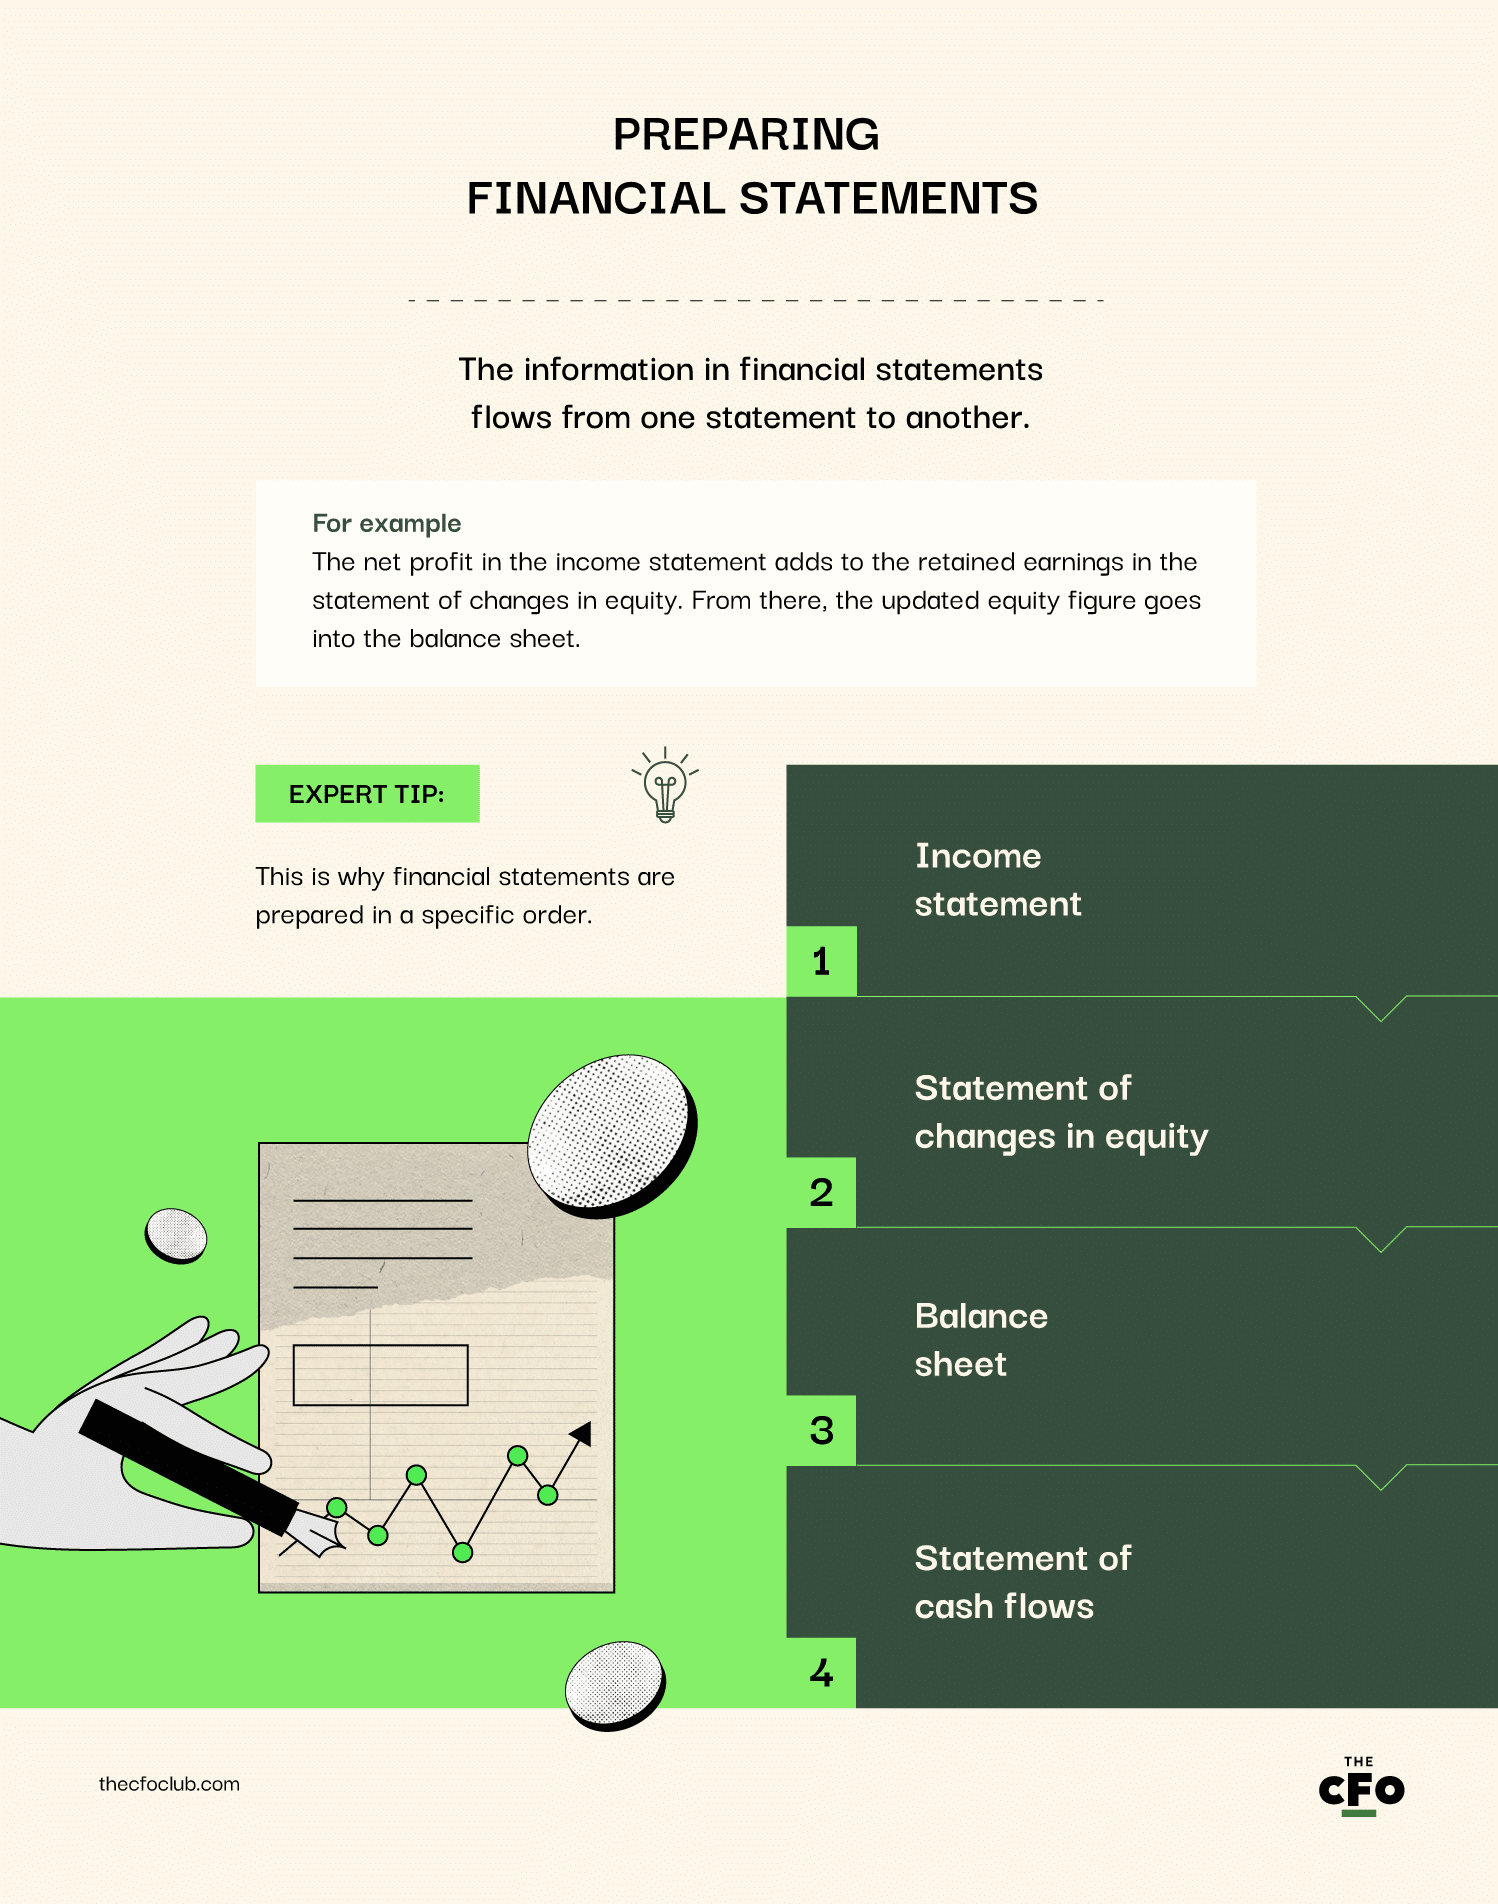
Hvorfor? Nettoinntekten nederst i resultatregnskapet legges til opptjent egenkapital, som er nødvendig for å fullføre oppstillingen over endringer i egenkapital. Egenkapitalbeløpet trengs for å utarbeide balansen.
Hvis dette gjøres i feil rekkefølge, vil det føre til gjentatt arbeid.
1. Start med inntektene
Summer alt netto salg i perioden. Ikke ta med andre inntektstyper som leie eller renter – det er ikke inntekter fra salg. Hvis du eier flere virksomheter, må du sørge for å konsolidere økonomien på forhånd.
2. Trekk fra kostnadene
Når du har lagt inntektene øverst:
- For å beregne bruttofortjenesten trekker du varekostnaden (eller kostnaden for solgte varer) fra inntektene.
- For å beregne driftsresultatet trekker du salgs-, general- og administrasjonskostnader (eller driftskostnader) fra bruttofortjenesten.
- For å beregne resultatet før skatt legger du til ikke-driftsrelaterte inntekter (som renter og gevinster på finansielle instrumenter) og trekker fra ikke-driftsrelaterte tap.
- For å beregne nettoinntekten trekker du fra inntektsskatten.
Steg 3: Utarbeid oppstillingen over endringer i egenkapital
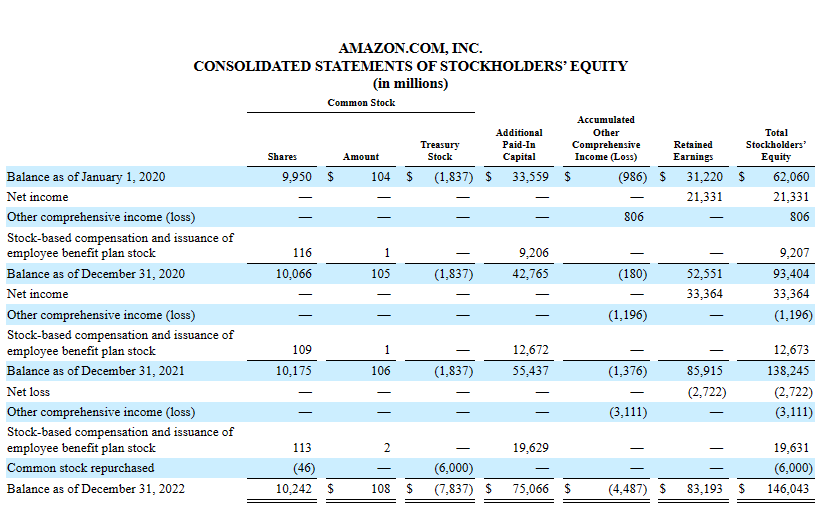
Oppstillingen over endringer i egenkapital starter med åpningsbalansen for aksjonærenes egenkapital (summen av ordinær og preferanseaksjekapital) ved begynnelsen av perioden (dvs. fjorårets oppstilling over endringer i egenkapital).
Herfra gjør du følgende justeringer:
1. Legg til opptjent egenkapital
Opptjent egenkapital er den delen av nettoinntekten som ikke er utdelt som utbytte.
For å beregne opptjent egenkapital:
- Trekk fra utdelt utbytte (før det til debet på kontoen for opptjent egenkapital).
- Legg nettoinntekten til opptjent egenkapital (krediter nettoinntekten eller debiter nettotapet).
Når du har sluttbalansen for opptjent egenkapital, legger du den til åpningsbalansen for eiernes egenkapital.
2. Legg til/trekk fra annen totalinntekt/-tap
Annen totalinntekt viser til urealiserte gevinster og tap som ikke fremgår av resultatregnskapet.
Hvis selskapet omvurderer en eiendel og den er mindre verdt, er dette selskapets tap. Tapet realiseres imidlertid først når eiendelen selges.
Poster som omregningsdifferanser for utenlandsk valuta og endringer i pensjonsforpliktelser vises her.
3. Registrer endringer i kapitalen
Hvis selskapet utsteder nye aksjer, legger du dem til her. Hvis det kjøper tilbake aksjer, trekker du dem fra.
4. Beregn sluttbalansen
Beregn sluttbalansen for aksjonærenes egenkapital og før den inn i balansen.
Steg 4: Utarbeid balansen
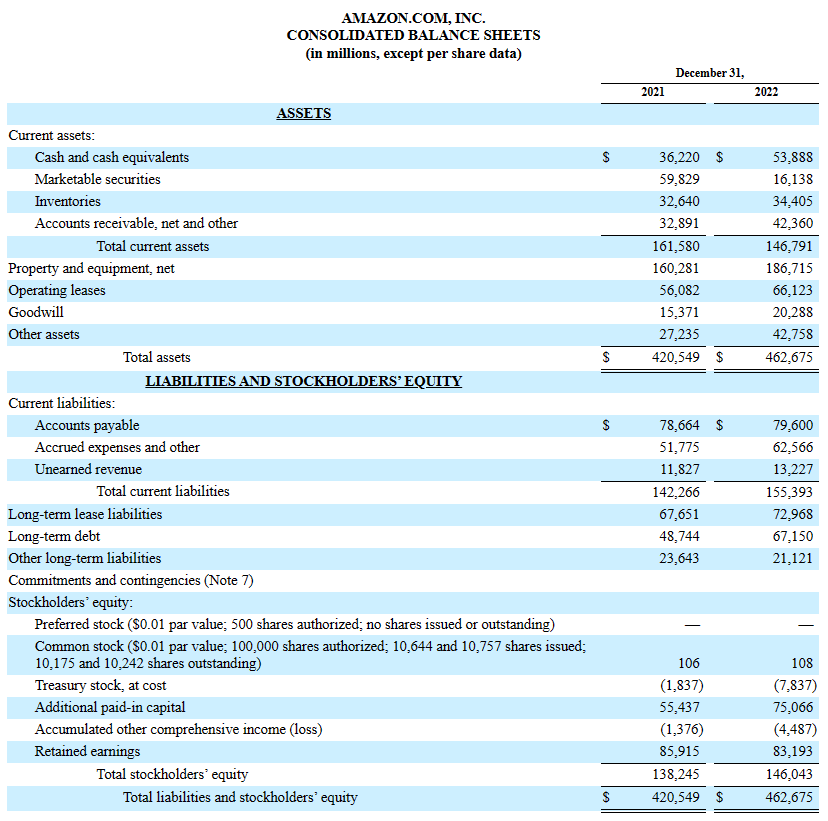
Jeg har gode nyheter.
Du trenger ikke å beregne de fleste postene i balansen. Denne oppstillingen viser kontosaldoene dine, som du allerede skal ha beregnet før du utarbeidet saldobalansen.
1. Eiendeler
Eiendeler vises på venstre side av balansen. Her vises saldoene på kontoer for anleggsmidler som tomter, omløpsmidler som kontanter og immaterielle eiendeler som goodwill.
2. Gjeld
Gjeld er penger selskapet skylder. Her vises saldoene på kontoer for kortsiktig gjeld som leverandørgjeld og langsiktig gjeld som obligasjoner.
3. Egenkapital (virksomhetens nettoverdi)
Egenkapital er penger som tilhører selskapets eiere (aksjonærer) og preferanseaksjonærer.
Her er en mer intuitiv måte å se det på: Egenkapital er forskjellen mellom eiendeler (det selskapet eier) og gjeld (det selskapet skylder).
Denne delen inkluderer egenkapitalbeløpet fra oppstillingen over endringer i egenkapital.
Steg 5: Utarbeid kontantstrømoppstillingen
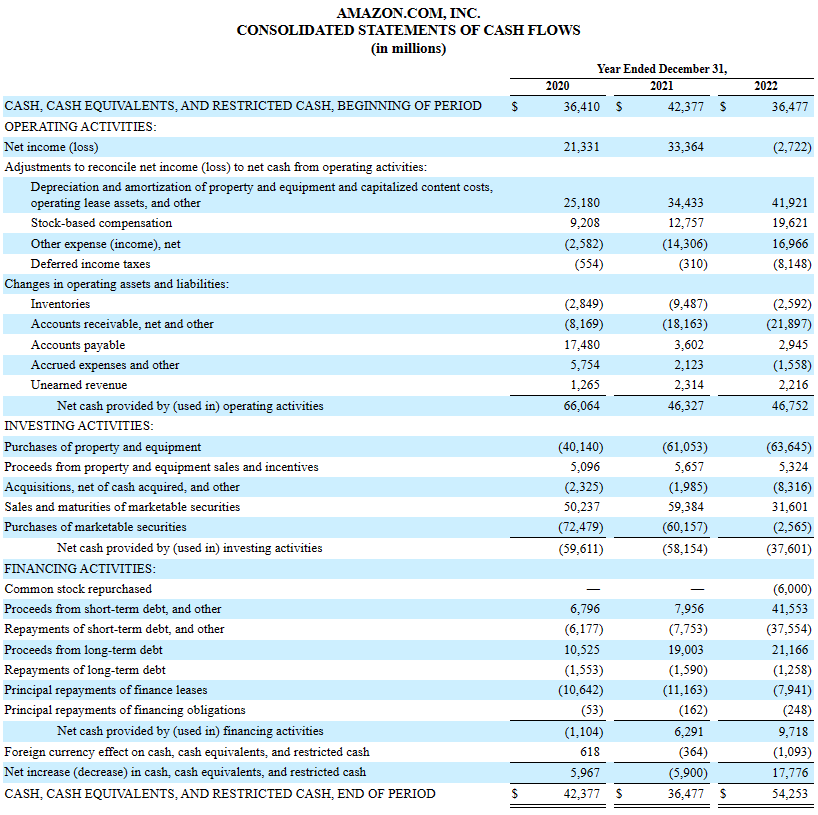
Kontantstrøm viser hvor virksomhetens kontanter kommer fra, og hvordan de brukes. Det er avgjørende å opprettholde en sunn balanse – nok, men ikke for mye.
De fleste oppstartsbedrifter sliter med å gå tom for kontanter. Overvåking av kontantstrømoppstillingen bidrar til å forutse og forberede seg på problemer før de forverres.
Hvordan kontantstrømoppstillingen utarbeides, avhenger av om du bruker den direkte eller indirekte metoden.
Begge typene kontantstrømoppstillinger har tre kategorier, som jeg forklarer nedenfor. Når du summerer inn- og utbetalingene fra disse kategoriene, får du netto inn- eller utbetaling i rapporteringsperioden.
More Articles
1. Kontantstrøm fra operasjonelle aktiviteter
Kontantstrøm fra operasjonelle aktiviteter er summen av inn- og utbetalinger fra aktiviteter som innkreving fra debitorer, betaling til kreditorer og betalte skatter.
I den indirekte metoden for utarbeidelse av kontantstrømoppstillingen vil ikke-kontante poster som avskrivninger og amortiseringer også vises her.
2. Kontantstrøm fra investeringsaktiviteter
Kontantstrøm fra investeringsaktiviteter inkluderer kontanter mottatt fra salg av verdipapirer og kontanter betalt for å kjøpe nye eiendeler som tomter og utstyr.
Hvis du bruker den indirekte metoden, finnes det også flere linjeposter i denne delen. Du må trekke fra gevinster ved salg av eiendeler og legge til tap igjen.
3. Kontantstrøm fra finansieringsaktiviteter
Denne delen inkluderer aktiviteter som å hente inn ny kapital, betale ned gjeld og betale utbytte.
Hvis du bruker den indirekte metoden, trekker du fra finansieringsgevinster (som mottatte renter) og legger til finansieringskostnader eller tap (som betalte renter) igjen.
Hovedpoenget
Det kan være overveldende å forstå denne informasjonen uten regnskapskunnskaper, så her er en oppsummering:
- Resultatregnskapet viser om virksomheten din er lønnsom, og danner grunnlag for beslutninger om prissetting, kostnadsstruktur eller avvikling av en produktlinje.
- Oppstillingen over endringer i egenkapital informerer interesserte parter om endringer i eierskapet i perioden og eventuelle utbetalinger til eiere.
- Balansen oppsummerer den finansielle stillingen din. Hvis du har for mye gjeld i en bransje med krympende fortjenestemarginer og lav vekst, kan virksomheten miste evnen til å betjene gjelden over tid.
- Til slutt viser kontantstrømoppstillingen hvor effektivt du genererer og bruker kontanter. Hvis virksomheten din ikke genererer nok kontanter, hvordan skal du betale lønn, avdrag på gjeld eller leverandørgjeld?
Forstå hva hver finansoppstilling forteller deg, og hvor informasjonen kommer fra. Regnskapsprogramvare håndterer oppgaver som å utarbeide prøvebalansen, beregne nettoresultatet og sette opp kontantstrømoppstillingen.
Er du klar til å videreutvikle ferdighetene dine som finansleder? Abonner på nyhetsbrevet vårt for ekspertråd, veiledninger og anbefalinger fra finansledere som former teknologibransjen.