Hvis kontantstrømmen er en bekymring, vil jeg begynne med å gi deg den lille trøsten at du ikke er alene. Økonomistyring er noe omtrent alle bedriftseiere, ledere og ansvarlige der ute har i tankene.
Hvordan kan jeg forlenge perioden pengene rekker? Bør disse pengene investeres? I hva?
Jeg forstår det. Etter at jeg nylig igjen begynte å stresse over penger, bestemte jeg meg for å skrive ned de 10 strategiene jeg har tatt i bruk for å få kontroll på kostnadene, optimalisere kontantstrømmen og endelig gjøre det mulig for meg å ta ferie.
Hvordan ser effektiv økonomistyring ut?
Økonomistyring innebærer å sette mål, lage budsjetter, følge med på kontantstrømmer og bruke overskuddet på en fornuftig måte. Uansett hvilken bransje du opererer i, følger dette med på kjøpet.
En god forståelse av bedriftens økonomi sikrer at du kan:
- Forutse og forberede deg på uventede utgifter
- Redusere økonomisk stress
- Få bedre kontroll over kontantstrømmen
- Fordele ressurser strategisk
- Ta informerte beslutninger med trygghet
- Forfølge nye muligheter
- Sikre langsiktig økonomisk stabilitet
- Skape bærekraftig vekst
Men det er en grunn til at mer enn halvparten av alle bedrifter går konkurs i løpet av det første året: Det er ikke enkelt.
Her er ti tips om økonomistyring for bedrifter som kan hjelpe deg med å beholde mer penger.
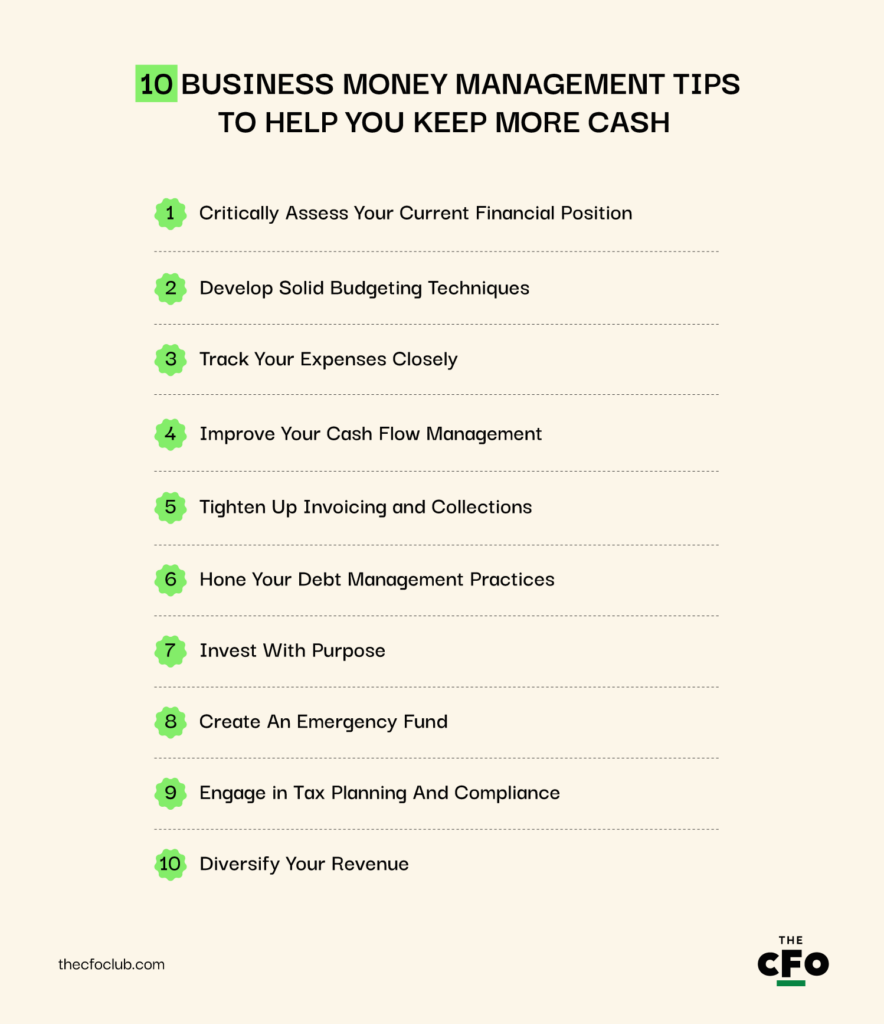
1. Vurder din nåværende økonomiske situasjon kritisk
Før du kan ta i bruk noen av de følgende strategiene for økonomistyring, trenger du en klar forståelse av din nåværende økonomiske situasjon. Begynn derfor her:
- Samle alle relevante økonomiske dokumenter. Ta med kontoutskrifter, fakturaer, kvitteringer, skattemeldinger og følgende finansregnskaper (kjent som en tresettsmodell): resultatregnskap, balanse og kontantstrømoppstilling. Til sammen hjelper disse dokumentene deg med å identifisere styrker og svakheter i virksomheten din på en systematisk måte.
- Kategoriser ulike typer utgifter. Del utgiftene inn i driftskostnader og kapitalkostnader for å forstå hvor pengene brukes.
- Beregn nettoresultatet. Trekk de totale utgiftene fra de totale inntektene for å forstå den samlede lønnsomheten og identifisere områder der kostnadene kan reduseres eller inntektene økes.
Skaff deg et regnskapsverktøy som kan hjelpe deg
Teamet vårt har satt sammen en liste over den beste regnskapsprogramvaren for virksomhetsledere som deg, slik at du kan holde kontroll på pengene. Dette er verktøyene som kom best ut:
- 8. Reckon One

Author's Tip
Når du har valgt programvare, kan du lage (eller bare laste ned) en solid sjekkliste for implementering av regnskapsprogramvare for å begynne å høste fordelene så snart som mulig.
Have an account? Log In
2. Utvikle gode budsjetteringsteknikker
Hvis du håper å forbedre bedriftens likviditet uten en gjennomtenkt plan og et realistisk budsjett, kommer det rett og slett ikke til å skje.
Det krever like mye energi å ønske som å planlegge.
Eleanor Roosevelt
Bruk disse budsjetteringsteknikkene for å optimalisere kontantstrømmen og tilpasse utgiftene til inntektene.
- Lag et omfattende og detaljert budsjett. Det må ta høyde for alle forventede inntekter og utgifter, og gjennomgås og oppdateres regelmessig for å gjenspeile eventuelle endringer i virksomheten eller markedsforholdene.
- Del opp budsjettet i ulike kategorier. Del utgifter som salg, markedsføring, driftskostnader og administrasjon inn i kategorier, slik at du ser nøyaktig hvor pengene dine brukes.
- Lag kontantstrømprognoser. Disse prognosene bør anslå alle inntekter som kommer inn og penger som går ut over en bestemt periode, for eksempel en måned eller et kvartal, slik at du kan forutse potensielle likviditetsunderskudd og planlegge deretter.
- Sammenlign regelmessig budsjettet med de faktiske beløpene som er brukt. Dette er et av de mest underutnyttede trinnene, og sammenligningen sikrer at budsjettene dine fortsetter å være nyttige. Hvis tallene dine avviker svært mye, må du gjøre det på nytt; ellers blir det meningsløst å ha budsjettet.
Et realistisk budsjett hjelper virksomheten din med å:
- Identifisere områder der kostnadene kan reduseres.
- Forhandle frem bedre vilkår med leverandører.
- Øke lønnsomheten og styrke den finansielle posisjonen.
- Ta mer velinformerte investeringsbeslutninger.
- Fastslå hvor og når midler skal settes av til vekstinitiativer.
- Få bedre kontroll over utgiftene og økonomien.
- Maksimere effekten av de økonomiske ressursene og legge til rette for langsiktig suksess.
Har du et markedsføringsbudsjett?
Du sløser bort verdifulle penger hvis markedsføringsmidlene dine brukes tilfeldig uten resultater – men dette er akkurat det de fleste opplever. Du trenger et realistisk budsjett for å skape verdi.
Sett av et mindre og svært målrettet budsjett for markedsføringsaktiviteter for å sikre at markedsføringskostnadene gir resultater, samtidig som du reduserer utgiftene. Hvor mye er realistisk? De fleste små bedrifter bruker mellom 7 % og 10 % av bruttoinntektene på annonsering.
3. Følg nøye med på utgiftene
Nøye oppfølging av virksomhetens utgifter er en avgjørende del av effektiv økonomistyring.
Du kan egentlig ikke vite hvor du er på vei før du vet hvor du har vært.
Maya Angelou
Du må vite hvor pengene dine har blitt brukt hvis du vil vite hva som må endres og hvorfor. Dette krever nøye oppfølging av utgiftene for å identifisere forbruksmønstre og områder der kostnadene kan reduseres, eliminere unødvendige utgifter og sikre at ressursene fordeles effektivt.
Slik kan du enkelt følge med på utgiftene:
- Automatiser prosessen. Bruk programvare for utgiftsoppfølging for å avdekke forbruksmønstre.
- Se nærmere på kategoriene dine. Husker du kategoriene jeg ba deg lage i forrige tips? Ja, se nærmere på dem – følg nøye med på områdene der du bruker for mye, og begynn å overvåke forbruksmønstrene.
- Gjennomfør regelmessige gjennomganger og kontroller av utgiftene. Hver måned eller hvert kvartal bør du undersøke virksomhetens forbruk nøye og se etter muligheter for optimalisering, for eksempel ved å finne mer kostnadseffektive leverandører eller redusere valgfrie utgifter. En programvare for økonomistyring kan hjelpe med dette.
Når du følger nøye med på utgiftene, kan du:
- Ta mer velinformerte forretningsbeslutninger om hvor ressursene skal fordeles.
- Sikre at forbruket samsvarer med de overordnede forretningsmålene.
- Identifisere og eliminere unødvendig eller overdrevent forbruk.
- Identifisere og justere for trender eller sesongbaserte utgifter.
- Forutsi fremtidige behov for kontantstrøm mer nøyaktig.
Har du sesongbaserte kostnader?
Ved å følge med på faste kostnader og analysere resultatene kan virksomheten din identifisere endringer i kostnadene til innleide oppdragstakere, som vanligvis kan øke på et bestemt tidspunkt hvert år.
I stedet for å bare føle deg blakk rundt en bestemt tid på året, kan du forutse endringen og budsjettere for økningen (eller sette disse leverandørene på pause) gjennom sesongen.
4. Forbedre likviditetsstyringen
Effektiv likviditetsstyring er avgjørende for virksomhetens langsiktige suksess og stabilitet.
Noen av de mest effektive måtene å forbedre kontantstrømstyringen på innebærer å forstå kilder til kontantstrøm, kontantstrømoppstillinger og formler, og deretter:
- Automatisere kontantstrømsystemet ditt. Ved å ta i bruk løsninger for betalingsautomatisering effektiviserer du prosessen, reduserer risikoen for forsinkede eller uteblitte betalinger og får bedre innsyn i sanntid.
- Fremskynde prosessene for kundefordringer (AR). Dette omfatter fakturerings- og innfordringsprosesser, som å sende fakturaer raskt, tilby rabatter ved tidlig betaling og følge opp utestående betalinger i tide. For å gjøre dette uten å utvide teamet unødvendig bør du vurdere å implementere et verktøy for automatisering av AR.
- Forhandle frem bedre vilkår med leverandørene dine. Dette kan gi lengre betalingsfrister, rabatter ved tidlig betaling eller gunstigere priser.
- Fakturabelåning. Denne løsningen passer ikke for alle, og er definitivt ikke aktuell hele tiden. Men hvis du ønsker å øke kontantstrømmen din midlertidig, kan du benytte deg av fakturabelåning for å få kontanter umiddelbart, frem til kunden din betaler fakturaen.
5. Stram inn fakturering og innfordring
Jeg har jobbet med innfordring av kundefordringer (AR) i noen år, og tro meg, effektive rutiner for fakturering og innfordring er avgjørende for å opprettholde en sunn kontantstrøm og sikre den økonomiske stabiliteten i virksomheten din.
Slik strammer du inn fakturerings- og innfordringsprosessene for AR:
- Effektiviser faktureringssystemet ditt. Dette innebærer å sørge for at alle fakturaer sendes ut raskt og korrekt.
- Bruk faktureringsprogramvare som automatiserer prosessen. Programvaren bør gi detaljert sporing og rapportering, slik at du kan holde oversikt over utestående betalinger og redusere sannsynligheten for feil eller forsinkelser.
- Vær mer proaktiv og utholdende. Fremgangsmåten din bør innebære å fastsette tydelige betalingsvilkår og kommunisere dem klart til kundene dine.
6. Finpuss rutinene for gjeldsforvaltning
Etter mange år i regnskapsbransjen lærte jeg om betydningen av gjeld og rentes rente for bunnlinjen. Uansett hvor store inntekter virksomheten din har, vil den alltid kunne slite med gjeld, særlig hvis rentene er høye.
God gjeldsforvaltning krever at du:
- Går nøye gjennom den eksisterende gjelden din. Vær oppmerksom på renter, tilbakebetalingsvilkår fastsatt av långiverne og den samlede innvirkningen på kontantstrømmen din.
- Identifiserer muligheter for å samle eller refinansiere gjelden din. Se etter gunstigere vilkår som kan hjelpe deg med å spare renteutgifter og forenkle tilbakebetalingsplanen.
- Implementerer en plan for tilbakebetaling av gjeld. Å prioritere gjeld med høy rente og de viktigste økonomiske forpliktelsene kan innebære større månedlige betalinger, forhandlinger med kreditorer eller utforsking av alternative finansieringsmuligheter, som lån til små bedrifter, kredittkort for bedrifter eller kredittlinjer.
- Holder privatøkonomien og den private gjelden din adskilt fra virksomheten. Hvis du for eksempel driver en oppstartsbedrift eller er enkeltpersonforetak, er det viktig å ikke blande private utgifter med virksomhetens utgifter, slik at du får et tydelig bilde av hva som er nødvendig for å drifte virksomheten (og unngår overforbruk).
7. Invester med en hensikt
Økonomistyring i virksomheten handler ikke bare om å håndtere den daglige økonomien. Det handler også om å investere målrettet for å dekke aktuelle kontantstrømbehov, samtidig som du får bedre avkastning på pengene dine på lang sikt (uten å ta unødvendig risiko).
Gjennom årene har jeg sett at mange eiere av små bedrifter er bekymret for om de vil klare å dekke kontantstrømbehovene sine, så de lar ganske enkelt alle tilgjengelige midler stå på en enkel bedriftskonto med minimal ROI. Som bedriftseier forstår jeg det, men dette er en tapt mulighet.
Her er investeringsstrategien jeg bruker — spre investeringene dine for å planlegge for mål på kort og lang sikt:
- Kortsiktige mål: Identifiser målene dine for neste år, og invester i innløsningsbare garanterte investeringssertifikater (GIC-er) eller en lignende trygg, innløsningsbar investering for en ettårsperiode. Denne typen investering beskytter hovedstolen din samtidig som den gir deg bedre avkastning enn brukskontoen din.
- Langsiktige mål: Snakk med rådgiveren din i banken om investeringsalternativer som beskytter de resterende midlene dine på lang sikt. Jeg fordeler vanligvis midler på innløsningsbare investeringer med to, tre og fem års løpetid, for eksempel GIC-er, som gir høyere avkastning samtidig som de opprinnelige investeringene dine sikres. Det er viktig å kunne løse dem inn hvis behovet plutselig oppstår, samtidig som de fortsatt gir mer enn de ville gjort ved bare å stå på en konto.
Jeg undersøker alltid selv det bankrådgiveren min anbefaler, for å sikre at jeg ikke investerer i noe jeg ikke forstår (eller som ikke gir meg tillit til at jeg vil få avkastning). Følg med på investeringene dine hvert kvartal (minst), og sørg for at de gir den utviklingen du forventer. Ikke vær redd for å gjøre endringer hvis omstendighetene krever det.
Slik får du bedre renter
Uansett hvilken løpetid du investerer med, bør du forhandle med banken om kampanjerenter som ligger over de annonserte rentene. Ja, prut hvis du må. Det er dine hardt opptjente penger, og investeringsrådgivere har et visst handlingsrom og kan be om godkjenning – men de tilbyr ikke kampanjerenter hvis du ikke spør.
\u0026nbsp;
Jo lengre løpetid investeringen din har, desto høyere blir kampanjerenten.
8. Opprett et nødfond
Ved å bygge opp og opprettholde et nødfond får virksomheten din en kontantreserve og et sikkerhetsnett i tilfelle uventede utgifter, økonomiske nedgangstider eller andre økonomiske utfordringer.
Sett av minst tre til seks måneders overskudd fra virksomheten for å sikre at du har de nødvendige ressursene til å dekke viktige kostnader, som lønn, husleie og strøm, dersom inntektene dine faller.
Katastrofeberedskap og virksomhetskontinuitet
Ingen virksomhet er immun mot katastrofer – særlig ikke hvis den er liten. Over 40 % av småbedrifter stenger permanent etter en katastrofe. Du leste riktig: 40 %. Hvis ikke det var dystert nok, går 25 % av de 60 % som overlever den første perioden, konkurs innen ett år.
En velfinansiert beredskapsreserve kan gi deg trygghet og økonomisk fleksibilitet til å håndtere uforutsette hendelser som disse. Det gjør det mulig å ta strategiske beslutninger uten den ekstra belastningen som bekymringer rundt kontantstrøm medfører.
More Articles
9. Jobb med skatteplanlegging og etterlevelse
Effektiv skatteplanlegging og etterlevelse høres kjedelig ut, men det hjelper virkelig. Hvis du vil sitte igjen med mer penger til overs:
- Sett deg inn i bransjespesifikke skatteregler og konsekvenser. Hold deg oppdatert på endringer gjennom lokale eller føderale skattemyndigheter for næringslivet, slik at du ikke går glipp av skattefordeler for virksomheten din.
- Ta kontakt med skattespesialister for næringslivet. Finn regnskapsførere eller skatteadvokater som kan hjelpe deg i riktig retning. Det kan være vel verdt pengene å få oversikt over bransjespesifikke skatteregler.
- Bruk skatteprogramvare for virksomheten. Automatiser beregningene av skatteforpliktelser og sørg for rapportering i tide. Det sparer tid, bøter og frustrasjon.
10. Diversifiser inntektene dine
Nå som du har sett på hvordan du kan beholde mer penger, bør du også se etter måter å øke inntektene og overskuddet på. Begynn her:
- Se på konkurrentene dine for å identifisere muligheter. Tilbudene deres kan fortelle deg hvor godt kundene tar imot de nye produktene eller tjenestene deres, og om det er verdt innsatsen.
- Analyser de eksisterende tilbudene dine. Finn ut om kundenes behov fortsatt blir dekket, eller om tilbudene dine bør endres. Jeg foreslår at du snakker med kundene om hva de liker og ikke liker. Bruk spørreundersøkelser, logger fra kundestøtten eller direkte tilbakemeldinger for å få mer innsikt.
- Gjennomfør en SWOT-analyse (styrker, svakheter, muligheter og trusler). Dette hjelper deg med å identifisere andre potensielle inntektskilder. Selv om det er mindre sikkert enn å etterligne konkurrentenes produkter, er det i det minste originalt!
Ved å øke eller diversifisere virksomhetens inntekter gjennom nye målmarkeder og mer innovative produkter og tjenester kan du tiltrekke deg eller beholde en større kundegruppe. Det reduserer også avhengigheten av én enkelt kunde eller markedsdel, og begrenser risikoen for inntektssvingninger.
Den endelige strategien
Bruk programvare, og ha eksperter tett på. Jeg skulle ønske jeg spøkte, men det kan virkelig være så enkelt.
Finn ut:
- Hvilken type regnskapsprogramvare som er best for virksomheten din, og
- Det grunnleggende om hvordan du bruker den på en god måte.
Deretter kan du selvfølgelig abonnere på vårt gratis nyhetsbrev for ekspertråd, veiledninger og innsikt fra finansledere som former teknologibransjen.