

Hoe beheers je het financiële afsluitingsproces: een stapsgewijze handleiding
Het financiële afsluitingsproces bestaat uit de stappen die je gebruikt om de financiële administratie van je bedrijf aan het einde van elke periode af te ronden en te controleren, zodat alles klopt voordat je rapporteert.
In deze gids gebruik ik mijn ervaring om uit te leggen hoe de financiële afsluiting werkt, waarom deze belangrijk is en wat je precies moet doen om een soepele, nauwkeurige afsluiting uit te voeren, zodat je stress op het laatste moment kunt voorkomen en elke maand verbeteringen kunt doorvoeren.
Wat is het financiële afsluitingsproces?
Het financiële afsluitingsproces is de reeks stappen die een bedrijf aan het einde van een rapportageperiode uitvoert om ervoor te zorgen dat de boekhouding volledig en nauwkeurig is.

Het omvat het registreren en afstemmen van transacties, het verwerken van correctieboekingen (zoals overlopende posten en afschrijvingen) en het opstellen van financiële overzichten.
Zodra alles is gecontroleerd en goedgekeurd, wordt de periode officieel afgesloten.
Waarom is het financiële afsluitingsproces belangrijk?
Het financiële afsluitingsproces is essentieel om de nauwkeurigheid van financiële gegevens te waarborgen, te voldoen aan wettelijke en auditvereisten en betrouwbare en nauwkeurige financiële rapportages op te stellen voor intern gebruik en externe indieningen.
Hieronder vind je een overzicht van de financiële professionals die bij het afsluitingsproces betrokken zijn:
- Boekhoudteam: Verantwoordelijk voor journaalboekingen, aansluitingen en het opstellen van financiële overzichten.
- FP&A-team: Beoordeelt afwijkingen, prognoses en de afstemming met de begroting.
- Controllers: Houden toezicht op het proces en zorgen ervoor dat interne controles worden nageleefd.
- CFO: Beoordeelt de definitieve financiële gegevens en keurt deze goed voor interne en externe rapportage.
Het financiële afsluitingsproces: wat je moet afstemmen
Afstemming is een cruciaal onderdeel van het financiële afsluitingsproces. Om afstemmingen uit te voeren, heb je de juiste documentatie nodig. Verzamel eerst de volgende documenten:
- Bank- en creditcardafschriften
- Grootboekrapporten
- Facturen en bonnetjes (zowel AP als AR)
- Salarisadministratierapporten
- Voorraadtellingen en waarderingsrapporten
- Lenings- en leaseoverzichten
Hieronder staan voorbeelden van rekeningen die je moet afstemmen zodra je de documentatie hebt verzameld:
- Bankrekeningen
- Debiteuren en crediteuren
- Intercompanytransacties
- Voorraad
- Vaste activa
- Opgebouwde kosten en vooruitbetaalde rekeningen
Het financiële afsluitingsproces uitvoeren
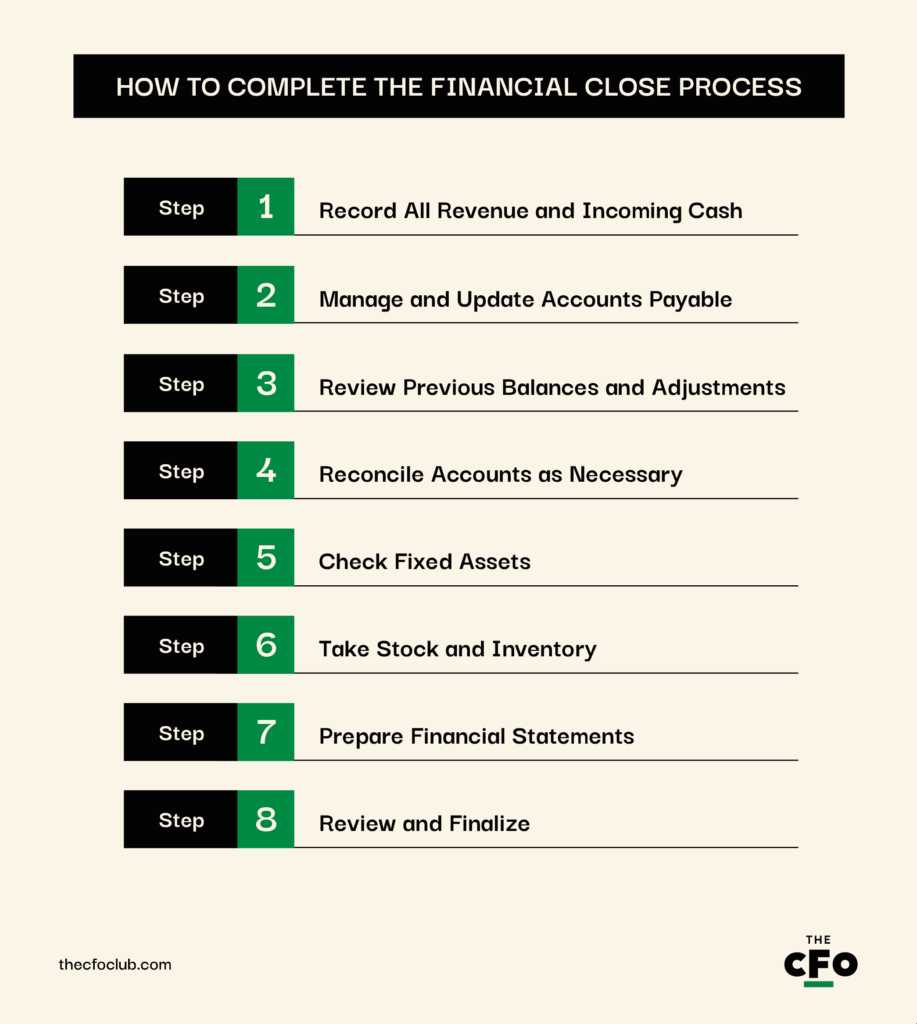
Het financiële afsluitingsproces verschilt per bedrijf op basis van het bedrijfstype, de boekhoudmethoden en het beleid.
Hieronder neem ik je mee door een algemeen financieel afsluitingsproces. Beschouw dit als een uitgangspunt voor jouw financiële afsluitingsproces en pas het aan de behoeften van je bedrijf aan.
1. Registreer alle omzet en binnenkomende geldmiddelen
Bekijk de volledige boekhoudperiode opnieuw. Als je bijvoorbeeld kwartaaloverzichten opstelt, ga dan terug naar de eerste dag van het huidige kwartaal en controleer het verdiende of ontvangen bedrag, zelfs als het nog niet is gefactureerd of gestort.
Gebruik vervolgens, indien van toepassing, de richtlijnen van ASC 606 of IFRS 16 om omzet te erkennen. Voorbeelden van omzet en binnenkomende geldmiddelen die je moet registreren zijn:
- Verkoop van producten of diensten (gefactureerd en nog niet gefactureerd)
- Uitgestelde omzet die in de huidige periode wordt erkend
- Abonnementsverlengingen en gebruiksafhankelijke kosten
- Stortingen en vooruitbetalingen van klanten
- Opbrengsten uit leningen of inkomende financiering
- Rentebaten of beleggingsrendementen
- Terugbetalingen of kortingen van leveranciers
2. Crediteuren beheren en bijwerken
Als je elke aankoop, dienst of terugkerende uitgave vastlegt zodra deze verschuldigd wordt, kun je deze stap overslaan. Als je dat niet doet, moet je over facturen en ontvangstbewijzen beschikken:
- Voer alle rekeningen en facturen in je boekhoudsysteem in.
- Boek de kosten toe om de verplichting voor goederen of diensten die je hebt ontvangen maar waarvoor je nog geen factuur hebt ontvangen, weer te geven.
- Controleer welke facturen zijn betaald en welke nog openstaan, zodat je de crediteuren niet te hoog of te laag weergeeft.
3. Vorige saldi en correcties controleren
Vervolgens is het tijd om saldi en correcties uit eerdere perioden over te nemen. Dit omvat vooruitbetaalde kosten, opgebouwde verplichtingen, uitgestelde omzet en afschrijvingen—posten die in de ene periode worden geboekt maar in een andere periode worden verwerkt.
Als je bedrijf bijvoorbeeld vorig kwartaal vooruit heeft betaald voor elektriciteit, moet je dit verrekenen met de elektriciteitsrekening van het huidige kwartaal en dat actief (vooruitbetaalde elektriciteitsrekening) omzetten in een kostenpost (elektriciteitskosten).
4. Rekeningen waar nodig aansluiten
Bij het aansluiten worden interne gegevens vergeleken met externe of onafhankelijke bronnen om de juistheid te bevestigen. Bij het aansluiten moet je zoeken naar afwijkingen, timingverschillen of fouten en deze oplossen voordat de afsluiting definitief wordt.
Veelvoorkomende rekeningen die in deze fase worden aangesloten zijn:
- Bankrekeningen: Stem de kassaldi in het GL af op de bankafschriften.
- Debiteuren: Sluit klantfacturen en betalingen aan op het AR-subgrootboek.
- Crediteuren: Bevestig de saldi van leveranciersrekeningen en betalingsschema’s.
- Creditcardafschriften: Stem creditcardkosten van het bedrijf af op onkostendeclaraties en het GL.
- Vooruitbetaalde en opgebouwde kosten: Controleer de saldi aan de hand van schema’s en facturen.
- Vaste activa: Controleer de juistheid van boekingen voor toevoegingen, desinvesteringen en afschrijvingen.
- Intercompanyrekeningen: Controleer of transacties tussen verbonden entiteiten aan beide kanten overeenkomen.
Let goed op debet- en creditboekingen. Alle transacties moeten aan beide kanten van het grootboek een overeenkomstige en gelijke boeking hebben. Als er iets niet klopt—bijvoorbeeld als een kostenpost wordt geboekt zonder een creditboeking op kas of crediteuren—ontstaat er een onbalans die leidt tot steeds grotere berekeningsfouten.
Als je bedrijf meerdere entiteiten of dochterondernemingen heeft, moet je ook intercompanytransacties aansluiten. Als entiteit A bijvoorbeeld goederen verkoopt aan entiteit B, moet entiteit B een aankoop van gelijke waarde boeken.
5. Vaste activa controleren
Vaste activa worden niet vaak gekocht en verkocht, maar ze hebben elke periode invloed op je winst-en-verliesrekening en balans. De meeste bedrijven bezitten doorgaans ten minste enkele vaste activa, zoals:
- Machines en apparatuur
- Kantoormeubilair
- Bedrijfsvoertuigen
- Gebouwen en verbeteringen aan gehuurde bedrijfsruimten
- Computers, servers en IT-hardware
- Geactiveerde software- of ontwikkelingskosten
Dit moet je tijdens het financiële afsluitingsproces controleren voor de periode waarvoor je de boekhouding voert:
- Zorg ervoor dat aangekochte activa worden geregistreerd tegen een GAAP-conforme waarde.
- Controleer de vervreemding of buitengebruikstelling van activa om na te gaan of de bijbehorende winsten en verliezen zijn geboekt.
- Controleer of afschrijvingen volgens het afschrijvingsschema zijn geclaimd.
- Controleer of kapitaaluitgaven ten onrechte als reguliere uitgaven zijn geclassificeerd en vice versa.
6. Voorraad en inventaris opnemen
Voorraadverschillen komen vaak voor, vooral bij bedrijven met grote of snel bewegende voorraden. Daarom kan een maandelijkse telling—of dit nu een volledige fysieke inventarisatie of een cyclische telling is—helpen om de nauwkeurigheid van de voorraadgegevens in je boekhouding te waarborgen.
Een voorraadaudit brengt ook andere problemen aan het licht, zoals diefstal, voorraadverlies, telfouten en verouderde goederen, voordat je gedwongen wordt een aanzienlijk bedrag op je boekhouding af te schrijven.
Voorbeeld:
Stel dat Alina Inc., een modieus retailmerk, de voorraad wil controleren. Hun accountant adviseert een cyclische telling voor artikelen met een hoge omloopsnelheid, zoals seizoenskleding, accessoires en bestsellers. De reden? Deze artikelen worden door de hoge verkoopsnelheid en frequente verplaatsingen het vaakst verkeerd opgeborgen, gestolen of verkeerd geregistreerd.
Aan de andere kant is het prima om langzaam bewegende voorraad, zoals schoenen van vorig seizoen of geretourneerde goederen, elk kwartaal te controleren. Ook deze voorraad moet periodiek worden afgestemd, maar niet zo vaak.
Waarom adviseerde de accountant van Alina Inc. een voorraadaudit en waarom adviseerde die twee verschillende benaderingen op basis van het voorraadtype?
Omdat Alina Inc. door de voorraadaudit over te slaan het risico loopt gerapporteerde activa op te blazen, de winstgevendheid te overschatten en productverliezen niet te detecteren. Door de voorraad te controleren en verschillende benaderingen te gebruiken, kan Alina Inc. deze risico’s en de kosten van de audit beperken.
7. Financiële overzichten opstellen
Zodra alle transacties zijn geregistreerd en de rekeningafstemmingen zijn voltooid, is het tijd om de volledige afsluiting samen te brengen in financiële overzichten.
Hier komen al je inspanningen uit de voorgaande stappen samen in een duidelijk beeld van de financiële gezondheid van je bedrijf.
Ik geloof dat de meeste bedrijven op dit punt financiële boekhoudsoftware gebruiken. Ik gebruik er al een voor al mijn bedrijven sinds ik in de jaren 2010 mijn eerste bedrijf begon. Als je er momenteel geen gebruikt, is het daar inmiddels wel tijd voor. Dit zijn slechts enkele van mijn favoriete tools voor financieel beheer:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


De software maakt automatisch een winst-en-verliesrekening, balans, kasstroomoverzicht en overzicht van ingehouden winsten. De software helpt ook bij het consolideren van gegevens uit verschillende dochterondernemingen, verkleint de kans op fouten en werkt financiële overzichten in realtime bij.
8. Controleren en afronden
Controles zijn essentieel om nauwkeurigheid, naleving en verantwoordingsplicht te waarborgen voordat je officieel cijfers rapporteert.
Laat het boekhoudteam de eerste controle uitvoeren. Tijdens deze controle controleert het boekhoudteam op uitschieters, verifieert het ondersteunende documenten en zorgt het ervoor dat alle journaalposten en afstemmingen zijn voltooid.
Vraag vervolgens de controllers, financieel directeuren en de CFO om de financiële overzichten te valideren, kritische vragen te stellen en te bevestigen dat alles overeenkomt met het bedrijfsbeleid en GAAP/IFRS.
Zodra de rapporten zijn afgerond, vormen je financiële gegevens het officiële verslag van de bedrijfsprestaties over die periode. De winst-en-verliesrekening wordt gereset. De balans wordt vastgelegd. En je rekeningen zijn klaar om nieuwe transacties voor de volgende afsluiting te registreren.
Checklist voor het financiële afsluitingsproces
Hier is een checklist met de belangrijkste acties, vereiste documenten en verantwoordelijke partijen voor elke stap van het financiële boekhoudkundige afsluitingsproces:
Wanneer het afsluitingsproces noodzakelijk is
De meeste bedrijven sluiten hun boekhouding maandelijks, per kwartaal of jaarlijks af. Alle drie de afsluitingen verschillen in grondigheid en mate van controle:
- Maandelijks: Een afsluiting aan het einde van de maand helpt je grip te houden op de kasstroom, de prestaties te monitoren en fouten vroegtijdig op te sporen. Maandafsluitingen zijn doorgaans niet al te intensief, maar wel grondig genoeg om tactische besluitvorming te ondersteunen.
- Per kwartaal: Kwartaalafsluitingen zijn gedetailleerder. Ze sluiten meer aan op interne rapportagecycli en de verwachtingen van investeerders dan maandafsluitingen.
- Jaarlijks: De jaarafsluiting is het meest grondig en houdt vaak verband met audits, belastingaangiften en externe rapportage. Hierbij zijn volledige documentatie, aansluitingen en goedkeuringen door alle afdelingen vereist voor alle financiële activiteiten en transacties.
De tijd die nodig is voor een financiële afsluiting varieert op basis van de diepgang en grondigheid. Jaarafsluitingen duren daarom het langst en maandafsluitingen het kortst. Uiteraard varieert het specifieke aantal dagen dat je voor elke afsluiting nodig hebt afhankelijk van de omvang, systemen en complexiteit van je bedrijf.
Belangrijkste fouten die je bij een afsluiting moet vermijden
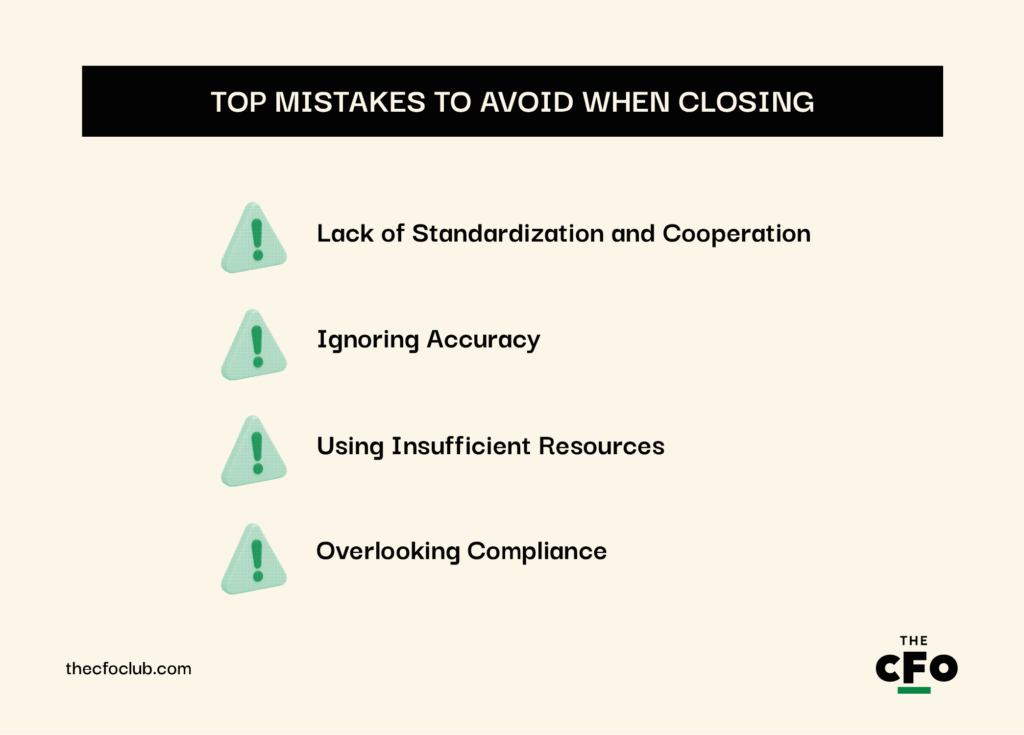
Fouten vertragen het financiële afsluitingsproces en zorgen er, zo heb ik gemerkt, voor dat het boekhoudteam gefrustreerd raakt. Hier zijn enkele belangrijke fouten waar je tijdens het financiële afsluitingsproces alert op moet zijn:
Gebrek aan standaardisatie en samenwerking
Een financiële afsluiting kan snel uitmonden in een chaotisch proces wanneer verantwoordelijkheden onduidelijk zijn en er in het algemeen een gebrek aan communicatie en samenwerking tussen teams bestaat.
Afdelingen trekken vaak aan verschillende uiteinden van hetzelfde touw: ze gebruiken tegenstrijdige sjablonen, werken niet met een gedeelde checklist of kalender en wachten op elkaar zonder dat er een duidelijke eigenaar voor elke taak in het proces is.
Om deze fout te voorkomen:
- Standaardiseer het afsluitingsproces met gedocumenteerde SOP's
- Gebruik gedeelde checklists en een gecentraliseerde afsluitingskalender
- Houd regelmatig overleg met financiën, bedrijfsvoering en het management om iedereen op één lijn te houden
Nauwkeurigheid negeren
Snelheid is geweldig. Het helpt je een goede indruk te maken en verder te gaan met andere, interessantere taken.
Het probleem? Het overhaast invoeren van gegevens en uitvoeren van aansluitingen kan uitgroeien tot grote fouten in de rapportage en problemen met regelgeving. Onnauwkeurige gegevens zorgen er niet alleen voor dat je een slechte indruk maakt. Ze brengen de reputatie van je bedrijf in gevaar en ondermijnen het vertrouwen in je cijfers.
Om nauwkeurigheid te waarborgen:
- Geef voorrang aan nauwkeurigheid boven snelheid
- Voer gedurende het hele proces controlepunten in
- Gebruik automatiseringstools om fouten bij handmatige invoer te beperken
- Train je team om inconsistenties vroegtijdig te signaleren en te escaleren
Onvoldoende middelen gebruiken
Een klein team en verouderde, oudere software vormen een knelpunt in je financiële afsluitingsproces. Het is gemakkelijk te zien hoe te weinig mensen, te veel handmatig werk en onvoldoende automatisering kunnen leiden tot vertragingen en overbelasting.
Je kunt geen snelle en efficiënte financiële afsluiting verwachten met middelen die slecht presteren. Rust je team uit met het volgende om dit probleem te voorkomen:
- Zorg ervoor dat je boekhoudteam voldoende bezet en goed getraind is
- Besteed repetitief werk uit, zodat je team zich tijdens de eindafsluiting kan richten op controle en analyse
- Investeer in software voor automatisering van financiële rapportage om afsluitingstaken en andere handmatige taken te stroomlijnen
Naleving van regelgeving over het hoofd zien
De meeste mensen bekijken naleving van regelgeving vanuit juridisch perspectief, maar het niet naleven van regels schaadt ook je geloofwaardigheid. Daarom mag je naleving van regelgeving nooit over het hoofd zien.
Het missen van belastingdeadlines, het onjuist rapporteren van financiële gegevens of het niet voldoen aan wettelijke vereisten leidt tot boetes, audits en reputatieschade.
Om ervoor te zorgen dat je altijd aan de regels voldoet:
- Blijf op de hoogte van relevante regelgeving (GAAP, IFRS, SOX, enz.)
- Bouw controlepunten voor naleving van regelgeving in je afsluitingsproces in
- Gebruik software met audittrail en ingebouwde controles
- Betrek waar nodig juridische of auditteams
Aanvullende aanbevolen werkwijzen voor financiële afsluitingen
Hier zijn enkele aanvullende aanbevolen werkwijzen waarmee je je financiële afsluitingsproces kunt versnellen:
- Focus op efficiëntie: Het geld dat je aan de financiële afsluiting besteedt, is recht evenredig met de tijd die je eraan besteedt. Hoe langer het proces duurt, hoe meer geld het je kost. Om ervoor te zorgen dat je aan het einde van de maand snel kunt afsluiten, elimineer je overbodigheden in het proces, automatiseer je taken met een lage toegevoegde waarde en verminder je de afhankelijkheid tussen afdelingen.
- Stroomlijn de gegevenstoegang: Vertragingen zijn onvermijdelijk wanneer je teams in e-mails, spreadsheets, bedrijfseenheden en verouderde systemen naar gegevens moeten zoeken. Gebruik geïntegreerde hulpmiddelen of ERP-systemen om gegevens te centraliseren, zodat elke belanghebbende veilige, realtime toegang tot gegevens heeft. Dit versnelt het proces en minimaliseert risico's voor de gegevensintegriteit.
- Stel standaardprocedures op: Een gedocumenteerd afsluitingsproces is onmisbaar. Definieer duidelijke workflows, wijs eigenaars aan voor elke stap en stel tijdlijnen vast op basis van je rapportagedeadlines. Gestandaardiseerde procedures zorgen voor consistentie tussen perioden, verbeteren de verantwoordingsplicht en maken het eenvoudiger om nieuwe medewerkers op te leiden wanneer teamleden wisselen.
Bij elke afsluiting verbeteren
De financiële afsluiting is een chaotisch proces, tenzij je het proactief stroomlijnt. Elke maand biedt een kans om te verbeteren. Ga na wat je vorige maand heeft vertraagd, welke fouten je hebt gemaakt en welke hulpmiddelen of processen wrijving uit je proces kunnen wegnemen. En onthoud: of je nu de afsluitingscyclus probeert te verkorten, tijdrovende handmatige processen wilt elimineren of interne controles wilt versterken: vooruitgang stapelt zich op.
Op zoek naar meer gidsen om je carrière in financiën te ontwikkelen? Schrijf je in voor onze gratis nieuwsbrief met deskundig advies, gidsen en inzichten van financiële leiders die de technologiesector vormgeven.


