

Hoe beheers je het financiële afsluitproces: een stapsgewijze handleiding
Het proces van financiële afsluiting bestaat uit de reeks stappen die je gebruikt om de financiële administratie van je bedrijf aan het einde van elke periode af te ronden en te controleren, zodat alles klopt voordat je rapporteert.
In deze gids gebruik ik mijn ervaring om uit te leggen hoe de financiële afsluiting werkt, waarom deze belangrijk is en wat je precies moet doen om een soepele, nauwkeurige afsluiting uit te voeren, zodat je stress op het laatste moment kunt voorkomen en elke maand kunt blijven verbeteren.
Wat is het proces van financiële afsluiting?
Het proces van financiële afsluiting is de reeks stappen die een bedrijf aan het einde van een rapportageperiode uitvoert om ervoor te zorgen dat de boekhouding volledig en nauwkeurig is.

Het omvat het vastleggen en reconciliëren van transacties, het maken van correctieboekingen (zoals overlopende posten en afschrijvingen) en het opstellen van financiële overzichten.
Zodra alles is gecontroleerd en goedgekeurd, wordt de periode officieel afgesloten.
Waarom is het proces van financiële afsluiting belangrijk?
Het proces van financiële afsluiting is essentieel om de nauwkeurigheid van financiële gegevens te waarborgen, te voldoen aan wettelijke en auditvereisten en betrouwbare en nauwkeurige financiële rapportages op te stellen voor intern gebruik en externe rapportages.
Hier volgt een overzicht van de financiële professionals die bij het afsluitingsproces betrokken zijn:
- Boekhoudteam: Verantwoordelijk voor journaalposten, reconciliaties en het opstellen van financiële overzichten.
- FP&A-team: Beoordeelt afwijkingen, prognoses en de aansluiting op de begroting.
- Controllers: Houden toezicht op het proces en zorgen ervoor dat interne controles worden nageleefd.
- CFO: Beoordeelt en keurt de definitieve financiële cijfers goed voor interne en externe rapportages.
Het proces van financiële afsluiting: wat je moet reconciliëren
Reconciliatie is een cruciaal onderdeel van het proces van financiële afsluiting. Om te reconciliëren, heb je de juiste documentatie nodig. Begin met het verzamelen van de volgende documenten:
- Bank- en creditcardafschriften
- Grootboekrapportages
- Facturen en ontvangstbewijzen (zowel AP als AR)
- Salarisadministratierapportages
- Voorraadtellingen en voorraadwaarderingsrapportages
- Lenings- en leaseoverzichten
Hier volgen voorbeelden van rekeningen die je moet reconciliëren zodra je de documentatie gereed hebt:
- Bankrekeningen
- Debiteuren en crediteuren
- Intercompanytransacties
- Voorraad
- Vaste activa
- Overlopende kosten en vooruitbetaalde rekeningen
Hoe voltooi je het proces van financiële afsluiting?
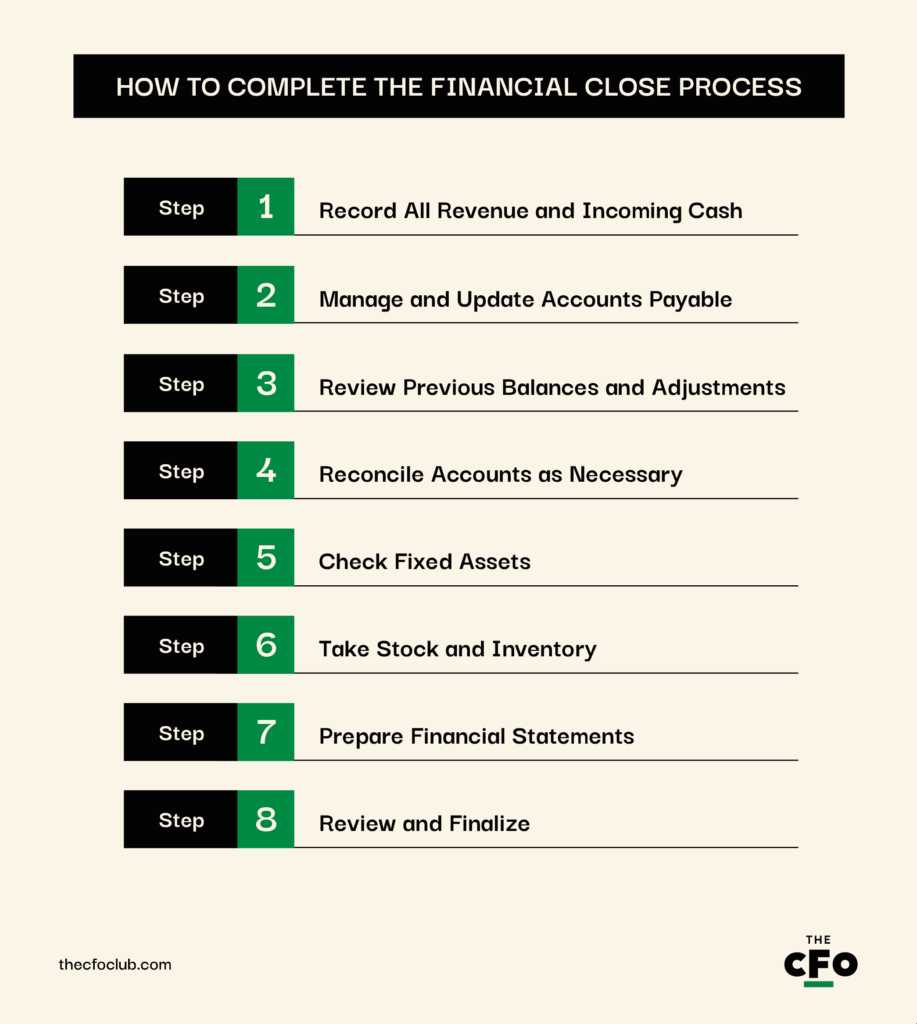
Het proces van financiële afsluiting verschilt per bedrijf, afhankelijk van het type bedrijf, de boekhoudmethoden en het beleid.
Hieronder leid ik je door een algemeen proces van financiële afsluiting. Beschouw dit als een startpunt voor jouw proces van financiële afsluiting en pas het aan de behoeften van je bedrijf aan.
1. Leg alle omzet en binnenkomende geldstromen vast
Kijk terug over de volledige boekhoudperiode. Als je bijvoorbeeld kwartaalcijfers opstelt, ga dan terug naar de eerste dag van het huidige kwartaal en controleer het verdiende of ontvangen bedrag, ook als het nog niet is gefactureerd of gestort.
Gebruik vervolgens, indien van toepassing, de richtlijnen in ASC 606 of IFRS 16 om omzet te erkennen. Voorbeelden van vast te leggen omzet en binnenkomende geldstromen zijn:
- Verkoop van producten of diensten (gefactureerd en nog niet gefactureerd)
- Uitgestelde omzet die in de huidige periode wordt erkend
- Verlengingen van abonnementen en gebruiksafhankelijke kosten
- Stortingen en vooruitbetalingen van klanten
- Opbrengsten uit leningen of binnenkomende financiering
- Rentebaten of beleggingsrendementen
- Terugbetalingen of kortingen van leveranciers
2. Crediteuren beheren en bijwerken
Als je elke aankoop, dienst of terugkerende uitgave vastlegt zodra deze verschuldigd wordt, kun je deze stap overslaan. Zo niet, dan moet je over facturen en betalingsbewijzen beschikken:
- Voer alle rekeningen en facturen in je boekhoudsysteem in.
- Neem de uitgave op als overlopende post om de verplichting voor goederen of diensten die je hebt ontvangen maar waarvoor je nog geen factuur hebt ontvangen, weer te geven.
- Controleer welke facturen zijn betaald en welke nog openstaan, zodat je de crediteuren niet te hoog of te laag weergeeft.
3. Eerdere saldi en correcties controleren
Vervolgens is het tijd om saldi en correcties uit eerdere perioden over te nemen. Dit omvat vooruitbetaalde uitgaven, aangegane verplichtingen, uitgestelde omzet en afschrijvingen—posten die in de ene periode worden geregistreerd maar in een andere periode worden verwerkt.
Als je bedrijf bijvoorbeeld vorig kwartaal vooruitbetaalde voor elektriciteit, moet je dit verrekenen met de elektriciteitsrekening van het huidige kwartaal en dat actief (vooruitbetaalde elektriciteitsrekening) omzetten in een uitgave (elektriciteitskosten).
4. Rekeningen waar nodig aansluiten
Bij een aansluiting worden interne gegevens vergeleken met externe of onafhankelijke bronnen om de juistheid te bevestigen. Bij het aansluiten moet je zoeken naar afwijkingen, timingverschillen of fouten en deze oplossen voordat de afsluiting definitief wordt gemaakt.
Veelvoorkomende rekeningen die in deze fase worden aangesloten, zijn:
- Bankrekeningen: Stem de kassaldi in het GL af op de bankafschriften.
- Debiteuren: Sluit klantfacturen en betalingen aan op het debiteurenhulpboek.
- Crediteuren: Bevestig de saldi van leveranciersrekeningen en betalingsschema’s.
- Creditcardafschriften: Gebruik software voor het aansluiten van creditcardtransacties om creditcardkosten van het bedrijf te koppelen aan onkostendeclaraties en het GL.
- Vooruitbetaalde en aangegane uitgaven: Controleer de saldi aan de hand van schema’s en facturen.
- Vaste activa: Controleer de juistheid van boekingen voor toevoegingen, buitengebruikstellingen en afschrijvingen.
- Intercompanyrekeningen: Zorg ervoor dat transacties tussen gelieerde entiteiten aan beide kanten gespiegeld worden.
Let op debet- en creditboekingen. Alle transacties moeten aan beide kanten van het grootboek een overeenkomstige en gelijke boeking hebben. Als er iets niet klopt—bijvoorbeeld wanneer een uitgave wordt geboekt zonder een creditboeking op kas of crediteuren—ontstaat er een onbalans die leidt tot steeds grotere misberekeningen.
Als je bedrijf meerdere entiteiten of dochterondernemingen heeft, moet je ook intercompanytransacties aansluiten. Als entiteit A bijvoorbeeld de verkoop van goederen aan entiteit B registreert, moet entiteit B een aankoop van gelijke waarde registreren.
5. Vaste activa controleren
Vaste activa worden niet vaak gekocht en verkocht, maar ze hebben in elke periode invloed op je winst-en-verliesrekening en balans. De meeste bedrijven bezitten doorgaans ten minste enkele vaste activa, zoals:
- Machines en apparatuur
- Kantoormeubilair
- Bedrijfsvoertuigen
- Gebouwen en verbeteringen aan gehuurde bedrijfsruimten
- Computers, servers en IT-hardware
- Geactiveerde software- of ontwikkelingskosten
Dit is wat je moet controleren tijdens het proces van financiële afsluiting voor de periode waarover je de boekhouding voert:
- Zorg ervoor dat aangekochte activa worden geregistreerd tegen een GAAP-conforme waarde.
- Controleer de vervreemding of buitengebruikstelling van activa om na te gaan of bijbehorende winsten en verliezen zijn geboekt.
- Controleer of afschrijvingen volgens het afschrijvingsschema zijn opgevoerd.
- Controleer of kapitaaluitgaven verkeerd zijn geclassificeerd als reguliere uitgaven en omgekeerd.
6. Voorraad en inventaris opnemen
Voorraadverschillen komen vaak voor, vooral bij bedrijven met een grote of snel bewegende voorraad. Daarom kan een maandelijkse telling—of dat nu een volledige fysieke inventarisatie of een cyclustelling is—helpen om de nauwkeurigheid van de voorraadgegevens in je boekhouding te waarborgen.
Een voorraadaudit brengt ook andere problemen aan het licht, zoals diefstal, voorraadkrimp, telfouten en verouderde goederen, voordat je gedwongen wordt een aanzienlijk bedrag van je boekhouding af te schrijven.
Voorbeeld:
Stel dat Alina Inc., een modemerkenbedrijf in de detailhandel, de voorraad wil controleren. Hun accountant raadt een cyclustelling aan voor artikelen met een hoge omloopsnelheid, zoals seizoenskleding, accessoires en bestsellers. De reden? Deze artikelen raken door de hoge verkoopsnelheid en frequente verplaatsingen het meest waarschijnlijk zoek, worden gestolen of verkeerd geregistreerd.
Aan de andere kant is het prima om langzaam bewegende voorraad, zoals schoenen van vorig seizoen of geretourneerde artikelen, elk kwartaal te controleren. Ook deze voorraad vereist periodieke afstemming, maar niet zo vaak.
Waarom raadde de accountant van Alina Inc. dan een voorraadaudit aan, en waarom raadde die twee verschillende benaderingen aan op basis van het voorraadtype?
Omdat Alina Inc. door de voorraadaudit over te slaan het risico loopt de gerapporteerde activa te hoog voor te stellen, de winstgevendheid te overschatten en productverliezen niet te detecteren. Door de voorraad te controleren en verschillende benaderingen te gebruiken, kan Alina Inc. deze risico's en de kosten van de audit beperken.
7. Financiële overzichten opstellen
Zodra alle transacties zijn geregistreerd en de rekeningafstemmingen zijn voltooid, is het tijd om de volledige afsluiting samen te brengen in financiële overzichten.
Hier komen al je inspanningen uit de vorige stappen samen in een duidelijk beeld van de financiële gezondheid van je bedrijf.
Ik denk dat de meeste bedrijven op dit punt software voor financiële administratie gebruiken. Ik gebruik er al een voor al mijn bedrijven sinds ik mijn eerste bedrijf in de jaren 2010 startte. Als je er momenteel geen gebruikt, is het daar echt tijd voor. Dit zijn slechts enkele van mijn favoriete tools voor financieel beheer:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


De software maakt automatisch een winst-en-verliesrekening, balans, kasstroomoverzicht en overzicht van ingehouden winsten. De software helpt ook om gegevens uit verschillende dochterondernemingen te consolideren, verkleint de kans op fouten en werkt financiële overzichten in realtime bij.
8. Controleren en afronden
Controles zijn cruciaal om nauwkeurigheid, naleving en verantwoordingsplicht te waarborgen voordat je officieel cijfers rapporteert.
Laat het boekhoudteam de eerste controle uitvoeren. Tijdens deze controle controleert het boekhoudteam op uitschieters, verifieert het ondersteunende documenten en zorgt het ervoor dat alle journaalposten en rekeningafstemmingen zijn voltooid.
Vraag vervolgens de controllers, financiële directeuren en de CFO om de financiële overzichten te valideren, kritische vragen te stellen en te bevestigen dat alles overeenkomt met het bedrijfsbeleid en GAAP/IFRS.
Zodra de rapporten zijn afgerond, vormen je financiële gegevens het officiële verslag van de bedrijfsprestaties voor die periode. De winst-en-verliesrekening wordt teruggezet. De balans wordt definitief vastgelegd. En je rekeningen zijn klaar om nieuwe transacties voor de volgende afsluiting te registreren.
Controlelijst voor het proces van financiële afsluiting
Hier is een controlelijst met de belangrijkste acties, vereiste documenten en verantwoordelijke partijen voor elke stap van het boekhoudkundige proces van financiële afsluiting:
Wanneer het afsluitingsproces noodzakelijk is
De meeste bedrijven sluiten hun boeken maandelijks, per kwartaal of jaarlijks. Alle drie de afsluitingen verschillen in grondigheid en nauwkeurigheid:
- Maandelijks: Een maandafsluiting helpt je om de kasstroom goed in de gaten te houden, de prestaties te monitoren en fouten vroegtijdig op te sporen. Maandafsluitingen zijn doorgaans niet al te intensief, maar wel grondig genoeg om tactische besluitvorming te ondersteunen.
- Per kwartaal: Kwartaalafsluitingen zijn gedetailleerder. Ze sluiten beter aan bij interne rapportagecycli en de verwachtingen van investeerders dan maandafsluitingen.
- Jaarlijks: De jaarafsluiting is het meest grondig en is vaak gekoppeld aan audits, belastingaangiften en externe rapportage. Hiervoor zijn volledige documentatie, aansluitingen en goedkeuringen van alle afdelingen nodig voor alle financiële activiteiten en transacties.
De tijd die nodig is voor een financiële afsluiting varieert op basis van de grondigheid en nauwkeurigheid. Jaarafsluitingen duren daarom het langst en maandafsluitingen het kortst. Het specifieke aantal dagen dat je voor elke afsluiting nodig hebt, varieert natuurlijk op basis van de omvang, systemen en complexiteit van je bedrijf.
De belangrijkste fouten die je bij het afsluiten moet vermijden
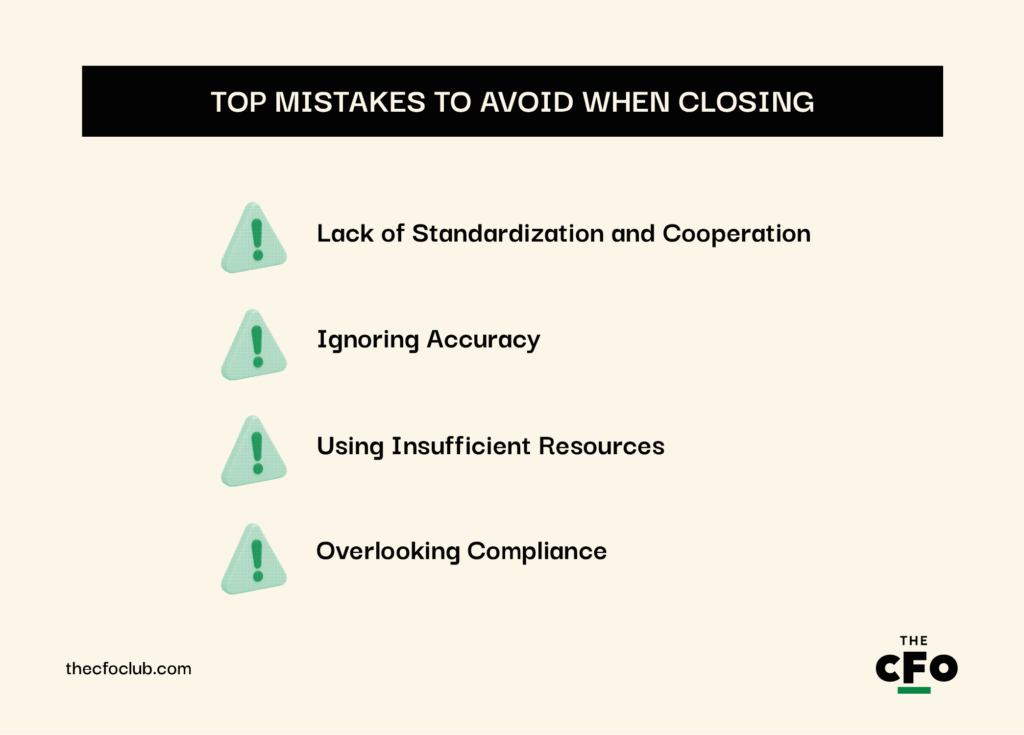
Fouten vertragen het financiële afsluitingsproces en frustreren, voor zover ik heb gezien, het boekhoudteam. Dit zijn enkele belangrijke fouten waar je tijdens het financiële afsluitingsproces op moet letten:
Gebrek aan standaardisatie en samenwerking
Een financiële afsluiting kan snel uitmonden in een chaotisch proces wanneer verantwoordelijkheden onduidelijk zijn en er in het algemeen een gebrek aan communicatie en samenwerking tussen teams is.
Afdelingen trekken vaak aan verschillende uiteinden van hetzelfde touw: ze gebruiken tegenstrijdige sjablonen, gebruiken geen gedeelde checklist of kalender en wachten op elkaar zonder dat er een duidelijke eigenaar is voor elke taak in het proces.
Om deze fout te voorkomen:
- Standaardiseer het afsluitingsproces met gedocumenteerde SOP's
- Gebruik gedeelde checklists en een gecentraliseerde afsluitingskalender
- Houd regelmatig vergaderingen met financiën, bedrijfsvoering en het management om iedereen op één lijn te houden
Nauwkeurigheid negeren
Snelheid is geweldig. Het helpt je een goede indruk te maken en stelt je in staat om door te gaan met andere, interessantere taken.
Het probleem? Als je boekingen en aansluitingen haastig uitvoert, kan dit uitgroeien tot grote rapportagefouten en problemen met regelgeving. Onnauwkeurige gegevens zorgen er niet alleen voor dat je er slecht uitziet. Ze brengen de reputatie van je bedrijf in gevaar en ondermijnen het vertrouwen in je cijfers.
Om nauwkeurigheid te waarborgen:
- Geef prioriteit aan nauwkeurigheid boven snelheid
- Implementeer controlepunten gedurende het hele proces
- Gebruik automatiseringstools om fouten bij handmatige invoer te beperken
- Train je team om inconsistenties vroegtijdig te signaleren en te escaleren
Onvoldoende middelen gebruiken
Een klein team en verouderde, oudere software vormen een knelpunt voor je financiële afsluitingsproces. Het is eenvoudig te zien hoe te weinig mensen, te veel handmatig werk en onvoldoende automatisering kunnen leiden tot vertragingen en een burn-out.
Met slecht presterende middelen kun je geen snelle en efficiënte financiële afsluiting verwachten. Rust je team uit met het volgende om dit probleem te voorkomen:
- Zorg ervoor dat je boekhoudteam voldoende bezet en goed opgeleid is
- Besteed repetitief werk uit, zodat je team zich tijdens de eindafsluiting kan richten op controle en analyse
- Investeer in software voor automatisering van financiële rapportage om afsluitingstaken en andere handmatige taken te stroomlijnen
Naleving over het hoofd zien
De meeste mensen denken bij naleving vanuit een juridisch perspectief, maar het niet naleven van regels schaadt ook je geloofwaardigheid. Daarom mag je naleving nooit over het hoofd zien.
Het missen van belastingdeadlines, het onjuist rapporteren van financiële gegevens of het niet voldoen aan wettelijke vereisten leidt tot boetes, audits en reputatieschade.
Om ervoor te zorgen dat je altijd aan de regels voldoet:
- Blijf op de hoogte van relevante regelgeving (GAAP, IFRS, SOX, enz.)
- Bouw controlepunten in je afsluitingsproces in
- Gebruik software met audittrailregistraties en ingebouwde controles
- Betrek waar nodig juridische of auditteams
Aanvullende beste praktijken voor de financiële afsluiting
Hier zijn enkele aanvullende beste praktijken waarmee je je financiële afsluitingsproces kunt versnellen:
- Focus op efficiëntie: Het bedrag dat je aan de financiële afsluiting besteedt, is recht evenredig met de tijd die je eraan besteedt. Hoe langer het proces duurt, hoe meer geld het je kost. Om ervoor te zorgen dat je aan het einde van de maand snel kunt afsluiten, elimineer je overbodige stappen in het proces, automatiseer je taken met een lage toegevoegde waarde en verminder je afhankelijkheden tussen afdelingen.
- Stroomlijn de gegevenstoegang: Vertragingen zijn onvermijdelijk wanneer je teams door e-mails, spreadsheets, bedrijfsonderdelen en verouderde systemen moeten zoeken naar gegevens. Gebruik geïntegreerde tools of ERP-systemen om gegevens te centraliseren, zodat elke belanghebbende veilige, realtime toegang tot gegevens heeft. Dit versnelt het proces en minimaliseert risico’s voor de gegevensintegriteit.
- Stel standaardprocedures op: Een gedocumenteerd afsluitingsproces is niet onderhandelbaar. Definieer duidelijke workflows, wijs eigenaars aan voor elke stap en stel tijdlijnen vast op basis van je rapportagedeadlines. Gestandaardiseerde procedures zorgen voor consistentie tussen perioden, verbeteren de verantwoordingsplicht en maken het eenvoudiger om nieuwe medewerkers op te leiden wanneer teamleden wisselen.
Bij elke afsluiting verbeteren
De financiële afsluiting is een rommelig proces, tenzij je het proactief stroomlijnt. Elke maand biedt een kans om te verbeteren. Ga na wat je vorige maand heeft vertraagd, welke fouten je hebt gemaakt en welke tools of processen obstakels uit je proces kunnen wegnemen. En onthoud: of je nu de afsluitingscyclus probeert te verkorten, tijdrovende handmatige processen wilt elimineren of interne controles wilt versterken: vooruitgang stapelt zich op.
Op zoek naar meer gidsen om je carrière in financiën te ontwikkelen? Abonneer je op onze gratis nieuwsbrief voor deskundig advies, gidsen en inzichten van financiële leiders die de technologische sector vormgeven.

