Obtive um diploma universitário para aprender como funcionam as demonstrações financeiras e como esses números se juntam para lhe dar uma visão financeira abrangente. Afinal, a preparação de demonstrações financeiras exige conhecimentos de conceitos contabilísticos como a contabilidade de dupla entrada, a contabilidade de acréscimo e o ciclo contabilístico.
Mas há boas notícias: não tem de o fazer. Pode simplesmente ler este guia de 15 minutos sobre como preparar as quatro demonstrações financeiras essenciais: demonstrações de resultados, demonstrações das alterações no capital próprio, balanços e demonstrações dos fluxos de caixa.
Opção B: Obter robôs
Se está a recear iniciar o processo de preparação das demonstrações financeiras, não se preocupe — existem excelentes ferramentas de relato financeiro disponíveis para o ajudar. Assim, esses 15 minutos podem ser novamente investidos no crescimento da sua empresa.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Visão geral das demonstrações financeiras
As demonstrações financeiras são o equivalente, no mundo empresarial, a um exame médico. Apresentam uma visão geral da situação financeira de uma organização, incluindo a rentabilidade, os fluxos de caixa e o valor global.
Existem quatro tipos de demonstrações financeiras, cada uma com uma finalidade específica. Em conjunto, ajudam a criar uma imagem do seu lucro contabilístico:
- Demonstração de resultados: Uma demonstração de resultados resume o desempenho financeiro da sua empresa, apresentando as receitas, as despesas (incluindo impostos) e o lucro relativos a um período contabilístico específico.
- Demonstração das alterações no capital próprio: A demonstração das alterações no capital próprio (SOCE) — também conhecida como demonstração dos resultados transitados ou demonstração do capital próprio dos proprietários — detalha a forma como o capital próprio dos acionistas se alterou ao longo do tempo. O capital próprio pode sofrer alterações por vários motivos, como a realização ou o levantamento de capital e o pagamento de dividendos.
- Balanço: O balanço mostra aquilo que a empresa possui (ativos), aquilo que deve (passivos) e a participação detida pelos acionistas (capital próprio). É uma fotografia da situação financeira da sua empresa num determinado dia.
- Demonstração dos fluxos de caixa: A demonstração dos fluxos de caixa resume as entradas e saídas de dinheiro. Esta demonstração é crucial para as empresas em fase de arranque, uma vez que muitas falham devido à sua incapacidade de gerir eficazmente o dinheiro. Mesmo que seja rentável, pode ficar sem dinheiro — o lucro gerado durante um ano não é igual ao dinheiro gerado durante um ano.
Estes documentos fornecem informações valiosas sobre a posição financeira de uma empresa a partes interessadas como investidores, credores e colaboradores.
Porque são importantes as demonstrações financeiras?
As demonstrações financeiras fornecem informações normalizadas sobre o desempenho financeiro, a estrutura de capital e os fluxos de caixa da sua empresa. As partes interessadas precisam destas informações para:
- Tomar decisões informadas: Os dados financeiros presentes nas demonstrações financeiras podem orientar decisões estratégicas. Por exemplo, a demonstração de resultados apresenta o crescimento das receitas e o resultado operacional — dois elementos essenciais para avaliar se está a ponderar descontinuar uma linha de produtos.
- Obter capital: Ao angariar novo capital próprio ou dívida, os credores e investidores avaliarão a sua estrutura de capital, rentabilidade e outros detalhes constantes das suas demonstrações financeiras.
- Análise comparativa: As demonstrações financeiras ajudam-no a comparar o desempenho da sua empresa com referências do setor, como a comparação da sua margem bruta com a dos concorrentes.
- Conformidade: Para determinadas empresas, como as empresas cotadas em bolsa ou as empresas privadas com dívida pública, é obrigatório apresentar demonstrações financeiras a entidades reguladoras como a SEC.
Preparação das demonstrações financeiras
Ao preparar demonstrações financeiras, tem duas opções:
- Utilize software de contabilidade para gerir o processo. Estes sistemas atualizam automaticamente as demonstrações financeiras em tempo real quando regista transações, tornando a preparação simples.
- Prepare manualmente as suas demonstrações. Explicarei como fazê-lo na secção seguinte.
As grandes empresas preparam as demonstrações financeiras de acordo com os GAAP (Princípios Contabilísticos Geralmente Aceites) e as IFRS (Normas Internacionais de Relato Financeiro).
Apesar das diferenças entre as normas contabilísticas GAAP e IFRS, a finalidade de cada demonstração financeira permanece a mesma.
Passo 1: Preparar um balancete de verificação
Um balancete de verificação é um resumo das contas abertas nos seus livros. Eis como preparar um:
1. Registar transações
O registo de transações é a base da preparação das demonstrações financeiras. Todas as transações, incluindo vendas, compras e devoluções, têm impacto nas suas demonstrações financeiras.
O método tradicional consistia em registar as transações num diário. No entanto, utilizar software de contabilidade significa que só precisa de introduzir os detalhes da transação no sistema, que trata do resto.
2. Lançar os registos do diário nas contas dos livros auxiliares
De seguida, lance os registos do diário nas contas dos livros auxiliares, que registam detalhes e fornecem mais contexto do que o razão geral. As transações de vendas são lançadas no livro de vendas, as vendas a crédito no livro de contas a receber, e assim por diante.
As contas dos livros auxiliares são agregadas em cinco categorias do razão geral: rendimentos, despesas, ativos, passivos e capital próprio.
Have an account? Log In
3. Lançamentos de ajustamento
Antes de encerrar as suas contas, poderá ter de efetuar lançamentos de ajustamento. Estes aplicam-se a rendimentos ou despesas não reconhecidos relativos ao período. Eis um exemplo.
Suponha que a sua empresa emprestou $20,000 à empresa de um amigo, a ABC Corp., em 1 de dezembro de 2023. De acordo com o contrato, os juros vencem-se a cada 12 meses, a uma taxa anual de 4%.
Em 31 de dezembro de 2023, preparou demonstrações financeiras. Registou o empréstimo de $20,000 como um ativo da sua empresa, mas e os juros de dezembro de $66.67 em dívida [($20,000 x 4%) / 12]?
Os juros seriam um lançamento de ajustamento:
| Conta | Débito | Crédito |
|---|---|---|
| ContaConta de juros a receber da ABC Corp. (ativo corrente) | Débito$66.67 | Crédito- |
| ContaConta de rendimentos de juros | Débito- | Crédito$66.67 |
4. Balancete de verificação ajustado
Um balancete de verificação verifica a exatidão aritmética das contas, mas não deteta outros erros, como valores lançados na conta errada. É aqui que o relatório detalhado de variações se torna essencial.
Na contabilidade por partidas dobradas, todos os débitos têm créditos correspondentes de montantes iguais. Um balancete de verificação confirma se são iguais; se os totais forem diferentes, verifique a existência de erros aritméticos.
Para criar um balancete de verificação, enumere e some todos os saldos das contas nos seus livros. (O software de contabilidade pode fazê-lo automaticamente.)
Passo 2: Preparar a demonstração de resultados
Vamos analisar as demonstrações financeiras da Amazon para obter contexto, começando pela demonstração de resultados.
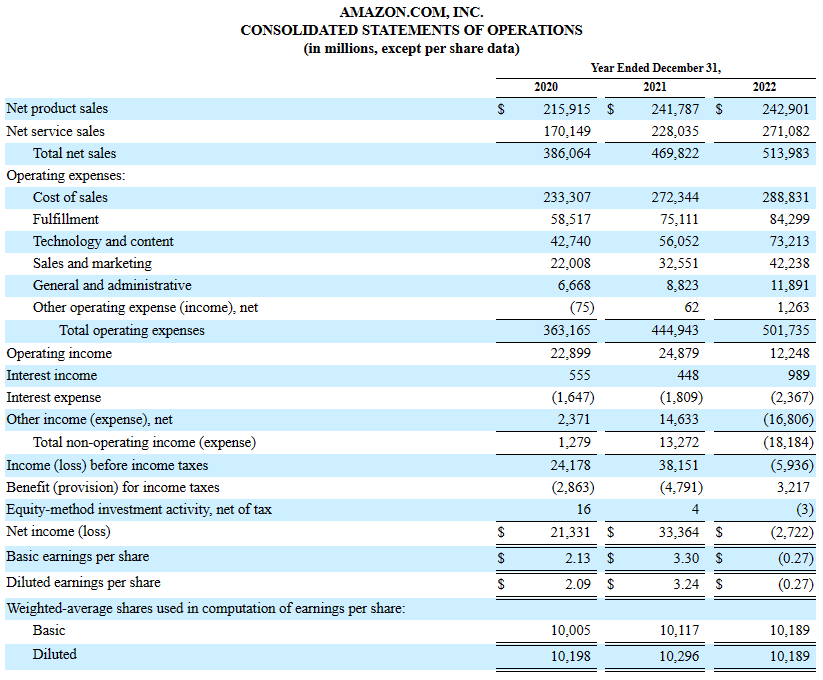
Ao preparar demonstrações financeiras manualmente, comece pela demonstração de resultados. A sequência não é relevante quando utiliza um sistema de contabilidade.
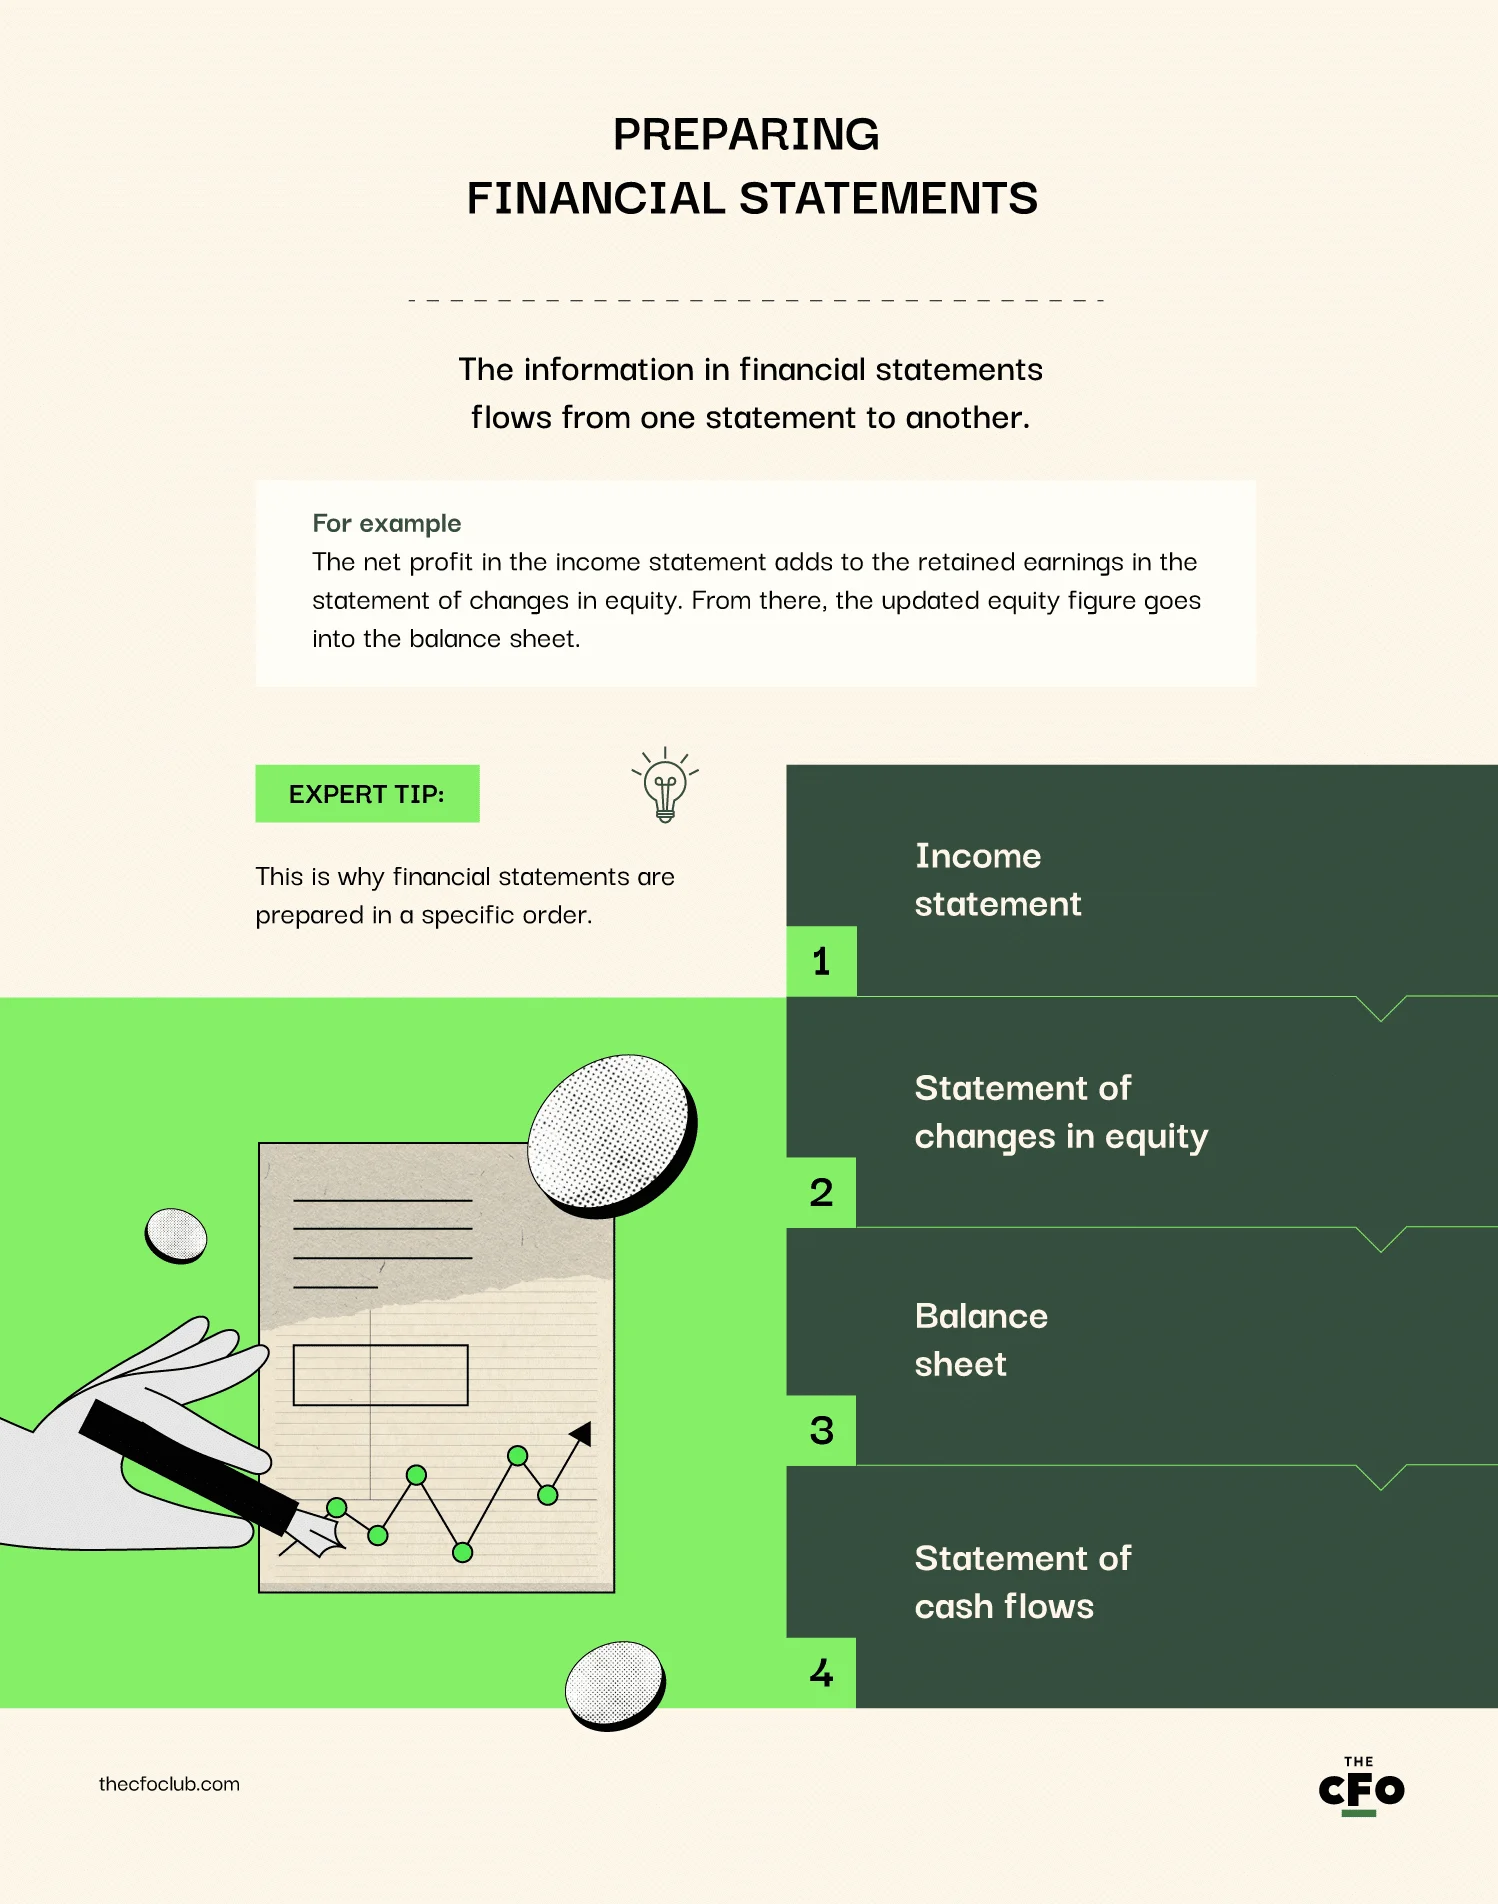
Porquê? O lucro líquido no final da demonstração de resultados é adicionado aos resultados transitados, necessários para concluir a demonstração das alterações no capital próprio. O valor do capital próprio é necessário para preparar o balanço.
Fazer isto fora de ordem resultará na repetição de trabalho.
1. Comece pelas receitas
Some todas as vendas líquidas realizadas durante o período. Não inclua outros tipos de rendimento, como rendas ou juros — isso não são receitas. Se for proprietário de várias empresas, certifique-se de consolidar previamente as suas demonstrações financeiras.
2. Subtraia as despesas
Depois de adicionar as receitas à linha superior:
- Para calcular o lucro bruto, subtraia o custo das vendas (ou o custo das mercadorias vendidas) às receitas.
- Para calcular o resultado operacional, subtraia as despesas de venda, gerais e administrativas (ou despesas operacionais) ao lucro bruto.
- Para calcular o resultado antes de impostos, adicione os rendimentos não operacionais (como juros e ganhos em instrumentos financeiros) e subtraia as perdas não operacionais.
- Para calcular o lucro líquido, subtraia o imposto sobre o rendimento.
Passo 3: Prepare a demonstração das alterações no capital próprio
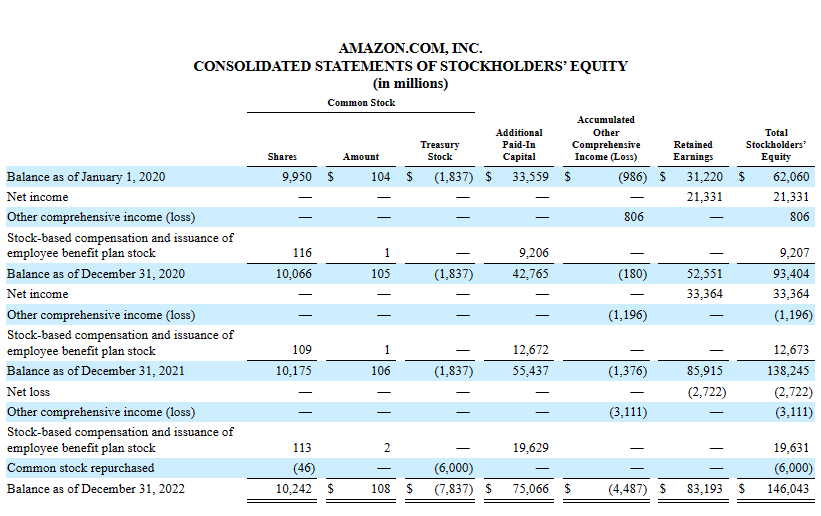
A sua demonstração das alterações no capital próprio começa com o saldo inicial do capital próprio dos acionistas (o total das ações ordinárias e preferenciais) no início do período (ou seja, a demonstração das alterações no capital próprio do ano anterior).
A partir daqui, faça os seguintes ajustamentos:
1. Adicione os resultados transitados
Os resultados transitados são a parte do lucro líquido que não é distribuída como dividendos.
Para calcular os resultados transitados:
- Subtraia os dividendos distribuídos (debite-os na conta de resultados transitados).
- Adicione o lucro líquido aos resultados transitados (credite o lucro líquido ou debite o prejuízo líquido).
Depois de obter o saldo final dos resultados transitados, adicione-o ao saldo inicial do capital próprio dos proprietários.
2. Adicione/subtraia outros rendimentos/perdas integrais
Os outros rendimentos integrais referem-se a ganhos e perdas não realizados que não aparecem na demonstração de resultados.
Se a empresa reavaliar um ativo e este valer menos, isso representa uma perda para a empresa. No entanto, a perda só é realizada quando o ativo é vendido.
Itens como ajustamentos de conversão de moeda estrangeira e alterações nas responsabilidades com pensões aparecem aqui.
3. Registe as alterações no capital
Se a empresa emitir novas ações, adicione-as aqui. Se recomprar ações, subtraia-as.
4. Calcule o saldo final
Calcule o saldo final do capital próprio dos acionistas e introduza-o no balanço.
Passo 4: Prepare o balanço
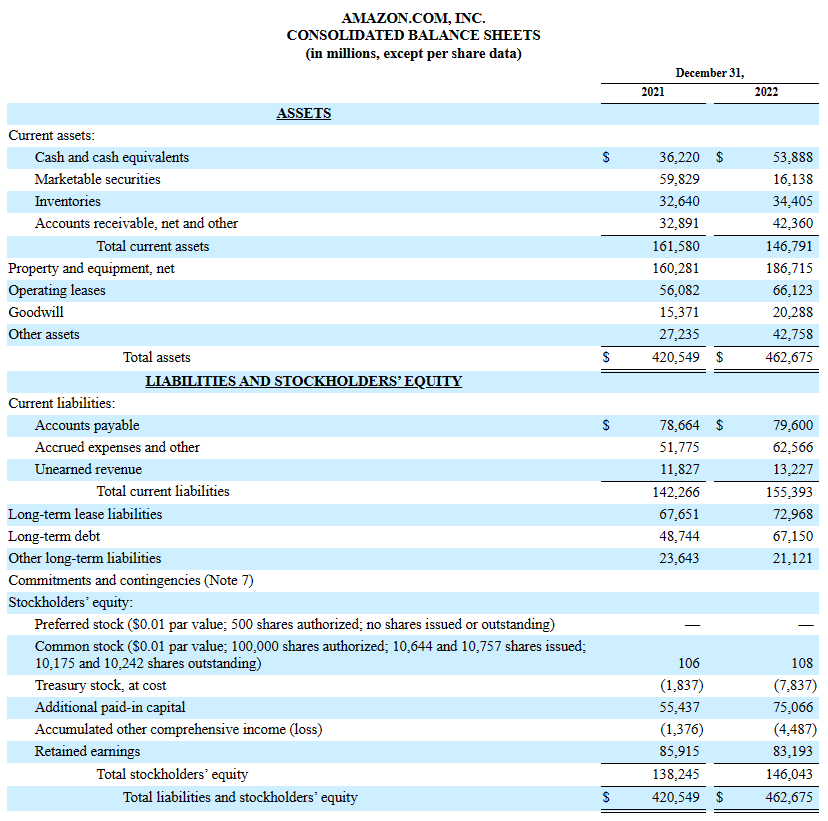
Tenho boas notícias.
Não tem de calcular a maioria dos itens do balanço. Esta demonstração apresenta os saldos das suas contas, que já teria calculado antes de preparar o balancete.
1. Ativos
Os ativos aparecem no lado esquerdo do balanço. Aqui, aparecem os saldos de contas de ativos fixos, como terrenos, contas correntes, como dinheiro, e contas intangíveis, como o trespasse.
2. Passivos
Os passivos são os valores que a empresa deve. Aqui, aparecem os saldos de passivos correntes, como contas a pagar, e passivos de longo prazo, como obrigações.
3. Capital próprio dos acionistas (património líquido da empresa)
O capital próprio dos acionistas é o dinheiro que pertence aos proprietários da empresa (acionistas ordinários) e aos acionistas preferenciais.
Eis uma forma mais intuitiva de o analisar: o capital próprio dos acionistas é a diferença entre os ativos (o que a empresa possui) e os passivos (o que deve).
Esta secção inclui o valor do capital próprio apresentado na demonstração das alterações no capital próprio.
Passo 5: Preparar a demonstração dos fluxos de caixa
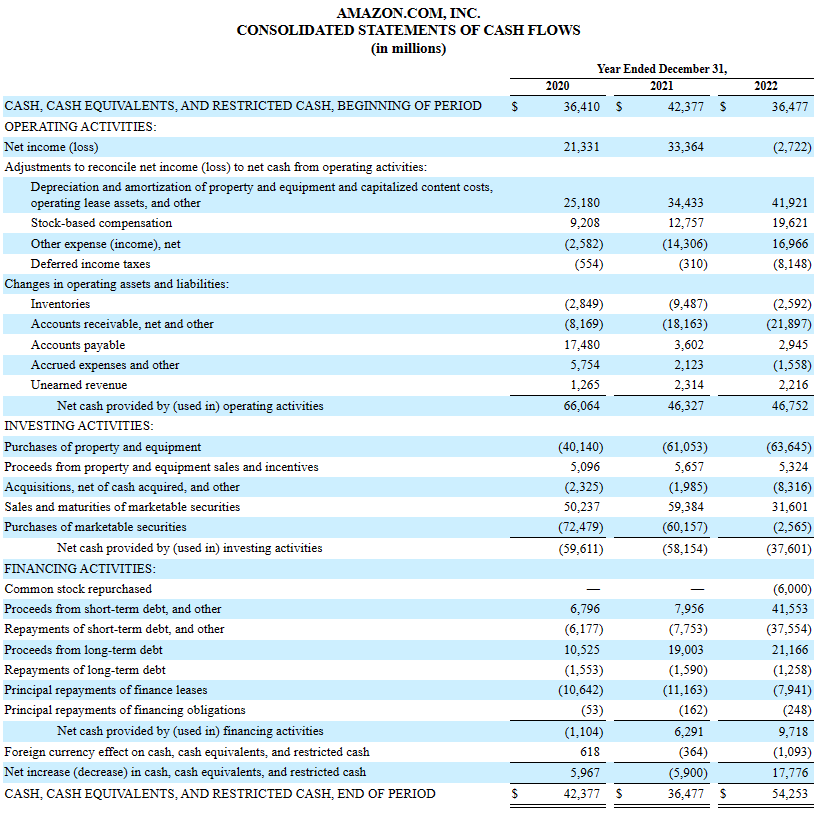
O fluxo de caixa revela as fontes e utilizações de dinheiro da sua empresa. Manter um saldo saudável — suficiente, mas não excessivo — é fundamental.
A maioria das startups tem dificuldade em evitar ficar sem dinheiro. Monitorizar a demonstração dos fluxos de caixa ajuda a prever e a preparar-se para problemas antes de estes se agravarem.
A preparação de uma demonstração dos fluxos de caixa depende de estar a utilizar o método direto ou indireto.
Ambos os tipos de demonstrações dos fluxos de caixa têm três categorias, que explicarei abaixo. A soma das entradas e saídas de caixa destas categorias dá-lhe o fluxo líquido de entrada ou saída de caixa durante o período de relato.
More Articles
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
- Os 14 melhores livros de contabilidade de 2026
- 15 Melhores Cursos de Fluxo de Caixa para Desenvolver Novas Competências em 2026
- 11 Melhores Cursos de Modelação Financeira para Aperfeiçoamento em 2026
- As 10 principais certificações financeiras para impulsionar a sua carreira
1. Fluxos de caixa das atividades operacionais
Os fluxos de caixa das atividades operacionais correspondem à soma das entradas e saídas de caixa provenientes de atividades como a cobrança a devedores, os pagamentos a credores e os impostos pagos.
No método indireto de preparação da demonstração dos fluxos de caixa, também aparecem aqui elementos não monetários, como depreciações e amortizações.
2. Fluxos de caixa das atividades de investimento
Os fluxos de caixa das atividades de investimento incluem o dinheiro recebido pela venda de títulos e o dinheiro pago pela compra de novos ativos, como terrenos e equipamento.
Se estiver a utilizar o método indireto, esta secção também inclui itens adicionais. Terá de subtrair os ganhos com a venda de ativos e adicionar novamente as perdas.
3. Fluxos de caixa das atividades de financiamento
Esta secção inclui atividades como a obtenção de novo capital, o reembolso de dívida e o pagamento de dividendos.
Se utilizar o método indireto, subtraia os ganhos de financiamento (como juros recebidos) e adicione novamente as despesas ou perdas de financiamento (como juros pagos).
Em suma
Compreender estas informações pode ser difícil sem conhecimentos de contabilidade, por isso, eis um resumo:
- A demonstração de resultados mostra se a sua empresa é rentável, orientando decisões sobre preços, estrutura de custos ou descontinuação de uma linha de produtos.
- A demonstração das alterações no capital próprio informa as partes interessadas sobre as alterações na propriedade durante o período e quaisquer pagamentos aos proprietários.
- O balanço resume a sua posição financeira. Se tiver demasiada dívida num setor com margens de lucro em redução e baixo crescimento, a empresa poderá perder, ao longo do tempo, a capacidade de pagar o serviço da dívida.
- Por fim, a demonstração dos fluxos de caixa mostra a eficiência com que está a gerar e a utilizar dinheiro. Se a sua empresa não gerar dinheiro suficiente, como pagará os salários, as prestações da dívida ou as contas a pagar?
Compreenda o que cada demonstração financeira lhe diz e de onde provêm as informações. O software de contabilidade trata de tarefas como a preparação do balancete, o cálculo do resultado líquido e a elaboração da demonstração dos fluxos de caixa.
Pronto para desenvolver continuamente as suas capacidades como líder financeiro? Subscreva o nosso boletim informativo para receber conselhos, guias e recomendações de especialistas de líderes financeiros que estão a moldar o setor tecnológico.