

De 8 stegen i redovisningscykeln & varför vart och ett spelar roll

Redovisningscykeln är det sätt på vilket transaktioner slutligen hamnar i dina finansiella rapporter. När en kund till exempel betalar sitt abonnemang lägger du inte direkt till det i intäkterna i resultaträkningen. Det går genom journalen, huvudboken och sedan till de finansiella rapporterna.
I den här artikeln förklarar jag hur en transaktion först registreras i din bokföring och vilka efterföljande steg i redovisningscykeln som leder till att en transaktion återspeglas i resultaträkningen eller balansräkningen.
Vad är redovisningscykeln?
Redovisningscykeln är en process i åtta steg som företag använder för att registrera företagets finansiella transaktioner, från det att transaktionen sker till stängningen av företagets konton.

Hur lång tid ett företag behöver för att slutföra redovisningscykeln varierar beroende på flera faktorer. Företag som använder automatiserad redovisningsprogramvara och företag som använder löpande bokslut kan till exempel slutföra redovisningscykeln snabbare än företag som använder manuella processer och en metod med hårt bokslut.
Redovisningscykelns syfte
Redovisningscykelns huvudsakliga syfte är att tillhandahålla ett systematiskt ramverk för att registrera företagets finansiella transaktioner.
Ramverket ger bokförare och redovisningsekonomer möjlighet att verifiera de registrerade transaktionerna med avseende på enhetlighet och noggrannhet, vilka båda är kritiska parametrar för regelefterlevnad.
Ett av stegen i redovisningscykeln är till exempel att skapa en provbalans. En provbalans hjälper till att verifiera den aritmetiska riktigheten i de registrerade transaktionerna. Om debiteringarna inte är lika med krediteringarna kan bokföraren ha registrerat en av siffrorna felaktigt.
Redovisningscykelns 8 steg
Processen börjar med att enskilda transaktioner registreras och slutar med att en sammanfattning (finansiella rapporter) av företagets ekonomiska förhållanden under en viss period skapas.
Programvara för finansiell redovisning kan utföra många av stegen i redovisningscykeln automatiskt. Det är dock viktigt att förstå hur processen fungerar så att du kan ingripa vid behov.
Kom ihåg att du inte behöver implementera redovisningscykeln exakt som den är. Du kan anpassa den efter företagets affärsmodell och redovisningsprocesser. När den grunden är på plats går vi igenom redovisningscykelns åtta steg i detalj.
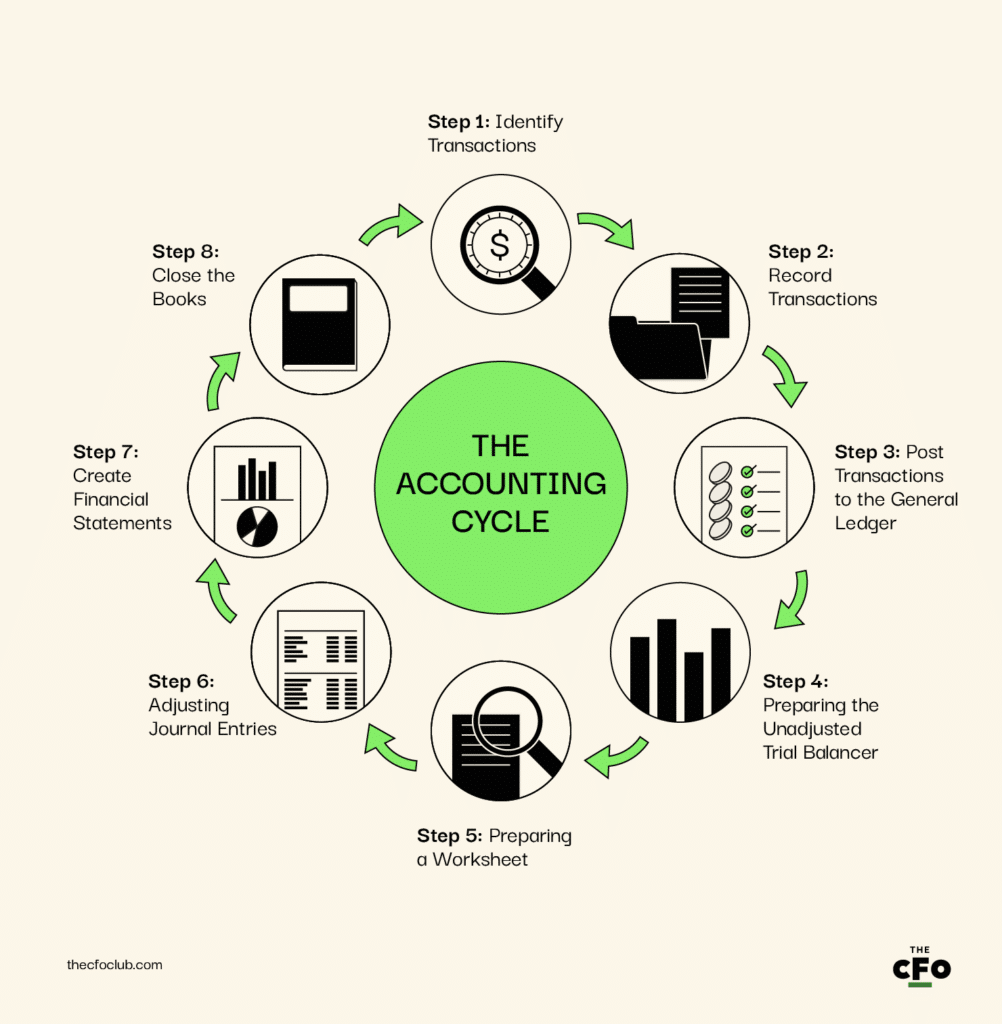
Steg 1: Identifiera transaktioner
Det första steget i redovisningscykeln är att identifiera affärstransaktioner. Du kan använda olika tekniska system för att identifiera transaktioner. Företag använder interna kontroller för att säkerställa att alla transaktioner identifieras och registreras korrekt. Fakturanummer är ett exempel på sådana interna kontroller.
CRM (kundrelationshantering), ERP (planering av företagsresurser) och andra tekniska system kan hjälpa till att identifiera transaktioner som rör försäljning, kostnader, lån, uttag och annat.
När en kund till exempel betalar $500 för att starta ett årsabonnemang markerar det början på redovisningscykeln. Om du äger flera företag behöver du konsolidera din ekonomi först.
Steg 2: Registrera transaktioner
Det andra steget är att journalföra de transaktioner som du identifierade i steg ett.
När du registrerar transaktioner i journalen beror på om du använder kontantmetoden eller periodiserad redovisning. Om du använder periodiserad redovisning behöver du matcha intäkter och kostnader.
Enligt dubbel bokföring påverkar alla transaktioner två eller fler underkonton, med lika stora debiteringar och krediteringar.
När du till exempel skapar en faktura för en abonnemangsavgift på $500 krediterar du intäktsunderkontot och debiterar kundfordringsunderkontot:
| Konto | Debet | Kredit |
|---|---|---|
| Intäkter | $500 | - |
| Kundfordringar | - | $500 |
Steg 3: Bokför transaktioner i huvudboken
Huvudboken (GL) är ett huvudregister över alla transaktioner som kategoriseras i specifika kategorier, såsom kostnad för sålda varor (COGS), leverantörsskulder, kundfordringar, kontanter och annat.
Nästan alla företag använder redovisningsprogram, så bokföring av transaktioner i huvudboken är ett mindre problem nu än tidigare. Redovisningsprogram bokför automatiskt transaktioner i huvudboken i realtid.
Steg 4: Förbered den ojusterade saldobalansen
En saldobalans hjälper till att kontrollera den aritmetiska riktigheten i de bokförda transaktionerna. Saldobalansen är i huvudsak en lista över konton tillsammans med deras debet- och kreditbelopp.
Den upprättas i slutet av räkenskapsperioden. Men om du använder redovisningsprogram behöver du inte upprätta saldobalansen manuellt.
Om debet- och kreditsaldona inte är lika kan du ha:
- angett fel belopp i en av journalposterna, eller
- blandat ihop vilka konton som ska debiteras och krediteras
Redovisningsprogram kan hjälpa till att undvika besväret med att korrigera dessa fel eftersom det kontrollerar beloppen och om debet och kredit är lika när du bokför journalposter.
Steg 5: Förbered ett arbetsblad
Ett arbetsblad är där du vid behov justerar den ”ojusterade” saldobalansen. Om saldobalansen visar fel kan arbetsbladet hjälpa till att identifiera orsaken.
Att förbereda ett arbetsblad innebär att sammanställa debiteringar och krediteringar som gjorts under den aktuella räkenskapsperioden i ett kalkylblad. Om debet och kredit inte stämmer överens måste du göra de nödvändiga justeringsposterna för att upprätta den justerade saldobalansen.
Om bokföraren till exempel hade debiterat kontanter med $100 och krediterat kund A:s konto med $1,000 skulle kredit- och debetsaldona inte stämma överens. Bokföraren måste ändra beloppet i journalposten eller göra en justeringspost för att korrigera felet.
Steg 6: Justera journalposter
När du har upptäckt ett fel måste du korrigera siffrorna i ditt redovisningssystem eller göra en ytterligare journalpost.
Du måste också göra ytterligare journalposter för att periodisera kostnader som inte har bokförts på leverantörsskuldkontot, eller kostnader som uppkom efter att leverantörsskulden bokfördes i huvudboken men före räkenskapsperiodens slut.
När bokföraren till exempel upptäcker att kontantkontot debiterades med $100 i stället för $1,000 måste bokföraren göra en justeringspost på $900 för att korrigera saldot på kontantkontot.
Steg 7: Upprätta finansiella rapporter
Finansiella rapporter är rapporter som sammanfattar företagets finansiella resultat och ställning under en viss tidsperiod. Företag upprättar tre finansiella rapporter:
- Resultaträkning: Resultaträkningen är en resultatrapport som visar ditt företags lönsamhet. Den hjälper företagsägare och intressenter att förstå företagets kostnadsstruktur, vilket underlättar identifieringen av möjligheter att förbättra lönsamheten.
- Balansräkning: Balansräkningen är en sammanfattning av aktieägarnas eget kapital samt företagets tillgångar och skulder. Den listar debet- (tillgångar) och kreditsaldona (eget kapital och skulder) för alla företagets konton. Se balansräkningen som en ögonblicksbild av företagets finansiella ställning vid ett specifikt datum.
- Kassaflödesanalys: Kassaflödesanalysen är en sammanfattning av transaktioner som påverkar likvida medel. Den visar inbetalningar, utbetalningar och nettoförändringen i företagets likvida medel. Kassaflöde är en viktig rapport för att bedöma företagets finansiella hälsa, upprätthålla likviditeten och förstå om och var företaget förlorar överskottslikviditet.
Steg 8: Stäng böckerna
Att stänga böckerna innebär att återställa tillfälliga konton till ett nollsaldo. Det är de konton som du ser i resultaträkningen. Balansräkningskonton stängs inte – det är därför de visas i ”balansräkningen”.
Du måste till exempel göra avslutningsposter för att stänga alla intäkts- och kostnadskonton. Nettoresultatet överförs till balanserade vinstmedel (ett permanent konto) som visas i balansräkningen under avsnittet för aktieägarnas eget kapital med följande post:
| Konto | Debet | Kredit |
|---|---|---|
| Nettoresultat | $200,000 | - |
| Balanserade vinstmedel | - | $200,000 |
När du har stängt kontona är du redo att starta om redovisningscykeln för nästa räkenskapsår. Observera att det inte är nödvändigt att stänga kontona vid en mjuk stängning.
More Articles
Optimera din redovisningscykel
Att utföra alla åtta steg i redovisningscykeln kan vara tidskrävande. Det finns också en större risk för mänskliga fel – när du registrerar och överför tusentals transaktioner i bokföringen är det möjligt att du skriver in ett transaktionsbelopp fel eller hoppar över en transaktion.
Redovisningsprogram kan hjälpa till att optimera redovisningscykeln. Även som litet företag är det klokt att investera i redovisningsprogram, eftersom det automatiserar nästan alla steg i redovisningscykeln.
Du kan integrera redovisningsprogram med ditt försäljningssystem. När du gör en försäljning lägger redovisningsprogrammet automatiskt till transaktionen på intäktskontot och uppdaterar resultaträkningen. Du kan också koppla ditt ERP-system och andra system så att redovisningsprogrammet kan registrera och övervaka kostnader.
Programmet genererar automatiskt finansiella rapporter så att du kan stänga bokföringen direkt i slutet av rapporteringsperioden. Detta sparar mycket pengar som du annars skulle ha lagt på att underhålla bokföringen och korrigera fel. Naturligtvis kan du behöva få dina finansiella rapporter reviderade av en CPA om du är ett börsnoterat företag.
Skillnaden mellan redovisningscykeln och budgetcykeln
Den främsta skillnaden mellan redovisningscykeln och budgetcykeln är vilken tidsram som beaktas.
Redovisningscykeln fokuserar på att registrera och sammanfatta de finansiella aktiviteter som äger rum under året.
Budgetcykeln använder däremot den finansiella information som sammanställts genom redovisningscykeln för att prognostisera intäkter, kostnader, likviditet och annat under den nästa redovisningsperioden.
Registrera, rapportera, upprepa
Redovisningscykeln utgör en struktur för att registrera transaktioner och kontrollera att de är korrekta innan de hamnar i de finansiella rapporterna.
Korrekthet är avgörande eftersom du kommer att använda den finansiella information som genereras av redovisningscykeln för att analysera transaktioner och finansiella resultat. Det är ännu viktigare för företag som behöver rapportera finansiell information till SEC (USA:s finansinspektion).
De flesta företag använder redovisningsprogram idag för ökad noggrannhet och snabbare redovisning. Även om du behöver investera en del pengar initialt i att köpa och implementera redovisningsprogram, överväger de långsiktiga fördelarna kostnaderna betydligt.
Tycker du om den här artikeln? Prenumerera på The CFO Clubs nyhetsbrev och få veckovisa artiklar direkt i din inkorg.

