Konsoliderede årsregnskaber viser det samlede økonomiske billede af et moderselskab og dets datterselskaber—i praksis behandles de som én stor virksomhed på papiret. Det er én ting at forstå, hvad de er, men at samle dem er en helt anden sag.
Som erfaren controller har jeg arbejdet med min del af vanskelige konsolideringer for organisationer med flere selskaber. I denne guide gennemgår jeg, hvad konsoliderede årsregnskaber er, hvordan man udarbejder dem, og hvilke ekstra fordele de giver. Er du klar til at komme i gang?
Hvad er konsoliderede årsregnskaber?
Konsoliderede årsregnskaber er samlede rapporter, der præsenterer et moderselskabs og dets datterselskabers økonomiske stilling og resultater som én samlet enhed.
Konsoliderede årsregnskaber udarbejdes typisk af moderselskabet og indeholder en koncernbalance, resultatopgørelse og pengestrømsopgørelse—de tre centrale elementer i 3-opstillingsmodellen.
Disse komponenter udgør også de tre typer af konsoliderede årsregnskaber:
- Konsolideret balance
- Konsolideret resultatopgørelse
- Konsolideret pengestrømsopgørelse
For eksempel: Hvis et moderselskab låner $500,000 til et datterselskab, vil begge rapportere lånet som et aktiv eller en forpligtelse, hvilket oppuster koncernens regnskabstal. Konsolideringen udligner dette og giver et klarere billede af nettoværdien.
Krav til konsoliderede årsregnskaber
For at udarbejde konsolideret finansiel rapportering skal du opfylde visse kriterier som fastsat i regnskabsstandarder såsom internationale regnskabsstandarder for finansiel rapportering (IFRS) og almindeligt accepterede regnskabsprincipper (GAAP).
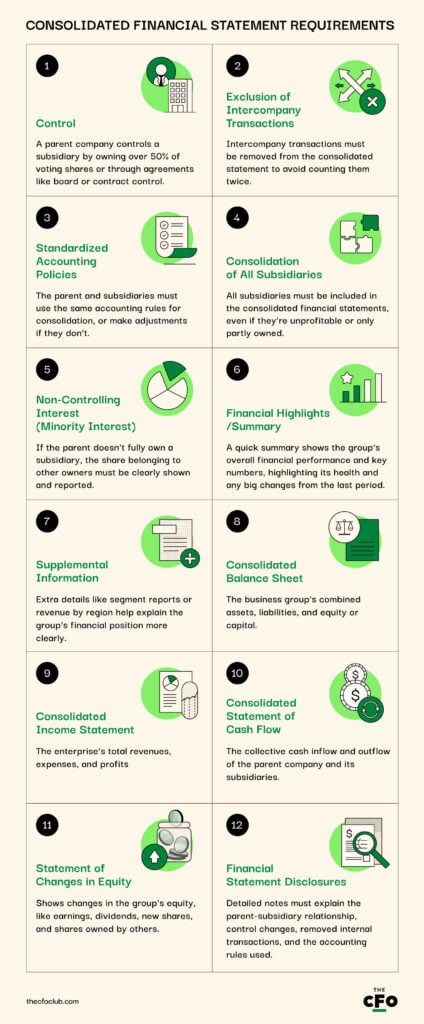
Derudover skal du sikre dig, at du opfylder alle nedenstående krav eller har de nødvendige oplysninger som beskrevet nedenfor:
Forberedelse for datterselskaber kontra moderselskaber
Udarbejdelse af konsoliderede årsregnskaber er et samarbejde mellem moderselskabet og alle dets datterselskaber. Datterselskaberne leverer nøjagtige og ensartede regnskabstal, mens moderselskabet udarbejder de konsoliderede årsregnskaber. Mere specifikt:
- Datterselskaber leverer individuelle balancer, resultatopgørelser og pengestrømsopgørelser baseret på moderselskabets rapporteringssystem.
- Moderselskaber kombinerer deres egne regnskaber (hvis de har nogen) med de forskellige datterselskabers rapporter i overensstemmelse med IFRS- og GAAP-reglerne.
Author's Tip
IFRS tillader undtagelser for selvstændigt drevne datterselskaber og datterselskaber, der er bestemt til salg (enheder med minimal økonomisk indvirkning på moderselskabet, som det har til hensigt at sælge). Kort sagt kan datterselskaber, der falder ind under de kategorier, jeg netop har beskrevet, udelades fra konsoliderede årsregnskaber.
Sådan udarbejder du konsoliderede årsregnskaber
Det er kompliceret, men muligt at udarbejde konsoliderede årsregnskaber. Følg blot nedenstående trin til punkt og prikke for at skabe en nøjagtig og pålidelig rapport til interessenterne.
Have an account? Log In
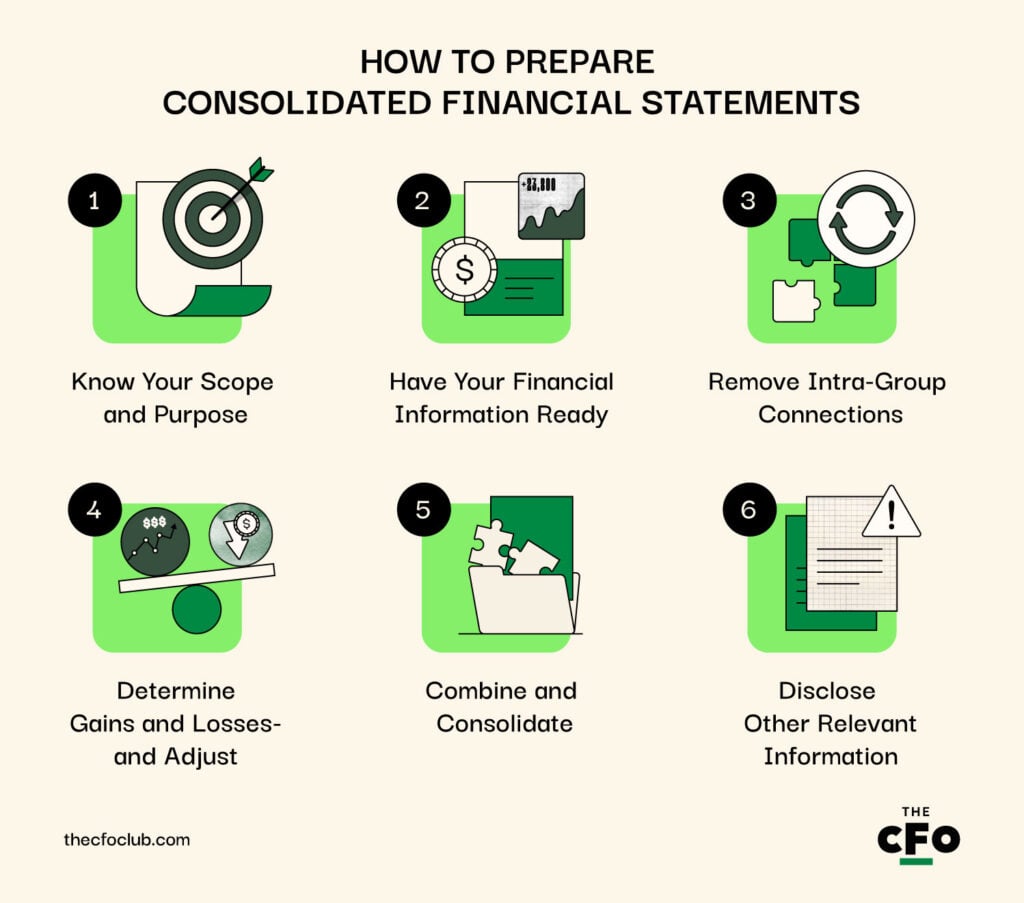
1. Kend omfanget og formålet
Ved at fastlægge omfanget og formålet med dine konsoliderede årsregnskaber kan du sikre, at du overholder reglerne, og undgå misforståelser under udarbejdelsen.
Inden du gør noget andet, skal du derfor kortlægge dine rapporteringsenheder, dvs. de selskaber, der skal medtages i det konsoliderede årsregnskab:
- Moderselskabet: Den overordnede organisation, der udarbejder opgørelsen.
- Datterselskaber: Enhver virksomhed, som moderselskabet kontrollerer enten ved at besidde over 50 % af stemmeaktierne eller ved at have beslutningskompetence
- Enheder med variabel indflydelse (VIE'er): Virksomheder, hvor moderselskabet har betydelig kontrol eller indflydelse, som ikke er baseret på aktieejerskab, men på forhold som agentforhold eller kontraktlige aftaler. Hvis moderselskabet har beføjelse til at styre en VIE's aktiviteter, skal virksomheden medtages i opgørelsen. Hvis moderselskabet ikke kontrollerer enheden (f.eks. minoritetsinteresser eller fælles virksomheder), kan det i stedet anvende den indre værdis metode på denne enhed frem for at konsolidere den. Hvis din virksomhed ikke har nogen VIE'er, behøver du slet ikke bekymre dig om denne del.
Tag Alphabet, Googles moderselskab, som eksempel. For at holde investorer og andre interessenter informerede konsoliderer det sin omsætning og omsætningen fra alle større datterselskaber i én samlet opgørelse hvert kvartal. Nedenfor ses et skærmbillede af Alphabets driftsresultater fordelt på segmenter, som de vises i dets konsoliderede opgørelser for 4. kvartal 2024:
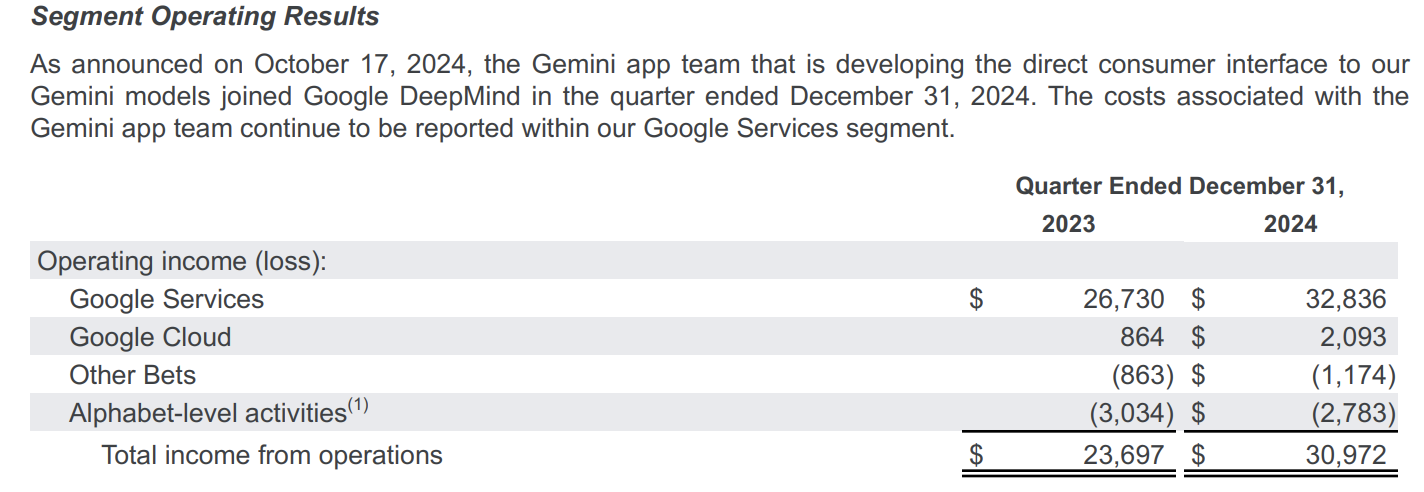
Bemærk, hvordan datterselskaberne er opdelt i fire kategorier: de tre hoveddivisioner, der genererer den største indtjening (Google-tjenester, Google Cloud og Andre satsninger), samt selve moderselskabet.
Det betyder, at selv om Alphabet ejer mange datterselskaber, er det kun de to første—Google-tjenester og Google Cloud—der er betydningsfulde nok til at blive rapporteret individuelt. Resten indgår i den konsoliderede opgørelse, men er samlet i én bred kategori—Andre satsninger—på grund af deres minimale indvirkning på bundlinjen.
2. Sørg for at have dine finansielle oplysninger klar
Forberedte finansielle oplysninger gør konsolideringen enkel. Gør din økonomi klar til processen ved at gøre følgende:
- Indsaml hver enheds seneste regnskabsoplysninger, fra balancer til resultatopgørelser, pengestrømsopgørelser, koncerninterne transaktioner og ejerandele.
- Tilpas eventuelle forskelle i regnskabspraksis, valutaer eller regnskabsårets afslutning for at standardisere alle enheders finansielle oplysninger og undgå uoverensstemmelser.
- Brug software til finansiel konsolidering til at forenkle processen med dataindsamling og beregninger samt reducere menneskelige fejl.
- Synkroniser din regnskabssoftware, f.eks. QuickBooks eller Xero, med dit konsolideringsværktøj for hurtigt og præcist at udtrække finansielle data fra flere enheder til den endelige rapport. Softwaren hjælper også med at automatisere din afstemningsproces for kontoudtog.
Tag Amazon som eksempel. Som onlineforhandler, cloudtjenesteudbyder og multinational virksomhed stammer den samlede omsætning fra flere kilder, regioner og valutaer.
Ved konsolideringen af økonomien opdeler virksomheden derfor sine aktiviteter i tre hovedkategorier—Nordamerika, International og AWS—og henter finansielle data fra hver af dem. Den omregner også al indkomst i fremmed valuta til USD og sikrer ensartede rapporteringsperioder.
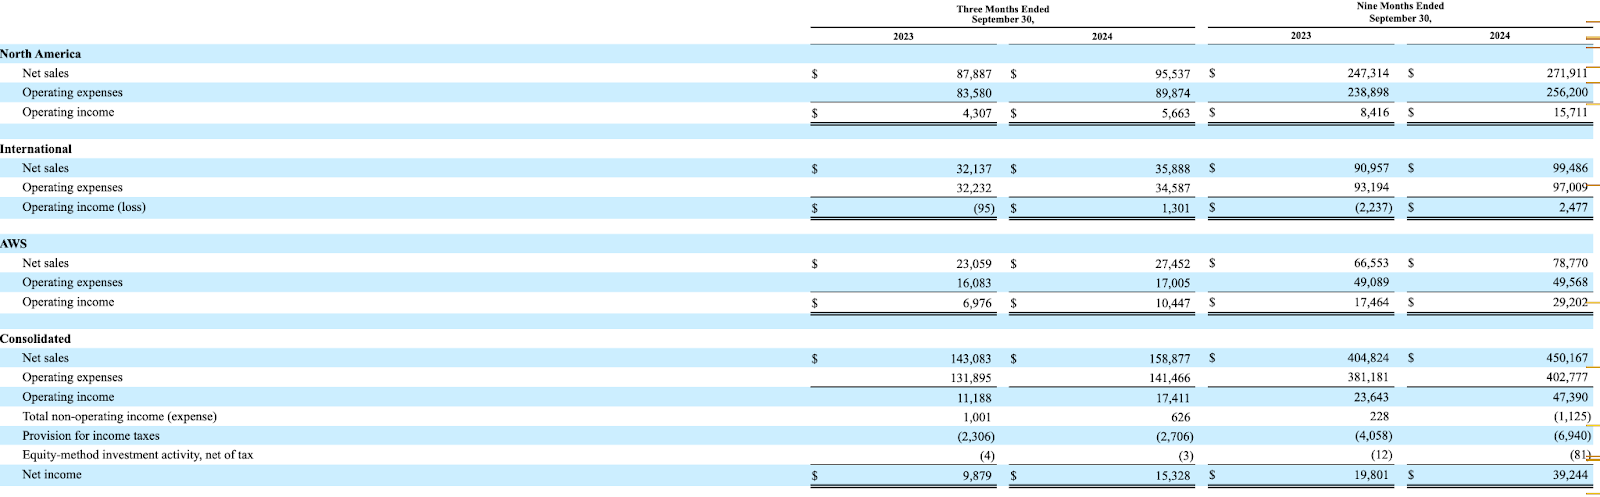
Men i modsætning til Alphabet indeholder Amazons konsoliderede opgørelse (i hvert fald pr. 3. kvartal 2024, som vist ovenfor) ikke specifikke tal på moderselskabsniveau, selv om jeg har en mistanke om, at de er indarbejdet i tallene for Nordamerika.
4. Fjern koncerninterne forbindelser
Ved at fjerne koncerninterne transaktioner—såsom udveksling af aktiver eller tjenester mellem datterselskaber—fra din konsoliderede opgørelse undgår du dobbeltoptælling og fejlagtige oplysninger.
Forestil dig, at du håndterer regnskabet for en multinational virksomhed med to hoveddatterselskaber: A og B. I rapporteringsperioden sælger datterselskab A lagerbeholdning til datterselskab B. Indtægten fra salget bliver samtidig til indkomst for datterselskab A, men en omkostning for datterselskab B.
For at sikre nøjagtighed skal alle registreringer af denne transaktion udelukkes fra det konsoliderede datasæt. Hvorfor? Fordi pengene blot flyttes mellem datterselskaberne og ikke har nogen indvirkning på koncernens bundlinje.
Situationer som denne er årsagen til, at mange virksomheder benytter software til finansiel konsolidering, som automatisk filtrerer og sletter koncerninterne transaktioner. Alternativt kan manuel konsolidering føre til, at koncerninterne transaktioner overses, og at tallene pustes op, så interessenter fejlagtigt får indtryk af finansiel stabilitet.
5. Fastlæg gevinster og tab – og juster
Efter at have udelukket koncerninterne transaktioner skal du også fjerne gevinster og tab, da disse også kan fordreje overskudstallene. De påvirker også skattebetalinger og investeringsbeslutninger, så dit konsoliderede regnskab skal give et retvisende billede af overskuddet.
Her gælder gevinster og tab primært i disse to scenarier:
- Valutakurser: Antag, at dit moderselskab i USA foretager køb hos en udenlandsk leverandør. Valutakursudsving kan føre til urealiserede gevinster eller tab, så du skal justere de konsoliderede opgørelser, så de nøjagtigt afspejler virkningerne af valutaomregningen.
- Værdien af immaterielle aktiver: Antag, at din virksomhed ejer et patent, hvis værdi stiger eller falder over tid. Du kan få brug for at ændre dine registreringer, så de viser patentets aktuelle dagsværdi i den konsoliderede opgørelse.
6. Sammenlæg og konsolider
Når du har fjernet alle koncerninterne handler og taget højde for gevinster og tab, er det tid til at sammenlægge og konsolidere.
Denne fase indebærer, at regnskaberne på tværs af divisioner samles ved at samle koncerninterne resultatopgørelser, balancer og pengestrømsopgørelser i én sammenhængende rapport. Den indebærer også, at der udarbejdes andre kvantitative oversigter – såsom finansielle hovedtal og segmentoplysninger – samt kvalitativ kontekst, så de præsenterede tal er lette at forstå.
Unilever har for eksempel mange datterselskaber på tværs af kloden. Men af hensyn til investorrelationsformål udarbejder virksomheden med jævne mellemrum ét samlet regnskab i stedet for at offentliggøre separate rapporter for de enkelte enheder.
Denne konsolidering sparer investorer tid og energi, da den giver dem detaljeret indsigt i virksomhedens økonomiske resultater uden at kræve separate gennemgange af hver enkelt dattervirksomheds rapport.
7. Oplys andre relevante oplysninger
Når du udarbejder konsoliderede regnskaber, skal du oplyse yderligere information, som ellers ville påvirke virksomhedens konsoliderede position. Denne oplysning giver et supplerende indblik i flere forhold, der er for komplekse til at blive behandlet i hoveddokumentet, såsom:
- Anvendte regnskabspraksisser under konsolideringsprocessen.
- Forpligtelser, der sandsynligvis vil opstå, men som ikke fremgår af balancen.
- Opdeling af ikke-kontrollerende interesser, der viser minoritetsejernes ejerandel i procent.
- Transaktioner og satser for fakturabelåning.
Disse oplysninger styrker ikke blot investorernes tillid og gør interessenter i stand til at træffe datadrevne beslutninger, men hjælper også din virksomhed med at overholde lovgivningsmæssige standarder.
Her er for eksempel et skærmbilledeuddrag af afsnittet om “oplysninger” fra Berkshire Hathaways årsrapport for 2024.

Det introducerer flere markedsrisici, som virksomheden er udsat for på grund af nogle af sine strategiske beslutninger, lige fra aktiekursrisici til renterisici, valutarisici og råvareprisrisici. Disse oplysninger er yderst vigtige for både investorer og tilsynsmyndigheder, da de afspejler virksomhedens overordnede finansielle strategi og risikoeksponering og øger den finansielle gennemsigtighed.
Hvornår skal regnskaber konsolideres?
Virksomheder konsoliderer typisk regnskaber kvartalsvist, årligt eller ved afslutningen af hver regnskabsperiode (når det nu er for dem).
Når et nyt datterselskab opkøbes, påbegyndes konsolideringen af dets økonomi imidlertid på den dato, hvor kontrollen opnås, og opkøbet afspejles i efterfølgende regnskaber for at vise ændringer i ejerskabet.
Konsoliderede regnskaber kontra ikke-konsoliderede regnskaber
Konsoliderede regnskaber kombinerer økonomien i et moderselskab og dets datterselskaber, eliminerer koncerninterne transaktioner og præsenterer koncernen som én samlet enhed.
I mellemtiden viser ikke-konsoliderede (eller individuelle) regnskaber økonomien i en enkelt økonomisk enhed og udelukker, alt efter omstændighederne, dens datterselskaber eller moderselskab fra konsolideringsprocessen.
Selvom det er mere fordelagtigt at konsolidere regnskaber, er der tilfælde, hvor det er acceptabelt ikke at gøre det. Ikke-konsoliderede regnskaber er specifikt acceptable i følgende tilfælde:
- Manglende kontrol over datterselskaber: Hvis et moderselskab har mindre end 50 % af stemmeaktierne i et datterselskab eller mangler beslutningskompetence over det, er konsolidering ikke påkrævet.
- Minoritetsinteresser: Når en virksomhed har en minoritetsinteresse i en anden virksomhed og mangler væsentlig indflydelse eller kontrol over den, kan den bogføre investeringen efter den indre værdis metode i stedet for at konsolidere fuldt ud.
- Virksomheder bestemt for salg: Hvis en virksomhed har til hensigt at sælge et af sine datterselskaber snart, kan den klassificere det som bestemt for salg og vælge ikke at konsolidere det.
- Investeringsvirksomheder: Investeringsvirksomheder som venturekapital- eller kapitalfonde behøver muligvis ikke at konsolidere deres datterselskaber, hvis deres primære aktivitet består i at eje investeringer og måle dem til dagsværdi frem for at kontrollere deres drift.
- Midlertidig kontrol: Hvis moderselskabets kontrol over et datterselskab er midlertidig (f.eks. hvis moderselskabet har til hensigt at sælge eller likvidere det snart, eller blot har fået til opgave at drive dets aktiviteter), er konsolidering muligvis ikke nødvendig.
For datterselskaber, der er udeladt fra konsolideringsprocessen, vil deres regnskaber blive præsenteret separat fra moderselskabets koncernregnskab.
Ting, du bør undgå ved konsolidering af regnskaber
Selv en lille fejl eller forglemmelse under konsolideringen kan føre til unøjagtig finansiel rapportering, problemer med overholdelse af regler og potentielt investorudtræde. Undgå disse udfordringer ved at være opmærksom på tre vigtige fejl:
1. Fejlagtig optælling af koncerninterne transaktioner
Hvis koncerninterne transaktioner, såsom når et moderselskab låner penge til et datterselskab, ikke annulleres fuldstændigt, kan det føre til en misvisende balance. Forebyg dette og udarbejd nøjagtige rapporter ved at bruge finansiel software eller den bedste statistiske software til at identificere og fjerne dublerede posteringer.
2. Uens regnskabsperioder
Hvis datterselskaber anvender andre regnskabsår end moderselskabet, kan det skabe uoverensstemmelser i de finansielle rapporter. For at sikre ensartethed skal alle enheder konsolideres under den samme rapporteringsperiode.
Author's Tip
I henhold til bestemmelserne i IFRS 10 kan en virksomhed ikke frit vælge en resultatindikator og skal rapportere den, som den er. Det betyder, at en virksomhed ikke kan rapportere for en anden periode for at udligne forskellen.
For eksempel opererer Nestlé i flere lande og har derfor ofte datterselskaber med forskellige regnskabsår. For at udligne eventuelle forskelle og holde regnskaberne afstemt konsoliderer den multinationale virksomhed alle sine divisioner med en ensartet rapporteringsdato den 31. december.
More Articles
3. Manglende justeringer for minoritetsinteresser
Virksomheder med datterselskaber, som de ikke ejer fuldt ud, skal medregne minoritetsinteresser, også selvom det betyder, at de skal bogføres som særskilte linjeposter, som vist tidligere. Hvis dette ikke gøres, kan det give et misvisende billede af omsætningen og vildlede investorer.
Konsolider med software
Konsolidering af regnskaber er komplekst, men de rette værktøjer kan effektivisere og fremskynde processen. De fleste virksomheder bruger software til regnskaber til at automatisere overholdelse af rapporteringskrav, eliminering af koncerninterne poster og datakonsolidering.
Disse systemer gør det muligt for CFO'er at udarbejde regnskaber, der overholder lovgivningsmæssige krav, med mindre manuelt arbejde og færre menneskelige fejl. Her er nogle af mine bedste anbefalinger, som kan hjælpe dig med at komme i gang:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Tilmeld dig for at få flere økonomiske indsigter
Jeg håber, at denne guide vil gøre dit arbejde som økonomiprofessionel lettere. Men for at hjælpe endnu mere inviterer jeg dig til at tilmelde dig vores gratis nyhedsbrev med ekspertrådgivning, vejledninger og indsigter fra ledere inden for økonomi, som former teknologiindustrien. Bliv en del af fællesskabet, og begynd at styrke dine evner allerede i dag!