ASC 606 es el requisito contable nuevo (más o menos) de reconocimiento de ingresos que garantiza que todo el mundo juegue limpio en el ámbito de la información financiera, manteniendo la credibilidad y la transparencia con inversores y partes interesadas.
Aquí exploraré todos los aspectos de ASC 606. Abordaré los desafíos a los que se enfrentan las empresas SaaS con el reconocimiento de ingresos y proporcionaré soluciones prácticas para desenvolverse entre las complejidades de la norma de reconocimiento de ingresos más reciente del FASB.
¿Qué es ASC 606?
El Tema 606 de la Codificación de Normas Contables, también conocido como ASC 606, es un principio contable que estandariza las prácticas de reconocimiento de ingresos. Fue emitido conjuntamente por el Consejo de Normas de Contabilidad Financiera (FASB) y el Consejo de Normas Internacionales de Contabilidad (IASB) en 2014 para proporcionar un enfoque sectorialmente neutral al reconocimiento de ingresos que elimine la complejidad y aumente la comparabilidad de los estados financieros.
ASC 606 sustituye todas las directrices existentes sobre reconocimiento de ingresos exigidas tanto por los GAAP de EE. UU. (Principios de Contabilidad Generalmente Aceptados) como por las NIIF (Normas Internacionales de Información Financiera).
Este conjunto de directrices sustituye a ASC 605 (la antigua norma de reconocimiento de ingresos) e introduce un nuevo modelo de cinco pasos que las empresas pueden utilizar para analizar los ingresos obtenidos por la transferencia del control de bienes o servicios.
Entonces, ¿qué significa esto en la práctica? Bueno, si diriges una empresa que obtiene ingresos de contratos con clientes, ASC 606 establece directrices sobre cuándo y cómo debes reconocer los ingresos procedentes de esos contratos. La norma se publicó con el objetivo de proporcionar a los usuarios de los estados financieros más información sobre la naturaleza, el valor, el momento y la incertidumbre de los ingresos obtenidos mediante contratos con clientes.
¿Por qué debería importarte ASC 606?
ASC 606 es importante porque garantiza un reconocimiento de ingresos preciso y coherente. Aporta transparencia a la información financiera y proporciona a las partes interesadas información fiable sobre los ingresos de una empresa.
ASC 606 cambia las reglas del juego al introducir un enfoque más coherente y preciso para el reconocimiento de ingresos. La nueva norma de ingresos tenía un doble objetivo. En primer lugar, el nuevo modelo de reconocimiento de ingresos soluciona los problemas y la confusión de las normas antiguas sobre el reconocimiento de ingresos. Después, proporciona una forma más sólida y eficaz de abordar las cuestiones relacionadas con los ingresos.
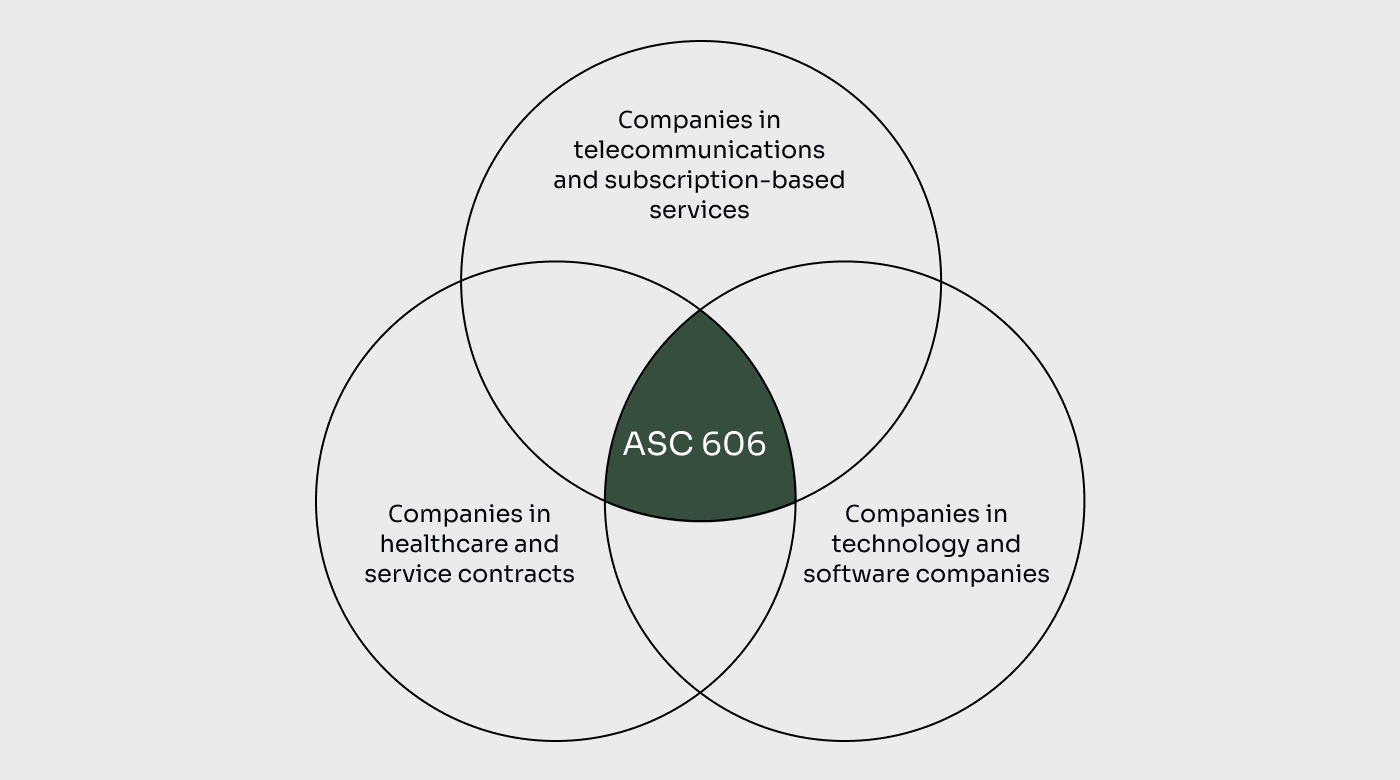
Además, facilita la comparación de las prácticas de reconocimiento de ingresos entre distintas empresas, sectores, países y mercados. Las personas que analizan los estados financieros obtendrán información más útil gracias a la mejora de los requisitos de divulgación.
Por último, y lo más beneficioso para ti, ASC 606 garantiza que a las empresas les resulte más fácil preparar estados financieros, ya que se reduce el número de normas que debes seguir.
Exige a las empresas distribuir los ingresos a lo largo de la duración del contrato y reconocerlos con el tiempo, a medida que el cliente obtiene acceso al producto, servicio o software y se beneficia de él. Esto alinea el reconocimiento de ingresos con la entrega real de valor y proporciona una representación más precisa del rendimiento financiero de la empresa.
Pausa: ¿sigues conmigo?
Si tienes verdadera curiosidad por ASC 606, sigue leyendo. Si solo estás aquí para asegurarte de que el Gobierno no te multará, deberías buscar un \u003ca href=\u0022https://thecfoclub.com/tools/best-financial-reporting-software/\u0022\u003esoftware de información financiera\u003c/a\u003e. Lo sabe todo sobre el reconocimiento de ingresos, para que tú no tengas que hacerlo.
Los clics en los enlaces a continuación pueden generar una comisión, la cual apoya nuestras pruebas y revisiones independientes de software y servicios. Conozca más sobre cómo mantenemos la transparencia.
Obviamente, las implicaciones para las empresas SaaS son importantes. Con ASC 606, debes reevaluar tus prácticas de reconocimiento de ingresos y de elaboración de informes para garantizar el cumplimiento de la nueva norma.
El cumplimiento de ASC 606 también exige una mayor cantidad de información en los estados financieros para proporcionar transparencia con respecto a los métodos de reconocimiento de ingresos y al momento del reconocimiento de ingresos.
Veámoslo de esta manera: supongamos que diriges una empresa de software como servicio (SaaS) y que tu modelo de negocio depende de proporcionar acceso a tu plataforma de software a cambio de una tarifa recurrente.
Con las directrices anteriores de reconocimiento de ingresos, es posible que hubieras reconocido los ingresos por adelantado cuando el cliente firmó el contrato o realizó el primer pago. Este método podría haber provocado una sobrevaloración de los ingresos en las primeras etapas del contrato, creando un desfase entre el reconocimiento de ingresos y la entrega de valor al cliente.
Un estudio de 2022 realizado por varios investigadores académicos sobre los efectos en la información financiera de la adopción de la ASC 606 concluyó que la adopción de la ASC 606 está asociada con una mayor comparabilidad e informatividad de los estados financieros, así como con una mejor correspondencia entre los devengos de ingresos y los cobros de efectivo.
Los investigadores descubrieron que las empresas de software experimentaron mejoras significativas en su liquidez después de implementar la ASC 606, lo que sugiere que la nueva norma tuvo un impacto positivo en la comparabilidad y la informatividad de los estados financieros.
El estudio también analizó el impacto de la ASC 606 en la información sobre el reconocimiento de ingresos incluida en las presentaciones 10-K de las empresas. Reveló que tanto las empresas de software como las de equipos informáticos electrónicos aumentaron la cantidad y la calidad de la información sobre el reconocimiento de ingresos. Además, la comparabilidad de la información sobre ingresos mejoró en ambas industrias tras la adopción de la ASC 606.
Ejemplo de una empresa real
Adobe ofrece un ejemplo destacable de implementación de la ASC 606. Adobe ofrece servicios basados en la nube a través de su plataforma «Creative Cloud», que permite a los profesionales creativos hacer todo tipo de cosas, desde diseñar sitios web y crear vídeos hasta elaborar gráficos y mucho más. Los clientes pagan estos servicios mediante una suscripción.
Adobe reconoce los ingresos procedentes de estas suscripciones durante el periodo del contrato, lo que significa que los distribuye uniformemente a lo largo del tiempo durante el cual los clientes utilizan el servicio. Por tanto, si te suscribes durante un año, reconocerán los ingresos gradualmente a lo largo de ese año.
Pero lo que lo hace un poco más interesante es que los servicios basados en la nube están estrechamente integrados con su software local y para dispositivos. Debido a esta estrecha integración, Adobe considera todo el paquete como una única obligación de desempeño continua. En otras palabras, trata los servicios en la nube y el software como una solución única y completa. Por tanto, los ingresos de las suscripciones a Creative Cloud se reconocen gradualmente durante el periodo de suscripción.
La ASC 606 ayuda a Adobe a garantizar que reconoce los ingresos de sus suscripciones de manera justa y transparente. Al tener en cuenta la naturaleza integrada de sus servicios en la nube y su software, cumple su promesa de ofrecer una experiencia creativa excepcional a todos sus clientes.
Modelo de reconocimiento de ingresos de 5 pasos de la ASC 606
El principio fundamental de la norma ASC 606 es su modelo uniforme de cinco pasos, que puede aplicarse en distintos sectores, incluidos los sectores del software y del software como servicio (SaaS).
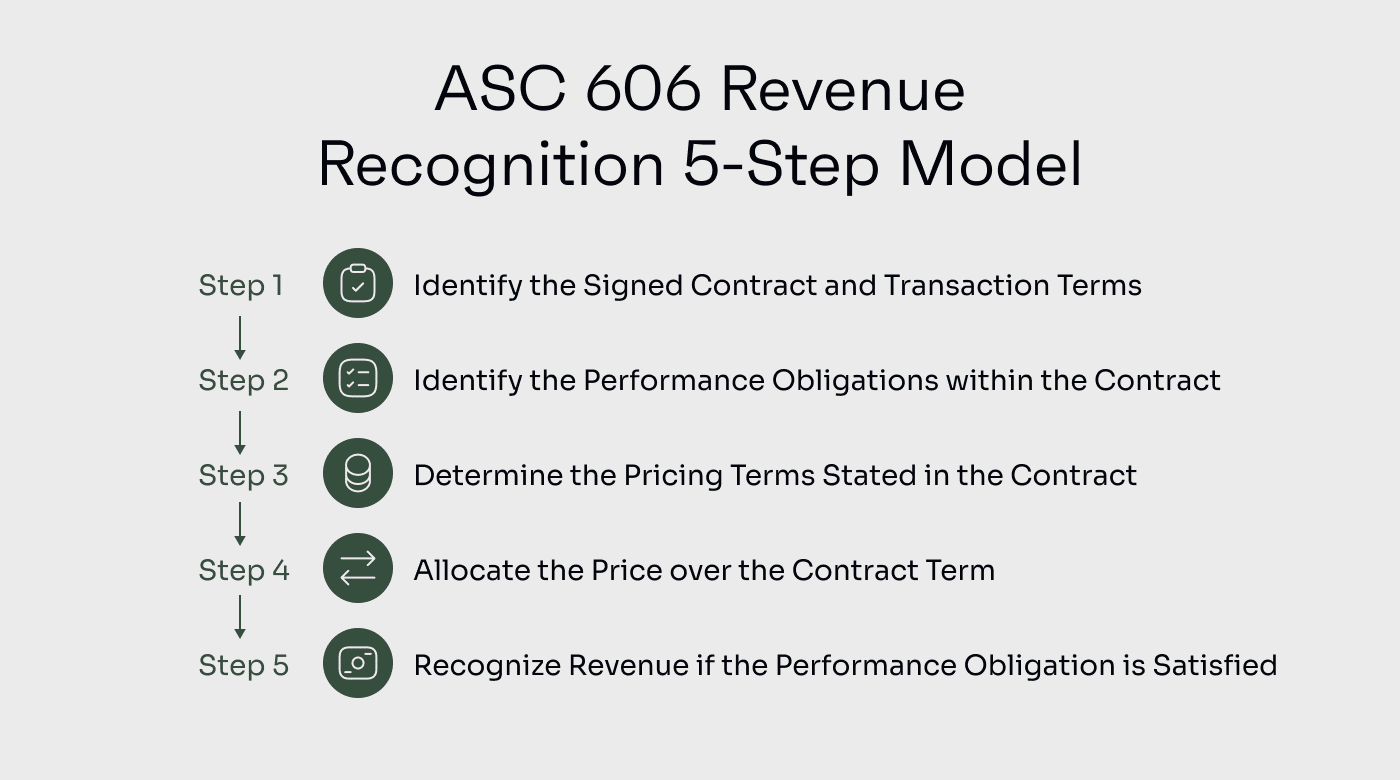
Analicemos cada paso del modelo de la ASC 606 y exploremos cómo se relaciona con distintos sectores, centrándonos en las empresas de software y SaaS.
Paso 1: Identificación del contrato o contratos con los clientes
En este paso inicial, las empresas deben determinar si existe un contrato válido con sus clientes. Esto se aplica a todos los sectores, incluidas las empresas de software y SaaS.
Por ejemplo, una empresa SaaS puede celebrar un contrato con un cliente para proporcionar acceso a su plataforma de software basada en la nube durante un periodo determinado. El contrato debe cumplir criterios específicos, como tener sustancia comercial e identificar claramente los derechos y obligaciones de ambas partes.
Paso 2: Identificación de las obligaciones de desempeño
Las empresas de software y SaaS suelen ofrecer varios servicios o funcionalidades agrupados. Es fundamental identificar los bienes o servicios distintos prometidos al cliente (obligaciones de desempeño) dentro del contrato.
En este sentido, una empresa de software puede proporcionar una licencia de software, servicios de mantenimiento y servicios de soporte. Cada una de estas obligaciones debe evaluarse por separado para determinar el tratamiento adecuado del reconocimiento de ingresos.
Paso 3: Determinación del precio de la transacción
En los sectores del software y SaaS, las estructuras de precios, como las tarifas de licencia únicas o los cargos recurrentes por suscripción, pueden variar.
Además de estos, debes considerar otros factores generales, como la contraprestación variable, los descuentos y los reembolsos, para establecer el precio de transacción adecuado.
Paso 4: Asignación del precio de transacción a las obligaciones de desempeño
Las empresas de software y SaaS suelen incluir múltiples elementos en un contrato.
Esta asignación garantiza que los ingresos se reconozcan adecuadamente en función de los precios de venta independientes relativos de los distintos elementos. Si el precio de venta independiente no puede observarse directamente, puedes utilizar técnicas de estimación para determinar un valor razonable.
Paso 5: Reconocimiento de los ingresos cuando se satisfacen las obligaciones de desempeño
En las industrias del software y SaaS, el reconocimiento de los ingresos suele estar vinculado a la prestación de servicios o al acceso al software.
En el caso de una empresa de SaaS que ofrece una herramienta de gestión de proyectos mediante suscripciones mensuales, para reconocer los ingresos debes realizar un seguimiento de cuándo se satisface cada obligación de desempeño.
Supongamos que el 1 de febrero un cliente adquirió una suscripción mensual por un precio promocional de 150 $ para nuevos clientes. Después, el 1 de marzo, renovó su suscripción al precio mensual habitual de 200 $.
Supongamos que para el 5 de marzo ha ocurrido lo siguiente:
| Criterio | Contrato de 150 $ del 1 de febrero | Contrato de 200 $ del 1 de marzo |
|---|---|---|
| Criterio¿Se han transferido al cliente los riesgos y beneficios del servicio? | Contrato de 150 $ del 1 de febrero✔ | Contrato de 200 $ del 1 de marzo |
| Criterio¿Ha renunciado el vendedor al control sobre el servicio? | Contrato de 150 $ del 1 de febrero✔ | Contrato de 200 $ del 1 de marzo |
| Criterio¿Existe una seguridad razonable respecto al pago? | Contrato de 150 $ del 1 de febrero✔ | Contrato de 200 $ del 1 de marzo✔ |
| Criterio¿Pueden medirse razonablemente los ingresos? | Contrato de 150 $ del 1 de febrero✔ | Contrato de 200 $ del 1 de marzo |
| Criterio¿Puede estimarse razonablemente el coste de prestar el servicio? | Contrato de 150 $ del 1 de febrero✔ | Contrato de 200 $ del 1 de marzo |
Dado que tu empresa solo ha satisfecho sus obligaciones de desempeño correspondientes al contrato de febrero a fecha del 5 de marzo, únicamente pueden reconocerse 150 $ como ingresos.
Para obtener información más detallada sobre los escenarios de reconocimiento de ingresos y las directrices de aplicación, KPMG publicó recientemente una excelente guía para empresas de software y SaaS.
¿Tienes una cuenta? Inicia sesión
Retos de la implementación de la ASC 606
La implementación de la nueva norma de reconocimiento de ingresos puede plantear retos para muchas empresas, especialmente para aquellas cuyos contratos con clientes incluyen servicios complejos o combinados.
En esta sección, analizaré algunos de los retos habituales a los que se enfrentan las empresas de distintos sectores al implementar la ASC 606 y, a continuación, abordaré los problemas específicos de SaaS.
Identificación de las obligaciones de desempeño
El reto de identificar las obligaciones de desempeño dentro de un contrato surge al determinar qué bienes o servicios son distintos y deben tratarse como obligaciones independientes.
Una empresa de telecomunicaciones que ofrece servicios combinados, como llamadas de voz, planes de datos y servicios de mensajería, puede tener dificultades para evaluar si estos servicios deben tratarse como obligaciones de desempeño independientes o agruparse. Esta evaluación tiene un impacto significativo en el reconocimiento de ingresos y en la asignación del precio de transacción.
Determinación del precio de transacción
La determinación del precio de transacción también puede plantear dificultades, especialmente en sectores en los que las estructuras de precios son complejas o están sujetas a variaciones. Tomemos como ejemplo el sector aéreo. Las aerolíneas suelen vender billetes combinados con servicios adicionales, como tasas por equipaje, comidas a bordo o embarque prioritario.
La asignación del precio de transacción entre el billete y estos servicios auxiliares requiere una consideración minuciosa. Las empresas deben determinar los precios de venta independientes de cada componente y asignar el precio de transacción en consecuencia para reconocer los ingresos con precisión.
Reconocimiento de ingresos a lo largo del tiempo o en un momento determinado
La ASC 606 proporciona directrices para reconocer los ingresos a lo largo del tiempo o en un momento determinado, dependiendo de la transferencia del control al cliente. Esto puede plantear dificultades para las empresas, especialmente en sectores en los que la entrega o la transferencia del control pueden no coincidir con las condiciones de pago contractuales.
Consideremos un escenario relacionado con la contabilidad de una empresa de construcción. Las empresas de construcción suelen participar en proyectos a largo plazo con múltiples hitos. Decidir si los ingresos deben reconocerse a lo largo del tiempo o en hitos específicos requiere una evaluación minuciosa de los términos contractuales, el progreso hacia la finalización y la transferencia del control.
Impacto de las modificaciones contractuales en el reconocimiento de ingresos
Las modificaciones contractuales, como los cambios en el alcance, los precios o la duración, pueden plantear desafíos en el reconocimiento de ingresos conforme a ASC 606.
Las empresas deben evaluar el impacto de estas modificaciones en las obligaciones de desempeño existentes y determinar si representan contratos separados o modificaciones del contrato original. Dichas modificaciones pueden influir en el momento y el alcance del reconocimiento de ingresos, por lo que requieren una evaluación minuciosa para garantizar el cumplimiento.
Desafíos específicos a los que se enfrentan las empresas de SaaS y software con ASC 606
Las empresas de SaaS y software suelen encontrarse con complejidades únicas al implementar ASC 606, en comparación con los problemas a los que se enfrentan las empresas que venden bienes tangibles. Analicemos algunos de estos desafíos y exploremos cómo afectan al reconocimiento de ingresos.
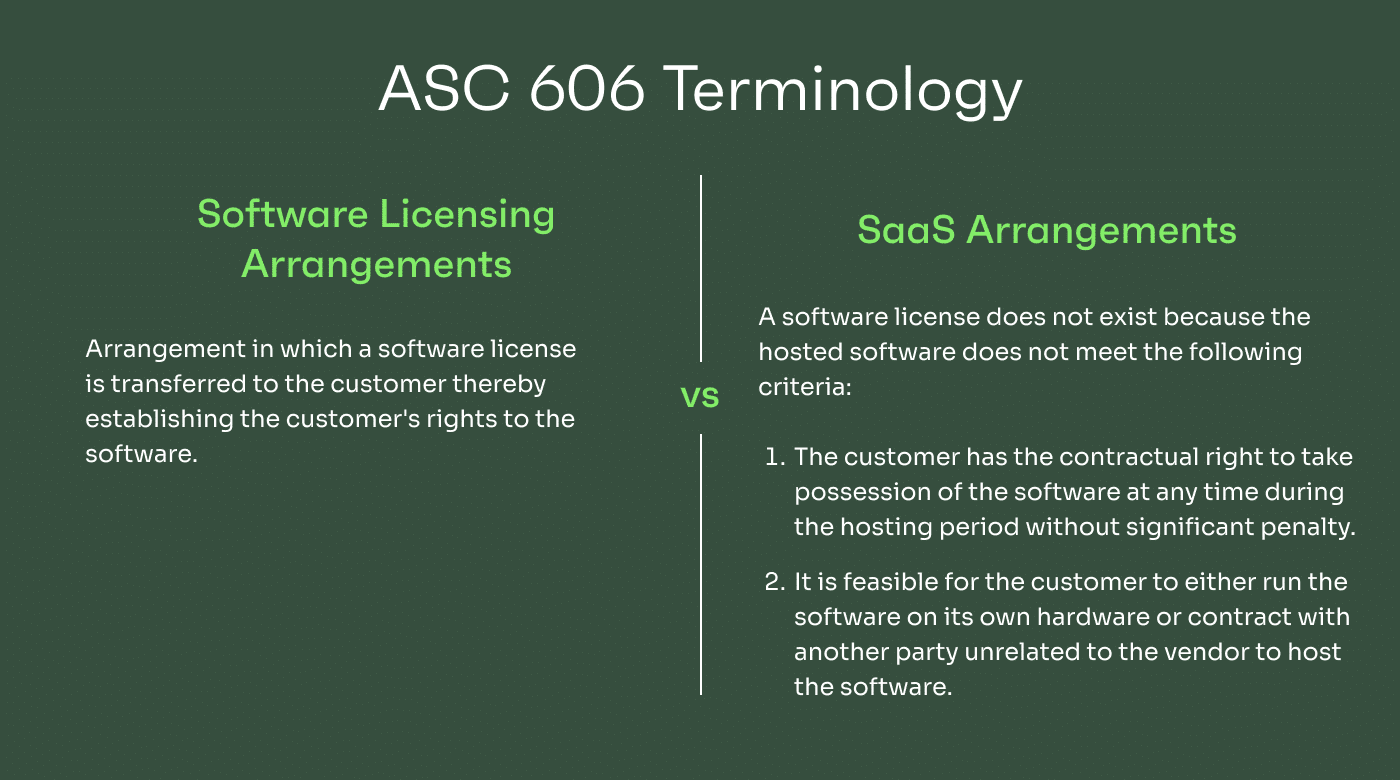
Terminología de ASC 606: acuerdo de licencia de software frente a acuerdo de SaaS
Uno de los principales desafíos para las empresas de SaaS y software consiste en comprender la terminología utilizada en ASC 606. ASC 606 distingue entre acuerdos de licencia de software y acuerdos de SaaS, cada uno con su propio conjunto de directrices para el reconocimiento de ingresos.
Diferenciar entre ambos es crucial porque determina cómo deben reconocerse los ingresos. Los acuerdos de licencia de software suelen implicar la transferencia de una licencia al cliente, mientras que los acuerdos de SaaS se centran en proporcionar servicios continuos. Las empresas deben clasificar sus acuerdos correctamente para garantizar un reconocimiento adecuado de los ingresos.
Gestión del reconocimiento de ingresos para modelos de suscripción recurrente, licencias de software y acuerdos de SaaS
Las empresas de SaaS suelen operar con modelos de ingresos recurrentes, en los que los clientes pagan una cuota de suscripción por el acceso continuo a sus servicios.
El desafío surge al determinar el momento y el método adecuados para reconocer los ingresos procedentes de estos modelos de suscripción recurrente. Conforme a ASC 606, los ingresos deben reconocerse a lo largo del tiempo a medida que el cliente obtiene acceso a los servicios y se beneficia de ellos.
Identificación de elementos diferenciados y obligaciones de desempeño dentro de los contratos
ASC 606 exige a las empresas identificar los elementos diferenciados de un contrato y asignar el precio de la transacción a cada uno en función de los precios de venta independientes. Esto puede ser un desafío para las empresas de SaaS y software debido a la complejidad de sus ofertas y paquetes combinados.
Supongamos que una empresa de software ofrece un paquete que incluye licencias de software, servicios de formación y asistencia técnica continua. Debe identificar cuidadosamente cada elemento diferenciado y asignar el precio de la transacción en función de sus precios de venta independientes. Si esos elementos no tienen precios de venta independientes, deben estimarse. Esto requiere considerar detenidamente los precios de mercado, las preferencias de los clientes y otros factores para determinar con precisión el valor de cada componente.
Reconocimiento de ingresos a lo largo del tiempo para contratos a largo plazo o servicios continuos
Las empresas de SaaS y software suelen celebrar contratos a largo plazo o prestar servicios continuos a los clientes. ASC 606 exige reconocer los ingresos a lo largo del tiempo a medida que se transfiere al cliente el control de los bienes o servicios. Determinar el método adecuado para medir el progreso y asignar los ingresos a lo largo del tiempo se vuelve crucial.
Por ejemplo, imaginemos una empresa de software que ofrece servicios integrales de implementación y asistencia de un sistema de planificación de recursos empresariales (ERP) durante un periodo de dos años. Debe establecer un método fiable para medir el progreso del proyecto de implementación y asignar los ingresos en consecuencia durante toda la vigencia del contrato.
Gestión de las complejidades del reconocimiento de ingresos para los modelos de precios escalonados y basados en el uso
Las empresas de SaaS y software suelen emplear modelos de precios escalonados o precios basados en el uso, en los que las tarifas cobradas a los clientes varían en función de factores como los niveles de uso, el número de usuarios o las funciones adicionales. Estas complejidades pueden dificultar la determinación precisa del precio de la transacción y la asignación correspondiente de los ingresos.
Estrategias prácticas para implementar ASC 606 con éxito
Ahora, vayamos al meollo de la cuestión: ¿cómo puede preparar a su empresa para implementar ASC 606 con éxito? ¿Qué estrategias puede aplicar para garantizar una transición fluida y una adopción eficaz de la nueva norma? Exploremos enfoques prácticos que pueden ayudarle a afrontar este proceso con confianza y lograr una implementación satisfactoria.
Fomento de la colaboración interdepartamental
La implementación de ASC 606 requiere la colaboración entre los departamentos de su organización, incluidos los equipos de ventas, legal, operaciones y finanzas. Fomentar la colaboración interdepartamental puede facilitar la resolución de los problemas durante la implementación y acortar el plazo de lanzamiento.
Adopción de sistemas de gestión de contratos
El software de gestión de contratos y los sistemas ERP pueden ayudar a automatizar las revisiones de contratos, identificar los términos y condiciones clave y generar informes para el reconocimiento de ingresos.
Mejora de la recopilación y el análisis de datos
La implementación de ASC 606 requiere sólidas capacidades de recopilación y análisis de datos. Asegúrese de que su empresa tenga acceso a datos precisos y fiables relacionados con los contratos, los precios, las obligaciones de desempeño y la información de los clientes.
Realización periódica de formación y capacitación
Promueva una cultura de aprendizaje continuo y concienciación sobre ASC 606 en su departamento de contabilidad mediante la formación y capacitación periódicas de los empleados que participan en el proceso de reconocimiento de ingresos.
La formación puede abarcar las disposiciones clave de ASC 606 y proporcionar ejemplos prácticos y orientación sobre la aplicación de la norma a situaciones específicas.
Colaboración con expertos externos para obtener orientación
Considere la posibilidad de recurrir a expertos externos, como consultores o auditores especializados en ASC 606, para que le proporcionen orientación y apoyo durante todo el proceso de implementación.
Estos profesionales pueden ofrecer información sobre las mejores prácticas del sector, ayudar a interpretar disposiciones complejas y colaborar en el desarrollo de estrategias de implementación adaptadas a las necesidades específicas de su empresa.
Consideraciones sobre el cumplimiento de ASC 606 y las auditorías
Es fundamental comprender las consideraciones clave relacionadas con los controles internos, los registros de auditoría, la información a revelar y la colaboración con los auditores. Estos son los componentes más importantes:
Controles internos y requisitos de documentación
La implementación de controles internos sólidos es esencial para cumplir con ASC 606. Piense en ello como en la construcción de una base firme que garantice un reconocimiento preciso de los ingresos.
Los controles internos ayudan a garantizar que los procesos de reconocimiento de ingresos se ejecuten correctamente y que la información financiera sea fiable. Esto implica diseñar e implementar procedimientos para supervisar el inicio de los contratos, las obligaciones de desempeño, la asignación del precio de la transacción y el reconocimiento de ingresos.
Al documentar y mantener registros de los términos de los contratos, las obligaciones de desempeño, los precios de las transacciones y la asignación de los ingresos, está protegiendo las pruebas del reconocimiento de ingresos, lo que puede facilitar las auditorías y ofrecer transparencia a las partes interesadas. Una vez que haya establecido todo esto, puede introducir sus controles en el software de gestión de auditorías que elija y dejar que controle por usted la clasificación de las transacciones.
Registro de auditoría y pruebas del reconocimiento de ingresos
Un registro de auditoría es un registro cronológico que rastrea el flujo de las transacciones relacionadas con el reconocimiento de ingresos. Su empresa puede mantener un registro de auditoría que incluya los detalles de los contratos con los clientes, los registros de facturación, las pruebas del uso por parte de los clientes o de su acceso a los servicios y los cálculos del reconocimiento de ingresos a lo largo del tiempo.
Un registro de auditoría claro también documenta los hitos clave y las pruebas que respaldan el reconocimiento de ingresos. Esto puede incluir contratos firmados, confirmaciones de entrega, registros de aceptación de los clientes u otra documentación que refleje la transferencia del control.
Este registro proporciona una visión integral del reconocimiento de ingresos, respalda las afirmaciones de la empresa durante el proceso de auditoría y valida la exactitud y la idoneidad de sus prácticas de reconocimiento de ingresos.
Revisión de la información a revelar y los estados financieros
Imagine que está preparando los estados financieros y la información a revelar de su empresa de acuerdo con la ASC 606. No se trata solo de hacer cálculos, sino también de garantizar que la información sea transparente e informativa para las partes interesadas.
En vista de ello, es posible que su empresa deba revelar los juicios significativos realizados al asignar los precios de transacción, la naturaleza y el momento de las obligaciones de desempeño y los cambios en los saldos de los contratos. La información a revelar en las notas a los estados financieros debe incluir información significativa y detallada sobre las políticas de reconocimiento de ingresos y las estimaciones aplicadas.
Este nivel de transparencia mejora la comprensión de las prácticas de reconocimiento de ingresos, aumenta la comparabilidad entre empresas y confirma la credibilidad de sus estados financieros.
Trabajo con asesores y consultores externos
Las empresas pueden garantizar que sus procesos de reconocimiento de ingresos cumplan los requisitos de la ASC 606 trabajando estrechamente con asesores y consultores externos. Estos pueden proporcionar orientación sobre los controles internos y las normas de documentación, así como ayudar a identificar posibles problemas o áreas de mejora.
Asegúrese de solicitar asesoramiento a expertos externos con antelación para beneficiarse de sus conocimientos y experiencia. No debería utilizar la misma firma de contabilidad pública que realiza la auditoría de sus estados financieros, ya que eso le exigiría auditar su propio trabajo.
Es importante que un consultor o asesor externo comprenda el modelo de negocio de su empresa, sus fuentes de ingresos, las particularidades específicas del sector y el impacto de la ASC 606 en la información financiera, para que pueda proporcionarle una orientación adecuada.
More Articles
Importancia de la automatización y la tecnología en el cumplimiento de la ASC 606
Los procesos manuales y las hojas de cálculo han sido durante mucho tiempo el enfoque tradicional para gestionar el reconocimiento de ingresos, pero esto puede ser una tarea abrumadora para las empresas, especialmente en el dinámico y acelerado sector del software.
Aquí es donde la automatización y la tecnología desempeñan un papel crucial. Al aprovechar soluciones de software, las empresas pueden optimizar sus procesos de reconocimiento de ingresos, mejorando así su cumplimiento de la ASC 606, al tiempo que mejoran la gestión de datos y la eficiencia de los informes y reducen el riesgo de errores e incumplimiento.
Aprovechamiento de soluciones de software para el reconocimiento de ingresos
Imagine una empresa de software que tiene dificultades para gestionar numerosos contratos con clientes, cada uno de ellos con múltiples obligaciones de desempeño y complejos acuerdos de facturación. Los cálculos y el seguimiento manuales consumen mucho tiempo y son propensos a errores.
Las empresas pueden automatizar los complejos procesos relacionados con el cumplimiento de la ASC 606 mediante la implementación de software especializado de reconocimiento de ingresos. Estas soluciones automatizan el proceso y pueden identificar con precisión las obligaciones de desempeño, asignar los precios de transacción y gestionar los acuerdos combinados y las modificaciones de contratos, reduciendo el esfuerzo manual y garantizando la exactitud.
Mejora de la gestión de datos y la eficiencia de los informes
El sector del software prospera gracias a los conocimientos derivados de los datos, por lo que una gestión eficiente de los datos es fundamental para el éxito.
Las soluciones de software pueden centralizar y organizar los datos de los contratos, haciéndolos fácilmente accesibles para auditores y partes interesadas. Mediante el uso de la tecnología, las empresas pueden integrar datos procedentes de diversos sistemas y automatizar la consolidación de datos, garantizando una única fuente de información fiable. Esto agiliza los procesos de elaboración de informes, reduce el riesgo de errores y proporciona una visión integral de los ingresos de toda la organización.
Supervisión y análisis en tiempo real para obtener información sobre los ingresos
El sector del software avanza a un ritmo vertiginoso y los retrasos en el reconocimiento de ingresos no son una opción. La automatización permite supervisar en tiempo real las fuentes de ingresos, lo que proporciona a las empresas una visibilidad inmediata de su rendimiento financiero.
Las herramientas avanzadas de análisis de datos pueden proporcionar información valiosa sobre los ingresos, como las tendencias de ingresos, la rentabilidad de los contratos y el comportamiento de los clientes. Con esta información, las empresas de software pueden tomar decisiones basadas en datos, identificar oportunidades de crecimiento y abordar de forma proactiva posibles problemas.
Mitigar riesgos y mejorar los controles de cumplimiento
El incumplimiento de la ASC 606 puede tener consecuencias graves, incluidos daños a la reputación y responsabilidades legales. Las soluciones de software pueden introducir controles de cumplimiento sólidos, señalar posibles discrepancias y garantizar el cumplimiento de la norma.
Los controles internos automatizados pueden identificar irregularidades y minimizar el riesgo de fugas o incorrecciones en los ingresos. Al mitigar los riesgos, las empresas de software pueden desenvolverse con confianza en las complejidades del cumplimiento de la ASC 606 y centrarse en impulsar la innovación y el crecimiento.
Adoptar la ASC 606 para el reconocimiento de ingresos
La ASC 606 tiene una enorme importancia en la información financiera. Al adherirse al modelo de cinco pasos, las empresas pueden identificar con mayor precisión las obligaciones de desempeño en sus contratos con clientes y reconocer los ingresos adecuadamente.
Aunque la implementación de la ASC 606 puede plantear desafíos, estrategias prácticas como la colaboración, los sistemas de gestión de contratos, el análisis de datos y el aprovechamiento de la automatización pueden ayudar.
Suscríbete al boletín de The CFO Club para recibir semanalmente artículos, pódcast, información del sector y recursos imprescindibles para líderes financieros.