Los GAAP (principios de contabilidad generalmente aceptados) son las reglas y directrices estándar que debes seguir al preparar estados financieros en Estados Unidos.
Estos principios garantizan que tus cifras sean coherentes, transparentes y comparables, para que todos, desde los inversores hasta los organismos reguladores, tengan una visión clara de tu situación financiera. Si trabajas con contabilidad en EE. UU., comprender los GAAP es esencial para mantener tus registros en regla y fáciles de entender.
¿Qué son los GAAP?
Los GAAP, o principios de contabilidad generalmente aceptados, son un conjunto estandarizado de normas contables, procedimientos y directrices que se utilizan en Estados Unidos para preparar estados financieros.
Ayudan a los profesionales financieros a garantizar la coherencia, transparencia y comparabilidad en la información financiera entre distintas organizaciones e industrias mediante el uso de estos principios:
- Reconocimiento de ingresos
- Clasificación del balance
- Importancia relativa
Al cumplir los GAAP, los profesionales reducen el riesgo de errores o inexactitudes, mejoran la credibilidad ante las partes interesadas y agilizan el proceso de comparación de los resultados financieros entre empresas.
Cumplimiento de los GAAP
En EE. UU., todas las empresas que cotizan en bolsa deben seguir las normas establecidas por la Comisión de Bolsa y Valores de Estados Unidos (SEC), lo que incluye la presentación periódica de estados financieros conformes con los GAAP.
El cumplimiento de las normas de la SEC es necesario para que una empresa siga cotizando en los mercados bursátiles, y su incumplimiento puede dar lugar a que la empresa sea excluida de cotización. Puedes consultar determinados Boletines de Contabilidad del Personal en el sitio web de la SEC, donde se resume cómo deben aplicar los GAAP las organizaciones.
Aunque las empresas privadas y las organizaciones sin ánimo de lucro no están estrictamente obligadas a seguir los GAAP en sus informes, establecer esta norma desde el principio mantiene abiertas las puertas a la financiación, tanto mediante recursos propios como mediante deuda. Para facilitar el análisis (y realizar comparaciones adecuadas en igualdad de condiciones), muchos prestamistas exigirán que la información financiera anual se prepare de acuerdo con los GAAP como parte de sus acuerdos de préstamo. Por el lado de los recursos propios, normalmente se recomienda a los inversores que sean extremadamente cautelosos con las empresas cuyos estados financieros no se hayan preparado utilizando los GAAP.
En definitiva, los GAAP existen para garantizar que los métodos contables sean precisos y honestos; eso mismo es lo que quieren ver las instituciones financieras, los inversores y los particulares.
El cumplimiento de los GAAP se verifica mediante la opinión de un auditor, resultado de una auditoría externa realizada por una firma de contabilidad pública certificada (CPA). Si necesitas confirmar el cumplimiento de los GAAP en tus estados financieros, contratar a un auditor externo antes de que exista una obligación legal puede acelerar el proceso y garantizar que estás siguiendo el curso de acción adecuado.
Existe otra opción si necesitas informar sobre medidas que no están permitidas explícitamente según las normas GAAP. Algunas empresas informan tanto de medidas GAAP como no GAAP al presentar sus estados financieros, aunque las normas GAAP exigen que estas últimas se identifiquen explícitamente en los estados financieros y en otras comunicaciones públicas.
FASB
El Consejo de Normas de Contabilidad Financiera (FASB) es una organización independiente sin ánimo de lucro que establece las normas contables para entidades públicas, privadas y organizaciones sin ánimo de lucro en Estados Unidos. El FASB es la autoridad última en el establecimiento e interpretación de los GAAP en EE. UU., ya que la Comisión de Bolsa y Valores (SEC) reconoce al FASB como el organismo que establece las normas contables del país.
El FASB se creó en 1973 para suceder al Consejo de Principios Contables (APB) y continuar su misión de garantizar la coherencia, transparencia e integridad de la información financiera corporativa en EE. UU. Aunque fue el organismo autorizado responsable de las normas contables nacionales desde 1959 hasta 1973, la mayoría de las directrices y normas creadas por el APB han sido modificadas o sustituidas por declaraciones del FASB.
GAAP frente a IFRS
Las Normas Internacionales de Información Financiera (IFRS) son las normas contables establecidas por el Consejo de Normas Internacionales de Contabilidad (IASB) y se consideran la alternativa internacional a los GAAP. Si las normas GAAP representan las leyes de EE. UU., las IFRS aspiran a representar los mandatos de las Naciones Unidas: un conjunto de normas que trasciende las fronteras nacionales y somete a todos los miembros al mismo estándar.
El IASB y el FASB llevan trabajando en la convergencia de los GAAP y las NIIF desde 2002 y han logrado algunos avances, como la eliminación por parte de Estados Unidos del requisito de que las empresas no estadounidenses concilien sus estados financieros para cumplir con los GAAP si ya cumplen con las NIIF. Sin embargo, todavía existen diferencias entre ambos conjuntos de normas, entre otras:
Métodos de valoración de inventarios
Los GAAP permiten a las empresas utilizar el método de última entrada, primera salida (LIFO) para valorar los inventarios, mientras que las NIIF lo prohíben.
Clasificación de los costes de investigación y desarrollo (R&D)
Según las NIIF, los costes de R&D se consideran inversiones de capital que pueden amortizarse durante varios periodos si se cumplen determinadas condiciones. Según los GAAP, los costes de R&D se consideran gastos y se reconocen a medida que se incurren.
Reversión de los deterioros
Los GAAP especifican que un inventario o activo cuyo valor se haya reducido no puede revertirse si posteriormente aumenta el valor de mercado del activo. Las NIIF permiten esta reversión.
Valoración de activos fijos
Los GAAP registran e informan sobre los activos fijos a su coste histórico, mientras que las NIIF permiten a las empresas ajustar los activos fijos según su valor razonable de mercado.
Los robots conocen los GAAP
Antes de entrar en los detalles de los GAAP, quería darte una alternativa: si solo intentas asegurarte de que tu empresa no reciba una multa, convertirte en CPA no es la solución. En su lugar, consulta un software de información financiera, que puede supervisar este tipo de aspectos por ti:
Los clics en los enlaces a continuación pueden generar una comisión, la cual apoya nuestras pruebas y revisiones independientes de software y servicios. Conozca más sobre cómo mantenemos la transparencia.
¿Tienes una cuenta? Inicia sesión
Explicación de los 10 principios clave de los GAAP
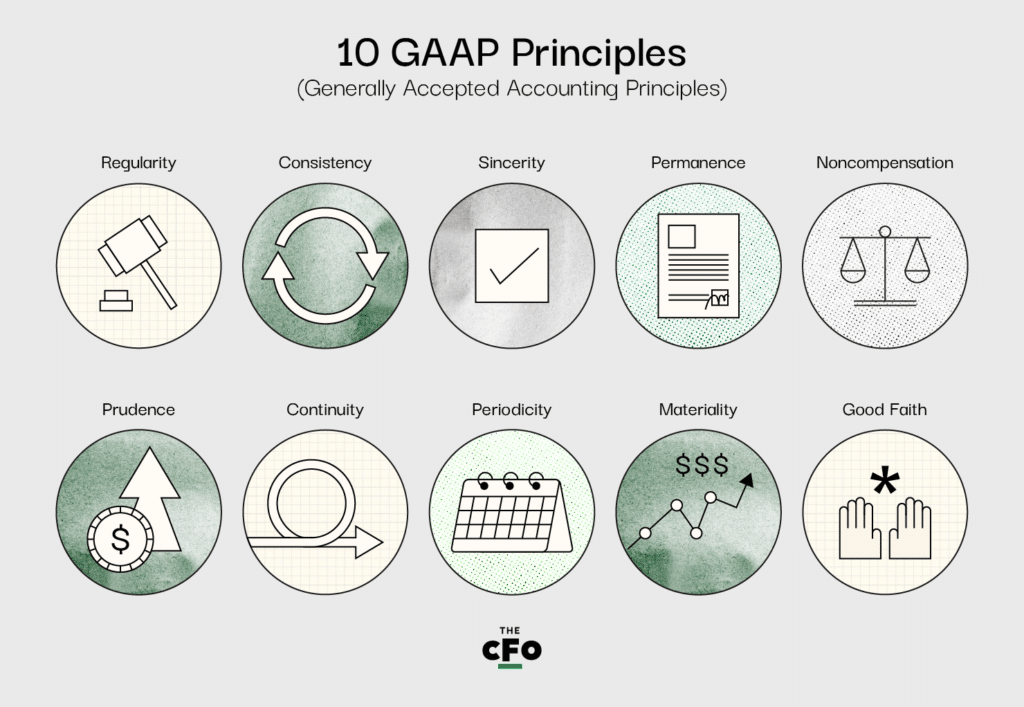
Aunque los GAAP están compuestos por tres partes diferentes, los 10 principios clave de la norma constituyen su núcleo. Si tienes dudas sobre el cumplimiento de los GAAP, primero deberías verificar tus prácticas respecto a estos principios.
Los 10 principios de los GAAP son los siguientes:
1. Principio de regularidad
La organización debe cumplir todas las normas y regulaciones establecidas por los GAAP.
¿Qué significa esto?
Este principio significa que una empresa no puede elegir qué normas va a seguir, sino que debe cumplir todas las normas establecidas en los GAAP.
2. Principio de coherencia
Se aplican las mismas normas en cada paso del proceso de elaboración de informes, y se divulga cualquier diferencia que pueda surgir.
¿Qué significa esto?
Al preparar tus estados financieros, debes garantizar la comparabilidad. En otras palabras, no puedes elegir preparar tu balance de acuerdo con los GAAP, pero preparar tu cuenta de resultados de otra manera. Si tienes que realizar ajustes entre estados, se espera que indiques y expliques plenamente los motivos en las notas a los estados financieros.
3. Principio de sinceridad
La organización se esfuerza por ofrecer una representación precisa e imparcial de la situación financiera de una empresa.
¿Qué significa esto?
Los estados financieros deben prepararse con objetividad; si intentas ocultar determinada información financiera o darle una mayor relevancia, estás infringiendo este principio. Debes preparar los estados financieros como si no tuvieras ningún interés personal en el éxito o el fracaso de la empresa.
4. Principio de permanencia de los métodos
Las mismas normas deben aplicarse de un ciclo de presentación de informes al siguiente, y deben revelarse las diferencias que puedan surgir.
¿Qué significa esto?
Al igual que el principio de continuidad, esto se reduce a la comparabilidad. Hay que facilitar la evaluación de los estados financieros en todos los casos, y este principio se centra en la evaluación de un ciclo a otro. No se puede omitir la norma GAAP en un ciclo de presentación de informes de cada dos y mantener el cumplimiento. Una vez más, si hay que realizar cambios de un periodo a otro, se espera que se revelen exhaustivamente y se explique el motivo en las notas a los estados financieros.
5. Principio de no compensación
Tanto los aspectos negativos como los positivos se presentan con total transparencia y sin esperar compensar las deudas.
¿Qué significa esto?
Hay que informar de todo, independientemente de cómo repercuta en la empresa. No se puede intentar compensar una deuda con un activo o los gastos con los ingresos en los estados financieros; hay que ofrecer una imagen completa y precisa de la situación financiera de la empresa, independientemente de las apariencias.
6. Principio de prudencia
Los datos presentados deben basarse en hechos y depender de cifras claras y concretas.
¿Qué significa esto?
Es natural dedicar tiempo a soñar con el futuro de la organización; al fin y al cabo, una parte importante de la función financiera consiste en elaborar proyecciones y compartir una imagen razonable de lo que está por venir. Este principio pretende mantener los estados financieros anclados en la realidad, compartiendo únicamente aquello que sea objetivamente preciso y verificable con datos, en lugar de lo que sea especulativo y subjetivo.
7. Principio de continuidad
Al elaborar informes, los contables deben asumir que una organización continuará operando, independientemente de la situación actual de la empresa.
¿Qué significa esto?
Al valorar los activos o examinar los pasivos, hay que hacerlo de acuerdo con los principios financieros establecidos, en lugar de hacerlo según la realidad de la situación. Por ejemplo, si a su empresa solo le quedan de forma realista unos pocos meses de vida, aun así debe amortizar sus activos durante años, si así lo exige la norma GAAP.
8. Principio de periodicidad
Los asientos financieros (es decir, el reconocimiento de ingresos) deben presentarse dentro del periodo contable correspondiente.
¿Qué significa esto?
La contabilidad según el principio de devengo establece que las transacciones deben registrarse en el periodo en el que tienen lugar, en lugar de hacerlo cuando se reciben o desembolsan los fondos. Por ejemplo, si hoy firma un contrato que establece que prestará un servicio por X dólares, debe registrar X dólares como ingresos hoy, no cuando se reciba el efectivo.
Además, este principio exige que los contables registren las transacciones con precisión y no cambien los periodos ni alteren los datos para modificar la percepción de los estados financieros. Por ejemplo, si tuvo un primer trimestre récord y un segundo trimestre completamente flojo en cuanto a ingresos, no puede trasladar parte de los ingresos del primer trimestre al segundo para parecer más constante; debe registrarlos cuando realmente se produjeron y presentarlos en ese mismo periodo.
9. Principio de importancia relativa
Los contables deben esforzarse por revelar íntegramente todos los datos financieros y la información contable en los informes financieros.
¿Qué significa esto?
La persona (o el grupo) que prepara los estados financieros de una organización tiene la obligación de recopilar toda la información pertinente e importante que pueda incluirse en un estado financiero. Cualquier elemento que entre en esta categoría se considera información «material» y debe incluirse en el informe. Este principio refuerza esta responsabilidad y garantiza que no se omita nada en el resultado final.
Algunos dirían que este principio hace que el contable sea responsable.
10. Principio de máxima buena fe
Se presupone que todas las partes actúan con honestidad en todas las transacciones financieras y en el mantenimiento de los registros en nombre de una organización.
¿Qué significa esto?
Cualquier persona involucrada en las operaciones financieras de una organización, o responsable de ellas, debe comprometerse ante todo con la honestidad y la integridad. Este principio sirve para mantener un estándar ético y de responsabilidad, y constituye un excelente argumento de refuerzo para cualquier profesional financiero que esté bajo presión de un superior para manipular algunas cifras.
Directrices adicionales
Además de los 10 principios clave, los GAAP describen cuatro limitaciones que es importante reconocer y seguir al preparar estados financieros.
More Articles
1. Reconocimiento
Todos y cada uno de los estados financieros deben reflejar con exactitud un registro completo de los activos, pasivos, ingresos, gastos y demás compromisos financieros de la organización. Los informes deben ser exhaustivos y transparentes, y no contener modificaciones ni omisiones.
2. Medición
Los informes financieros deben prepararse de conformidad con los GAAP, siguiendo todas las normas en todo momento. Este principio refuerza la necesidad de que quienes preparan los estados financieros estén familiarizados con los diez principios mencionados anteriormente y con las normas del sector generalmente aceptadas.
3. Presentación
Todos los informes financieros deben incluir:
- Un estado de resultados,
- Un estado de flujos de efectivo,
- Un balance general, y
- Un estado de ganancias retenidas.
Si falta alguno de estos estados, pueden iniciarse auditorías o investigaciones externas.
4. Divulgación
Si se necesita cualquier otra información para comprender los informes financieros, debe divulgarse por completo en el informe. Una práctica habitual consiste en compartir borradores de los informes financieros con los directores, los accionistas importantes y otras partes interesadas clave para registrar sus preguntas. Si consideran que alguna otra información es necesaria para comprender los informes, debe añadirse antes de presentar el informe.
Implementación de los GAAP
Asegúrate de que cualquier persona que establezca métodos contables estándar para tu organización ya esté familiarizada con los Principios financieros generalmente aceptados y sus limitaciones, o dirígela a recursos como este para ampliar sus conocimientos.
Cuando llegue el momento de implementar los GAAP y preparar los estados, será fundamental conocer el contenido de este artículo al dedillo, así que guárdalo como referencia para consultarlo cada vez que te encuentres rascándote la cabeza. Si hay algún aspecto que no te queda claro, házmelo saber en un comentario a continuación y me aseguraré de abordarlo de inmediato.
Si quieres mejorar como profesional financiero y convertirte en un CFO mejor, yo puedo ayudarte. Suscríbete al boletín de CFO Club y mantén tu ventaja en cualquier condición del mercado.