

Cómo elaborar un balance de situación (6 pasos para principiantes)

Elaborar un balance general implica categorizar todas las cuentas con saldo deudor o acreedor y presentar esas categorías en un formato predefinido.
Como antiguo contable, he elaborado una buena cantidad de balances generales a lo largo de los años. Claro, ahora el software de contabilidad puede preparar uno en cuestión de segundos, pero sigue siendo útil saber cómo elaborarlo uno mismo, por si alguna vez falla la tecnología.
En esta guía, te explicaré el proceso paso a paso. Aprenderás a clasificar tus activos, pasivos y patrimonio en las categorías adecuadas, a dar el formato correcto a todo y a terminar con una pequeña y ordenada instantánea financiera. Vamos a ello.

¿Qué es un balance general?
Un balance general es un estado financiero que ofrece una instantánea de la situación financiera de una empresa en un momento concreto.
Presenta los activos, pasivos y patrimonio de los accionistas de la empresa, siguiendo la fórmula:
Activos = Pasivos + Patrimonio de los accionistas
Esta ecuación garantiza que lo que posee la empresa (activos) está equilibrado por lo que debe (pasivos) y por el valor aportado por los accionistas (patrimonio). Esto es lo que incluye cada categoría:
Activos
Los activos representan lo que una empresa posee o controla y que tiene valor económico. Normalmente se dividen en:
- Activos corrientes (por ejemplo, efectivo, cuentas por cobrar e inventario) que pueden convertirse en efectivo en el plazo de un año, y
- Activos no corrientes (por ejemplo, propiedades, equipos y patentes), que son inversiones a largo plazo.
Los activos son esenciales para generar ingresos futuros.
Pasivos
Los pasivos son las obligaciones o deudas de la empresa que deben liquidarse, a menudo en forma de dinero adeudado a terceros. Al igual que los activos, los pasivos se clasifican en:
- Pasivos corrientes (por ejemplo, cuentas por pagar y deuda a corto plazo) exigibles en el plazo de un año, y
- Pasivos no corrientes (por ejemplo, préstamos a largo plazo y pasivos por impuestos diferidos) pagaderos después de un año.
Patrimonio de los accionistas
El patrimonio de los accionistas representa el derecho de los propietarios sobre los activos de la empresa una vez pagados todos los pasivos. Incluye acciones ordinarias, beneficios no distribuidos y capital desembolsado adicional.
En esencia, refleja el patrimonio neto de la empresa desde la perspectiva de los accionistas y suele utilizarse para evaluar la salud financiera y el potencial de inversión del negocio.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


¿Por qué necesitas un balance general?
Antes de crear un balance general para tu empresa, hablemos de por qué necesitas uno en primer lugar. Este es un breve resumen de los motivos para preparar este estado:
- Controlar la salud financiera: El balance general te indica qué posee y qué debe tu empresa, así como qué queda para los accionistas en forma de patrimonio.
- Tomar decisiones más acertadas: Ayuda a la dirección a tomar mejores decisiones al planificar la expansión y captar capital. También resulta útil cuando llega el momento de elaborar previsiones.
- Ofrecer a los inversores una visión de tu empresa: Los inversores deciden si quieren invertir en una empresa basándose en factores como el nivel de deuda y la antigüedad y calidad de los activos.
Cómo elaborar un balance general en 6 pasos
Aunque la mayoría de las empresas utilizan software de contabilidad para crear balances generales en tiempo real, aprender a prepararlo manualmente es una excelente manera de comprender realmente cómo funciona y de dónde proceden todas las cifras.
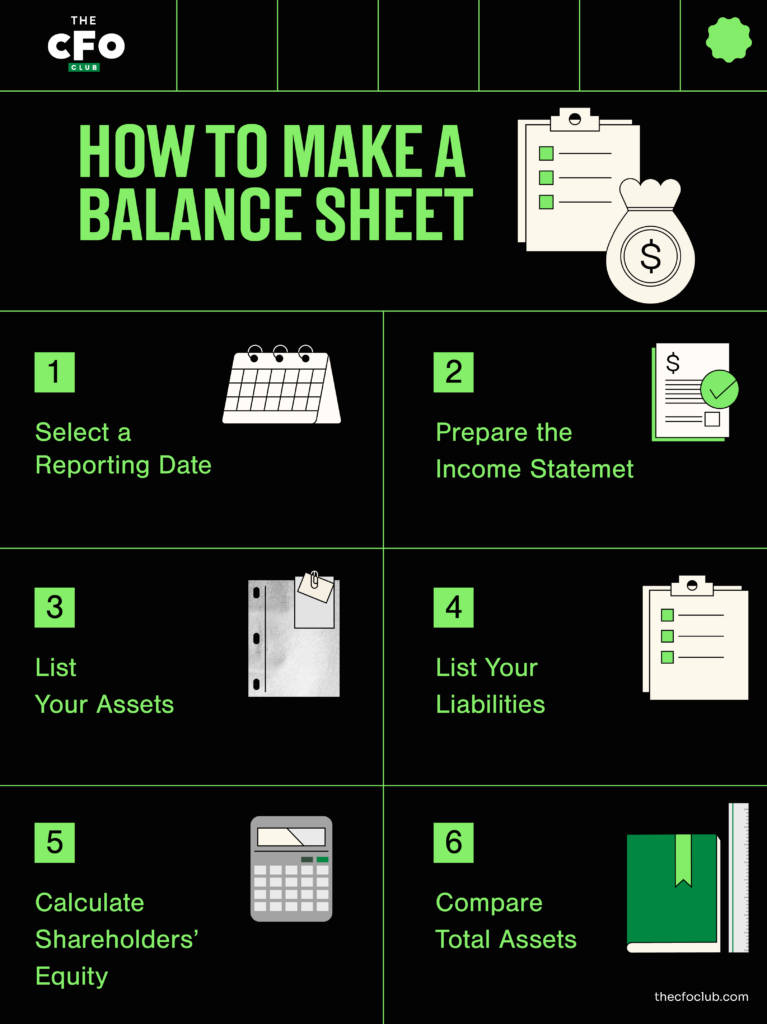
Mientras explico a continuación cómo elaborar un balance general, utilizaré el de Apple como ejemplo. Pero si buscas un resumen rápido, aquí tienes una infografía que describe los pasos fundamentales:
1. Selecciona una fecha de presentación de informes
Los balances generales se elaboran en un momento específico, a diferencia de un estado de resultados, que muestra el rendimiento de la empresa durante un periodo definido. El balance general es un estado financiero que muestra los saldos de todas las cuentas de tus libros y, dado que los saldos de las cuentas cambian con cada transacción empresarial, el balance general puede tener un aspecto diferente después de cada transacción.
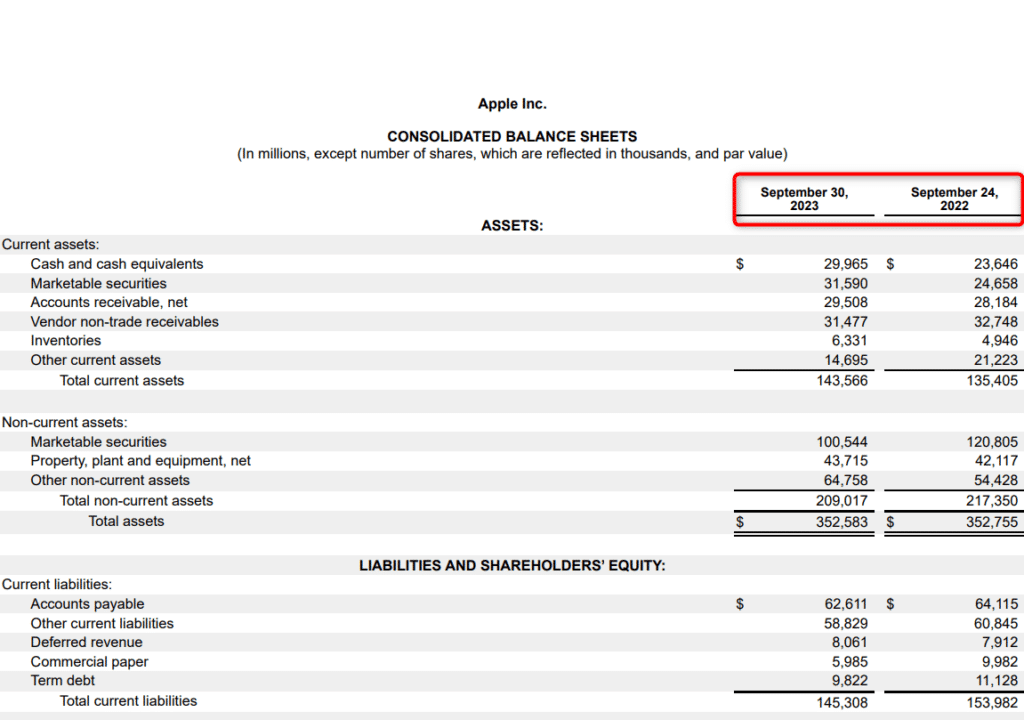
Por lo general, las empresas como Apple eligen el final del periodo de presentación de informes financieros como fecha del balance general:
No necesariamente tienes que esperar hasta el final del ciclo contable para elaborar un balance general. Aunque la mayoría de las empresas elaboran su balance general cuando cierran sus libros cada mes, trimestre o año, puedes optar por elaborar un balance general en cualquier momento en el que quieras realizar un análisis.
Por ejemplo, si estás a punto de adquirir una empresa, necesitarás un balance general actualizado para comprender cómo te afectará la adquisición a corto plazo.
2. Prepara el estado de resultados y el estado de ganancias acumuladas
Al organizar tus estados financieros, el balance general se elabora en último lugar.
Todos los años, tu empresa (con suerte) obtiene beneficios. Si no se distribuyen como dividendos, los beneficios terminan en las cuentas de los accionistas dentro del patrimonio, como ganancias acumuladas.
Esto aumenta el importe declarado en la sección del patrimonio de los accionistas del balance general, por lo que debes preparar el estado de resultados y el estado de ganancias acumuladas antes de empezar a elaborar tu balance general.
Si retrocedemos aún más, vemos que el estado de resultados ayuda a calcular el ingreso neto, lo que permite preparar el estado de ganancias acumuladas y, a continuación, nos lleva de vuelta aquí.
3. Enumera tus activos
Una vez que tengas todas las cifras necesarias, lo primero que debes hacer es enumerar los activos de tu empresa. Así presenta Apple sus activos en el balance general:
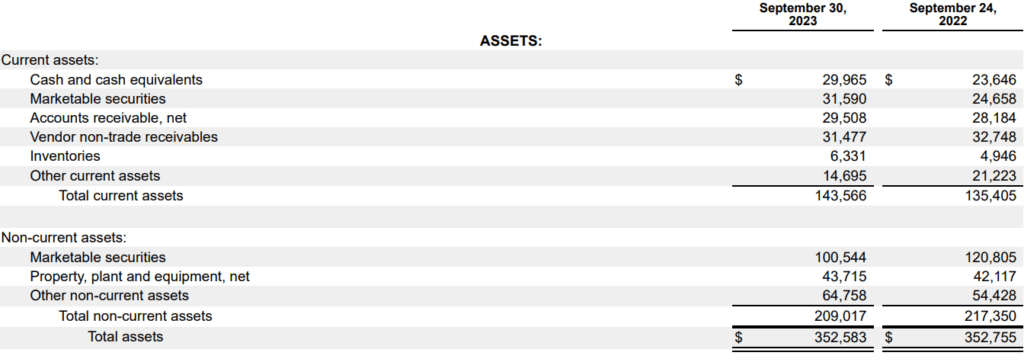
Los activos se enumeran en el balance general según su liquidez, de modo que los activos más líquidos aparecen primero. Como recordatorio, los activos se clasifican en corrientes y no corrientes:
- Activos corrientes: Los activos corrientes son aquellos que una empresa puede convertir en efectivo a corto plazo (en el plazo de un año o de un ciclo operativo). Por ejemplo, el efectivo, los equivalentes de efectivo (valores negociables, instrumentos comerciales u otros instrumentos del mercado monetario), las existencias y las cuentas por cobrar.
- Activos no corrientes: Los activos no corrientes son activos a largo plazo. Se clasifican en activos fijos (o tangibles) y activos intangibles. Los activos fijos —incluidos los terrenos, los edificios y los activos depreciables, como equipos y vehículos— se registran por su valor contable, neto de depreciación. Los activos intangibles, como el fondo de comercio, aparecen al final porque solo pueden convertirse en efectivo cuando vendes tu empresa.
4. Enumera tus pasivos
Después de haber añadido todos tus activos, es hora de añadir los pasivos de tu empresa al balance general. Este es un ejemplo de cómo Apple presenta sus pasivos:
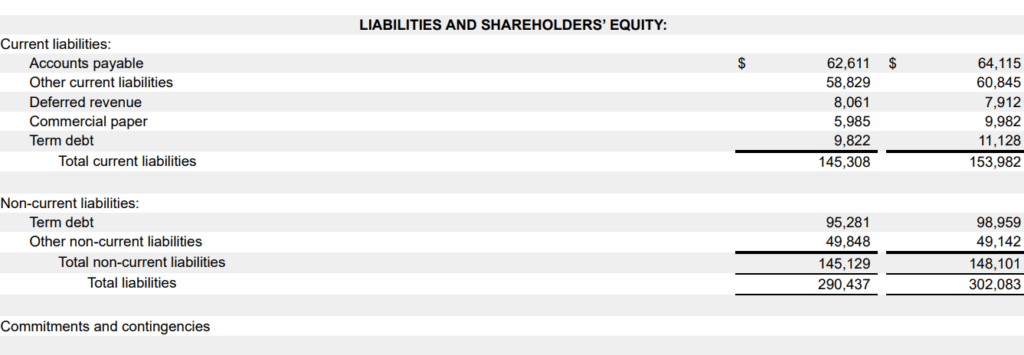
Ten en cuenta que los pasivos también suelen clasificarse como corrientes y no corrientes:
- Pasivos corrientes: Los pasivos corrientes son deudas que una empresa debe pagar en un ciclo operativo (de nuevo, normalmente un año o menos). Las cuentas por pagar, la deuda a corto plazo y los dividendos no pagados son ejemplos de pasivos corrientes.
- Pasivos no corrientes: Los pasivos no corrientes son deudas a largo plazo (que no vencen en los próximos 12 meses). Entre los pasivos a largo plazo se incluyen los bonos por pagar, las obligaciones por prestaciones de pensiones y los pasivos fiscales diferidos.
5. Calcula el patrimonio neto
El patrimonio del propietario (o patrimonio neto) es la diferencia entre el total de activos y el total de pasivos:
Patrimonio neto = Activo total - Pasivo total
Otra forma de calcular el patrimonio neto es sumar el saldo de las cuentas de resultados acumulados y acciones ordinarias.
Las empresas más grandes, como Apple, pueden tener partidas adicionales, como acciones preferentes e ingresos integrales acumulados. Si no formas parte de una gran empresa, no tienes que preocuparte por estos elementos.
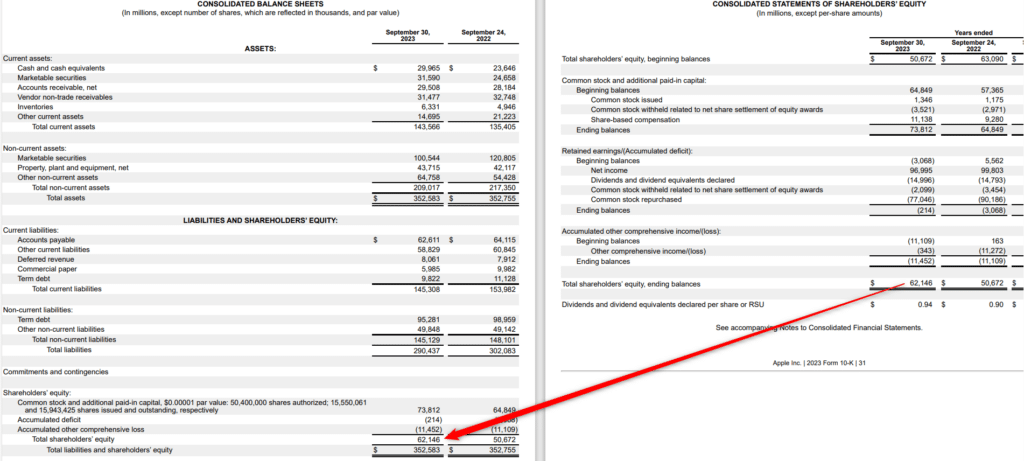
La sección del patrimonio neto del balance general representa el valor neto teórico de la empresa: es la cantidad que les quedaría a los propietarios del negocio después de vender todos los activos y pagar los pasivos. Sin embargo, digo que es teórico porque el valor de mercado de un activo casi siempre es diferente de su valor contable.
6. Compara el total de activos con el total de pasivos más el patrimonio del propietario
Los activos deben ser iguales al total de pasivos más el patrimonio neto, de ahí el término balance general. Si las cifras coinciden y todo parece correcto, el balance general es correcto. Si no coincide, hay varias razones habituales por las que puede no cuadrar, entre ellas:
- Transacciones omitidas o registradas de forma incorrecta
- Gastos de amortización o depreciación registrados de forma incorrecta
- Errores al convertir los tipos de cambio
- Cálculo incorrecto del patrimonio neto

Cuándo elaborar un balance general
Por lo general, las empresas preparan un balance general al final de cada periodo contable. Este puede ser mensual, trimestral o anual. Sin embargo, no es necesario esperar hasta el final de un periodo contable para preparar un balance general.
El software de contabilidad para pequeñas empresas te ofrece una visión en tiempo real de tu balance general al actualizarlo con cada transacción que registras.
Una visión en tiempo real resulta útil porque te ayuda a evaluar la salud financiera de tu empresa. Esto te permite tomar decisiones más acertadas sobre diversos aspectos del negocio, como un cambio en la política de crédito o cuánto capital debería captar la empresa (y cuándo). Además, te evita tener que buscar cómo elaborar un balance general cada trimestre.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Ejemplo y análisis del balance general
Tienes un balance general, ¿y ahora qué?
Los contables con experiencia pueden echar un vistazo al estado financiero y hacerse una idea de la situación financiera de la empresa, pero todavía no deberías exigirte alcanzar ese nivel.
Si estás preparando tu primer balance general, puedes utilizar métricas financieras como el índice corriente y el índice de endeudamiento para evaluar el balance general de tu empresa.
Utilicemos una versión simplificada como ejemplo para entender cómo puedes evaluarlo:
| Activos | Importe ($) | |
| Activos corrientes | $100,000 | |
| Activos no corrientes | $300,000 | |
| Total | $400,000 | |
| Pasivos y patrimonio de los accionistas | ||
| Pasivos corrientes | $50,000 | |
| Pasivos no corrientes | $250,000 | |
| Patrimonio de los accionistas | $100,000 | |
| Total | $400,000 | |
Estas son algunas conclusiones rápidas que podemos extraer de este ejemplo:
- Capital circulante positivo: La empresa tiene un capital circulante positivo de $50,000. El capital circulante se calcula restando los pasivos corrientes de los activos corrientes.
- Índice de endeudamiento (D/E): El índice D/E indica qué parte de tu capital procede de la deuda frente al patrimonio; en el ejemplo anterior, el índice D/E es 3. Se calcula dividiendo los pasivos totales entre el patrimonio de los accionistas. No existe un único índice D/E que sea bueno o malo, pero puedes consultar los promedios del sector para ver cómo se compara tu empresa.
- Índice corriente: El índice de liquidez inmediata es un índice de liquidez que muestra la capacidad de tu empresa para pagar obligaciones a corto plazo en el plazo de un año. En nuestro ejemplo, el índice corriente es 2. Se calcula dividiendo el total del efectivo, los equivalentes de efectivo y los valores negociables entre el total de los pasivos corrientes.
Estos son tres de los muchos índices del balance general que puedes utilizar para analizar el desempeño de una empresa.
Errores comunes que debes evitar al preparar un balance general
Además de los posibles errores mencionados anteriormente, hay otros fallos que puedes cometer al preparar un balance general:
Contabilizar dos veces los activos
Es fácil registrar por error el mismo activo en varios lugares, como incluir un equipo tanto como activo individual como dentro de una categoría más amplia. Esto infla el total de tus activos y puede inducir a error a las partes interesadas.
Clasificar incorrectamente los pasivos
Clasificar incorrectamente los pasivos, como registrar un préstamo a largo plazo como un pasivo corriente, puede distorsionar los índices de liquidez y ofrecer una imagen inexacta de la capacidad de tu empresa para cumplir sus obligaciones a corto plazo.
Ignorar los ajustes del patrimonio del propietario
El patrimonio del propietario no es una cifra que se pueda “establecer y olvidar”: cambia con cada beneficio neto, pérdida, dividendo o retiro del propietario. Si olvidas actualizarlo, tu balance general será incorrecto aunque los activos y pasivos sean exactos.
Toma decisiones financieras inteligentes con tu balance
Aprender a elaborar un balance ayuda a mantener informadas a todas tus partes interesadas —la dirección, los inversores y los prestamistas— y facilita la toma de decisiones fundamentadas sobre la empresa.
La dirección puede consultar el balance para gestionar el capital circulante o el apalancamiento. Los inversores pueden utilizarlo para analizar la cartera de activos y la estructura de capital. Los prestamistas pueden comprobar si tu balance tiene margen adicional para obtener financiación mediante deuda sin causar ninguna tensión financiera en tu balance, cuenta de resultados o estado de flujos de efectivo.
¿Quieres aprender más sobre los estados financieros y otros conceptos financieros? Suscríbete a nuestro boletín gratuito para recibir consejos, recomendaciones y perspectivas de expertos líderes del ámbito financiero.



