

Konsernitilinpäätökset: vaiheittainen opas

Yhdistetyt tilinpäätökset esittävät emoyhtiön ja sen tytäryhtiöiden yhteenlasketun taloudellisen tilanteen – pohjimmiltaan käsitellen niitä paperilla yhtenä suurena yrityksenä. On yksi asia ymmärtää, mitä ne ovat, mutta niiden kokoaminen on aivan eri asia.
Kokeneena talouspäällikkönä olen käsitellyt oman osuuteni haastavista konsolidoinneista moniyritysorganisaatioissa. Tässä oppaassa käyn läpi, mitä yhdistetyt tilinpäätökset ovat, miten ne laaditaan ja mitä lisähyötyjä ne tarjoavat. Aloitetaanko?
Mitä yhdistetyt tilinpäätökset ovat?
Yhdistetyt tilinpäätökset ovat yhdistettyjä raportteja, joissa emoyhtiön ja sen tytäryhtiöiden taloudellinen asema ja tulos esitetään yhtenä kokonaisuutena.

Emoyhtiön tyypillisesti laatimat yhdistetyt tilinpäätökset sisältävät koko konsernin taseen, tuloslaskelman ja rahavirtalaskelman – kolmen laskelman mallin kolme keskeistä osaa.
Nämä osat muodostavat myös yhdistettyjen tilinpäätösten kolme tyyppiä:
- Yhdistetty tase
- Yhdistetty tuloslaskelma
- Yhdistetty rahavirtalaskelma
Esimerkki: Jos emoyhtiö lainaa 500 000 dollaria tytäryhtiölle, kumpikin ilmoittaisi lainan varana tai velkana, mikä paisuttaisi konsernin talouslukuja. Konsolidointi kumoaa tämän vaikutuksen ja antaa selkeämmän kuvan nettovarallisuudesta.
Yhdistettyjen tilinpäätösten vaatimukset
Yhdistetyn talousraportoinnin toteuttamiseksi sinun on täytettävä tiettyjen kansainvälisten tilinpäätösstandardien (IFRS) ja yleisesti hyväksyttyjen kirjanpitoperiaatteiden (GAAP) kaltaisissa tilinpäätösstandardeissa asetetut kriteerit.
Lisäksi sinun on varmistettava, että täytät kaikki seuraavat vaatimukset tai että sinulla on alla kuvatut tarvittavat tiedot:
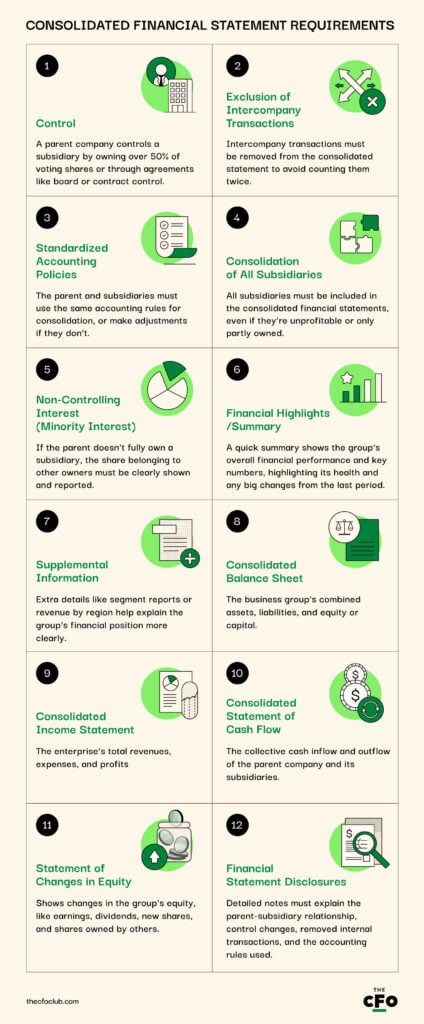
Tytäryhtiöiden ja emoyhtiöiden valmistelut
Yhdistettyjen tilinpäätösten laatiminen on emoyhtiön ja kaikkien sen tytäryhtiöiden välistä yhteistyötä. Tytäryhtiöt toimittavat tarkat ja yhdenmukaiset talousluvut, kun taas emoyhtiö laatii yhdistetyt tilinpäätökset. Tarkemmin:
- Tytäryhtiöt toimittavat yksittäiset taseet, tuloslaskelmat ja rahavirtalaskelmat emoyhtiön raportointijärjestelmän perusteella.
- Emoyhtiöt yhdistävät omat tietonsa (jos niitä on) ja eri tytäryhtiöiden raportit IFRS- ja GAAP-säännösten mukaisesti.
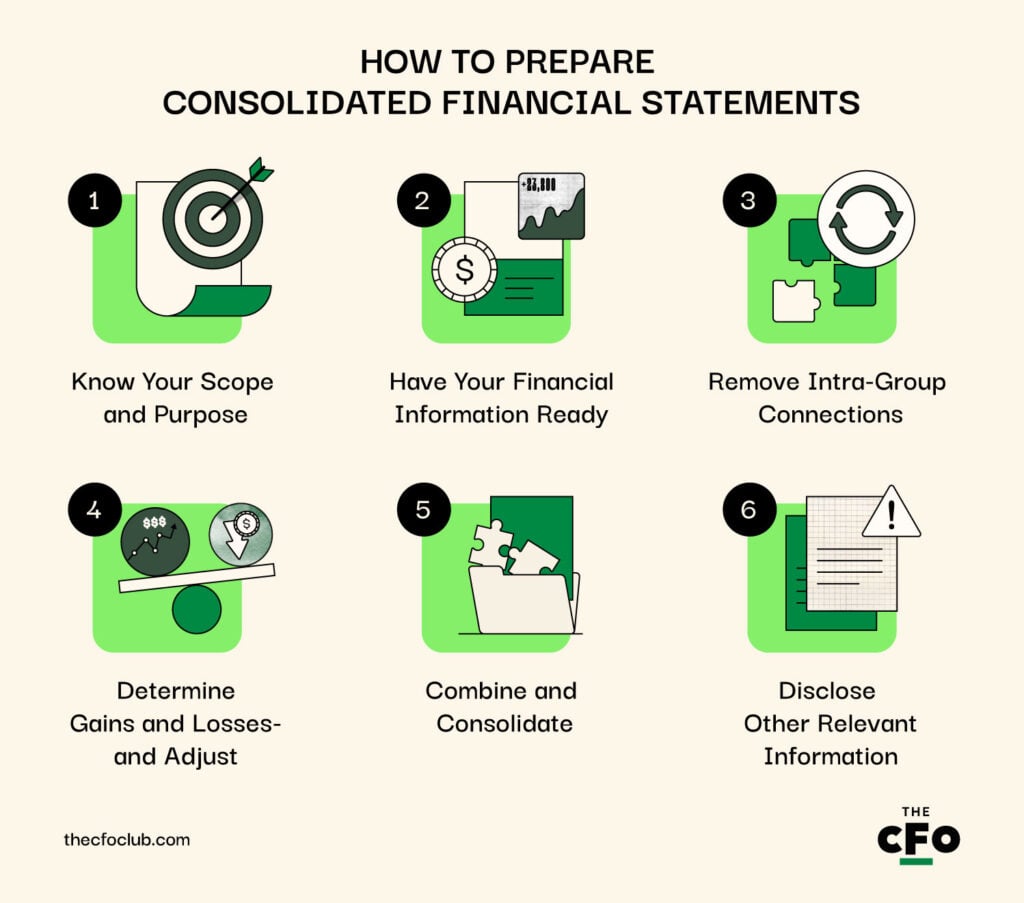
Miten yhdistetyt tilinpäätökset laaditaan
Yhdistettyjen tilinpäätösten laatiminen on monimutkaista, mutta mahdollista. Noudata yksinkertaisesti alla olevia vaiheita tarkasti, jotta voit laatia sidosryhmille tarkan ja luotettavan raportin.
1. Määritä laajuus ja tarkoitus
Yhdistettyjen tilinpäätösten laajuuden ja tarkoituksen määrittäminen auttaa varmistamaan vaatimustenmukaisuuden ja ehkäisemään väärinkäsityksiä kokoamisprosessin aikana.
Ennen kaikkea muuta kartoita raportointiyksikkösi eli yhdistettyyn tilinpäätökseen sisällytettävät yritykset:
- Emoyhtiö: Pääorganisaatio, joka laatii lausunnon.
- Tytäryhtiöt: Kaikki yhtiöt, joita emoyhtiö hallitsee joko omistamalla yli 50 % äänivallasta tai käyttämällä päätösvaltaa.
- VIE-yhtiöt: Yhtiöt, joissa emoyhtiöllä on merkittävä määräysvalta tai vaikutusvalta, joka ei perustu omistusosuuteen vaan esimerkiksi edustussuhteisiin tai sopimusjärjestelyihin. Jos emoyhtiöllä on valta ohjata VIE-yhtiön toimintaa, yhtiö on sisällytettävä lausuntoon. Jos emoyhtiö ei kuitenkaan hallitse yhteisöä (esimerkiksi vähemmistöosuuksien tai yhteisyritysten tapauksessa), se voi käsitellä yhteisöä pääomaosuusmenetelmällä sen sijaan, että se yhdisteltäisiin konsernitilinpäätökseen. Jos yritykselläsi ei ole VIE-yhtiöitä, sinun ei tarvitse huolehtia tästä osasta lainkaan.
Otetaan esimerkiksi Alphabet, Googlen emoyhtiö. Pitääkseen sijoittajat ja muut sidosryhmät ajan tasalla se yhdistää oman liikevaihtonsa ja kaikkien merkittävien tytäryhtiöidensä liikevaihdon yhdeksi neljännesvuosittaiseksi raportiksi. Alla on kuvakaappaus Alphabetin segmenttikohtaisista liiketoiminnan tuloksista, jotka on esitetty sen vuoden 2024 viimeisen neljänneksen konsernitilinpäätöksessä:
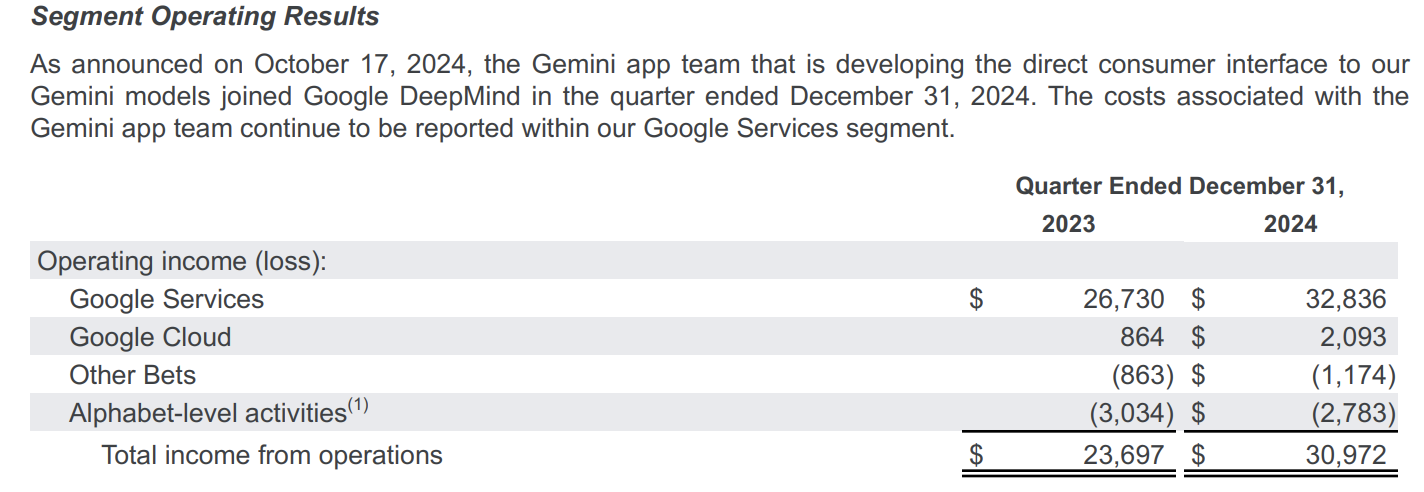
Huomaa, että tytäryhtiöt on jaettu neljään luokkaan: kolmeen suurimpaan ja eniten tuloja tuottavaan liiketoiminta-alueeseen (Google-palvelut, Google-pilvipalvelut ja Muut vedot) sekä emoyhtiöön itseensä.
Tämä tarkoittaa, että vaikka Alphabet omistaa monia tytäryhtiöitä, vain kaksi ensimmäistä – Google-palvelut ja Google-pilvipalvelut – ovat riittävän merkittäviä raportoitaviksi erikseen. Muut sisällytetään konsernitilinpäätökseen, mutta yhdistetään yhdeksi laajaksi kategoriaksi – Muut vedot – niiden vähäisen tulosvaikutuksen vuoksi.
2. Laita taloustietosi valmiiksi
Valmiiksi koottujen taloustietojen ansiosta yhdistäminen sujuu suoraviivaisesti. Valmistele taloustietosi prosessia varten seuraavasti:
- Kerää jokaisen yhteisön tuoreimmat tiedot taseista tuloslaskelmiin, rahavirtalaskelmiin, konsernin sisäisiin liiketoimiin ja omistusosuuksiin.
- Korjaa mahdolliset erot tilikäytännöissä, valuutoissa tai tilikausien päättymisajankohdissa, jotta kaikkien yhteisöjen taloustiedot ovat yhdenmukaiset ja ristiriidoilta vältytään.
- Käytä taloudellisten tietojen yhdistämiseen tarkoitettua ohjelmistoa tietojen keruu- ja laskentaprosessin yksinkertaistamiseen sekä inhimillisten virheiden vähentämiseen.
- Synkronoi kirjanpito-ohjelmistosi, kuten QuickBooks tai Xero, yhdistämistyökaluusi, jotta voit poimia useiden yhteisöjen taloustiedot nopeasti ja tarkasti loppuraporttia varten. Ohjelmisto auttaa myös automatisoimaan pankkitiliotteiden täsmäytysprosessin.
Otetaan esimerkiksi Amazon. Verkkokauppiaana, pilvipalveluntarjoajana ja monikansallisena yhtiönä sen kokonaisliikevaihto muodostuu useista lähteistä, alueista ja valuutoista.
Siksi yhtiö jakaa toimintaansa yhdistäessään sen kolmeen pääluokkaan – Pohjois-Amerikkaan, kansainväliseen liiketoimintaan ja AWS:ään – ja kerää taloustiedot kustakin niistä. Se muuntaa myös kaikki ulkomaanvaluutoissa saadut tulot USD-määräisiksi ja varmistaa raportointikausien yhdenmukaisuuden.
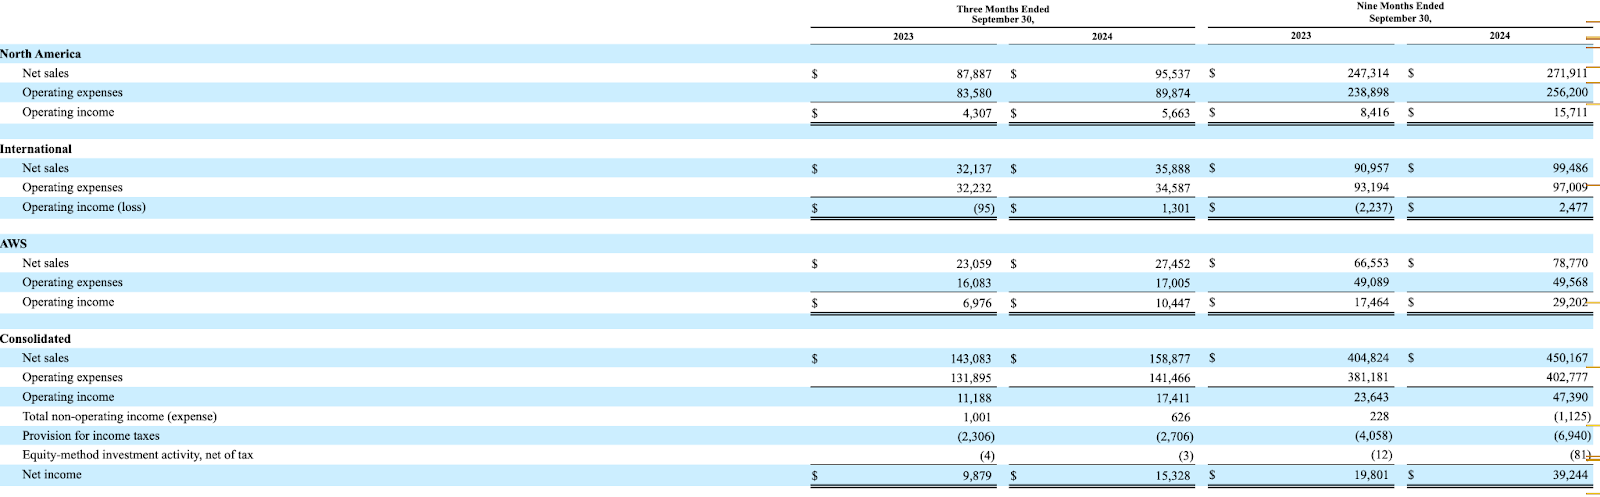
Toisin kuin Alphabetin tapauksessa, Amazonin konsernitilinpäätös (ainakaan yllä esitetyn vuoden 2024 kolmannen neljänneksen osalta) ei sisällä erikseen emoyhtiötason lukuja, vaikka epäilen niiden sisältyvän Pohjois-Amerikan lukuihin.
4. Poista konsernin sisäiset yhteydet
Konsernin sisäisten liiketoimien – kuten tytäryhtiöiden välisten omaisuus- tai palveluvaihtojen – poistaminen konsernitilinpäätöksestä estää kaksinkertaisen laskennan ja virheelliset tiedot.
Oletetaan, että hoidat sellaisen monikansallisen yhtiön kirjanpitoa, jolla on kaksi pääasiallista tytäryhtiötä: A ja B. Raportointikauden aikana tytäryhtiö A myy varastoa tytäryhtiö B:lle. Näistä myynneistä saatu liikevaihto kirjautuu samanaikaisesti tytäryhtiö A:n tuloksi mutta tytäryhtiö B:n kuluksi.
Poista tarkkuuden varmistamiseksi kaikki tätä liiketointa koskevat tiedot yhdistetystä tietoaineistosta. Miksi juuri näin? Koska raha vain siirtyy tytäryhtiöiden välillä eikä vaikuta lainkaan konsernin tulokseen.
Tällaisten tilanteiden vuoksi monet yritykset luottavat taloudellisten tietojen yhdistämiseen tarkoitettuun ohjelmistoon, joka suodattaa ja poistaa konsernin sisäiset liiketoimet automaattisesti. Manuaalinen yhdistäminen voi puolestaan johtaa konsernin sisäisten liiketoimien jäämiseen huomaamatta ja lukujen paisumiseen, mikä antaa sidosryhmille virheellisen kuvan taloudellisesta vakaudesta.
5. Määritä voitot ja tappiot—ja tee tarvittavat oikaisut
Kun konsernin sisäiset liiketoimet on jätetty pois, poista myös voitot ja tappiot, sillä nekin voivat vääristää tuloslukuja. Ne vaikuttavat myös verojen maksamiseen ja investointipäätöksiin, joten konsernitilinpäätösten on annettava voitosta totuudenmukainen ja oikeudenmukainen kuva.
Tässä voitot ja tappiot liittyvät pääasiassa seuraaviin kahteen tilanteeseen:
- Valuuttakurssit: Oletetaan, että yhdysvaltalainen emoyhtiösi tekee ostoja ulkomaiselta toimittajalta. Valuuttakurssien vaihtelut voivat johtaa realisoitumattomiin voittoihin tai tappioihin, joten konsernitilinpäätöksiä on oikaistava, jotta valuutan muuntamisen vaikutukset kuvataan tarkasti.
- Aineettomien hyödykkeiden arvo: Oletetaan, että yritykselläsi on patentti, jonka arvo kasvaa tai laskee ajan myötä. Saatat joutua muuttamaan kirjanpitoasi, jotta se osoittaa patentin senhetkisen käyvän arvon konsernitilinpäätöksessä.
6. Yhdistä ja konsolidoi
Kun kaikki konsernin sisäiset liiketoimet on poistettu ja voitot sekä tappiot otettu huomioon, on aika yhdistää ja konsolidoida.
Tässä vaiheessa eri liiketoiminta-alueiden tilinpäätökset yhdistetään kokoamalla konserniyhtiöiden tuloslaskelmat, taseet ja rahavirtalaskelmat yhdeksi johdonmukaiseksi raportiksi. Siihen kuuluu myös muiden määrällisten yhteenvetojen – kuten taloudellisten tunnuslukujen ja segmenttitietojen – sekä laadullisen kontekstin tarjoaminen, jotta esitetyt luvut on helppo ymmärtää.
Esimerkiksi Unileverillä on monia tytäryhtiöitä eri puolilla maailmaa. Sijoittajasuhteita varten se kuitenkin laatii säännöllisesti yhden yhdistetyn tilinpäätöksen sen sijaan, että se julkaisisi erilliset raportit yksittäisistä yhtiöistä.
Tämä konsolidointi säästää sijoittajien aikaa ja vaivaa, sillä se antaa heille yksityiskohtaista tietoa yrityksen taloudellisesta suorituskyvystä ilman, että heidän täytyy lukea erikseen jokaisen tytäryhtiön raporttia.
7. Esitä muut olennaiset tiedot
Konsernitilinpäätöksiä laadittaessa on esitettävä lisätiedot, jotka muutoin vaikuttaisivat yrityksen konsernitilinpäätöksen mukaiseen asemaan. Näissä tiedoissa käsitellään useita kysymyksiä, jotka ovat liian monimutkaisia esitettäväksi pääasiakirjassa, kuten:
- Konsolidointiprosessin aikana sovelletut tilinpäätöksen laatimisperiaatteet.
- Velat, jotka ovat mahdollisia mutta eivät näy taseessa.
- Määräysvallattomien omistajien osuuksien erittelyt, jotka osoittavat vähemmistöosakkaiden omistusosuuden.
- Laskusaatavien rahoitukseen liittyvät liiketoimet ja hinnat.
Nämä tiedot eivät ainoastaan lisää sijoittajien luottamusta ja anna sidosryhmille valmiuksia tehdä dataan perustuvia päätöksiä, vaan ne myös auttavat yritystäsi noudattamaan sääntelyvaatimuksia.
Esimerkkinä on tässä Berkshire Hathawayn vuoden 2024 vuosikertomuksesta otettu kuvakaappaus ”lisätiedot”-osiosta.

Siinä esitellään useita markkinariskejä, joille yritys on altis joidenkin strategisten päätöstensä vuoksi. Näitä ovat osakkeiden hintariskit, korkoriskit, valuuttariskit ja hyödykkeiden hintariskit. Nämä tiedot ovat erittäin tärkeitä sekä sijoittajille että sääntelyviranomaisille, sillä ne kuvaavat yrityksen kokonaisvaltaista talousstrategiaa ja riskialtistusta sekä lisäävät taloudellista läpinäkyvyyttä.
Milloin tilinpäätökset konsolidoidaan
Yritykset konsolidoivat tilinpäätökset yleensä neljännesvuosittain, vuosittain tai kunkin tilikauden päättyessä (sen mukaan, milloin tilikausi niiden osalta päättyy).
Kun uusi tytäryhtiö kuitenkin hankitaan, sen talouden konsolidointi alkaa määräysvallan saamispäivänä, ja hankinta otetaan huomioon myöhemmissä tilinpäätöksissä omistuksen muutosten osoittamiseksi.
Konsernitilinpäätökset verrattuna konsolidoimattomiin tilinpäätöksiin
Konsernitilinpäätöksissä yhdistetään emoyhtiön ja sen tytäryhtiöiden taloudelliset tiedot, eliminoidaan konsernin sisäiset liiketoimet ja esitetään konserni yhtenä kokonaisuutena.
Konsolidoimattomissa (eli erillisissä) tilinpäätöksissä puolestaan esitetään yhden taloudellisen yksikön taloudelliset tiedot. Tytäryhtiöt tai tapauksen mukaan emoyhtiö jätetään konsolidointiprosessin ulkopuolelle.
Vaikka tilinpäätösten konsolidointi on hyödyllisempää, joissakin tapauksissa on hyväksyttävää olla tekemättä sitä. Konsolidoimattomat tilinpäätökset ovat hyväksyttäviä erityisesti seuraavissa tapauksissa:
- Tytäryhtiöiden puutteellinen määräysvalta: Jos emoyhtiöllä on tytäryhtiössä alle 50 prosenttia äänivallasta tai sillä ei ole päätöksentekovaltaa tytäryhtiössä, yhdistelyä ei vaadita.
- Vähemmistöosuudet: Kun yhtiöllä on vähemmistöosuus toisessa yrityksessä eikä sillä ole siihen merkittävää vaikutusvaltaa tai määräysvaltaa, se voi käsitellä sijoituksen pääomaosuusmenetelmällä sen sijaan, että se yhdistelisi sen kokonaisuudessaan.
- Myytävänä pidettävät yhteisöt: Jos yritys aikoo myydä jonkin tytäryhtiönsä pian, se voi luokitella sen myytävänä pidettäväksi eikä yhdistellä sitä.
- Sijoitusyhteisöt: Sijoitusyhteisöjen, kuten pääomasijoitus- tai riskipääomayritysten, ei välttämättä tarvitse yhdistellä tytäryhtiöitään, jos niiden pääasiallinen toiminta koostuu sijoitusten hallussapidosta ja arvostamisesta käypään arvoon eikä niiden toiminnan määräysvallasta.
- Väliaikainen määräysvalta: Jos emoyhtiön määräysvalta tytäryhtiössä on väliaikaista (esimerkiksi jos emoyhtiö aikoo myydä tai purkaa sen pian tai se on ainoastaan sopimuksen nojalla vastuussa sen toiminnan johtamisesta), yhdistely ei välttämättä ole tarpeen.
Yhdistelyprosessin ulkopuolelle jätettyjen tytäryhtiöiden tilinpäätökset esitetään erillään emoyhtiön konsernitilinpäätöksestä.
Vältettävät asiat tilinpäätöksiä yhdisteltäessä
Yksikin pieni virhe tai laiminlyönti yhdistelyn aikana voi johtaa virheelliseen talousraportointiin, vaatimustenmukaisuusongelmiin ja mahdolliseen sijoittajien irtautumiseen. Vältä nämä haasteet kiinnittämällä huomiota kolmeen keskeiseen virheeseen:
1. Konsernin sisäisten liiketoimien laskeminen väärin
Jos konsernin sisäisiä liiketoimia, kuten emoyhtiön tytäryhtiölle myöntämää lainaa, ei peruta kokonaisuudessaan, seurauksena voi olla harhaanjohtava tase. Estä tämä tilanne ja laadi täsmälliset raportit käyttämällä taloushallinnon ohjelmistoa tai parasta tilastollista ohjelmistoa päällekkäisten kirjausten tunnistamiseen ja poistamiseen.
2. Raportointikausien yhteensopimattomuus
Jos tytäryhtiöt käyttävät eri tilikauden päättymispäiviä kuin emoyhtiö, se voi aiheuttaa epäjohdonmukaisuuksia talousraportteihin. Yhdenmukaisuuden varmistamiseksi yhdistä kaikki yhteisöt saman raportointikauden mukaisesti.
Esimerkiksi Nestle toimii useissa maissa, ja sen tytäryhtiöillä on usein eri tilikauden päättymispäivät. Erojen tasaamiseksi ja tietojen yhdenmukaisuuden säilyttämiseksi monikansallinen yhtiö yhdistää kaikki divisioonansa käyttäen yhdenmukaista 31. joulukuuta päättyvää raportointikautta.
3. Vähemmistöosuuksien oikaisujen tekemättä jättäminen
Yritysten, joiden tytäryhtiöt eivät ole kokonaan niiden omistuksessa, on otettava vähemmistöosuudet huomioon, vaikka se tarkoittaisi niiden kirjaamista erillisiksi rivikohdiksi, kuten aiemmin esitettiin. Jos näin ei tehdä, liikevaihto voidaan esittää väärin ja sijoittajia johtaa harhaan.
Yhdistä ohjelmiston avulla
Tilinpäätösten yhdistely on monimutkaista, mutta oikeiden työkalujen käyttö voi tehostaa ja nopeuttaa prosessia. Useimmat yritykset käyttävät tilinpäätösohjelmistoa raportointivaatimusten noudattamisen, konsernin sisäisten erien eliminointien ja tietojen yhdistelyn automatisointiin.
Näiden järjestelmien avulla talousjohtajat voivat laatia sääntelyvaatimusten mukaiset tilinpäätökset pienemmällä manuaalisella työllä ja vähäisemmällä inhimillisten virheiden riskillä. Tässä on muutama suosikkini, joiden avulla pääset alkuun:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Tilaa lisää talousalan näkemyksiä
Toivon, että tämä opas helpottaa työtäsi talousalan ammattilaisena. Haluan auttaa vielä enemmän ja kutsun sinut tilaamaan ilmaisen uutiskirjeemme, joka tarjoaa asiantuntijaneuvoja, oppaita ja näkemyksiä teknologia-alaa muokkaavilta talousjohtajilta. Liity yhteisöön ja kehitä osaamistasi jo tänään!


