Les comptes de charges sont un élément essentiel de la comptabilité. Ils permettent de suivre les dépenses engagées par l’entreprise et de préparer des états financiers conformes aux PCGR à la fin de la période comptable.
Il s’agit d’un concept simple qui comporte quelques subtilités. Dans ce guide, je m’appuie sur mon expérience d’ancien comptable pour vous aider à comprendre simplement la définition et le rôle des comptes de charges, ainsi que certaines de leurs variantes et des outils de gestion des dépenses. C’est parti.
Que sont les comptes de charges ?
Les comptes de charges sont des comptes temporaires qui suivent les coûts engagés par une entreprise dans le cadre de la génération de revenus. Ils font partie du compte de résultat (ou état des profits et pertes) et servent à enregistrer toutes les dépenses qui réduisent le bénéfice.
Les charges courantes comprennent le loyer, les salaires, les services publics, la publicité, les fournitures de bureau et la gestion des frais de déplacement. Lorsqu’une entreprise paie quelque chose (comme un déplacement), le montant est débité d’un compte de charges. Cela augmente le total des charges, ce qui réduit ensuite le bénéfice de l’entreprise.
Voici à quoi ressemble généralement le processus :
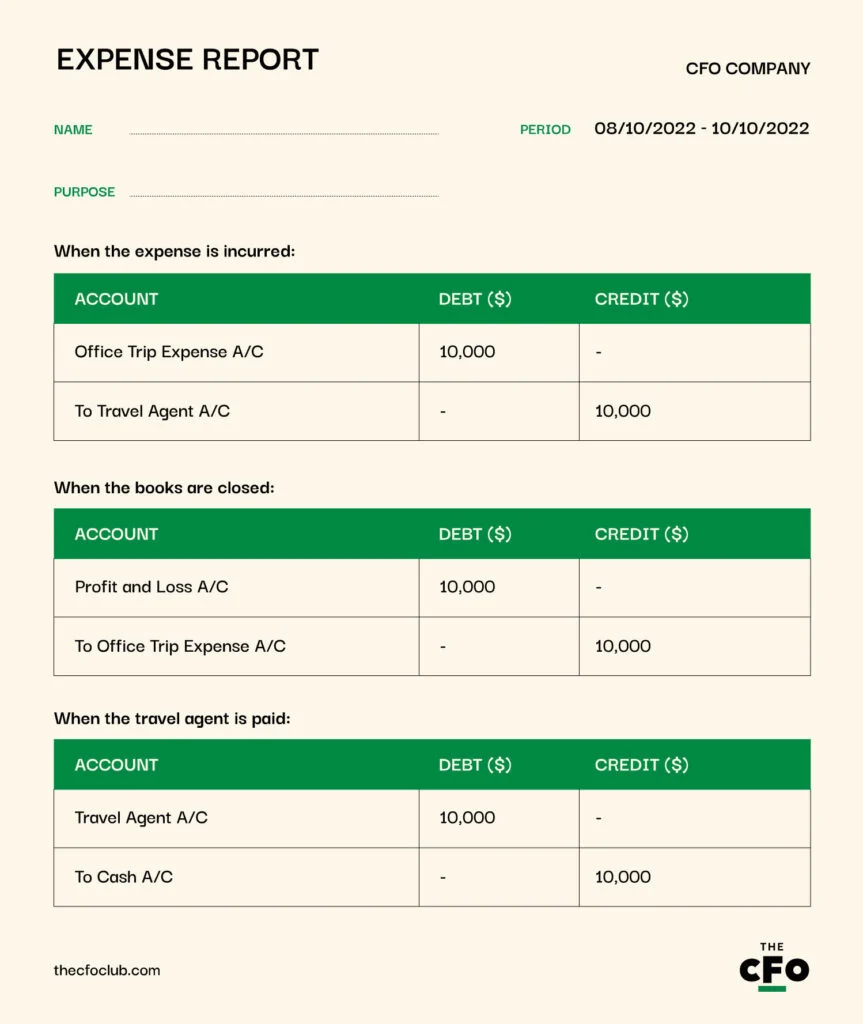
Supposons que vous ayez dépensé 10 000 $ cette année pour le voyage annuel du bureau, y compris les frais de divertissement. Vous n’avez pas encore payé l’agent de voyages, qui accepte que vous régliez durant la prochaine période comptable.
Les 10 000 $ sont transférés vers un compte de « frais de voyage du bureau », et le compte de l’agent de voyages est crédité du même montant. Si vous vous demandez pourquoi cela fonctionne ainsi, consultez notre guide sur les trois règles d’or de la comptabilité.
Lorsque vous clôturez vos livres comptables à la fin de la période comptable, le solde du compte de charges est clôturé dans le compte de résultat (présenté comme l’état des résultats pour assurer la conformité aux PCGR). Dans votre journal, les écritures suivantes sont passées pour enregistrer l’opération dont nous venons de parler :
Pourquoi les comptes de charges sont-ils importants ?
Les comptes de charges permettent d’organiser et de catégoriser les opérations de charges ainsi que leurs coûts indirects. Ils aident également à surveiller les seuils de dépenses propres à chaque catégorie, en vous offrant une visibilité, un contrôle et une meilleure compréhension des activités de votre entreprise.
Exemple : supposons que vous ayez prévu de dépenser 50 000 $ pour des événements tels que les anniversaires, les anniversaires professionnels et autres événements personnels de vos employés. Plusieurs membres de votre équipe ont eu des enfants ce trimestre, et vous avez déjà dépassé la limite de 50 000 $ avant la fin du deuxième trimestre.
Si vous disposez d’un compte de charges consacré aux célébrations des employés, votre équipe pourra signaler un dépassement potentiel des coûts pour l’année en cours. Vous aurez ainsi le temps de vous préparer et de réaffecter des fonds provenant d’une autre catégorie de charges ou du plan comptable aux dépenses liées aux célébrations des employés, afin de respecter malgré tout vos limites globales de dépenses.

Conforme aux exigences de l’IRS
Les comptes de charges sont également importants, car l’IRS doit savoir ce que vous dépensez, et pas seulement combien vous dépensez. La tenue de comptes distincts pour toutes les catégories de charges permet aux auditeurs externes et à ceux de l’IRS de vérifier plus facilement que les charges déclarées sont déductibles.
Les 4 différents types de comptes de charges
Saviez-vous qu’il existe plusieurs types de comptes de charges ? Chaque type de compte de charges possède ses propres particularités, qu’il est utile de connaître à long terme. Voici une présentation complète de chaque type et de ce qu’il implique :
Coût des marchandises vendues
Le coût des marchandises vendues (COGS) comprend les coûts directs engagés par les fabricants pour produire les marchandises. Pour les détaillants, le COGS comprend le coût des stocks et les dépenses connexes telles que le transport.
Même les entreprises de services ont un équivalent du COGS appelé coût des ventes (COS), qui comprend les coûts directs (main-d’œuvre directe et frais généraux) liés à la prestation du service. Les directeurs financiers des entreprises SaaS traitent généralement le coût des ventes, tandis que les directeurs financiers des entreprises technologiques travaillant avec des fabricants de matériel doivent toujours gérer le COGS et les stocks.
Le COS est comptabilisé en charges au cours de l’année où il est engagé. Il est parfois inscrit à l’actif, mais même dans ce cas, il apparaît généralement au bilan comme une charge payée d’avance. Par exemple, si une partie du COS est payée d’avance pour des services futurs, elle est enregistrée comme une charge payée d’avance et amortie au fil du temps.
Chaque fois qu’un fabricant dépense de l’argent en matières premières, en main-d’œuvre et en frais généraux, ces dépenses sont inscrites à l’actif sous forme de stocks. Elles restent au bilan en tant que stocks jusqu’à leur vente. Lorsque le détaillant achète ces stocks, leur coût d’achat apparaît à son bilan en tant que stocks jusqu’à leur revente.
Supposons que vous vendiez des tee-shirts et que le coût unitaire d’un tee-shirt soit de 10 $. Chaque fois que vous vendez une unité (un tee-shirt), 10 $ sont transférés des stocks vers le compte COGS. Le coût des stocks invendus — disons 1 000 unités d’une valeur de 10 000 $ — continue d’apparaître au bilan.
Le solde du compte COGS est clôturé dans le compte de résultat à la fin de l’année afin de calculer le bénéfice brut.
À garder à l’esprit
Les stocks (un actif courant) sont convertis en charge uniquement lorsqu’ils sont vendus par les fabricants comme par les détaillants, conformément au principe de rattachement des charges aux produits en comptabilité.
Vous avez un compte ? Se connecter
Charges d’exploitation
Les charges d’exploitation sont rarement immobilisées. La plupart des comptes de charges d’exploitation, tels que les dépenses publicitaires, les frais de déplacement professionnel et les charges de services publics, sont comptabilisés au compte de résultat en fin d’exercice.
Cependant, il existe quelques exceptions. Voici quelques exemples :
| Type | Ce que cela signifie |
| Charges d’amélioration | Lorsque vous dépensez de l’argent pour des réparations ou des révisions qui améliorent la fonctionnalité ou l’efficacité d’un actif, ou qui prolongent sa durée de vie, vous pouvez immobiliser ces dépenses en les ajoutant à la valeur comptable de l’actif. |
| Coûts de R&D | Les coûts initiaux de R&D sont généralement passés en charges, mais certains coûts engagés après la démonstration de la faisabilité, tels que le codage et les tests d’un logiciel à usage interne, peuvent être immobilisés et amortis si les conditions d’ASC 350-40 et de l’IRS §174 sont remplies. |
| Charges constatées d’avance | Les dépenses payées pour des services qui seront utilisés au cours d’une future période comptable sont immobilisées. N’oubliez pas de prendre en compte la charge d’amortissement lors de l’établissement du budget des périodes futures. |
| Intérêts sur les emprunts de construction | Les charges d’intérêts payées pendant la construction d’un actif à long terme, tel qu’un bâtiment, peuvent être immobilisées dans un compte d’actif jusqu’à ce que celui-ci soit prêt à être utilisé, puis passées en charges par l’intermédiaire du compte d’amortissement au cours des périodes futures. |
Charges hors exploitation
Les charges hors exploitation sont celles qui ne sont pas directement liées aux activités principales de l’entreprise. Elles sont traitées comme toute autre charge. Voici quelques exemples :
- Intérêts : Les intérêts constituent une charge financière. Les intérêts sur les emprunts, les obligations ou les lignes de crédit sont classés comme des charges hors exploitation.
- Règlements de litiges et frais juridiques : Les amendes, pénalités et règlements liés à des litiges qui ne découlent pas des activités normales de l’entreprise sont classés comme des charges hors exploitation.
- Amortissement (parfois hors exploitation) : La charge d’amortissement liée à des actifs qui ne sont pas utilisés dans l’activité principale (comme des biens locatifs) peut être classée comme une charge hors exploitation.
Charges non déductibles
Les charges non déductibles sont comptabilisées comme toute autre charge, mais elles ne sont pas ajustées à des fins de déclaration fiscale. Bien qu’une dépense non déductible réduise tout de même votre bénéfice net, elle ne diminue pas votre dette fiscale, car l’IRS ne l’autorise pas.
Les amendes et pénalités (telles que les pénalités de l’IRS et les amendes de l’OSHA), les contributions politiques et les frais de lobbying, ainsi que certaines primes d’assurance vie (si l’entreprise est la bénéficiaire) font partie des charges non déductibles.


Avantages des comptes de charges
Les comptes de charges constituent une composante indispensable de la comptabilité financière, car il est impossible de préparer des rapports financiers sans eux. Ils offrent toutefois également divers autres avantages, notamment :
- Suivi financier précis : La séparation des charges dans des comptes dédiés évite le chaos financier. Elle garantit des registres clairs pour les rapports, la budgétisation et l’analyse.
- Optimisation fiscale et conformité : Des charges correctement catégorisées contribuent à maximiser les déductions tout en satisfaisant l’IRS — personne n’aime faire l’objet d’un contrôle fiscal.
- Audits et examens financiers facilités : Qu’ils soient internes ou externes, des comptes de charges bien organisés accélèrent les audits et réduisent les difficultés lors du rapprochement des données financières.
- Contrôle des coûts et budgétisation : Le suivi des différentes catégories de charges facilite l’établissement des budgets et l’identification des postes de dépenses excessives avant qu’ils ne deviennent problématiques.
Inconvénients des comptes de charges
Il n’existe aucune bonne raison, ni même aucune possibilité, d’ignorer les comptes de charges. Cependant, ils présentent tout de même quelques inconvénients, notamment :
- Complexité et charge administrative : La gestion de plusieurs catégories de charges peut devenir accablante, en particulier pour les entreprises qui traitent un volume élevé de transactions. Un niveau de détail excessif se transforme souvent en véritable cauchemar administratif.
- Risque de mauvaise classification : Les employés ou les comptables peuvent classer incorrectement les charges, ce qui entraîne des états financiers inexacts et d’éventuels problèmes de conformité fiscale.
- Catégorisation incohérente entre les services : Si différentes équipes utilisent des méthodes différentes de suivi des charges, cela peut entraîner des incohérences dans les rapports et compliquer les rapprochements.
Comment gérer les comptes de charges
La gestion des comptes de charges ne se limite pas à la tenue des comptes. Elle concerne également le contrôle financier, l’optimisation fiscale et la prise de décisions stratégiques. Voici quelques moyens de gérer efficacement les comptes de charges :
1. Standardiser les catégories de charges
Catégorisez les charges et définissez ce que couvre chaque catégorie. Évitez toutefois un niveau de détail excessif. Un trop grand nombre de catégories rend les rapports inutilement complexes.
2. Automatisez le suivi des dépenses
Utilisez un logiciel de comptabilité basé sur le cloud comme QuickBooks, Xero ou NetSuite pour catégoriser et suivre les dépenses automatiquement. Envisagez également d'investir dans des outils d'automatisation des dépenses comme Expensify, Brex ou Ramp afin de permettre aux employés de transmettre leurs justificatifs sous forme numérique.
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
3. Définissez des politiques claires et des procédures de déclaration des dépenses
Définissez les dépenses autorisées, précisez celles que les employés peuvent ou ne peuvent pas se faire rembourser et utilisez un modèle standard de note de frais. Exigez des justificatifs pour les dépenses dépassant un certain montant et établissez des circuits d'approbation des dépenses. Par exemple, vous pouvez exiger l'approbation d'un responsable pour le remboursement des notes de frais supérieures à 500 $.
Il est également important de définir la date à laquelle vous devez déclarer les dépenses et de déterminer à partir de quand il est trop tôt. Si vous les déclarez avant que cela ne soit nécessaire, vous risquez de donner une image faussée de votre résultat net et de votre santé financière.
4. Effectuez régulièrement le rapprochement des comptes
Les rapprochements mensuels visant à vérifier que les dépenses enregistrées correspondent aux relevés bancaires et aux transactions par carte de crédit constituent une excellente stratégie pour éviter les recherches de dernière minute concernant les transactions manquantes ou douteuses. À mesure que le volume des transactions augmente, les outils de rapprochement des transactions par carte de crédit peuvent contribuer à automatiser le processus de mise en correspondance.
5. Surveillez les dépenses et établissez des budgets
Analysez les tendances des dépenses pour déterminer où une grande partie de l'argent est dépensée. Si les coûts augmentent insidieusement, des examens réguliers permettent de les détecter rapidement. Vous pouvez également maîtriser les coûts en établissant des plafonds de dépenses pour chaque service et en utilisant des outils d'évaluation des performances comme l'analyse des écarts budgétaires.
6. Planifiez les déductions fiscales et la conformité
Pour maximiser les avantages fiscaux, conservez des registres détaillés des dépenses déductibles, telles que les frais d'abonnement aux logiciels professionnels et les frais de déplacement professionnel. Travaillez avec un comptable afin de respecter les réglementations de l'IRS.
More Articles
7. Examinez et optimisez régulièrement les comptes
Regroupez les catégories de dépenses redondantes afin de simplifier les rapports financiers. Identifiez les abonnements ou services sous-utilisés qui peuvent être résiliés et examinez les tendances historiques des dépenses afin de prendre des décisions budgétaires fondées sur les données.
Outils de gestion des comptes de dépenses
La gestion des dépenses peut devenir trop complexe pour être effectuée manuellement à mesure que l'entreprise se développe. C'est là que les logiciels de gestion des dépenses sont utiles. Les avantages des outils de gestion des dépenses comprennent l'automatisation de la plupart des processus, la simplification des rapports et la possibilité de prendre des décisions fondées sur les données.
Si vous recherchez une solution de gestion des dépenses, voici quelques-unes de nos meilleures recommandations :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
Les logiciels et la simplicité sont essentiels
Les comptes de dépenses peuvent se transformer en un réseau complexe de transactions. Quelle est la meilleure façon de les gérer ? Une catégorisation simple et un logiciel de gestion des dépenses qui facilitent les choses en éliminant le chaos, les erreurs et le travail manuel du processus de gestion des dépenses.
Prêt à développer vos compétences de professionnel de la finance ? Abonnez-vous à notre newsletter gratuite pour recevoir les conseils, guides et analyses d'experts de dirigeants du secteur financier qui façonnent l'industrie technologique.