Che tu sia responsabile della gestione finanziaria di una nuova startup o dei libri contabili di una multinazionale, la previsione dello stato patrimoniale spesso sembra frustrantemente complessa.
Ma ecco la buona notizia: la previsione dello stato patrimoniale non deve trasformarsi in un incubo fatto di fogli di calcolo e supposizioni. Con i metodi giusti, esempi pratici e un po’ di abilità con Excel, puoi trasformare questo male necessario in uno dei tuoi strumenti strategici più preziosi.
Che cos’è la previsione dello stato patrimoniale?
La previsione dello stato patrimoniale ti aiuta a definire il budget e a pianificare le tue finanze. Prevede le attività, le passività e il patrimonio netto futuri. Questo strumento è come una sfera di cristallo per i CFO: mostra ai portatori di interesse e agli investitori la futura salute finanziaria della tua azienda.
Quando crei una previsione, stai prevedendo:
- Le attività che la tua azienda possiederà (liquidità, scorte, attrezzature, ecc.)
- Gli importi dovuti ad altri soggetti (debiti verso fornitori, prestiti, ecc.)
- Il patrimonio netto spettante ai proprietari
La previsione dello stato patrimoniale è più di una semplice casella da spuntare nel modello a 3 prospetti finanziari; è una leva strategica. Quando stato patrimoniale, conto economico e rendiconto finanziario sono strettamente collegati, anche piccoli cambiamenti possono rivelare tendenze significative. Questa visione integrata non è solo informativa: è il modo in cui le decisioni lungimiranti acquisiscono un solido fondamento finanziario.

Stato patrimoniale a base zero
Una volta all’anno, ricostruisci la previsione dello stato patrimoniale da zero, senza modelli né riporti. È un ripristino intenzionale che ti obbliga a convalidare ogni variabile e a mettere in discussione le ipotesi consolidate prima che diventino rigide.
Perché è importante prevedere lo stato patrimoniale?
Le previsioni dello stato patrimoniale attingono a una combinazione di dati storici, ipotesi strategiche di crescita e segnali più ampi del mercato.
Probabilmente stai già integrando fattori macroeconomici, cambiamenti nella struttura del capitale e pianificazione degli investimenti, perché è proprio qui che il quadro prospettico inizia a diventare concreto. Se eseguita correttamente, questo tipo di modellazione fa emergere intuizioni strategiche che vanno oltre i dati superficiali.
La maggior parte dei CFO inizia dal capitale circolante, poiché rappresenta un indicatore naturale della resilienza a breve termine. Tuttavia, il vero valore della previsione dello stato patrimoniale emerge quando diventa una lente per la pianificazione degli scenari, il fabbisogno finanziario e il supporto alle decisioni a livello di consiglio di amministrazione:
- Processo decisionale strategico: queste previsioni finanziarie aiutano a valutare l’impatto finanziario di decisioni come nuovi investimenti o acquisizioni.
- Gestione del capitale: aiutano a individuare la combinazione ottimale di debito e capitale proprio, a valutare il fabbisogno di capitale e a pianificare gli investimenti futuri.
- Conformità normativa: la previsione aiuta a garantire il rispetto dei requisiti di rendicontazione e rende più fluido il processo di rendicontazione finanziaria.
Analizzare lo stato patrimoniale è fondamentale perché fornisce un’istantanea della salute finanziaria di un’azienda in un momento specifico. Mostra la capacità di un’azienda di superare i periodi difficili e di crescere nel lungo periodo.
Come costruire una previsione dello stato patrimoniale ad alto impatto
Prima di approfondire i meccanismi della previsione in Excel, vale la pena fermarsi per assicurarsi che i fondamenti siano allineati. Rivediamo rapidamente le principali leve contabili, non per un ripasso, ma per inquadrare il modo in cui ciascuna contribuisce direttamente alla struttura e all’integrità della previsione dello stato patrimoniale.
1. Riportare in avanti i saldi
Riportare in avanti i saldi dei periodi precedenti è più di un semplice primo passaggio; è ciò che conferisce al bilancio la sua solidità previsionale. Poiché il bilancio è intrinsecamente cumulativo, un solido riporto in avanti consente di monitorare come le variazioni nei singoli conti si riflettano nel capitale circolante e, in ultima analisi, modellino la posizione di cassa.
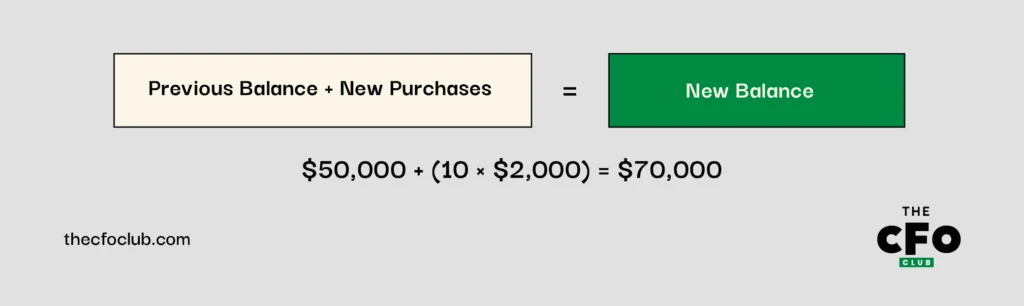
Prendiamo qualcosa di basilare come l'espansione delle attività. Supponiamo che il saldo esistente delle “attrezzature per i dipendenti” sia pari a $50K e che stiate inserendo 10 nuovi membri nel team, ognuno dei quali avrà bisogno di un laptop da $2K. Il calcolo è semplice, ma vale la pena prestare attenzione alle implicazioni per le spese in conto capitale, il consumo di cassa e l'invecchiamento delle attività:
La stessa logica si applica agli immobili, impianti e macchinari (PP&E), alle attività immateriali e ai relativi piani di ammortamento e svalutazione:
| Conto | Formula |
| PP&E | PP&E iniziali + Spese in conto capitale - Dismissioni = PP&E finali |
| Attività immateriali | Attività immateriali iniziali + Nuove acquisizioni - Svalutazioni = Attività immateriali finali |
Mantenere visibili questi flussi consente di testare le sensibilità con maggiore precisione e di collegare le variazioni delle attività alla pianificazione aziendale effettiva.
Quando prevedete spese in conto capitale una tantum, come l'allestimento di un nuovo ufficio o l'acquisto di apparecchiature da laboratorio, isolatele come voci distinte nel modello. Questo aiuta a rendere più ordinate le ipotesi e, al contempo, offre una visibilità più chiara sulle tempistiche e sull'impatto.


Hai un account? Accedi
2. Determinare i conti a saldo netto zero
Non tutti i conti devono essere riportati in avanti. Per alcune voci volatili, come i debiti verso fornitori o i ratei passivi, spesso è più sensato prevedere partendo da un saldo netto pari a zero.
L'obiettivo non è ottenere precisione fine a se stessa; è evitare una falsa stabilità in conti che sono tutt'altro che stabili.
È qui che entra in gioco una rapida analisi delle variazioni. Se un conto oscilla in modo significativo da un periodo all'altro, ancorarlo a un fattore operativo (come il COGS o i ricavi) consente di elaborare una proiezione più solida.
Ad esempio:
| Conto | Metodo di previsione | Calcolo |
| Debiti verso fornitori | % del COGS | $500,000 (COGS) × 7.3% = $36,500 |
| Ratei passivi | % dei ricavi | $1,000,000 (Ricavi) × 5.2% = $52,000 |
Questo approccio consente di collegare questi conti alle previsioni operative, invece di presumere che seguano gli andamenti storici.
3. Concentrarsi sui conti del capitale circolante netto
Il capitale circolante è il punto in cui la previsione di bilancio può rendere più chiara la visibilità oppure offuscarla. AR, AP, rimanenze e ricavi differiti non si muovono semplicemente in modo indipendente; producono effetti a catena sulla liquidità, sulla pianificazione della cassa e sull'efficienza del capitale circolante.
È qui che le previsioni tendono a diventare poco chiare.
Le tempistiche dei ricavi differiti, i ritardi negli incassi e la rotazione delle rimanenze raramente seguono valori medi. Invece di livellarli, collegate il più strettamente possibile al modello i ricavi, la cadenza della fatturazione e la strategia di incasso. Quanto più la previsione rispecchia il ritmo operativo effettivo, tanto più diventa utile.
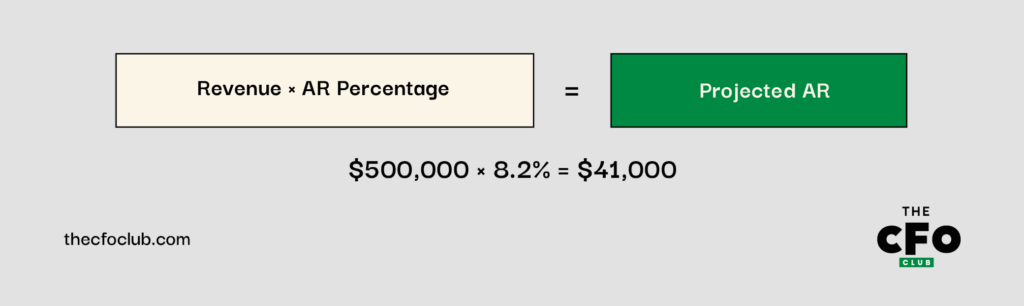
Ad esempio, se i vostri crediti verso clienti rappresentano in genere l'8.2% dei ricavi e prevedete ricavi pari a $500,000, la proiezione dei crediti verso clienti sarebbe:
Analogamente, se le rimanenze rappresentano in genere il 9.1% del costo del venduto e prevedete un COGS pari a $300,000, la proiezione delle rimanenze sarebbe:
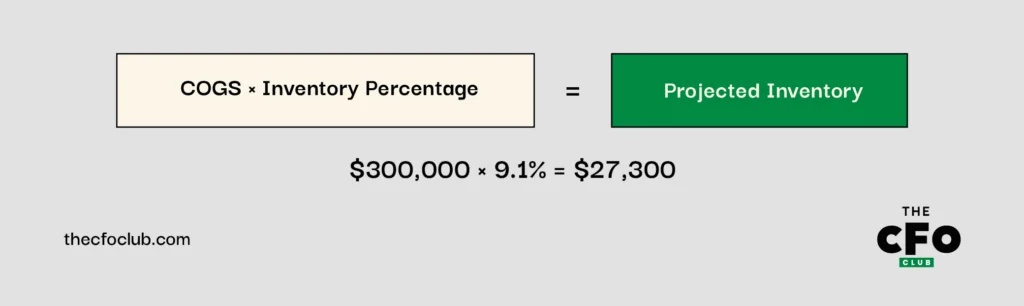
4. Crea eventi per i principali impatti sulla liquidità
Anche la previsione dello stato patrimoniale più accurata non sarà sufficiente se sorvola sui grandi eventi irregolari. Ad esempio:
- Round di finanziamento
- CapEx rilevanti
- Acquisizioni
- Rimborsi del debito programmati
Questi non sono semplici sbalzi di liquidità; si riflettono sulle attività e passività non correnti, dall'avviamento e dalle immobilizzazioni materiali fino al debito a lungo termine e alle imposte differite. Separare gli eventi specifici nel modello ti permette di isolarne gli effetti e sottoporre a stress test la tua struttura del capitale con maggiore chiarezza.
Ad esempio:
| Evento | Data | Conto interessato | Importo | Impatto sullo stato patrimoniale |
| Prestito a termine | Giugno 2025 | Debito a lungo termine | +$500,000 | Aumenta le attività liquide e le passività a lungo termine |
| Acquisto di attrezzature | Agosto 2025 | PP&E | -$200,000 | Diminuisce la liquidità, aumenta le PP&E |
| Rimborso del debito | Dicembre 2025 | Debito a lungo termine | -$50,000 | Diminuisce la liquidità e le passività a lungo termine |
Incorporando questi eventi nella previsione, puoi comprendere meglio come influiranno sul saldo di cassa e sulla situazione finanziaria complessiva.
5. Sviluppa le altre componenti del patrimonio netto
È qui che il tuo modello racconta la storia del valore della proprietà e di come si sta evolvendo. Non stai semplicemente inserendo strutture storiche; stai proiettando le implicazioni delle decisioni sul capitale. Pertanto, mentre sviluppi questa sezione, assicurati di riflettere:
- Azioni ordinarie
- Capitale aggiuntivo versato (APIC)
- Azioni proprie
- Utili portati a nuovo
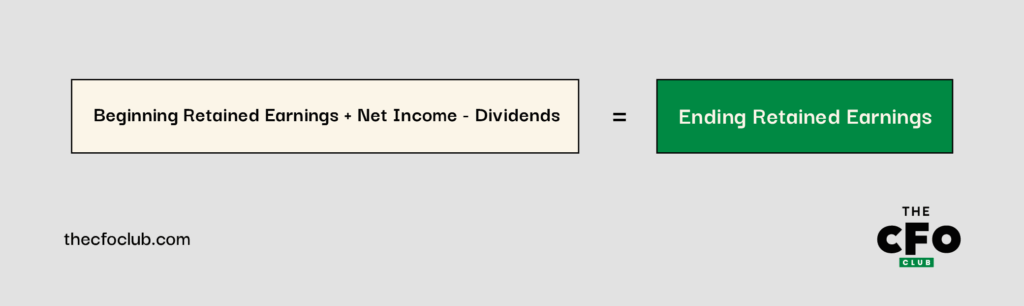
Troverai queste voci nella parte inferiore della sezione del patrimonio netto dello stato patrimoniale. Per avere un punto di riferimento nella previsione, ecco un breve ripasso sugli utili portati a nuovo:
Le azioni proprie riducono il patrimonio netto degli azionisti e sono indicate come deduzione dal totale del capitale versato e degli utili portati a nuovo. Prevedendo con attenzione questi conti del patrimonio netto, completi il quadro della situazione finanziaria prevista della tua azienda, assicurandoti che lo stato patrimoniale sia correttamente bilanciato, con attività pari alla somma di passività e patrimonio netto.
Rendere operativa la previsione dello stato patrimoniale in Excel
Ora che abbiamo concordato l'approccio e i fattori chiave della previsione, è il momento di passare dal quadro teorico alla sua applicazione. Vediamo come costruire un modello Excel pratico, che non sia solo solido dal punto di vista meccanico, ma anche utile per prendere decisioni durante la previsione della situazione finanziaria della tua azienda.
1. Raccogli i dati storici
Come sicuramente sai, la base di ogni buona previsione è costituita da dati storici solidi. Per la modellazione dello stato patrimoniale, ti serviranno almeno due anni di dati accurati e coerenti.
Imposta il file Excel in modo che la sequenza temporale proceda da sinistra verso destra. Le colonne cronologiche aiutano a semplificare la logica delle formule e rendono le tendenze più intuitive a livello visivo.
Ad esempio:
- Colonna C: 31 dicembre 2023 (Storico)
- Colonna D: 31 dicembre 2024 (Storico)
- Colonna E: 31 dicembre 2025 (Previsione)
- Colonna F: 31 dicembre 2026 (Previsione)
Il contesto storico non è un riempitivo; è il punto di riferimento per costruire una logica direzionale difendibile. Ad esempio, se i crediti sono rimasti intorno all'8% dei ricavi, dovrai verificare se questo rapporto è ancora valido alla luce dei nuovi termini di pagamento, della composizione della clientela o delle condizioni macroeconomiche.
2. Sviluppa i prospetti di supporto e riclassifica
Mantieni il bilancio principale pulito. Il vero lavoro avviene nei prospetti di supporto. È lì che farai emergere le ipotesi, i meccanismi e i driver alla base di ogni voce, così da poter sottoporre il modello a prove di stress, aggiornarlo e spiegarlo quando è più importante.
Ad esempio, se gestisci un'azienda tecnologica, potresti creare prospetti separati per:
- Disponibilità liquide e mezzi equivalenti
- Crediti commerciali
- Rimanenze
- Immobilizzazioni materiali e ammortamenti
- Debiti commerciali
- Debito e interessi
Inoltre: non lasciare che il formato GAAP detti il modo in cui costruisci le tue previsioni. La rendicontazione finanziaria e le previsioni hanno obiettivi diversi. Se riclassificare alcune voci ti consente di ottenere una visione più utile o accurata, fallo.
Prendiamo le imposte differite. I GAAP le suddividono in correnti e a lungo termine, ma se nel tuo modello entrambe dipendono dalle stesse ipotesi, combinarle potrebbe effettivamente portare chiarezza anziché confusione.
Allo stesso modo, voci generiche come “Altre attività correnti” spesso nascondono driver non coerenti. Se operi nel settore tecnologico, le tue “Altre attività correnti” potrebbero includere costi prepagati e rimborsi fiscali da ricevere. I prepagati si muovono in funzione delle spese operative, mentre i rimborsi fiscali sono legati all'aliquota fiscale effettiva e alle tempistiche. Separare queste voci nelle previsioni ti offrirà una visione più chiara del capitale circolante.
Detto questo, non complicare eccessivamente le cose. Se due ratei si comportano allo stesso modo, ad esempio se sia i compensi sia le spese generali crescono in proporzione alle spese operative, aggregali. La semplificazione è del tutto appropriata quando migliora l'usabilità senza sacrificare la fedeltà.
3. Costruisci formule dinamiche
La forza di Excel nelle previsioni di bilancio risiede nelle sue formule dinamiche. Queste formule si aggiornano automaticamente quando cambiano le tue ipotesi. Invece di inserire valori codificati manualmente, utilizza formule collegate alle tue ipotesi e ai dati storici.
Funzioni come VLOOKUP, INDEX(MATCH) e SUMIFS aiutano a recuperare i dati storici nei calcoli. Ad esempio, se prevedi i crediti commerciali come percentuale dei ricavi, potresti utilizzare:
Questo metodo rende il tuo modello più flessibile e più semplice da aggiornare. Quando cambiano le ipotesi, ti basta aggiornarle in un unico punto. Tutti i calcoli correlati si adegueranno automaticamente.
Supponiamo che un'azienda SaaS preveda crediti commerciali pari al 9% dei ricavi. Se prevede ricavi pari a $600,000 nel 2025, la previsione dei crediti commerciali sarà:
Le formule dinamiche aiutano a effettuare controlli di coerenza. Puoi configurare una cella di controllo per verificare se il bilancio è in pareggio. Utilizza la formattazione condizionale per evidenziare eventuali differenze.
L'analisi di sensibilità è un'altra utile applicazione delle formule dinamiche. Con le tabelle dati o i gestori degli scenari, puoi vedere in che modo le variazioni delle ipotesi chiave incidono sul tuo bilancio.
Per questa stessa azienda SaaS, puoi analizzare in che modo diversi tassi di crescita dei ricavi influenzano il fabbisogno di capitale circolante. Puoi anche esaminare come le variazioni delle spese in conto capitale influenzano la tua posizione di cassa:
| Attività | 2023 (effettivo) | 2024 (effettivo) | 2025 (previsione) | 2026 (previsione) |
| Disponibilità liquide e mezzi equivalenti | $100,000 | $120,000 | $145,000 | $172,000 |
| Crediti verso clienti | $38,000 | $45,000 | $54,000 | $64,800 |
| Rimanenze | $25,000 | $30,000 | $36,000 | $43,200 |
| Totale attività correnti | $163,000 | $195,000 | $235,000 | $280,000 |
| Immobili, impianti e macchinari | $230,000 | $250,000 | $290,000 | $320,000 |
| Meno: ammortamento cumulato | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Immobili, impianti e macchinari netti | $150,000 | $155,000 | $175,000 | $185,000 |
| Totale attività | $313,000 | $350,000 | $410,000 | $465,000 |
| Passività e patrimonio netto | ||||
| Debiti verso fornitori | $30,000 | $35,000 | $42,000 | $50,400 |
| Ratei passivi | $15,000 | $18,000 | $21,600 | $25,920 |
| Totale passività correnti | $45,000 | $53,000 | $63,600 | $76,320 |
| Debito a lungo termine | $150,000 | $180,000 | $160,000 | $140,000 |
| Totale passività | $195,000 | $233,000 | $223,600 | $216,320 |
| Azioni ordinarie | $50,000 | $50,000 | $50,000 | $50,000 |
| Utili portati a nuovo | $68,000 | $67,000 | $136,400 | $198,680 |
| Totale patrimonio netto | $118,000 | $117,000 | $186,400 | $248,680 |
| Totale passività e patrimonio netto | $313,000 | $350,000 | $410,000 | $465,000 |
| Verifica (Attività - Passività - Patrimonio netto) | $0 | $0 | $0 | $0 |
Perché i bilanci non tornano
Un bilancio in pareggio non consiste semplicemente nel sommare i numeri. Bilanciare il tuo modello finanziario a 3 prospetti garantisce che le tue proiezioni finanziarie siano coerenti e affidabili. Se non riesci a far tornare il bilancio, ecco alcuni motivi comuni:
- I segni (+/-) nelle formule potrebbero essere errati: Ad esempio, se indichi le spese in conto capitale come negative nel bilancio, il tuo modello non tornerà. Questo accade spesso con gli ammortamenti, che vengono riaggiunti nel rendiconto finanziario ma riducono gli immobili, impianti e macchinari nel bilancio.
- Collegamenti errati tra i prospetti possono creare grossi problemi: Se il tuo modello utilizza erroneamente i dividendi invece della remunerazione basata su azioni nel prospetto delle azioni ordinarie, i saldi non torneranno. Questi errori possono essere difficili da individuare nei modelli complessi.
- Gli errori nel rendiconto finanziario spesso causano problemi nel bilancio: Ad esempio, se presumi che le “altre attività a lungo termine” crescano come i ricavi, ma trascuri l'impatto sulla liquidità nel rendiconto finanziario, il tuo modello non tornerà.
Test di stress avanzato
Vai oltre la semplice analisi di sensibilità creando quelli che mi piace definire “scenari impossibili.” Sono situazioni così estreme da sembrare irrealistiche. Ad esempio, cosa succederebbe se il periodo di incasso dei crediti verso clienti raddoppiasse? O se i costi delle rimanenze aumentassero improvvisamente del 50%? Questi scenari estremi possono rivelare debolezze nascoste nella tua struttura finanziaria.
Consigli per bilanciare il modello a 3 prospetti
Quando il bilancio non torna, individuare il problema può essere frustrante e richiedere molto tempo. Ecco alcuni suggerimenti rapidi per aiutarti a bilanciare il tuo modello a 3 prospetti:
- Rendi chiaramente visibile la formula di verifica del bilancio nella parte inferiore del modello
- Controlla tutti i totali e i subtotali per assicurarti che nessuna voce sia omessa dai calcoli
- Verifica di utilizzare segni coerenti (+/-) in tutti i prospetti
- Presta particolare attenzione alle voci di bilancio che influenzano più elementi del rendiconto finanziario (come gli immobili, impianti e macchinari con le spese in conto capitale e gli ammortamenti)
- Cerca degli schemi nello squilibrio: una differenza costante potrebbe indicare una spesa o un ricavo costante mancante
- Per differenze che aumentano o diminuiscono lentamente, controlla le voci influenzate dall'inflazione o dai tassi di interesse
- Per variazioni improvvise nella differenza, esamina le voci ricorrenti ma non periodiche, come i rimborsi del debito o le spese in conto capitale
Al di là di queste rapide correzioni, rivedere regolarmente il modello è fondamentale. Suggerisco un processo di revisione sistematico. Controlla il bilancio dopo ogni modifica significativa. Questo aiuta a individuare tempestivamente i problemi, quando sono più facili da risolvere.
I software per la modellazione finanziaria possono semplificare questo processo
\u003cspan style=\u0022font-weight: 400;\u0022\u003eUno dei \u003ca href=\u0022https://thecfoclub.com/fpa/benefits-of-forecasting-software/\u0022\u003evantaggi dei software di previsione\u003c/a\u003e è che possono segnalare automaticamente le incoerenze e monitorare le modifiche in tutti e tre i prospetti. Aiutano a individuare le origini degli squilibri. Questi strumenti possono far risparmiare ore e ridurre il rischio di errori nelle previsioni.\u003c/span\u003e
Vantaggi e svantaggi delle previsioni di bilancio
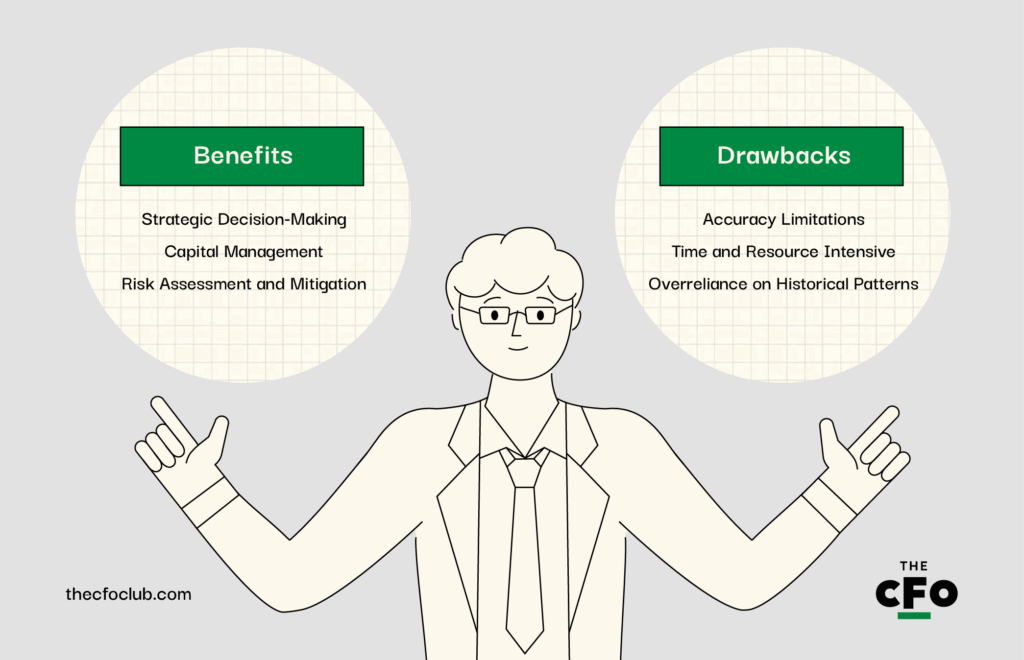
Come qualsiasi strumento del tuo arsenale di pianificazione, una previsione di bilancio presenta vantaggi e limiti. Sai già che non è una sfera di cristallo, ma vale la pena evidenziare alcuni punti di forza e alcune aree critiche da tenere presenti quando la utilizzi:
Vantaggi
- Processo decisionale strategico: le previsioni aiutano a comprendere gli effetti finanziari di decisioni come gli investimenti o le modifiche alla struttura del capitale.
- Gestione del capitale: aiutano a individuare il giusto mix di debito e capitale proprio, valutare il fabbisogno di capitale e pianificare gli investimenti futuri.
- Valutazione e mitigazione dei rischi: proiettando attività, passività e patrimonio netto, puoi identificare le debolezze e intervenire per mitigare i rischi prima che si verifichino.
\u003cem\u003eNon prevedere un bilancio completo è una scelta rischiosa nell’attuale contesto aziendale. Ogni organizzazione che si occupa di elaborare e mantenere un budget dovrebbe avere visibilità sul proprio bilancio futuro. Andando oltre il conto economico e prevedendo il bilancio, i professionisti della finanza possono contribuire a prevedere la futura salute finanziaria dell’azienda e fornire la visibilità necessaria per rimanere competitivi e avere successo.\u003c/em\u003e
More Articles
Svantaggi
- Limiti di accuratezza: le previsioni di bilancio si basano su determinate ipotesi. Piccoli errori nei tassi di crescita o nei rapporti possono causare notevoli imprecisioni.
- Elevato impiego di tempo e risorse: mantenere una previsione dettagliata richiede tempo e competenze, cosa che può essere difficile per le startup agili con risorse limitate.
- Eccessiva dipendenza dagli andamenti storici: le previsioni tradizionali si affidano troppo ai dati sulle prestazioni passate. Questo può essere rischioso durante i cambiamenti o le discontinuità del mercato.
Conclusione
Le previsioni di bilancio potrebbero non essere mai la parte più appariscente della funzione finanziaria, ma sono indiscutibilmente una delle più strategiche. Indipendentemente dalla fase di crescita in cui si trova la tua azienda, la capacità di proiettare con sicurezza la posizione finanziaria della società ti offre più dei semplici numeri: ti dà il controllo.
Non devi essere un mago di Excel o un indovino per costruire un modello che funzioni davvero. Quando fai avanzare i saldi con criterio, colleghi i conti volatili ai fattori operativi e metti in evidenza gli eventi di grande impatto che fanno davvero la differenza, la tua previsione diventa un motore per il processo decisionale.
Sì, il lavoro è meticoloso. E sì, le ipotesi possono diventare complesse. Ma con la struttura giusta, una sana dose di scetticismo e un ritmo operativo chiaro, puoi trasformare le previsioni in una fonte di lungimiranza, non di frustrazione.
Iscriviti per ricevere altri approfondimenti sulla contabilità
Costruire una carriera nella contabilità è più facile quando si ha accesso a consigli di esperti di cui ci si può fidare. Iscriviti alla nostra newsletter gratuita per ricevere consigli, guide e approfondimenti da parte dei leader della finanza che stanno plasmando il settore tecnologico.