

Come redigere un bilancio (6 passaggi per principianti)

La preparazione di uno stato patrimoniale consiste nel classificare tutti i conti con un saldo dare o avere e nel presentare tali categorie in un formato predefinito.
In qualità di ex contabile, nel corso degli anni ho preparato una buona quantità di stati patrimoniali. Certo, oggi i software di contabilità possono crearne uno in pochi secondi, ma è comunque utile sapere come prepararne uno da soli, nel caso in cui la tecnologia dovesse mai venire meno.
In questa guida ti accompagnerò passo dopo passo nel processo. Imparerai a classificare correttamente attività, passività e patrimonio netto, a formattare tutto nel modo giusto e a ottenere una piccola e ordinata fotografia della situazione finanziaria. Iniziamo.

Che cos'è uno stato patrimoniale?
Uno stato patrimoniale è un rendiconto finanziario che fornisce una fotografia della posizione finanziaria di un'azienda in un determinato momento.
Esso illustra le attività, le passività e il patrimonio netto degli azionisti dell'azienda, secondo la formula:
Attività = Passività + Patrimonio netto degli azionisti
Questa equazione garantisce che ciò che l'azienda possiede (attività) sia bilanciato da ciò che deve (passività) e dal valore apportato dagli azionisti (patrimonio netto). Ecco cosa include ciascuna categoria:
Attività
Le attività rappresentano ciò che un'azienda possiede o controlla e che ha un valore economico. In genere si dividono in:
- Attività correnti (ad esempio, disponibilità liquide, crediti verso clienti e rimanenze) che possono essere convertite in denaro entro un anno, e
- Attività non correnti (ad esempio, immobili, attrezzature e brevetti), che sono investimenti a lungo termine.
Le attività sono essenziali per generare ricavi futuri.
Passività
Le passività sono gli obblighi o i debiti dell'azienda che devono essere estinti, spesso sotto forma di somme dovute ad altri. Come le attività, le passività sono classificate in:
- Passività correnti (ad esempio, debiti verso fornitori e debiti a breve termine) con scadenza entro un anno, e
- Passività non correnti (ad esempio, prestiti a lungo termine e imposte differite passive) esigibili oltre un anno.
Patrimonio netto degli azionisti
Il patrimonio netto degli azionisti rappresenta il diritto dei proprietari sulle attività dell'azienda dopo il pagamento di tutte le passività. Comprende il capitale ordinario, gli utili portati a nuovo e il capitale versato aggiuntivo.
In sostanza, riflette il valore netto dell'azienda dal punto di vista degli azionisti e viene spesso utilizzato per valutare la solidità finanziaria e il potenziale d'investimento dell'impresa.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Perché è necessario uno stato patrimoniale?
Prima di creare uno stato patrimoniale per la tua azienda, parliamo del motivo per cui ne hai bisogno. Ecco una rapida panoramica delle ragioni per cui preparare questo rendiconto:
- Tenere sotto controllo la solidità finanziaria: Lo stato patrimoniale ti dice cosa possiede e cosa deve la tua azienda e cosa rimane per gli azionisti titolari del patrimonio netto.
- Prendere decisioni più consapevoli: Aiuta la direzione a prendere decisioni migliori nella pianificazione dell'espansione e nella raccolta di capitali. È utile anche quando arriva il momento di elaborare previsioni.
- Offrire agli investitori una panoramica della tua azienda: Gli investitori decidono se investire in un'azienda sulla base di fattori come il livello di indebitamento e l'età/la qualità delle attività.
Come preparare uno stato patrimoniale in 6 passaggi
Sebbene la maggior parte delle aziende utilizzi i software di contabilità per creare stati patrimoniali in tempo reale, imparare a prepararne uno manualmente è un ottimo modo per comprendere davvero come funziona e da dove provengono tutti i numeri.
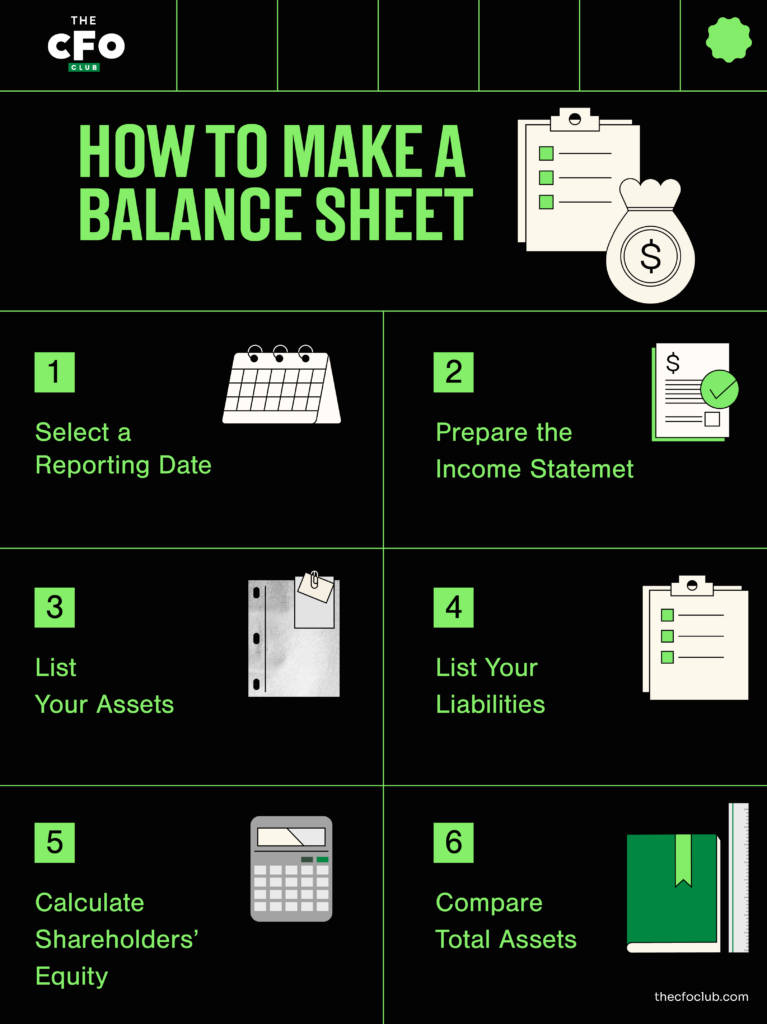
Come spiego di seguito come preparare uno stato patrimoniale, userò quello di Apple come esempio. Ma se stai cercando un riepilogo rapido, ecco un'infografica che illustra i passaggi fondamentali:
1. Seleziona una data di riferimento
Gli stati patrimoniali vengono preparati in un momento specifico, a differenza di un conto economico, che mostra la performance dell'azienda in un periodo definito. Lo stato patrimoniale è un prospetto che mostra i saldi di tutti i conti nei tuoi libri contabili e, poiché i saldi dei conti cambiano a ogni transazione aziendale, lo stato patrimoniale può apparire diverso dopo ogni transazione.
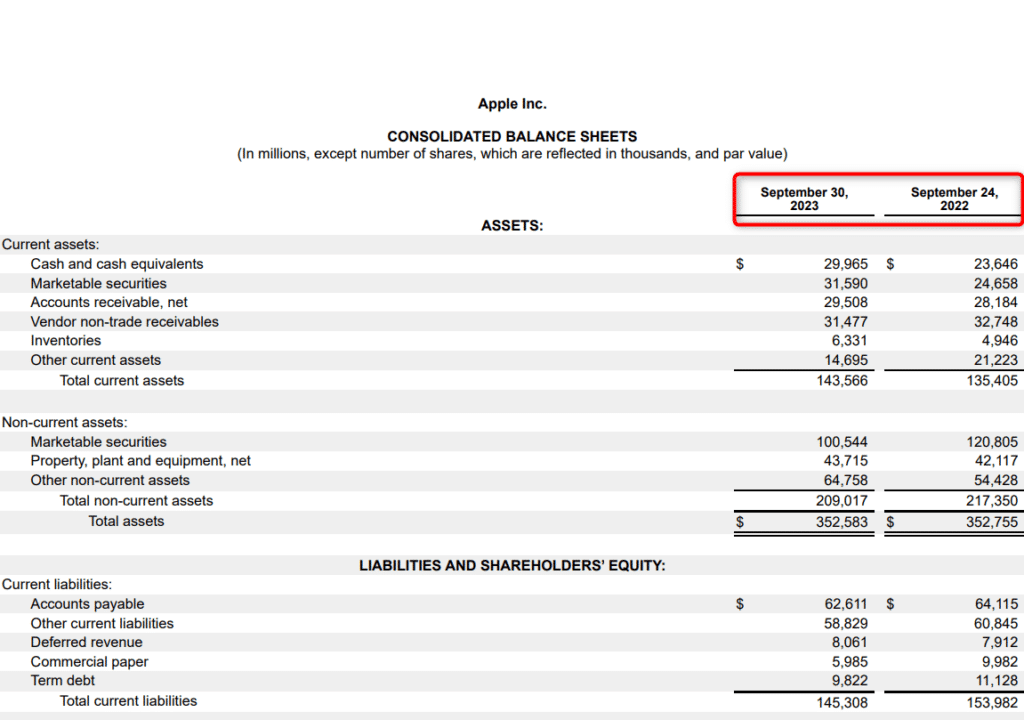
Le società come Apple generalmente scelgono la fine del periodo di rendicontazione finanziaria come data dello stato patrimoniale:
Non devi necessariamente aspettare la fine del ciclo contabile per preparare uno stato patrimoniale. Sebbene la maggior parte delle aziende prepari lo stato patrimoniale quando chiude i propri libri contabili ogni mese, trimestre o anno, puoi scegliere di preparare uno stato patrimoniale ogni volta che desideri effettuare un'analisi.
Ad esempio, se stai per acquisire un'azienda, avrai bisogno di uno stato patrimoniale aggiornato per capire in che modo l'acquisizione avrà un impatto su di te nell'immediato.
2. Prepara il conto economico e il prospetto degli utili portati a nuovo
Quando metti in ordine i tuoi bilanci d'esercizio, lo stato patrimoniale viene preparato per ultimo.
Ogni anno, la tua azienda (si spera) realizza un profitto. Se non viene distribuito sotto forma di dividendi, il profitto confluisce nei conti del patrimonio netto degli azionisti come utili portati a nuovo.
Ciò aumenta l'importo riportato nella sezione del patrimonio netto degli azionisti dello stato patrimoniale, motivo per cui devi preparare il conto economico e il prospetto degli utili portati a nuovo prima di iniziare a preparare lo stato patrimoniale.
Se torniamo ancora più indietro, scopriamo che il conto economico aiuta a calcolare l'utile netto, che contribuisce a preparare il prospetto degli utili portati a nuovo, il quale ci riporta infine qui.
3. Elenca le tue attività
Una volta che hai tutti i dati necessari, il primo compito consiste nell'elencare le attività della tua azienda. Ecco come Apple presenta le attività nel proprio stato patrimoniale:
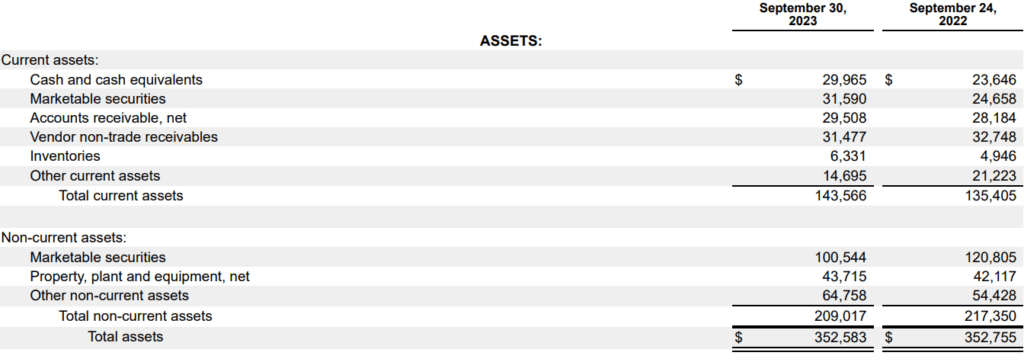
Le attività sono elencate nello stato patrimoniale in ordine di liquidità, con le attività più liquide elencate per prime. Come promemoria, le attività sono classificate come correnti e non correnti:
- Attività correnti: attività che un'azienda può convertire in liquidità nel breve termine (entro un anno o un ciclo operativo). Ad esempio, liquidità, disponibilità liquide equivalenti (titoli negoziabili, strumenti commerciali o altri strumenti del mercato monetario), rimanenze e crediti verso clienti.
- Attività non correnti: le attività non correnti sono attività a lungo termine. Sono classificate in attività immobilizzate (o materiali) e attività immateriali. Le attività immobilizzate, tra cui terreni, edifici e attività ammortizzabili come attrezzature e veicoli, sono registrate al valore contabile, al netto dell'ammortamento. Le attività immateriali come l'avviamento compaiono per ultime, perché possono essere convertite in liquidità solo quando vendi la tua azienda.
4. Elenca le tue passività
Dopo aver aggiunto tutte le attività, è il momento di aggiungere le passività della tua azienda al bilancio. Ecco come Apple presenta le proprie passività:
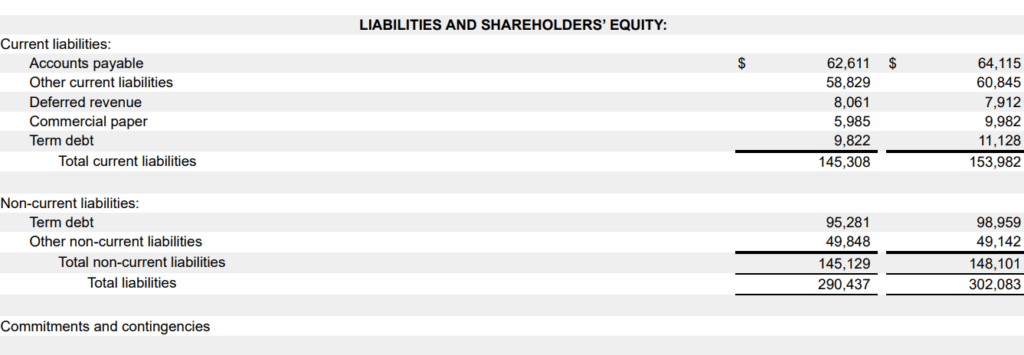
Tieni presente che anche le passività sono generalmente suddivise in correnti e non correnti:
- Passività correnti: le passività correnti sono debiti che un'azienda deve pagare entro un ciclo operativo (di nuovo, in genere entro un anno o meno). I debiti verso fornitori, i debiti a breve termine e i dividendi non pagati sono esempi di passività correnti.
- Passività non correnti: le passività non correnti sono debiti a lungo termine (che non devono essere saldati entro i prossimi 12 mesi). Le passività a lungo termine includono obbligazioni da pagare, obbligazioni relative ai benefici pensionistici e passività fiscali differite.
5. Calcola il patrimonio netto degli azionisti
Il patrimonio netto del proprietario (o patrimonio netto degli azionisti) è la differenza tra le attività totali e le passività totali:
Patrimonio netto degli azionisti = Attività totali - Passività totali
Un altro modo per calcolare il patrimonio netto degli azionisti consiste nell'aggiungere il saldo dei conti degli utili portati a nuovo e delle azioni ordinarie.
Le aziende più grandi, come Apple, possono avere ulteriori voci di bilancio, ad esempio azioni privilegiate e reddito complessivo accumulato. Se non lavori in una grande società, non devi preoccuparti di questi elementi.
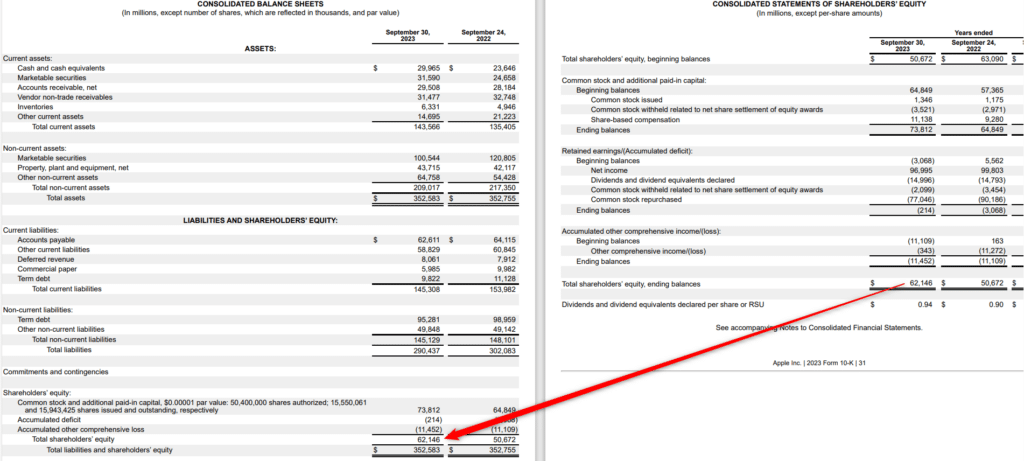
La sezione del patrimonio netto degli azionisti nel bilancio rappresenta il valore netto teorico dell'azienda: è l'importo che rimarrebbe ai proprietari dell'azienda dopo aver venduto tutte le attività e pagato le passività. Tuttavia, dico “teorico” perché il valore di mercato di un'attività è quasi sempre diverso dal suo valore contabile.
6. Confronta le attività totali con le passività totali più il patrimonio netto del proprietario
Le attività devono essere uguali alle passività totali più il patrimonio netto degli azionisti, da cui il termine bilancio “in equilibrio”. Se i valori corrispondono e tutto sembra corretto, il tuo bilancio è corretto. Se non corrispondono, potrebbe esserci uno dei seguenti motivi comuni:
- Operazioni omesse o registrate in modo impreciso
- Spese di ammortamento o svalutazione registrate in modo impreciso
- Errori nella conversione dei tassi di cambio
- Calcolo errato del patrimonio netto degli azionisti

Quando preparare un bilancio
Le aziende preparano generalmente un bilancio alla fine di ogni periodo contabile. Questo può avvenire con cadenza mensile, trimestrale o annuale. Tuttavia, non è sempre necessario attendere la fine di un periodo contabile per preparare un bilancio.
Il software di contabilità per piccole imprese offre una visione in tempo reale del tuo bilancio, aggiornandolo con ogni operazione registrata.
Una visione in tempo reale è utile perché ti aiuta a valutare la salute finanziaria della tua azienda. Questo ti consente di prendere decisioni più consapevoli riguardo a vari aspetti dell'attività, ad esempio una modifica della politica creditizia o l'ammontare di capitale che l'azienda dovrebbe raccogliere (e quando). Inoltre, ti evita di dover cercare ogni trimestre come preparare un bilancio.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Esempio e analisi dello stato patrimoniale
Hai uno stato patrimoniale: e adesso?
I contabili esperti riescono praticamente a dare un'occhiata al prospetto e a farsi un'idea della situazione finanziaria dell'azienda, ma non dovresti ancora pretendere da te stesso questo livello di competenza.
Se stai preparando il tuo primo stato patrimoniale, puoi utilizzare indicatori finanziari come il rapporto di liquidità corrente e il rapporto debito/patrimonio netto per valutare lo stato patrimoniale della tua azienda.
Utilizziamo una versione semplificata come esempio per capire come valutarlo:
| Attività | Importo ($) | |
| Attività correnti | $100,000 | |
| Attività non correnti | $300,000 | |
| Totale | $400,000 | |
| Passività e patrimonio netto degli azionisti | ||
| Passività correnti | $50,000 | |
| Passività non correnti | $250,000 | |
| Patrimonio netto degli azionisti | $100,000 | |
| Totale | $400,000 | |
Ecco alcune considerazioni rapide che possiamo trarre da questo esempio:
- Capitale circolante positivo: L'azienda ha un capitale circolante positivo di $50,000. Il capitale circolante viene calcolato sottraendo le passività correnti dalle attività correnti.
- Rapporto debito/patrimonio netto (D/E): Il rapporto D/E indica quanta parte del capitale proviene dal debito rispetto al patrimonio netto; nell'esempio precedente, il rapporto D/E è pari a 3. Si calcola dividendo le passività totali per il patrimonio netto degli azionisti. Non esiste un unico rapporto D/E che sia buono o cattivo, ma puoi fare riferimento alle medie del settore per vedere come si posiziona la tua azienda.
- Indice di liquidità corrente: L'indice di liquidità corrente è un indice di liquidità che mostra la capacità della tua azienda di pagare le obbligazioni a breve termine entro un anno. Nel nostro esempio, l'indice di liquidità corrente è pari a 2. Si calcola dividendo il totale della liquidità, delle disponibilità liquide equivalenti e dei titoli negoziabili per il totale delle passività correnti.
Questi sono tre dei numerosi indici dello stato patrimoniale che puoi utilizzare per analizzare l'andamento di un'azienda.
Errori comuni da evitare nella preparazione di uno stato patrimoniale
Oltre ai potenziali errori elencati sopra, ci sono alcuni altri errori che puoi commettere nella preparazione di uno stato patrimoniale:
Contabilizzare due volte le attività
È facile registrare erroneamente la stessa attività in più punti, ad esempio indicando un'attrezzatura sia come attività individuale sia all'interno di una categoria più ampia. Questo gonfia il totale delle attività e può indurre in errore gli stakeholder.
Classificare erroneamente le passività
Classificare le passività in modo errato, ad esempio registrando un prestito a lungo termine come passività corrente, può distorcere gli indici di liquidità e fornire un quadro inesatto della capacità della tua azienda di far fronte alle obbligazioni a breve termine.
Ignorare gli aggiustamenti del patrimonio netto del titolare
Il patrimonio netto del titolare non è un valore da “impostare e dimenticare”: cambia con ogni utile netto, perdita, dividendo o prelievo del titolare. Se dimentichi di aggiornarlo, il tuo stato patrimoniale non sarà corretto anche se le attività e le passività sono accurate.
Prendi decisioni finanziarie intelligenti con il tuo stato patrimoniale
Imparare a redigere uno stato patrimoniale aiuta a mantenere informati tutti i tuoi portatori di interesse — direzione, investitori e finanziatori — e a prendere decisioni consapevoli sull'azienda.
La direzione può consultare lo stato patrimoniale per gestire il capitale circolante o la leva finanziaria. Gli investitori possono utilizzarlo per analizzare il portafoglio di attività e la struttura del capitale. I finanziatori possono verificare se il tuo stato patrimoniale offre ulteriore margine per il capitale di debito senza creare squilibri finanziari nello stato patrimoniale, nel conto economico o nel rendiconto finanziario.
Vuoi saperne di più sui bilanci e su altri concetti finanziari? Iscriviti alla nostra newsletter gratuita per ricevere consigli, suggerimenti e approfondimenti dagli esperti della finanza.



