


Regnskapssyklusen er hvordan transaksjoner ender opp i regnskapet ditt. Når en kunde for eksempel betaler abonnementet sitt, legger du ikke dette direkte til inntektene i resultatregnskapet. Det går gjennom journalen, hovedboken og deretter til regnskapet.
I denne artikkelen forklarer jeg hvordan en transaksjon registreres først i regnskapet ditt, og de påfølgende stegene i regnskapssyklusen som kulminerer i at en transaksjon gjenspeiles i resultatregnskapet eller balansen.
Hva er regnskapssyklusen?
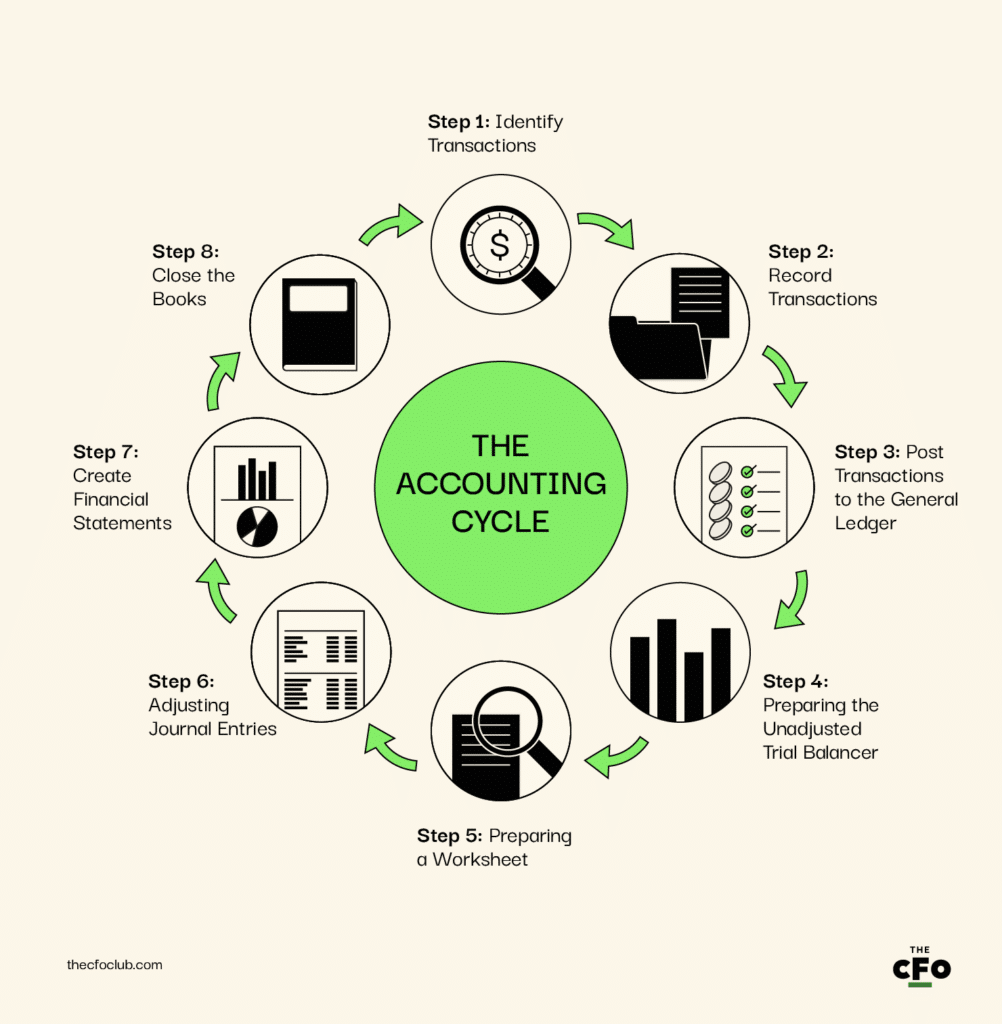
Regnskapssyklusen er en prosess i åtte trinn som virksomheter bruker til å registrere selskapets økonomiske transaksjoner, fra transaksjonen finner sted til selskapets regnskaper avsluttes.
Tiden et selskap bruker på å fullføre regnskapssyklusen, varierer avhengig av ulike faktorer. Selskaper som for eksempel bruker automatisert regnskapsprogramvare, og selskaper som bruker løpende økonomisk avslutning, kan fullføre regnskapssyklusen raskere enn selskaper som bruker manuelle prosesser og en hard avslutning.
Formålet med regnskapssyklusen
Hovedformålet med regnskapssyklusen er å tilby et systematisk rammeverk for registrering av selskapets økonomiske transaksjoner.
Rammeverket gir bokholdere og regnskapsførere mulighet til å kontrollere at de registrerte transaksjonene er ensartede og nøyaktige, noe som begge er avgjørende krav for etterlevelse.
Et av trinnene i regnskapssyklusen innebærer for eksempel å utarbeide en saldobalanse. En saldobalanse bidrar til å kontrollere den aritmetiske nøyaktigheten til registrerte transaksjoner. Hvis debetbeløpene ikke er lik kreditbeløpene, kan bokholderen ha registrert ett av tallene feil.
Regnskapssyklusens 8 trinn
Prosessen starter med registrering av individuelle transaksjoner og avsluttes med å utarbeide et sammendrag (regnskap) av selskapets økonomiske forhold i en bestemt periode.
Programvare for finansregnskap kan utføre mange av trinnene i regnskapssyklusen automatisk. Det er likevel viktig å forstå hvordan prosessen fungerer, slik at du kan gripe inn ved behov.
Husk at du ikke må implementere regnskapssyklusen akkurat slik den er. Du kan tilpasse den til selskapets forretningsmodell og regnskapsprosesser. Når dette grunnlaget er på plass, kan vi se nærmere på de åtte trinnene i regnskapssyklusen.
Have an account? Log In
Trinn 1: Identifiser transaksjoner
Det første trinnet i regnskapssyklusen er å identifisere forretningstransaksjoner. Du kan bruke ulike teknologiske systemer til å identifisere transaksjoner. Selskaper bruker interne kontroller for å sikre at alle transaksjoner identifiseres og registreres nøyaktig. Fakturanumre er et eksempel på slike interne kontroller.
CRM (kunderelasjonshåndtering), ERP (ressursplanlegging for virksomheter) og andre teknologiske systemer kan bidra til å identifisere transaksjoner knyttet til salg, utgifter, lån, uttak og mer.
Når en kunde for eksempel betaler $500 for å starte et årsabonnement, markerer dette begynnelsen på regnskapssyklusen. Hvis du eier flere selskaper, må du konsolidere økonomien først.
Trinn 2: Registrer transaksjoner
Det andre trinnet er å føre transaksjonene du identifiserte i trinn én, i journalen.
Når du registrerer transaksjoner i journalen, avhenger av om du bruker kontantprinsippet eller periodiseringsprinsippet. Hvis du bruker periodiseringsprinsippet, må du matche inntekter og utgifter.
Ifølge dobbel bokføring påvirker alle transaksjoner to eller flere underbokskontoer, med like store debet- og kreditbeløp.
Når du for eksempel oppretter en faktura på $500 for et abonnementsgebyr, krediterer du underboken for inntekter og debiterer underboken for kundefordringer:
| Konto | Debet | Kredit |
|---|---|---|
| KontoInntekter | Debet$500 | Kredit- |
| KontoKundefordringer | Debet- | Kredit$500 |
Trinn 3: Bokfør transaksjoner i hovedboken
Hovedboken (GL) er en hovedoversikt over alle transaksjoner kategorisert i spesifikke kategorier som varekostnad (COGS), leverandørgjeld, kundefordringer, kontanter og mer.
Nesten alle selskaper bruker regnskapsprogramvare, så bokføring av transaksjoner i hovedboken er mindre bekymringsfullt nå enn tidligere. Regnskapsprogramvare bokfører automatisk transaksjoner i hovedboken i sanntid.
Trinn 4: Utarbeid den ujusterte saldobalansen
En saldobalanse bidrar til å kontrollere den aritmetiske nøyaktigheten i registrerte transaksjoner. Saldobalansen er i hovedsak en liste over kontoer sammen med debet- og kredittbeløpene deres.
Den utarbeides ved slutten av regnskapsperioden. Men hvis du bruker regnskapsprogramvare, trenger du ikke å utarbeide saldobalansen manuelt.
Hvis debet og kredit ikke er like, kan du ha:
- ført feil beløp i en av journalføringene, eller
- blandet sammen kontoene som skal debiteres og krediteres
Regnskapsprogramvare kan bidra til å unngå bryderiet med å korrigere disse feilene, fordi den kontrollerer beløpene og om debet og kredit er like når du bokfører journalføringer.
Trinn 5: Utarbeid et arbeidsark
Et arbeidsark er stedet der du justerer den «ujusterte» saldobalansen ved behov. Hvis saldobalansen avdekker feil, kan arbeidsarket bidra til å identifisere årsaken.
Utarbeidelse av et arbeidsark innebærer å samle debet- og kreditføringene som er gjort i inneværende regnskapsperiode, i et regneark. Hvis debet og kredit ikke stemmer, må du foreta de nødvendige justeringsføringene for å utarbeide den justerte saldobalansen.
Hvis bokholderen for eksempel hadde debitert kontanter med $100 og kreditert konto A med $1,000, ville kreditt- og debetbalansene ikke stemt overens. Bokholderen må endre beløpet i journalføringen eller foreta en justeringsføring for å rette feilen.
Trinn 6: Juster journalføringene
Når du oppdager en feil, må du korrigere tallene i regnskapssystemet eller foreta en ekstra journalføring.
Du må også foreta ekstra journalføringer for å periodisere kostnader som ikke er registrert på leverandørgjeldskontoen, eller kostnader som er påløpt etter at leverandørgjelden ble bokført i hovedboken, men før regnskapsperiodens slutt.
Når bokholderen for eksempel oppdager at kontantkontoen ble debitert med $100 i stedet for $1,000, må bokholderen foreta en justeringsføring på $900 for å korrigere saldoen på kontantkontoen.
Trinn 7: Utarbeid finansregnskap
Finansregnskap er rapporter som oppsummerer selskapets økonomiske resultater og stilling i løpet av en bestemt tidsperiode. Selskaper utarbeider tre finansregnskaper:
- Resultatregnskap: Resultatregnskapet er en resultatrapport som viser selskapets lønnsomhet. Det hjelper eiere og interessenter med å forstå selskapets kostnadsstruktur, noe som bidrar til å identifisere muligheter for å forbedre lønnsomheten.
- Balanse: Balansen er en oppsummering av egenkapitalen samt selskapets eiendeler og forpliktelser. Den viser debet- (eiendeler) og kredittsaldoene (egenkapital og forpliktelser) på alle selskapets kontoer. Tenk på balansen som et øyeblikksbilde av selskapets økonomiske stilling på en bestemt dato.
- Kontantstrømoppstilling: Kontantstrømoppstillingen er en oppsummering av transaksjoner som påvirker kontantbeholdningen. Den viser innbetalinger, utbetalinger og nettoendringen i selskapets kontantbeholdning. Kontantstrøm er en avgjørende oppstilling for å vurdere selskapets økonomiske helse, opprettholde likviditet og forstå om og hvor virksomheten din mister overskytende kontanter.
Trinn 8: Avslutt regnskapet
Avslutning av regnskapet innebærer å tilbakestille midlertidige kontoer til nullsaldo. Dette er kontoene du ser i resultatregnskapet. Balansekontoer avsluttes ikke – det er derfor de vises i «balansen».
Du må for eksempel foreta avslutningsposteringer for å avslutte alle inntekts- og kostnadskontoer. Nettoresultatet overføres til opptjent egenkapital (en permanent konto), som vises i balansen under egenkapital med følgende postering:
| Konto | Debet | Kredit |
|---|---|---|
| KontoNettoresultat | Debet$200,000 | Kredit- |
| KontoOpptjent egenkapital | Debet- | Kredit$200,000 |
Når du har avsluttet kontoene, er du klar til å starte regnskapssyklusen på nytt for neste regnskapsår. Merk at det ikke er nødvendig å avslutte kontoene ved en myk avslutning.
More Articles
Optimalisering av regnskapssyklusen
Det kan være tidkrevende å gjennomføre alle de åtte trinnene i regnskapssyklusen. Det er også større risiko for menneskelige feil – når du registrerer og overfører tusenvis av transaksjoner i regnskapet, er det mulig at du skriver inn feil transaksjonsbeløp eller hopper over en transaksjon.
Regnskapsprogramvare kan bidra til å optimalisere regnskapssyklusen. Selv for en liten bedrift er det fornuftig å investere i regnskapsprogramvare, fordi den automatiserer nesten alle trinnene i regnskapssyklusen.
Du kan integrere regnskapsprogramvaren med salgssystemet ditt. Når du gjennomfører et salg, legger regnskapsprogramvaren automatisk transaksjonen til på inntektskontoen og oppdaterer resultatregnskapet. Du kan også koble sammen ERP-systemet og andre systemer, slik at regnskapsprogramvaren kan registrere og overvåke utgifter.
Programvaren genererer regnskapsoppstillinger automatisk, slik at du kan avslutte bokføringen direkte ved slutten av rapporteringsperioden. Dette sparer mye penger som du ellers ville ha brukt på å føre regnskapet og korrigere feil. Du kan selvfølgelig måtte få regnskapsoppstillingene revidert av en CPA hvis du er et børsnotert selskap.
Forskjellen mellom regnskapssyklusen og budsjettsyklusen
Den viktigste forskjellen mellom regnskaps- og budsjettsyklusen er tidsperioden som vurderes.
Regnskapssyklusen fokuserer på å registrere og oppsummere de økonomiske aktivitetene som finner sted i løpet av året.
Budsjettsyklusen bruker derimot den økonomiske informasjonen som er samlet inn gjennom regnskapssyklusen, til å prognostisere inntekter, utgifter, kontantbeholdning og mer for den neste regnskapsperioden.
Registrer, rapporter, gjenta
Regnskapssyklusen gir et rammeverk for å registrere transaksjoner og kontrollere at de er korrekte før de kommer med i regnskapsoppstillingene.
Nøyaktighet er avgjørende fordi du skal bruke den økonomiske informasjonen som genereres av regnskapssyklusen, til å analysere transaksjoner og økonomiske resultater. Det er enda viktigere for selskaper som må rapportere økonomisk informasjon til SEC (USAs verdipapir- og børstilsyn).
De fleste selskaper bruker regnskapsprogramvare i dag for bedre nøyaktighet og raskere regnskapsføring. Selv om du må investere noen penger på forhånd i kjøp og implementering av regnskapsprogramvare, oppveier de langsiktige fordelene kostnadene betydelig.
Likte du denne artikkelen? Abonner på nyhetsbrevet til The CFO Club og motta ukentlige artikler i innboksen din.