De boekhoudcyclus is de manier waarop transacties uiteindelijk in je financiële overzichten terechtkomen. Wanneer een klant bijvoorbeeld zijn abonnement betaalt, voeg je dat niet rechtstreeks toe aan de omzet in je winst-en-verliesrekening. Het gaat eerst door het journaal en het grootboek en daarna naar de financiële overzichten.
In dit artikel leg ik uit hoe een transactie voor het eerst in je boekhouding wordt vastgelegd en welke daaropvolgende stappen van de boekhoudcyclus ervoor zorgen dat een transactie uiteindelijk in je winst-en-verliesrekening of balans wordt weergegeven.
Wat is de boekhoudcyclus?
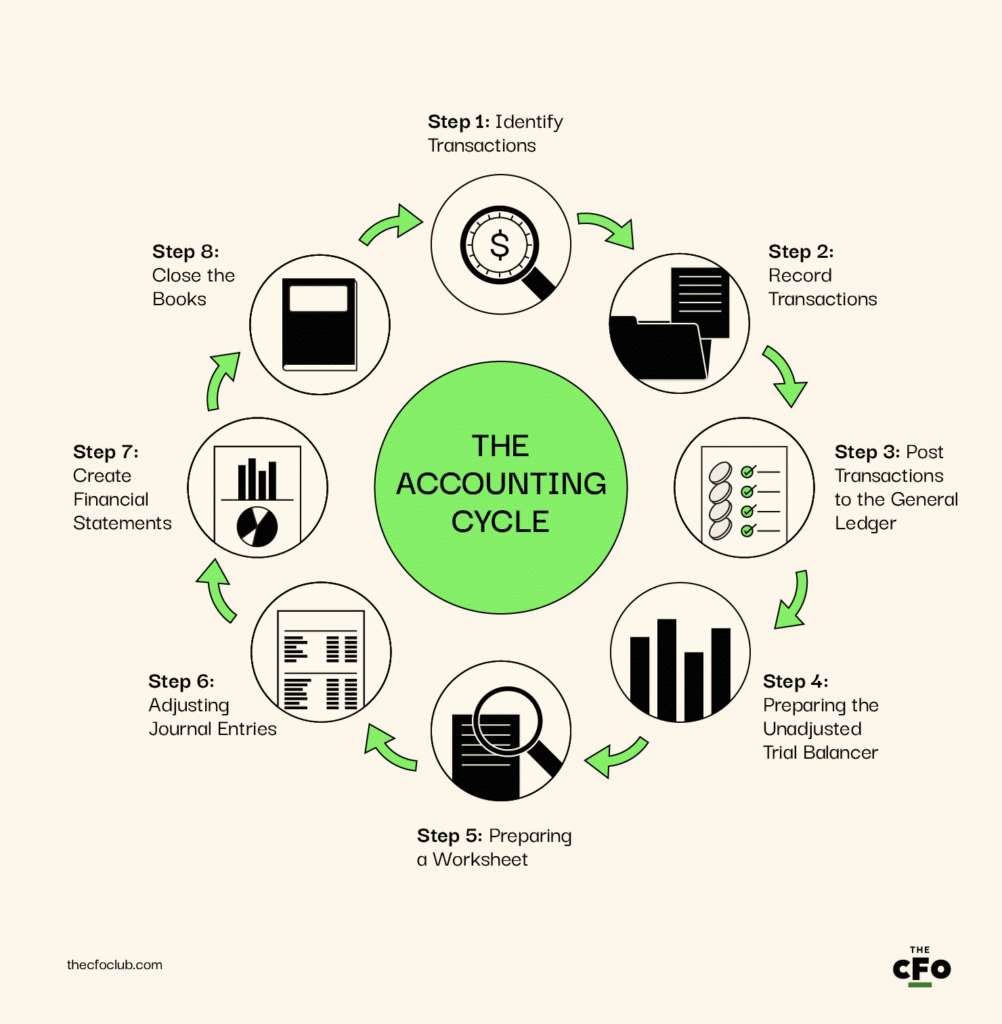
De boekhoudcyclus is een proces in acht stappen dat bedrijven gebruiken om de financiële transacties van een onderneming vast te leggen, vanaf het moment waarop de transactie plaatsvindt tot het afsluiten van de rekeningen van de onderneming.
De tijd die een onderneming nodig heeft om de boekhoudcyclus te voltooien, varieert afhankelijk van verschillende factoren. Ondernemingen die bijvoorbeeld geautomatiseerde boekhoudsoftware gebruiken en ondernemingen die continu financieel afsluiten, kunnen de boekhoudcyclus sneller voltooien dan ondernemingen die handmatige processen en een harde afsluiting gebruiken.
Het doel van de boekhoudcyclus
Het belangrijkste doel van de boekhoudcyclus is het bieden van een systematisch raamwerk om de financiële transacties van een onderneming vast te leggen.
Het raamwerk biedt boekhouders en accountants de mogelijkheid om de vastgelegde transacties te controleren op uniformiteit en nauwkeurigheid. Beide zijn cruciale nalevingsparameters.
Een van de stappen in de boekhoudcyclus bestaat bijvoorbeeld uit het opstellen van een proefbalans. Een proefbalans helpt de rekenkundige nauwkeurigheid van vastgelegde transacties te controleren. Als de debetposten niet gelijk zijn aan de creditposten, kan de boekhouder een van de bedragen verkeerd hebben vastgelegd.
De 8 stappen van de boekhoudcyclus
Het proces begint met het vastleggen van afzonderlijke transacties en eindigt met het opstellen van een samenvatting (financiële overzichten) van de financiële situatie van de onderneming gedurende een bepaalde periode.
Financiële boekhoudsoftware kan veel stappen van de boekhoudcyclus automatisch uitvoeren. Toch is het belangrijk om te begrijpen hoe het proces werkt, zodat je indien nodig kunt ingrijpen.
Houd er rekening mee dat je de boekhoudcyclus niet precies zo hoeft te implementeren. Je kunt deze aanpassen aan je bedrijfsmodel en boekhoudprocessen. Nu deze basis is gelegd, bespreken we de acht stappen van de boekhoudcyclus in detail.
Have an account? Log In
Stap 1: Transacties identificeren
De eerste stap in de boekhoudcyclus is het identificeren van zakelijke transacties. Je kunt verschillende technologische systemen gebruiken om transacties te identificeren. Ondernemingen gebruiken interne controles om ervoor te zorgen dat alle transacties worden geïdentificeerd en nauwkeurig worden vastgelegd. Factuurnummers zijn een voorbeeld van dergelijke interne controles.
CRM (klantrelatiebeheer), ERP (planning van bedrijfsmiddelen) en andere technologische systemen kunnen helpen bij het identificeren van transacties met betrekking tot verkopen, uitgaven, leningen, opnames en meer.
Wanneer een klant bijvoorbeeld $500 betaalt om een jaarabonnement te starten, markeert dit het begin van de boekhoudcyclus. Als je meerdere ondernemingen bezit, moet je eerst je financiën consolideren.
Stap 2: Transacties vastleggen
De tweede stap is het journaliseren van de transacties die je in stap één hebt geïdentificeerd.
Wanneer je transacties in het journaal vastlegt, hangt ervan af of je kasboekhouding of boekhouding op transactiebasis gebruikt. Als je boekhouding op transactiebasis gebruikt, moet je omzet en uitgaven aan elkaar toerekenen.
Volgens dubbel boekhouden hebben alle transacties invloed op twee of meer subgrootboekrekeningen, met gelijke debet- en creditboekingen.
Wanneer je bijvoorbeeld een factuur voor een abonnement van $500 opstelt, crediteer je het subgrootboek omzet en debiteer je het subgrootboek debiteuren:
| Rekening | Debet | Credit |
|---|---|---|
| RekeningOmzet | Debet$500 | Credit- |
| RekeningDebiteuren | Debet- | Credit$500 |
Stap 3: Transacties boeken in het grootboek
Het grootboek (GL) is een hoofdregister van alle transacties, ingedeeld in specifieke categorieën zoals kostprijs van de omzet (COGS), crediteuren, debiteuren, liquide middelen en meer.
Bijna alle bedrijven gebruiken boekhoudsoftware, waardoor het boeken van transacties in het grootboek nu minder zorgwekkend is dan vroeger. Boekhoudsoftware boekt transacties automatisch in realtime in het grootboek.
Stap 4: Stel de niet-gecorrigeerde proefbalans op
Een proefbalans helpt de rekenkundige juistheid van geregistreerde transacties te controleren. De proefbalans is in wezen een lijst van rekeningen met hun debet- en creditbedragen.
Deze wordt aan het einde van de boekhoudperiode opgesteld. Maar als je boekhoudsoftware gebruikt, hoef je de proefbalans niet handmatig op te stellen.
Als de debet- en creditbedragen niet gelijk zijn, kan het zijn dat je:
- Het verkeerde bedrag in een van de journaalposten hebt ingevoerd, of
- De rekeningen die gedebiteerd en gecrediteerd moeten worden door elkaar hebt gehaald
Boekhoudsoftware kan helpen de moeite van het corrigeren van deze fouten te voorkomen, omdat de software de bedragen controleert en nagaat of debet- en creditbedragen gelijk zijn wanneer je journaalposten boekt.
Stap 5: Stel een werkblad op
Op een werkblad corrigeer je de “niet-gecorrigeerde” proefbalans als dat nodig is. Als de proefbalans fouten aan het licht brengt, kan het werkblad helpen de oorzaak ervan vast te stellen.
Bij het opstellen van een werkblad worden de debet- en creditboekingen die tijdens de huidige boekhoudperiode zijn gemaakt, samengevoegd in een spreadsheet. Als de debet- en creditbedragen niet overeenkomen, moet je de nodige correctieboekingen maken om de gecorrigeerde proefbalans op te stellen.
Als de boekhouder bijvoorbeeld de kasrekening voor $100 had gedebiteerd en de rekening van klant A voor $1,000 had gecrediteerd, zouden de debet- en creditsaldi niet overeenkomen. De boekhouder moet het bedrag in de journaalpost wijzigen of een correctieboeking maken om de fout te herstellen.
Stap 6: Pas journaalposten aan
Zodra je een fout vaststelt, moet je de cijfers in je boekhoudsysteem corrigeren of een aanvullende journaalpost maken.
Je moet ook aanvullende journaalposten maken om kosten toe te rekenen die niet in de crediteurenrekening zijn geregistreerd, of kosten die zijn gemaakt nadat de crediteurenrekening in het grootboek was geboekt maar vóór het einde van de boekhoudperiode.
Wanneer de boekhouder bijvoorbeeld merkt dat de kasrekening voor $100 in plaats van $1,000 is gedebiteerd, moet de boekhouder een correctieboeking voor $900 maken om het saldo van de kasrekening te corrigeren.
Stap 7: Stel financiële overzichten op
Financiële overzichten zijn rapporten die de financiële prestaties en positie van het bedrijf gedurende een specifieke periode samenvatten. Bedrijven stellen drie financiële overzichten op:
- Winst-en-verliesrekening: De winst-en-verliesrekening is een prestatierapport dat de winstgevendheid van je bedrijf weergeeft. Deze helpt bedrijfseigenaren en belanghebbenden inzicht te krijgen in de kostenstructuur van het bedrijf, wat helpt om mogelijkheden te identificeren om de winstgevendheid te verbeteren.
- Balans: De balans is een samenvatting van het eigen vermogen van de aandeelhouders en van de activa en passiva van het bedrijf. De balans vermeldt de debet- (activa) en creditsaldi (eigen vermogen en passiva) van alle rekeningen van het bedrijf. Zie de balans als een momentopname van de financiële positie van het bedrijf op een specifieke datum.
- Kasstroomoverzicht: Het kasstroomoverzicht is een samenvatting van transacties die invloed hebben op liquide middelen. Het toont de inkomende en uitgaande kasstromen en de nettowijziging in de kaspositie van het bedrijf. Kasstroom is een cruciaal overzicht om de financiële gezondheid van een bedrijf te beoordelen, de liquiditeit op peil te houden en te begrijpen of en waar je bedrijf overtollige liquide middelen verliest.
Stap 8: Sluit de boekhouding af
Het afsluiten van de boekhouding houdt in dat tijdelijke rekeningen worden teruggebracht naar een nulsaldo. Dit zijn de rekeningen die je op de winst-en-verliesrekening ziet. Balansrekeningen worden niet afgesloten—daarom verschijnen ze op de “balans”.
Je moet bijvoorbeeld afsluitboekingen maken om alle opbrengsten- en kostenrekeningen af te sluiten. De nettowinst wordt overgeboekt naar de ingehouden winsten (een permanente rekening), die op de balans verschijnt in de sectie eigen vermogen van de aandeelhouders, met de volgende boeking:
| Rekening | Debet | Credit |
|---|---|---|
| RekeningNettowinst | Debet$200,000 | Credit- |
| RekeningIngehouden winsten | Debet- | Credit$200,000 |
Zodra je de rekeningen afsluit, ben je klaar om de boekhoudcyclus voor het volgende boekjaar opnieuw te starten. Houd er rekening mee dat het afsluiten van de rekeningen niet nodig is bij een zachte afsluiting.
More Articles
Je boekhoudcycli optimaliseren
Het uitvoeren van alle acht stappen in de boekhoudcyclus kan tijdrovend zijn. Er is ook een grotere kans op menselijke fouten—wanneer je duizenden transacties in je boeken registreert en verwerkt, is het mogelijk dat je een transactiebedrag verkeerd invoert of een transactie overslaat.
Boekhoudsoftware kan helpen de boekhoudcyclus te optimaliseren. Zelfs als je een kleine onderneming bent, is investeren in boekhoudsoftware zinvol, omdat hiermee bijna alle stappen in de boekhoudcyclus worden geautomatiseerd.
Je kunt boekhoudsoftware integreren met je verkoopsysteem. Wanneer je een verkoop doet, voegt de boekhoudsoftware de transactie automatisch toe aan de omzetrekening en werkt ze de winst-en-verliesrekening bij. Je kunt ook je ERP en andere systemen koppelen, zodat de boekhoudsoftware uitgaven kan registreren en monitoren.
De software genereert automatisch financiële overzichten, zodat je je boeken aan het einde van de verslagperiode rechtstreeks kunt afsluiten. Dit bespaart veel geld dat je anders zou hebben uitgegeven aan het bijhouden van de boeken en het corrigeren van fouten. Natuurlijk moet je je financiële overzichten mogelijk laten controleren door een CPA als je een beursgenoteerde onderneming bent.
Verschil tussen de boekhoudcyclus en budgetcyclus
Het belangrijkste verschil tussen de boekhoudcyclus en budgetcyclus is de periode die wordt bekeken.
De boekhoudcyclus richt zich op het registreren en samenvatten van de financiële activiteiten die gedurende het jaar plaatsvinden.
De budgetcyclus gebruikt daarentegen de financiële informatie die tijdens het boekhoudproces is samengesteld om gedurende de volgende boekhoudperiode omzet, uitgaven, kaspositie en meer te voorspellen.
Registreren, rapporteren, herhalen
De boekhoudcyclus biedt een kader voor het registreren van transacties en het controleren van de nauwkeurigheid ervan voordat ze in de financiële overzichten terechtkomen.
Nauwkeurigheid is essentieel, omdat je de financiële informatie die door de boekhoudcyclus wordt gegenereerd zult gebruiken om transacties en financiële prestaties te analyseren. Dit is nog belangrijker voor bedrijven die financiële informatie moeten rapporteren aan de SEC (Commissie voor effecten en beurzen).
De meeste bedrijven gebruiken tegenwoordig boekhoudsoftware voor een betere nauwkeurigheid en snellere boekhouding. Hoewel je vooraf geld moet investeren in de aanschaf en implementatie van boekhoudsoftware, wegen de langetermijnvoordelen ruimschoots op tegen de kosten.
Vind je dit artikel interessant? Abonneer je op de nieuwsbrief van The CFO Club en ontvang wekelijks artikelen in je inbox.