


Cykl księgowy określa, w jaki sposób transakcje trafiają do sprawozdań finansowych. Na przykład, gdy klient opłaca swoją subskrypcję, nie dodajesz tej kwoty bezpośrednio do przychodów w rachunku zysków i strat. Przechodzi ona przez dziennik, księgę główną, a następnie trafia do sprawozdań finansowych.
W tym artykule wyjaśniam, jak transakcja jest po raz pierwszy rejestrowana w księgach oraz jakie są kolejne kroki cyklu księgowego, które prowadzą do ujęcia transakcji w rachunku zysków i strat lub bilansie.
Czym jest cykl księgowy?
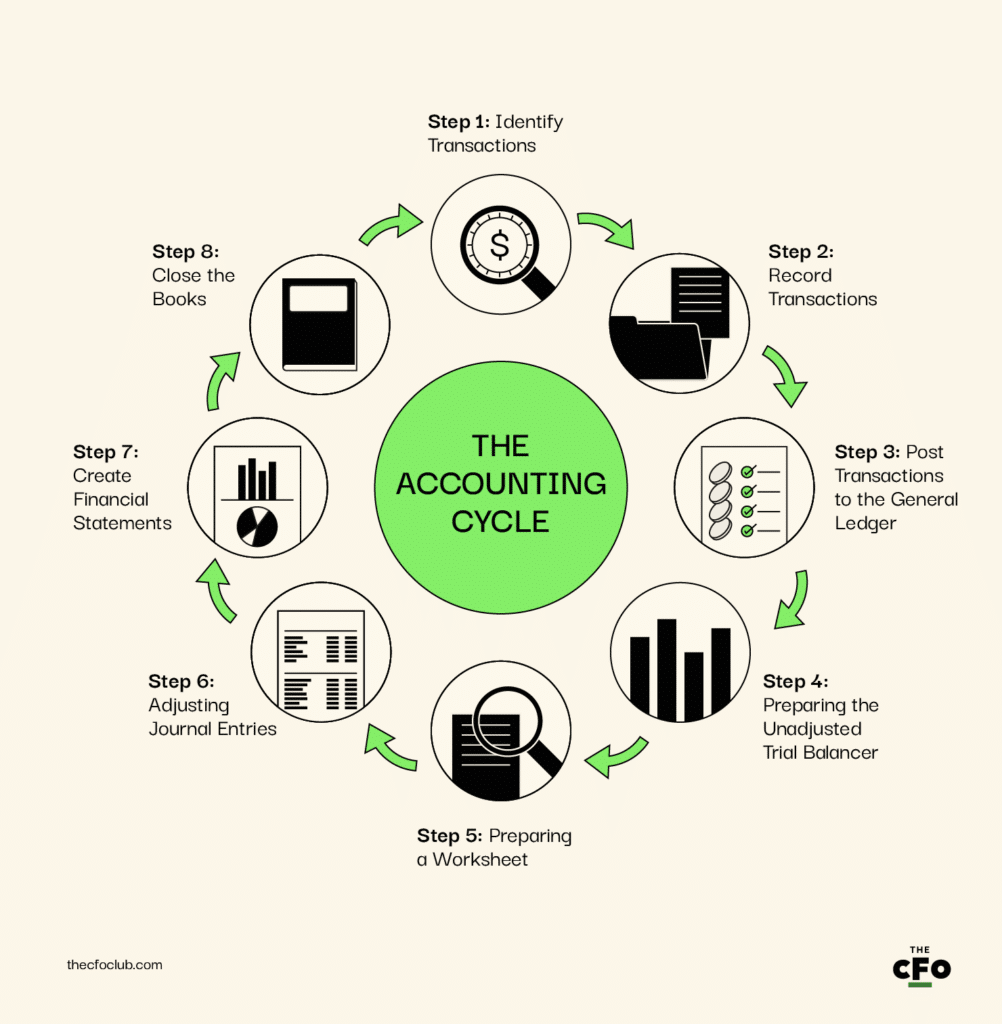
Cykl księgowy to ośmioetapowy proces wykorzystywany przez firmy do rejestrowania transakcji finansowych przedsiębiorstwa — od momentu wystąpienia transakcji do zamknięcia ksiąg firmy.
Czas potrzebny firmie na ukończenie cyklu księgowego różni się w zależności od wielu czynników. Na przykład firmy korzystające z zautomatyzowanego oprogramowania księgowego oraz firmy stosujące ciągłe zamknięcie finansowe mogą ukończyć cykl księgowy szybciej niż firmy korzystające z procesów manualnych i podejścia opartego na pełnym zamknięciu.
Cel cyklu księgowego
Głównym celem cyklu księgowego jest zapewnienie systematycznych ram do rejestrowania transakcji finansowych firmy.
Te ramy dają księgowym i specjalistom ds. rachunkowości możliwość weryfikowania zarejestrowanych transakcji pod kątem spójności i dokładności, które są kluczowymi parametrami zgodności.
Na przykład jednym z etapów cyklu księgowego jest sporządzenie zestawienia obrotów i sald. Zestawienie obrotów i sald pomaga zweryfikować arytmetyczną poprawność zarejestrowanych transakcji. Jeśli obciążenia nie są równe uznaniom, księgowy mógł nieprawidłowo zarejestrować jedną z kwot.
8 etapów cyklu księgowego
Proces rozpoczyna się od rejestrowania poszczególnych transakcji, a kończy na sporządzeniu podsumowania (sprawozdań finansowych) sytuacji finansowej firmy w określonym okresie.
Oprogramowanie do rachunkowości finansowej może automatycznie wykonywać wiele etapów cyklu księgowego. Zrozumienie sposobu działania tego procesu ma jednak kluczowe znaczenie, aby można było interweniować w razie potrzeby.
Pamiętaj, że nie musisz wdrażać cyklu księgowego dokładnie w takiej formie. Możesz go zmodyfikować, aby dopasować go do modelu biznesowego i procesów księgowych swojej firmy. Mając te podstawy, omówmy szczegółowo osiem etapów cyklu księgowego.
Have an account? Log In
Etap 1: Identyfikowanie transakcji
Pierwszym etapem cyklu księgowego jest identyfikowanie transakcji biznesowych. Do identyfikowania transakcji można wykorzystywać różne systemy technologiczne. Firmy stosują kontrole wewnętrzne, aby mieć pewność, że wszystkie transakcje są prawidłowo identyfikowane i rejestrowane. Przykładem takich kontroli wewnętrznych są numery faktur.
CRM (zarządzanie relacjami z klientami), ERP (planowanie zasobów przedsiębiorstwa) oraz inne systemy technologiczne mogą pomagać w identyfikowaniu transakcji związanych ze sprzedażą, wydatkami, pożyczkami, wypłatami i nie tylko.
Na przykład, gdy klient płaci $500 za rozpoczęcie rocznej subskrypcji, oznacza to początek cyklu księgowego. Jeśli jesteś właścicielem wielu firm, najpierw musisz skonsolidować swoje finanse.
Etap 2: Rejestrowanie transakcji
Drugim etapem jest zaksięgowanie transakcji zidentyfikowanych w pierwszym etapie.
Kiedy rejestrujesz transakcje w dzienniku, zależy od tego, czy stosujesz rachunkowość kasową, czy rachunkowość memoriałową. Jeśli stosujesz rachunkowość memoriałową, musisz dopasować przychody do wydatków.
Zgodnie z zasadą rachunkowości podwójnego zapisu wszystkie transakcje wpływają na dwa lub więcej kont ksiąg pomocniczych, z równymi obciążeniami i uznaniami.
Na przykład, gdy wystawiasz fakturę za opłatę subskrypcyjną w wysokości $500, uznajesz konto przychodów w księdze pomocniczej i obciążasz konto należności w księdze pomocniczej:
| Konto | Obciążenie | Uznanie |
|---|---|---|
| KontoPrzychody | Obciążenie$500 | Uznanie- |
| KontoNależności | Obciążenie- | Uznanie$500 |
Etap 3: Księgowanie transakcji w księdze głównej
Księga główna (GL) jest głównym rejestrem wszystkich transakcji sklasyfikowanych w określonych kategoriach, takich jak koszt sprzedanych towarów (COGS), zobowiązania, należności, środki pieniężne i inne.
Prawie wszystkie firmy korzystają z oprogramowania księgowego, dlatego księgowanie transakcji w GL jest obecnie mniejszym problemem niż w przeszłości. Oprogramowanie księgowe automatycznie księguje transakcje w GL w czasie rzeczywistym.
Krok 4: Przygotuj nieskorygowany bilans próbny
Bilans próbny pomaga sprawdzić arytmetyczną poprawność zarejestrowanych transakcji. Bilans próbny jest zasadniczo listą kont wraz z ich kwotami debetowymi i kredytowymi.
Przygotowuje się go na koniec okresu obrachunkowego. Jeśli jednak korzystasz z oprogramowania księgowego, nie musisz przygotowywać bilansu próbnego ręcznie.
Jeśli wartości debetowe i kredytowe nie są równe, mogłeś:
- Wprowadzić nieprawidłową kwotę w jednym z zapisów w dzienniku lub
- Pomylić konta, które powinny zostać obciążone i uznane
Oprogramowanie księgowe może pomóc uniknąć kłopotów związanych z poprawianiem tych błędów, ponieważ podczas księgowania zapisów w dzienniku sprawdza kwoty oraz to, czy wartości debetowe i kredytowe są równe.
Krok 5: Przygotuj arkusz roboczy
Arkusz roboczy służy do skorygowania „nieskorygowanego” bilansu próbnego, jeśli jest to konieczne. Jeśli bilans próbny ujawni błędy, arkusz roboczy może pomóc zidentyfikować ich przyczynę.
Przygotowanie arkusza roboczego obejmuje agregowanie debetów i kredytów zaksięgowanych w bieżącym okresie obrachunkowym w arkuszu kalkulacyjnym. Jeśli wartości debetowe i kredytowe nie są zgodne, trzeba będzie wprowadzić niezbędne zapisy korygujące, aby przygotować skorygowany bilans próbny.
Na przykład jeśli księgowy obciążył konto środków pieniężnych kwotą $100 i uznał konto klienta A kwotą $1,000, salda kredytowe i debetowe nie będą się zgadzać. Księgowy będzie musiał zmienić kwotę w zapisie w dzienniku lub wprowadzić zapis korygujący, aby naprawić błąd.
Krok 6: Skoryguj zapisy w dzienniku
Po rozpoznaniu błędu trzeba skorygować wartości w systemie księgowym lub wprowadzić dodatkowy zapis w dzienniku.
Trzeba również wprowadzić dodatkowe zapisy w dzienniku, aby ująć naliczone koszty, które nie zostały zarejestrowane na koncie zobowiązań, lub koszty poniesione po zaksięgowaniu zobowiązania w GL, ale przed końcem okresu obrachunkowego.
Na przykład gdy księgowy zauważy, że konto środków pieniężnych zostało obciążone kwotą $100 zamiast $1,000, musi wprowadzić zapis korygujący na kwotę $900, aby skorygować saldo na koncie środków pieniężnych.
Krok 7: Sporządź sprawozdania finansowe
Sprawozdania finansowe to raporty podsumowujące wyniki finansowe i sytuację finansową firmy w określonym przedziale czasowym. Firmy sporządzają trzy sprawozdania finansowe:
- Rachunek zysków i strat: Rachunek zysków i strat jest raportem dotyczącym wyników, który przedstawia rentowność firmy. Pomaga właścicielom firm i interesariuszom zrozumieć strukturę kosztów firmy, co ułatwia identyfikację możliwości poprawy rentowności.
- Bilans: Bilans jest podsumowaniem kapitału własnego akcjonariuszy, a także aktywów i zobowiązań firmy. Zawiera debetowe (aktywa) i kredytowe salda (kapitał własny i zobowiązania) wszystkich kont firmy. Bilans można traktować jako obraz sytuacji finansowej firmy w określonym dniu.
- Rachunek przepływów pieniężnych: Rachunek przepływów pieniężnych jest podsumowaniem transakcji wpływających na środki pieniężne. Pokazuje wpływy i wypływy środków pieniężnych oraz zmianę netto w stanie środków pieniężnych firmy. Przepływy pieniężne są kluczowym elementem oceny kondycji finansowej firmy, utrzymania płynności oraz zrozumienia, czy i gdzie firma traci nadmiar środków pieniężnych.
Krok 8: Zamknij księgi
Zamknięcie ksiąg obejmuje wyzerowanie sald kont tymczasowych. Są to konta widoczne w rachunku zysków i strat. Konta bilansowe nie są zamykane — dlatego pojawiają się w „bilansie”.
Na przykład trzeba wprowadzić zapisy zamykające, aby zamknąć wszystkie konta przychodów i kosztów. Dochód netto jest przenoszony na zyski zatrzymane (konto stałe), które pojawiają się w bilansie w sekcji kapitału własnego akcjonariuszy, z następującym zapisem:
| Konto | Debet | Kredyt |
|---|---|---|
| KontoDochód netto | Debet$200,000 | Kredyt- |
| KontoZyski zatrzymane | Debet- | Kredyt$200,000 |
Po zamknięciu ksiąg możesz rozpocząć cykl księgowy od nowa na kolejny rok obrotowy. Pamiętaj, że zamknięcie ksiąg nie jest konieczne w przypadku miękkiego zamknięcia.
More Articles
Optymalizacja cyklu księgowego
Wykonanie wszystkich ośmiu kroków cyklu księgowego może być czasochłonne. Istnieje również większe ryzyko błędu ludzkiego — podczas rejestrowania i przenoszenia tysięcy transakcji w księgach może się zdarzyć, że wpiszesz nieprawidłową kwotę transakcji lub pominiesz transakcję.
Oprogramowanie księgowe może pomóc zoptymalizować cykl księgowy. Nawet jeśli prowadzisz małą firmę, inwestycja w oprogramowanie księgowe ma sens, ponieważ automatyzuje niemal wszystkie kroki cyklu księgowego.
Możesz zintegrować oprogramowanie księgowe ze swoim systemem sprzedaży. Po dokonaniu sprzedaży oprogramowanie księgowe automatycznie dodaje transakcję do konta przychodów i aktualizuje rachunek zysków i strat. Możesz również połączyć system ERP i inne systemy, aby oprogramowanie księgowe mogło rejestrować i monitorować wydatki.
Oprogramowanie automatycznie generuje sprawozdania finansowe, dzięki czemu możesz bezpośrednio zamknąć księgi na koniec okresu sprawozdawczego. Pozwala to zaoszczędzić znaczną ilość pieniędzy, które w przeciwnym razie zostałyby wydane na prowadzenie ksiąg i korygowanie błędów. Oczywiście, jeśli jesteś spółką publiczną, możesz potrzebować audytu sprawozdań finansowych przeprowadzonego przez biegłego rewidenta (CPA).
Różnica między cyklem księgowym a cyklem budżetowym
Podstawowa różnica między cyklem księgowym a cyklem budżetowym dotyczy analizowanego przedziału czasowego.
Cykl księgowy koncentruje się na rejestrowaniu i podsumowywaniu działań finansowych, które mają miejsce w ciągu roku.
Z kolei cykl budżetowy wykorzystuje informacje finansowe zebrane w ramach procesu cyklu księgowego do prognozowania przychodów, wydatków, stanu środków pieniężnych i innych danych w następnym okresie księgowym.
Rejestruj, raportuj, powtarzaj
Cykl księgowy zapewnia ramy do rejestrowania transakcji i sprawdzania ich poprawności, zanim trafią one do sprawozdań finansowych.
Dokładność ma kluczowe znaczenie, ponieważ informacje finansowe wygenerowane w ramach cyklu księgowego będą wykorzystywane do analizowania transakcji i wyników finansowych. Jest to jeszcze ważniejsze w przypadku firm, które muszą raportować informacje finansowe do SEC (Komisji Papierów Wartościowych i Giełd).
Większość firm korzysta obecnie z oprogramowania księgowego, aby zwiększyć dokładność i przyspieszyć księgowanie. Chociaż zakup i wdrożenie oprogramowania księgowego wymaga początkowej inwestycji, długoterminowe korzyści znacznie przewyższają koszty.
Podoba Ci się ten artykuł? Zapisz się do biuletynu The CFO Club i otrzymuj cotygodniowe artykuły na swoją skrzynkę odbiorczą.