Skonsolidowane sprawozdania finansowe przedstawiają łączny obraz finansowy spółki dominującej i jej spółek zależnych — zasadniczo traktując je na papierze jak jedną dużą spółkę. Zrozumienie, czym są, to jedno, ale ich sporządzenie to zupełnie inna kwestia.
Jako doświadczony kontroler finansowy mam za sobą niejeden trudny proces konsolidacji w organizacjach wielofirmowych. W tym przewodniku wyjaśnię, czym są skonsolidowane sprawozdania finansowe, jak je sporządzać oraz jakie dodatkowe korzyści przynoszą. Zaczynajmy!
Czym są skonsolidowane sprawozdania finansowe?
Skonsolidowane sprawozdania finansowe to połączone raporty przedstawiające sytuację finansową i wyniki działalności spółki dominującej oraz jej spółek zależnych jako jednego podmiotu.
Skonsolidowane sprawozdania finansowe, sporządzane zazwyczaj przez spółkę dominującą, obejmują skonsolidowany bilans, rachunek zysków i strat oraz rachunek przepływów pieniężnych całej grupy — trzy kluczowe elementy modelu trzech sprawozdań.
Elementy te składają się również na trzy rodzaje skonsolidowanych sprawozdań finansowych:
- Skonsolidowany bilans
- Skonsolidowany rachunek zysków i strat
- Skonsolidowany rachunek przepływów pieniężnych
Na przykład: Jeśli spółka dominująca udzieli spółce zależnej pożyczki w wysokości $500,000, każda z nich wykazałaby pożyczkę jako aktywo lub zobowiązanie, zawyżając dane finansowe grupy. Konsolidacja eliminuje tę pozycję, zapewniając bardziej przejrzysty obraz wartości netto.
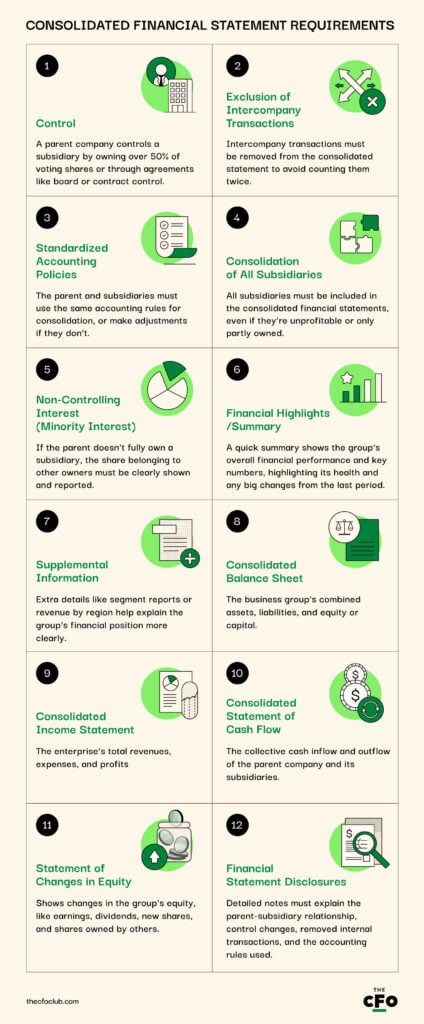
Wymogi dotyczące skonsolidowanych sprawozdań finansowych
Aby prowadzić skonsolidowaną sprawozdawczość finansową, należy spełnić określone kryteria wskazane w standardach rachunkowości, takich jak Międzynarodowe Standardy Sprawozdawczości Finansowej (IFRS) i ogólnie przyjęte zasady rachunkowości (GAAP).
Ponadto należy upewnić się, że spełnione są wszystkie poniższe wymogi lub że dostępne są niezbędne informacje opisane poniżej:
Przygotowanie danych: spółki zależne a spółki dominujące
Sporządzanie skonsolidowanych sprawozdań finansowych to współpraca między spółką dominującą a wszystkimi jej spółkami zależnymi. Spółki zależne dostarczają dokładne i ujednolicone dane finansowe, a spółka dominująca sporządza skonsolidowane sprawozdania finansowe. W szczególności:
- Spółki zależne dostarczają indywidualne bilanse, rachunki zysków i strat oraz rachunki przepływów pieniężnych na podstawie systemu sprawozdawczego spółki dominującej.
- Spółka dominująca łączy własne dane (jeśli je posiada) oraz raporty poszczególnych spółek zależnych zgodnie z regulacjami IFRS i GAAP.
Author's Tip
\u003cspan style=\u0022font-weight: 400;\u0022\u003eIFRS dopuszcza wyjątki dotyczące niezależnie operowanych spółek zależnych oraz spółek przeznaczonych do sprzedaży (oddziałów o minimalnym wpływie finansowym na spółkę dominującą, które spółka zamierza sprzedać). Mówiąc najprościej, spółki zależne należące do opisanych przeze mnie kategorii można wyłączyć ze skonsolidowanych sprawozdań finansowych.\u003c/span\u003e
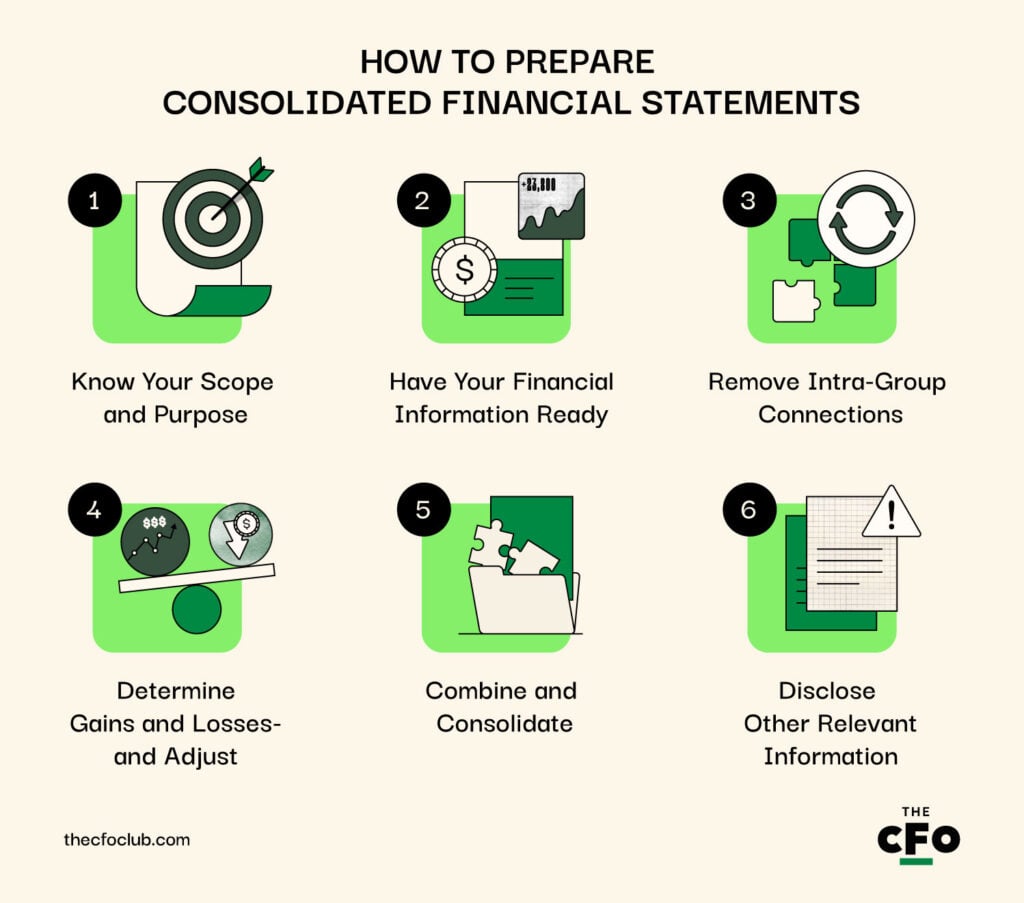
Jak sporządzać skonsolidowane sprawozdania finansowe
Sporządzanie skonsolidowanych sprawozdań finansowych jest skomplikowane, ale możliwe. Wystarczy dokładnie wykonać poniższe kroki, aby stworzyć dokładny i wiarygodny raport dla interesariuszy.
Have an account? Log In
1. Określ zakres i cel
Określenie zakresu i celu skonsolidowanych sprawozdań finansowych pomaga zachować zgodność z przepisami i uniknąć nieporozumień podczas procesu ich sporządzania.
Zanim więc przejdziesz do kolejnych działań, określ jednostki objęte sprawozdawczością, tj. spółki, które należy uwzględnić w skonsolidowanym sprawozdaniu finansowym:
- Jednostka dominująca: Główna organizacja sporządzająca sprawozdanie.
- Jednostki zależne: Każda spółka, nad którą jednostka dominująca sprawuje kontrolę poprzez posiadanie ponad 50% udziałów z prawem głosu lub dysponowanie uprawnieniami decyzyjnymi
- Podmioty o zmiennym udziale (VIEs): Spółki, nad którymi jednostka dominująca sprawuje znaczącą kontrolę lub wywiera znaczący wpływ, nie na podstawie własności kapitałowej, lecz w wyniku takich czynników jak relacje agencyjne lub ustalenia umowne. Jeśli jednostka dominująca ma uprawnienia do kierowania działalnością VIE, spółka musi zostać uwzględniona w sprawozdaniu. Jeśli jednak jednostka dominująca nie kontroluje danego podmiotu (np. w przypadku udziałów mniejszościowych lub wspólnych przedsięwzięć), może rozliczać ten podmiot metodą praw własności, zamiast go konsolidować. Jeśli Twoja firma nie posiada VIE, w ogóle nie musisz się tym przejmować.
Weźmy pod uwagę Alphabet, jednostkę dominującą Google. Aby zapewnić inwestorom i innym interesariuszom dostęp do informacji, konsoliduje ona swoje przychody oraz przychody wszystkich głównych jednostek zależnych w jednym kwartalnym zestawieniu. Poniżej znajduje się zrzut ekranu przedstawiający wyniki operacyjne segmentów Alphabet zaprezentowane w jego skonsolidowanych sprawozdaniach za IV kwartał 2024 roku:
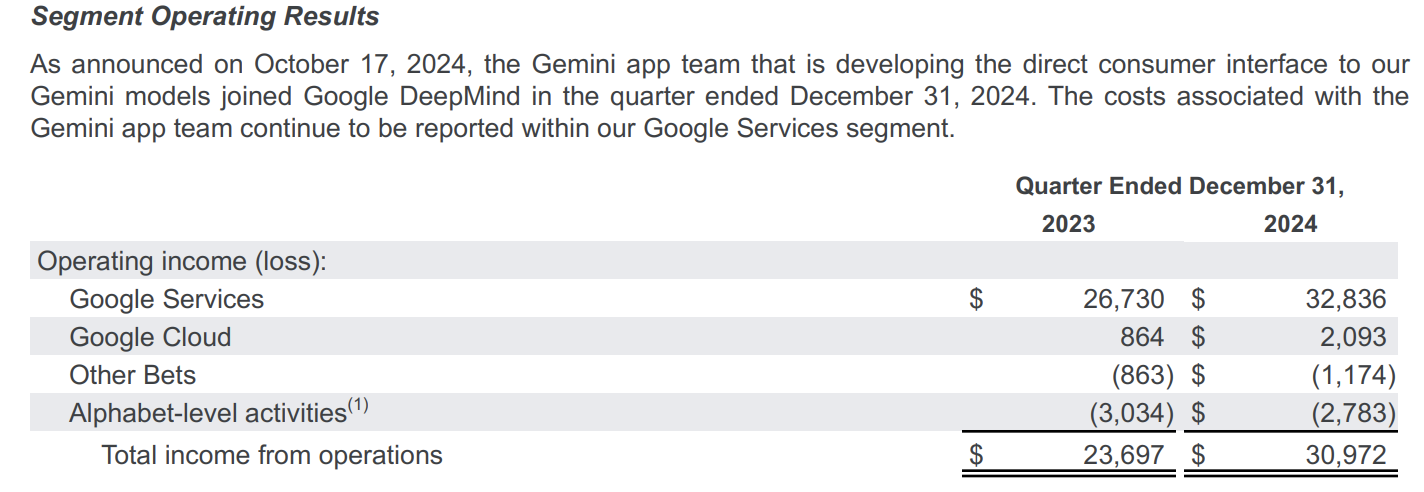
Zwróć uwagę, że jednostki zależne zostały podzielone na cztery kategorie: trzy główne działy generujące największe przychody (Usługi Google, Google Cloud i Inne zakłady) oraz sama jednostka dominująca.
Oznacza to, że choć Alphabet posiada wiele jednostek zależnych, tylko dwie pierwsze — Usługi Google i Google Cloud — są na tyle istotne, aby wykazywać je oddzielnie. Pozostałe zostały uwzględnione w skonsolidowanym sprawozdaniu, ale połączone w jedną szeroką kategorię — Inne zakłady — ze względu na ich minimalny wpływ na wynik finansowy.
2. Przygotuj informacje finansowe
Kompletne informacje finansowe ułatwiają konsolidację. Przygotuj finanse do tego procesu, wykonując następujące czynności:
- Zbierz aktualne dane każdej jednostki, od bilansów po rachunki zysków i strat, rachunki przepływów pieniężnych, transakcje wewnątrzgrupowe oraz wartości procentowe udziałów własnościowych.
- Skoryguj wszelkie różnice w zasadach prowadzenia rachunkowości, walutach lub datach zakończenia roku obrotowego, aby ujednolicić informacje finansowe wszystkich jednostek i uniknąć rozbieżności.
- Skorzystaj z oprogramowania do konsolidacji finansowej, aby uprościć proces gromadzenia i obliczania danych, a także ograniczyć ryzyko błędów ludzkich.
- Zsynchronizuj swoje oprogramowanie księgowe, takie jak QuickBooks lub Xero, z narzędziem do konsolidacji, aby szybko i dokładnie wyodrębnić dane finansowe wielu jednostek na potrzeby raportu końcowego. Oprogramowanie pomoże również zautomatyzować proces uzgadniania wyciągów bankowych.
Weźmy na przykład Amazon. Jako sprzedawca internetowy, dostawca usług w chmurze i międzynarodowa korporacja czerpie on całkowite przychody z wielu źródeł, regionów i walut.
Dlatego podczas konsolidacji finansów firma dzieli swoją działalność na trzy główne kategorie — Ameryka Północna, działalność międzynarodowa i AWS — oraz pobiera dane finansowe z każdej z nich. Przelicza również wszystkie przychody w walutach obcych na USD i zapewnia jednolitość okresów sprawozdawczych.
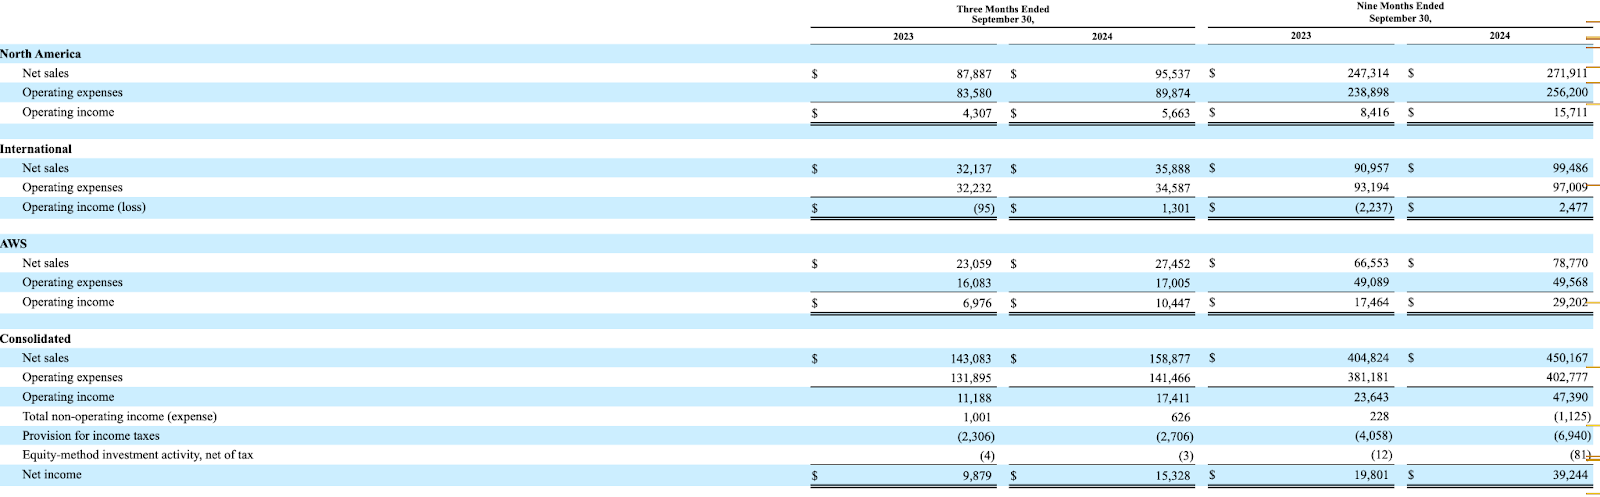
Jednak w przeciwieństwie do Alphabet skonsolidowane sprawozdanie Amazon (przynajmniej według stanu na III kwartał 2024 roku, jak pokazano powyżej) nie zawiera konkretnych danych na poziomie jednostki dominującej, choć podejrzewam, że zostały one połączone z danymi dotyczącymi Ameryki Północnej.
4. Usuń powiązania wewnątrzgrupowe
Usunięcie transakcji wewnątrzgrupowych — takich jak wymiana aktywów lub usług między jednostkami zależnymi — ze skonsolidowanego sprawozdania zapobiega podwójnemu liczeniu i zniekształceniom danych.
Załóżmy, że zajmujesz się księgowością międzynarodowej firmy posiadającej dwie główne jednostki zależne: A i B. W okresie sprawozdawczym jednostka zależna A sprzedaje zapasy jednostce zależnej B. Przychody z tej sprzedaży stają się jednocześnie przychodem jednostki A i kosztem jednostki B.
Aby zachować dokładność danych, wyklucz wszystkie zapisy dotyczące tej transakcji ze skonsolidowanego zbioru danych. Dlaczego? Ponieważ pieniądze jedynie przepływają między jednostkami zależnymi i nie mają żadnego wpływu na wynik finansowy całej grupy.
Właśnie dlatego w takich sytuacjach wiele firm korzysta z oprogramowania do konsolidacji finansowej, które automatycznie filtruje i usuwa transakcje wewnątrzgrupowe. Alternatywnie ręczna konsolidacja może prowadzić do przeoczeń transakcji wewnątrzgrupowych i zawyżenia wartości, fałszywie wskazując interesariuszom na stabilność finansową.
5. Określ zyski i straty — i wprowadź korekty
Po wyłączeniu transakcji wewnątrzgrupowych usuń również zyski i straty, ponieważ one także mogą zniekształcać wartości zysków. Wpływają one również na płatności podatkowe i decyzje inwestycyjne, dlatego skonsolidowane dane finansowe muszą przedstawiać prawdziwy i rzetelny obraz zysku.
W tym przypadku zyski i straty dotyczą głównie dwóch scenariuszy:
- Kursy walut: Załóżmy, że spółka dominująca w Stanach Zjednoczonych dokonuje zakupów u zagranicznego dostawcy. Wahania kursów walut mogą prowadzić do niezrealizowanych zysków lub strat, dlatego należy skorygować skonsolidowane sprawozdania, aby dokładnie odzwierciedlały skutki przeliczenia walut.
- Wartość aktywów niematerialnych: Załóżmy, że spółka posiada patent, którego wartość z czasem rośnie lub spada. Może być konieczne zmodyfikowanie zapisów, aby wykazać jego aktualną wartość godziwą w skonsolidowanym sprawozdaniu.
6. Połącz i skonsoliduj
Po usunięciu wszystkich rozliczeń wewnątrzgrupowych i uwzględnieniu zysków i strat nadszedł czas na połączenie i konsolidację.
Ten etap obejmuje ujednolicenie sprawozdań finansowych poszczególnych działów poprzez zestawienie rachunków zysków i strat, bilansów oraz rachunków przepływów pieniężnych spółek powiązanych w jeden spójny raport. Obejmuje również przedstawienie innych podsumowań ilościowych — takich jak najważniejsze informacje finansowe i dane segmentowe — a także kontekstu jakościowego, aby przedstawione wartości były łatwe do zrozumienia.
Na przykład firma Unilever ma wiele jednostek zależnych na całym świecie. Jednak na potrzeby relacji inwestorskich okresowo tworzy jedno połączone sprawozdanie finansowe zamiast publikować odrębne raporty dla poszczególnych jednostek.
Konsolidacja ta oszczędza inwestorom czas i energię, ponieważ zapewnia im szczegółowy wgląd w wyniki finansowe firmy bez konieczności osobnego analizowania raportu każdej jednostki zależnej.
7. Ujawnij inne istotne informacje
Podczas sporządzania skonsolidowanych sprawozdań finansowych należy ujawnić dodatkowe informacje, które w przeciwnym razie wpłynęłyby na skonsolidowaną sytuację spółki. Ujawnienie tych informacji zapewnia dodatkowy wgląd w kilka kwestii, które są zbyt złożone, aby omówić je w głównym dokumencie, takich jak:
- Zasady rachunkowości przyjęte podczas procesu konsolidacji.
- Zobowiązania, które są prawdopodobne, lecz nie pojawiają się w bilansie.
- Rozbicie udziałów niedających kontroli, pokazujące procentowy udział własnościowy udziałowców mniejszościowych.
- Transakcje faktoringu należności i stawki.
Informacje te nie tylko zwiększają zaufanie inwestorów i umożliwiają interesariuszom podejmowanie decyzji opartych na danych, lecz także pomagają spółce zachować zgodność z normami regulacyjnymi.
Przykładem jest przedstawiony poniżej zrzut ekranu fragmentu „ujawnień” z raportu rocznego Berkshire Hathaway za 2024 rok.

Wprowadza on kilka rodzajów ryzyka rynkowego, na które spółka jest narażona z powodu niektórych decyzji strategicznych — od ryzyka cen akcji po ryzyko stóp procentowych, ryzyko walutowe i ryzyko cen towarów. Informacje te mają ogromne znaczenie zarówno dla inwestorów, jak i organów regulacyjnych, ponieważ odzwierciedlają ogólną strategię finansową firmy oraz jej ekspozycję na ryzyko, zwiększając przejrzystość finansową.
Kiedy konsolidować sprawozdania finansowe
Spółki zazwyczaj konsolidują sprawozdania finansowe kwartalnie, rocznie lub na koniec każdego okresu obrotowego (w zależności od przyjętego harmonogramu).
Jednak w przypadku przejęcia nowej jednostki zależnej konsolidacja jej finansów rozpoczyna się w dniu uzyskania kontroli, a przejęcie jest odzwierciedlane w kolejnych sprawozdaniach finansowych, aby wskazać zmiany własnościowe.
Skonsolidowane sprawozdania finansowe a nieskonsolidowane sprawozdania finansowe
Skonsolidowane sprawozdania finansowe łączą dane finansowe spółki dominującej i jej jednostek zależnych, eliminując transakcje wewnątrzgrupowe, aby przedstawić grupę jako jeden podmiot.
Tymczasem nieskonsolidowane (lub jednostkowe) sprawozdania finansowe przedstawiają dane finansowe pojedynczej jednostki gospodarczej, z wyłączeniem jej jednostek zależnych lub, odpowiednio, spółki dominującej z procesu konsolidacji.
Choć konsolidacja sprawozdań finansowych przynosi więcej korzyści, istnieją przypadki, w których dopuszczalne jest jej zaniechanie. W szczególności nieskonsolidowane sprawozdania finansowe są dopuszczalne w następujących przypadkach:
- Brak kontroli nad jednostkami zależnymi: Jeśli spółka dominująca posiada mniej niż 50% udziałów z prawem głosu w jednostce zależnej lub nie ma uprawnień decyzyjnych w stosunku do niej, konsolidacja nie jest wymagana.
- Udziały mniejszościowe: Gdy spółka posiada udział mniejszościowy w innej firmie i nie ma na nią znaczącego wpływu ani kontroli, może rozliczać inwestycję metodą praw własności zamiast przeprowadzać pełną konsolidację.
- Jednostki przeznaczone do sprzedaży: Jeśli firma zamierza wkrótce sprzedać jedną ze swoich jednostek zależnych, może zaklasyfikować ją jako przeznaczoną do sprzedaży i zdecydować o jej nieskonsolidowaniu.
- Jednostki inwestycyjne: Jednostki inwestycyjne, takie jak fundusze kapitału podwyższonego ryzyka lub kapitału prywatnego, mogą nie być zobowiązane do konsolidowania swoich jednostek zależnych, jeśli ich główna działalność polega na posiadaniu inwestycji i wycenianiu ich według wartości godziwej, a nie na kontrolowaniu ich działalności.
- Kontrola tymczasowa: Jeśli kontrola spółki dominującej nad jednostką zależną ma charakter tymczasowy (np. spółka dominująca zamierza ją wkrótce sprzedać lub zlikwidować albo jedynie zawarto z nią umowę na prowadzenie jej działalności), konsolidacja może nie być konieczna.
W przypadku jednostek zależnych wyłączonych z procesu konsolidacji ich sprawozdania finansowe zostaną przedstawione oddzielnie od skonsolidowanych sprawozdań spółki dominującej.
Czego unikać podczas konsolidacji sprawozdań finansowych
Nawet niewielki błąd lub przeoczenie podczas konsolidacji może prowadzić do niedokładnego raportowania finansowego, problemów ze zgodnością z przepisami i potencjalnego wycofania się inwestorów. Unikaj tych problemów, zwracając uwagę na trzy kluczowe błędy:
1. Błędne zliczanie transakcji wewnątrzgrupowych
Niepełne wyeliminowanie transakcji wewnątrzgrupowych, takich jak pożyczka udzielona przez spółkę dominującą jednostce zależnej, może prowadzić do zniekształcenia bilansu. Zapobiegaj takim sytuacjom i twórz dokładne raporty, korzystając z oprogramowania finansowego lub najlepszego oprogramowania statystycznego do identyfikowania i usuwania zduplikowanych zapisów.
2. Niespójne okresy sprawozdawcze
Jeśli jednostki zależne stosują inne daty zakończenia roku obrotowego niż spółka dominująca, może to powodować niespójności w raportach finansowych. Aby zachować spójność, konsoliduj wszystkie jednostki w ramach tego samego okresu sprawozdawczego.
Author's Tip
Zgodnie z postanowieniami MSSF 10 spółka nie może „wybierać” pojedynczego wskaźnika wyników i musi raportować go w niezmienionej formie. Oznacza to, że spółka raportująca w innym okresie kompensuje tę różnicę.
Na przykład Nestle działa w kilku krajach, a jego jednostki zależne często mają różne daty zakończenia roku obrotowego. Aby zniwelować różnice i zachować spójność dokumentacji, międzynarodowa grupa konsoliduje wszystkie swoje oddziały z jednolitą datą sprawozdawczą przypadającą na 31 grudnia.
More Articles
3. Brak korekt z tytułu udziałów mniejszościowych
Spółki posiadające jednostki zależne, w których nie mają pełnych praw własności, muszą uwzględniać udziały mniejszościowe, nawet jeśli oznacza to wykazywanie ich jako odrębnych pozycji, jak pokazano wcześniej. Niewykonanie tego obowiązku może zniekształcić przychody i wprowadzić inwestorów w błąd.
Konsolidacja za pomocą oprogramowania
Konsolidacja sprawozdań finansowych jest złożona, ale korzystanie z odpowiednich narzędzi może usprawnić i przyspieszyć ten proces. Większość firm korzysta z oprogramowania do sprawozdań finansowych, aby automatyzować zgodność raportowania z przepisami, eliminacje transakcji między spółkami oraz konsolidację danych.
Systemy te pozwalają CFO przygotowywać sprawozdania finansowe zgodne z wymogami regulacyjnymi, przy mniejszym nakładzie pracy manualnej i ograniczeniu liczby błędów ludzkich. Oto kilka moich najlepszych propozycji, które pomogą Ci zacząć:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Zapisz się, aby otrzymywać więcej informacji finansowych
Mam nadzieję, że ten poradnik ułatwi Ci pracę jako specjaliście ds. finansów. Aby pomóc Ci jeszcze bardziej, zapraszam Cię do zapisania się do naszego bezpłatnego biuletynu z poradami ekspertów, poradnikami i spostrzeżeniami liderów finansowych kształtujących branżę technologiczną. Dołącz do społeczności i już dziś zacznij rozwijać swoje umiejętności!