


O processo de fecho financeiro é a série de etapas utilizadas para finalizar e verificar os registos financeiros da sua empresa no final de cada período, para garantir que tudo está correto antes da elaboração dos relatórios.
Neste guia, vou utilizar a minha experiência para explicar como funciona o fecho financeiro, porque é importante e exatamente o que precisa de fazer para realizar um fecho eficiente e preciso, evitando o stress de última hora e continuando a melhorar todos os meses.
O que é o processo de fecho financeiro?
O processo de fecho financeiro é a sequência de etapas que uma empresa realiza no final de um período de reporte para garantir que os seus livros contabilísticos estão completos e corretos.
Inclui o registo e a reconciliação de transações, o registo de ajustamentos (como acréscimos e depreciações) e a preparação das demonstrações financeiras.
Depois de tudo ser revisto e aprovado, o período é oficialmente encerrado.
Porque é importante o processo de fecho financeiro?
O processo de fecho financeiro é fundamental para garantir a exatidão dos dados financeiros, cumprir os requisitos regulamentares e de auditoria e produzir relatórios financeiros claros e precisos para utilização interna e apresentações externas.
Eis uma visão geral dos profissionais de finanças envolvidos no processo de fecho:
- Equipa de contabilidade: Responsável pelos lançamentos contabilísticos, reconciliações e preparação das demonstrações financeiras.
- Equipa de FP&A: Analisa as variações, as previsões e o alinhamento orçamental.
- Responsáveis pelo controlo financeiro: Supervisionam o processo e garantem o cumprimento dos controlos internos.
- Diretor financeiro: Revê e aprova as demonstrações financeiras finais para reporte interno e externo.
O processo de fecho financeiro: o que precisa de reconciliar
A reconciliação é uma parte essencial do processo de fecho financeiro. Para reconciliar, precisa de ter a documentação adequada. Comece por reunir os seguintes documentos:
- Extratos bancários e de cartões de crédito
- Relatórios do razão geral
- Faturas e recibos (tanto de contas a pagar como de contas a receber)
- Relatórios de processamento salarial
- Contagens de inventário e relatórios de valorização
- Extratos de empréstimos e locações
Eis alguns exemplos de contas que precisa de reconciliar depois de ter a documentação preparada:
- Contas bancárias
- Contas a receber e contas a pagar
- Transações entre empresas do grupo
- Inventário
- Ativos fixos
- Gastos acumulados e contas de gastos antecipados
Como concluir o processo de fecho financeiro
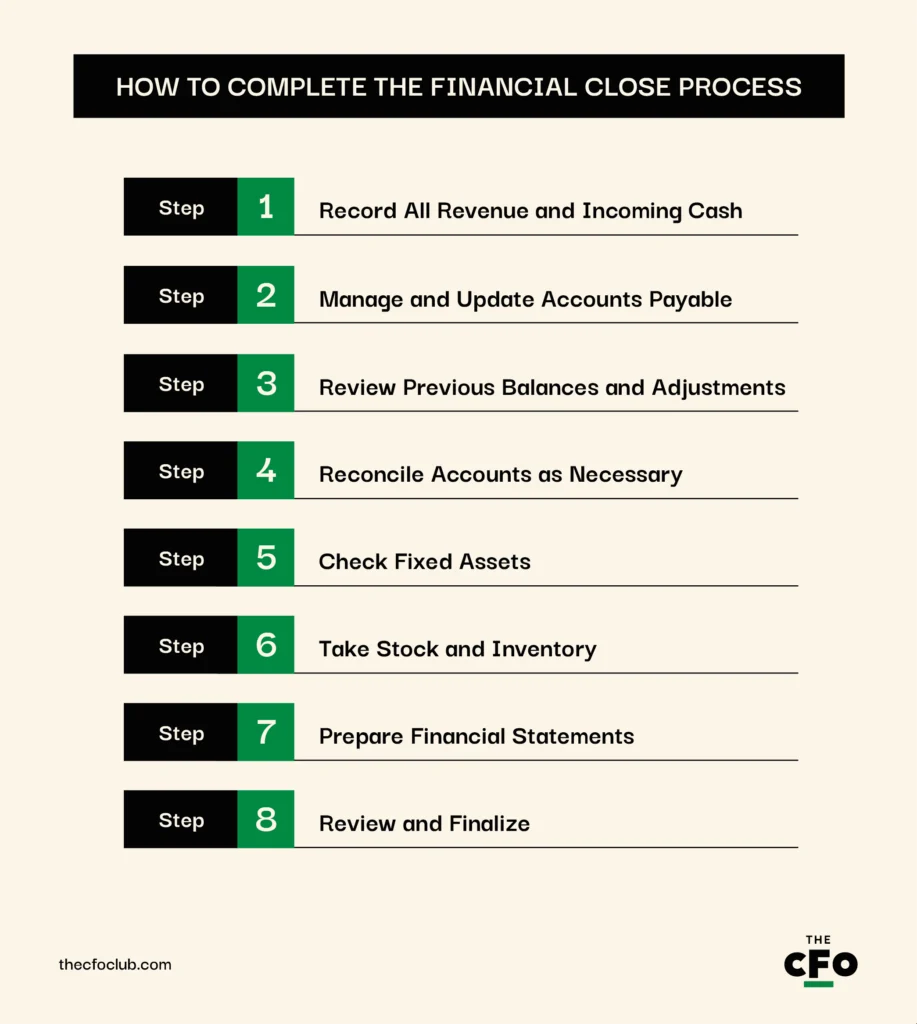
O processo de fecho financeiro varia entre empresas consoante o seu tipo de atividade, os métodos contabilísticos e as políticas adotadas.
Abaixo, vou explicar-lhe um processo geral de fecho financeiro. Considere-o um ponto de partida para o seu processo de fecho financeiro e faça os ajustes necessários para o adaptar às necessidades da sua empresa.
Have an account? Log In
1. Registe todas as receitas e entradas de dinheiro
Analise todo o período contabilístico. Por exemplo, se estiver a preparar demonstrações financeiras trimestrais, recue até ao primeiro dia do trimestre atual e verifique o montante ganho ou recebido, mesmo que ainda não tenha sido faturado ou depositado.
Em seguida, utilize as orientações da ASC 606 ou da IFRS 16, conforme aplicável, para reconhecer as receitas. Exemplos de receitas e entradas de dinheiro a registar incluem:
- Vendas de produtos ou serviços (faturadas e não faturadas)
- Receitas diferidas reconhecidas no período atual
- Renovações de subscrições e taxas baseadas na utilização
- Depósitos e pagamentos antecipados de clientes
- Proveitos de empréstimos ou entradas de financiamento
- Rendimentos de juros ou retornos de investimentos
- Reembolsos ou descontos de fornecedores
Author's Tip
Se reparar que existem pagamentos pendentes, este é um bom momento para contactar os clientes. Uma vez que reconheceu essa receita, terá de pagar imposto sobre esse rendimento, mesmo que ainda não tenha recebido o pagamento. Receber os pagamentos pode ajudar a compensar esta saída de dinheiro e a melhorar a sua posição financeira.
2. Gerir e atualizar as contas a pagar
Se documentar cada compra, serviço ou despesa recorrente à medida que vence, pode ignorar este passo. Caso contrário, precisa de ter faturas e recibos:
- Introduza todas as contas e faturas no seu sistema de contabilidade.
- Registe a despesa para refletir o passivo relativo aos bens ou serviços que recebeu, mas pelos quais ainda não foi faturado.
- Verifique quais as faturas que foram pagas e quais permanecem em aberto, para não sobreavaliar nem subavaliar as contas a pagar.
3. Rever saldos e ajustamentos anteriores
Em seguida, é altura de transferir os saldos e os ajustamentos de períodos anteriores. Isto inclui despesas antecipadas, passivos acumulados, receitas diferidas e amortizações — itens que são registados num período, mas reconhecidos num período diferente.
Por exemplo, se a sua empresa pagou antecipadamente a eletricidade no trimestre passado, precisa de compensar esse valor com a fatura de eletricidade do trimestre atual e converter esse ativo (fatura de eletricidade paga antecipadamente) numa despesa (despesa de eletricidade).
Author's Tip
Também precisa de registar estes ajustamentos no razão geral (GL). O GL deve refletir um histórico de auditoria claro que corresponda à documentação de suporte, como contratos, mapas e faturas. Ser descuidado nesta área pode levar à subavaliação ou sobreavaliação das despesas e resultar em demonstrações financeiras imprecisas.
4. Reconciliar as contas conforme necessário
A reconciliação consiste em comparar os registos internos com fontes externas ou independentes para confirmar a sua exatidão. Ao reconciliar, deve procurar divergências, diferenças temporais ou erros e resolvê-los antes de finalizar o fecho.
As contas habitualmente reconciliadas nesta fase incluem:
- Contas bancárias: Compare os saldos de caixa do GL com os extratos bancários.
- Contas a receber: Concilie as faturas e os pagamentos dos clientes com o razão auxiliar de contas a receber.
- Contas a pagar: Confirme os saldos das contas dos fornecedores e os calendários de pagamentos.
- Extratos de cartões de crédito: Utilize software de reconciliação de cartões de crédito para associar os encargos dos cartões de crédito da empresa aos relatórios de despesas e ao GL.
- Despesas antecipadas e acumuladas: Verifique os saldos face aos mapas e às faturas.
- Ativos fixos: Verifique a exatidão dos registos de aquisições, alienações e depreciações.
- Contas entre empresas do grupo: Garanta que as transações entre entidades relacionadas estão refletidas de forma correspondente em ambos os lados.
Preste atenção aos débitos e créditos. Todas as transações devem ter um registo correspondente e de igual valor em ambos os lados do razão. Se algo estiver incorreto — por exemplo, uma despesa for registada sem um crédito em caixa ou nas contas a pagar — isso cria um desequilíbrio que se propaga e origina erros de cálculo ainda maiores.
Se a sua empresa tiver várias entidades ou subsidiárias, também terá de reconciliar as transações entre empresas do grupo. Por exemplo, se a Entidade A registar uma venda de bens à Entidade B, a Entidade B terá de registar uma compra de igual valor.
5. Verificar os ativos fixos
Os ativos fixos não são comprados nem vendidos com frequência, mas afetam a sua demonstração de resultados e o balanço em todos os períodos. A maioria das empresas possui normalmente pelo menos alguns ativos fixos, tais como:
- Máquinas e equipamentos
- Mobiliário de escritório
- Veículos da empresa
- Edifícios e benfeitorias em imóveis arrendados
- Computadores, servidores e equipamento informático
- Software ou custos de desenvolvimento capitalizados
Eis o que deve rever durante o processo de fecho financeiro do período que está a contabilizar:
- Certifique-se de que os ativos adquiridos são registados por um valor em conformidade com os GAAP.
- Reveja a alienação ou retirada de ativos para verificar se os ganhos e perdas associados foram registados.
- Verifique se a depreciação foi reconhecida de acordo com o plano de depreciação.
- Verifique se as despesas de capital foram incorretamente classificadas como despesas correntes e vice-versa.
6. Fazer o levantamento das existências e do inventário
As discrepâncias de inventário são comuns, especialmente nas empresas com grandes volumes de existências ou com existências de elevada rotação. Por isso, uma contagem mensal — seja um inventário físico completo ou uma contagem cíclica — pode ajudar a garantir a exatidão dos registos de inventário na contabilidade.
Uma auditoria ao inventário também revela outros problemas, como furtos, quebras, contagens incorretas e mercadorias obsoletas, antes de ser obrigado a abater um montante significativo dos seus registos contabilísticos.
Por outro lado, é suficiente auditar trimestralmente o inventário de baixa rotação, como os sapatos da estação anterior ou as mercadorias devolvidas. Estes artigos continuam a exigir reconciliações periódicas, mas não com tanta frequência.
Agora, porque é que o contabilista da Alina Inc. recomendou uma auditoria ao inventário e porque recomendou duas abordagens diferentes com base no tipo de inventário?
Porque, ao não realizar a auditoria ao inventário, a Alina Inc. corre o risco de inflacionar os ativos reportados, sobreavaliar a rentabilidade e não detetar perdas de produtos. Auditar o inventário e utilizar abordagens diferentes permite à Alina Inc. minimizar estes riscos, bem como os custos da auditoria.
7. Preparar as demonstrações financeiras
Depois de todas as transações terem sido registadas e de as reconciliações das contas estarem concluídas, é altura de consolidar todo o fecho através das demonstrações financeiras.
É neste momento que todos os esforços das etapas anteriores culminam numa visão clara da saúde financeira da sua empresa.
Acredito que, nesta fase, a maioria das empresas utiliza software de contabilidade financeira. Utilizo um em todas as minhas empresas desde que criei a minha primeira empresa, na década de 2010. Se atualmente não utiliza nenhum, está na altura de o fazer. Estas são apenas algumas das minhas ferramentas favoritas de gestão financeira:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
O software irá criar automaticamente uma demonstração de resultados, um balanço, uma demonstração dos fluxos de caixa e uma demonstração dos resultados retidos. Também ajuda a consolidar dados de várias subsidiárias, minimiza a probabilidade de erros e atualiza as demonstrações financeiras em tempo real.
8. Rever e finalizar
As revisões são fundamentais para garantir a exatidão, a conformidade e a responsabilização antes de comunicar oficialmente quaisquer valores.
Deixe a equipa de contabilidade conduzir a revisão inicial. Durante esta revisão, a equipa de contabilidade verifica valores atípicos, confirma os documentos comprovativos e assegura que todos os lançamentos contabilísticos e as reconciliações estão concluídos.
Em seguida, peça aos responsáveis pelo controlo, aos diretores financeiros e ao CFO que validem as demonstrações financeiras, coloquem questões pertinentes e confirmem que tudo está de acordo com as políticas da empresa e com os GAAP/IFRS.
Depois de finalizados os relatórios, as suas demonstrações financeiras tornam-se o registo oficial do desempenho da empresa nesse período. A demonstração de resultados é reiniciada. O balanço fica fechado. E as suas contas estão prontas para registar novas transações no próximo fecho.
Lista de verificação do processo de fecho financeiro
Eis uma lista de verificação que inclui as principais ações, os documentos necessários e as partes responsáveis por cada etapa do processo contabilístico de fecho financeiro:
Quando é necessário o processo de fecho
A maioria das empresas fecha as suas contas mensalmente, trimestralmente ou anualmente. Os três tipos de fecho variam em termos de profundidade e escrutínio:
- Mensal: Um fecho no final do mês ajuda a acompanhar o fluxo de caixa, monitorizar o desempenho e detetar erros atempadamente. Os fechos mensais normalmente não são demasiado intensos, mas são suficientemente rigorosos para apoiar a tomada de decisões táticas.
- Trimestral: Os fechos trimestrais são mais detalhados. Estão mais alinhados com os ciclos de reporte interno e as expectativas dos investidores do que os fechos mensais.
- Anual: O fecho do ano é o mais rigoroso, estando frequentemente associado a auditorias, declarações fiscais e reporte externo. Estes processos exigem documentação completa, reconciliações e aprovações por parte dos vários departamentos para todas as atividades e transações financeiras.
O tempo necessário para um fecho financeiro varia consoante a profundidade e o escrutínio, pelo que os fechos anuais são os mais demorados e os fechos mensais são os mais rápidos. Naturalmente, o número específico de dias de que necessita para cada fecho varia consoante a dimensão, os sistemas e a complexidade da sua empresa.
Principais erros a evitar durante o fecho
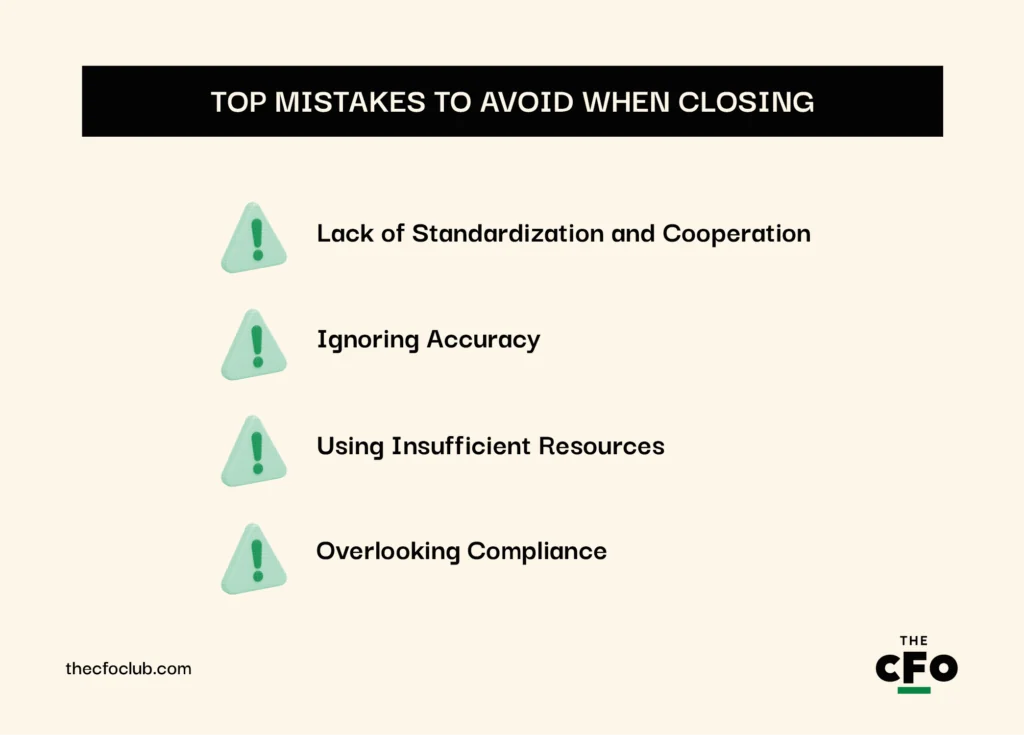
Cometer erros atrasa o processo de fecho financeiro e, pelo que tenho observado, frustra a equipa de contabilidade. Eis alguns dos principais erros a que deve estar atento durante o processo de fecho financeiro:
Falta de normalização e cooperação
O fecho financeiro pode rapidamente transformar-se num processo caótico quando as responsabilidades não são claras e existe uma falta generalizada de comunicação e cooperação entre as equipas.
Os departamentos muitas vezes puxam em direções diferentes — utilizam modelos incompatíveis, não usam uma lista de verificação ou um calendário partilhado e ficam à espera uns dos outros, sem um responsável claro por cada tarefa do processo.
Para evitar este erro:
- Normalizar o processo de fecho com procedimentos operacionais normalizados documentados
- Utilizar listas de verificação partilhadas e um calendário de fecho centralizado
- Realizar reuniões regulares com as equipas financeira e operacional, bem como com a liderança, para manter todos alinhados
Ignorar a exatidão
A rapidez é ótima. Ajuda a causar uma boa impressão e permite avançar para outras tarefas mais interessantes.
O problema? A pressa no registo de lançamentos e nas reconciliações pode transformar-se numa sucessão de erros de reporte significativos e problemas regulamentares. Dados inexatos não fazem apenas com que pareça pouco profissional. Colocam em risco a reputação da sua empresa e prejudicam a confiança nos seus números.
Para garantir a exatidão:
- Dar prioridade à exatidão em detrimento da rapidez
- Implementar pontos de controlo da revisão ao longo de todo o processo
- Utilizar ferramentas de automatização para reduzir os erros de introdução manual
- Formar a sua equipa para sinalizar e escalar atempadamente as inconsistências
Utilizar recursos insuficientes
Uma equipa reduzida e software antigo e obsoleto criam estrangulamentos no processo de fecho financeiro. É fácil perceber como poucas pessoas, demasiado trabalho manual e automatização insuficiente podem provocar atrasos e esgotamento.
Não pode esperar um fecho financeiro rápido e eficiente com recursos de baixo desempenho. Equipe a sua equipa com os seguintes recursos para evitar este problema:
- Garantir que a sua equipa de contabilidade tem pessoal suficiente e formação adequada
- Transferir o trabalho repetitivo para que a sua equipa se possa concentrar na revisão e na análise durante o fecho do período
- Investir em software de automatização do reporte financeiro para simplificar as tarefas de fecho e outras tarefas manuais
More Articles
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
- Análise da BlackLine: Vantagens, Desvantagens, Funcionalidades e Preços Explicados
- 17 principais benefícios de um ERP no local para o sucesso empresarial
- Os 14 melhores livros de contabilidade de 2026
- Os 11 melhores boletins informativos de finanças sobre IA para subscrever em 2026
Descurar a conformidade
A maioria das pessoas pensa na conformidade numa perspetiva jurídica, mas o incumprimento também prejudica a sua credibilidade. É por isso que nunca deve descurar a conformidade.
Não cumprir os prazos fiscais, comunicar incorretamente os dados financeiros ou não cumprir os requisitos regulamentares conduz a penalizações, auditorias e perda de reputação.
Para garantir que está sempre em conformidade:
- Mantenha-se atualizado sobre os regulamentos relevantes (GAAP, IFRS, SOX, etc.)
- Crie pontos de controlo de conformidade no seu processo de fecho
- Utilize software com registos de auditoria e controlos integrados
- Envolva as equipas jurídicas ou de auditoria sempre que necessário
Melhores práticas adicionais para o fecho financeiro
Eis algumas melhores práticas adicionais que irão acelerar o seu processo de fecho financeiro:
- Concentre-se na eficiência: O dinheiro que gasta no fecho financeiro é diretamente proporcional ao tempo que lhe dedica. Quanto mais o processo se prolongar, mais dinheiro lhe irá custar. Para garantir que consegue concluir o fecho rapidamente no final do mês, elimine redundâncias do processo, automatize tarefas de baixo valor e reduza as dependências entre departamentos.
- Simplifique o acesso aos dados: Os atrasos são inevitáveis quando as suas equipas procuram dados em emails, folhas de cálculo, unidades de negócio e sistemas antigos. Utilize ferramentas integradas ou sistemas ERP para centralizar os dados, de modo a que todas as partes interessadas tenham acesso seguro e em tempo real aos dados. Isto acelera o processo e minimiza os riscos para a integridade dos dados.
- Crie procedimentos normalizados: Um processo de fecho documentado é indispensável. Defina fluxos de trabalho claros, atribua responsáveis por cada etapa e estabeleça prazos com base nas suas datas-limite de apresentação de relatórios. Os procedimentos normalizados garantem a consistência entre períodos, melhoram a responsabilização e facilitam a formação de novos elementos quando há alterações na equipa.
Melhorar a cada fecho
O fecho financeiro é um processo desorganizado, a menos que o simplifique proativamente. Cada mês é uma oportunidade para melhorar. Identifique o que o atrasou no mês passado, os erros que cometeu e as ferramentas ou processos que podem eliminar obstáculos do seu processo. E lembre-se: quer esteja a tentar encurtar o ciclo de fecho, eliminar processos manuais demorados ou reforçar os controlos internos, o progresso acumula-se.
Procura mais guias para desenvolver a sua carreira na área financeira? Subscreva a nossa newsletter gratuita para receber conselhos, guias e informações especializadas de líderes financeiros que estão a definir o setor tecnológico.