


O ciclo contabilístico é a forma como as transações acabam por ser refletidas nas suas demonstrações financeiras. Por exemplo, quando um cliente paga a sua subscrição, não adiciona diretamente esse valor à receita na sua demonstração de resultados. A transação passa pelo diário, pelo razão geral e depois pelas demonstrações financeiras.
Neste artigo, explico como uma transação é registada pela primeira vez nos seus livros e quais são os passos subsequentes do ciclo contabilístico que culminam na reflexão de uma transação na sua demonstração de resultados ou no balanço.
O que é o ciclo contabilístico?
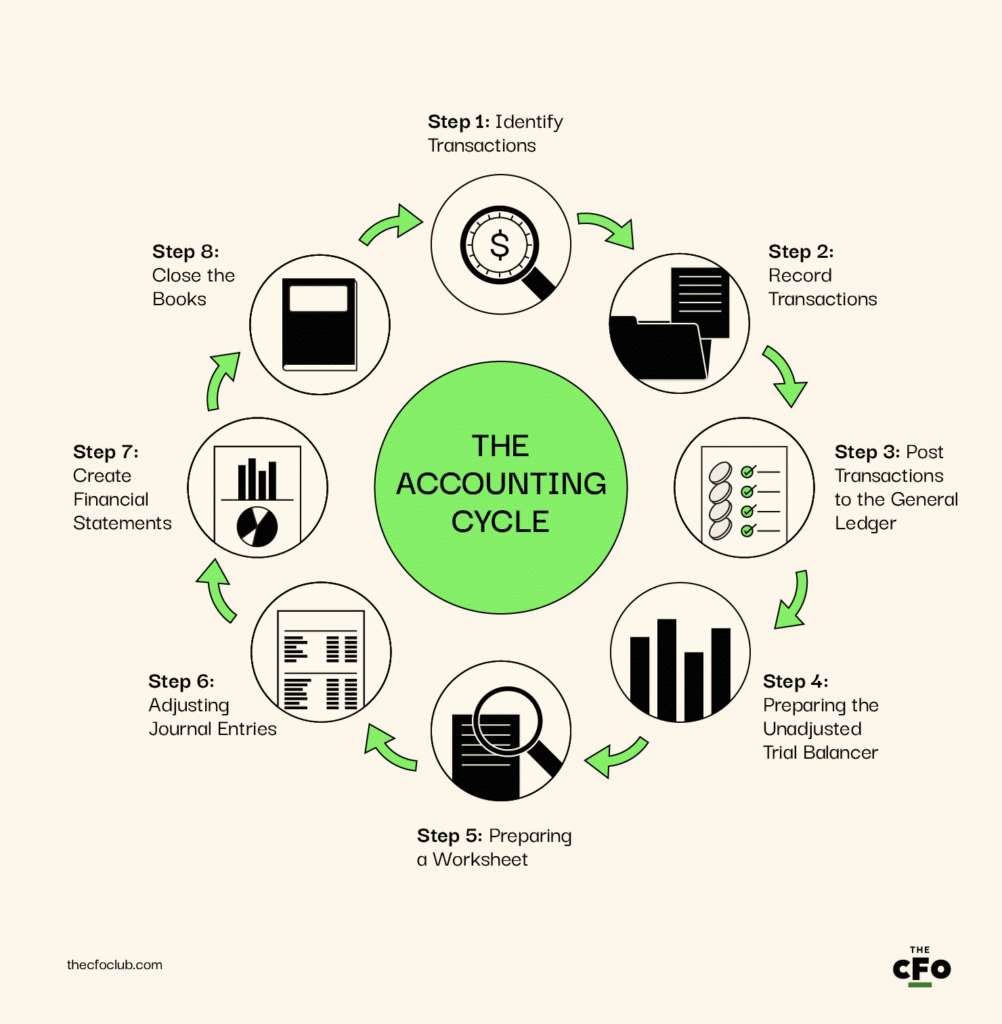
O ciclo contabilístico é um processo de oito passos que as empresas utilizam para registar as transações financeiras de uma empresa, desde o momento em que a transação ocorre até ao fecho das contas da empresa.
O tempo que uma empresa demora a concluir o ciclo contabilístico varia consoante vários fatores. Por exemplo, as empresas que utilizam software de contabilidade automatizado e as empresas que utilizam um fecho financeiro contínuo podem concluir o ciclo contabilístico mais rapidamente do que as empresas que utilizam processos manuais e uma abordagem de fecho rígido.
Objetivo do ciclo contabilístico
O principal objetivo do ciclo contabilístico é fornecer um quadro sistemático para registar as transações financeiras de uma empresa.
Este quadro oferece aos guarda-livros e contabilistas a oportunidade de verificar as transações registadas quanto à uniformidade e exatidão, sendo ambas parâmetros de conformidade fundamentais.
Por exemplo, um dos passos do ciclo contabilístico consiste em criar um balancete. Um balancete ajuda a verificar a exatidão aritmética das transações registadas. Se os débitos não forem iguais aos créditos, o guarda-livros pode ter registado um dos valores incorretamente.
Os 8 passos do ciclo contabilístico
O processo começa com o registo de transações individuais e termina com a criação de um resumo (demonstrações financeiras) da situação financeira da empresa durante um período específico.
O software de contabilidade financeira pode executar automaticamente muitos dos passos do ciclo contabilístico. No entanto, é fundamental compreender como o processo funciona para poder intervir quando necessário.
Lembre-se de que não tem de implementar o ciclo contabilístico tal como está. Pode modificá-lo para se adequar ao modelo de negócio e aos processos contabilísticos da sua empresa. Com essa base definida, vejamos em detalhe os oito passos do ciclo contabilístico.
Have an account? Log In
Passo 1: Identificar as transações
O primeiro passo do ciclo contabilístico consiste em identificar as transações comerciais. Pode utilizar vários sistemas tecnológicos para identificar transações. As empresas utilizam controlos internos para garantir que todas as transações são identificadas e registadas com exatidão. Os números das faturas são um exemplo deste tipo de controlos internos.
O CRM (Gestão das Relações com os Clientes), o ERP (Planeamento dos Recursos Empresariais) e outros sistemas tecnológicos podem ajudar a identificar transações relacionadas com vendas, despesas, empréstimos, levantamentos e muito mais.
Por exemplo, quando um cliente paga $500 para iniciar uma subscrição anual, isso marca o início do ciclo contabilístico. Se for proprietário de várias empresas, terá primeiro de consolidar as suas finanças.
Passo 2: Registar as transações
O segundo passo consiste em registar no diário as transações identificadas no primeiro passo.
Quando regista as transações no diário depende de utilizar a contabilidade de caixa ou a contabilidade pelo regime do acréscimo. Se utilizar a contabilidade pelo regime do acréscimo, terá de fazer corresponder as receitas às despesas.
De acordo com a contabilidade de partidas dobradas, todas as transações afetam duas ou mais contas do livro auxiliar, com débitos e créditos iguais.
Por exemplo, quando emite uma fatura relativa a uma subscrição de $500, credita o livro auxiliar de receitas e debita o livro auxiliar de contas a receber:
| Conta | Débito | Crédito |
|---|---|---|
| ContaReceitas | Débito$500 | Crédito- |
| ContaContas a receber | Débito- | Crédito$500 |
Passo 3: Lançar as transações no razão geral
O livro razão geral (GL) é um registo principal de todas as transações categorizadas em categorias específicas, como custo das mercadorias vendidas (COGS), contas a pagar, contas a receber, numerário, entre outras.
Quase todas as empresas utilizam software de contabilidade, pelo que o lançamento de transações no GL é atualmente uma preocupação menor do que no passado. O software de contabilidade lança automaticamente as transações no GL em tempo real.
Passo 4: Preparar o balancete não ajustado
Um balancete ajuda a verificar a exatidão aritmética das transações registadas. O balancete é, essencialmente, uma lista de contas juntamente com os respetivos valores a débito e a crédito.
É preparado no final do período contabilístico. No entanto, se utilizar software de contabilidade, não precisará de preparar o balancete manualmente.
Se os débitos e créditos não forem iguais, poderá ter:
- Introduzido o valor errado num dos lançamentos do diário, ou
- Confundido as contas que deveriam ser debitadas e creditadas
O software de contabilidade pode ajudar a evitar o trabalho de corrigir estes erros, porque verifica os valores e se os débitos e créditos são iguais quando lança os movimentos no diário.
Passo 5: Preparar uma folha de trabalho
Uma folha de trabalho é onde ajusta o balancete “não ajustado”, se necessário. Se o balancete revelar erros, a folha de trabalho pode ajudar a identificar a razão.
A preparação de uma folha de trabalho envolve agregar os débitos e créditos efetuados durante o período contabilístico atual numa folha de cálculo. Se os débitos e créditos não coincidirem, terá de efetuar os lançamentos de ajustamento necessários para preparar o balancete ajustado.
Por exemplo, se o contabilista tivesse debitado o numerário em $100 e creditado a conta do cliente A em $1,000, os saldos a crédito e a débito não coincidiriam. O contabilista terá de alterar o valor no lançamento do diário ou efetuar um lançamento de ajustamento para corrigir o erro.
Passo 6: Ajustar os lançamentos do diário
Assim que reconhecer um erro, terá de corrigir os valores no seu sistema contabilístico ou efetuar um lançamento adicional no diário.
Também terá de efetuar lançamentos adicionais no diário para reconhecer gastos que não estejam registados na conta de contas a pagar, ou gastos incorridos depois de as contas a pagar terem sido lançadas no GL, mas antes do final do período contabilístico.
Por exemplo, quando o contabilista verifica que a conta de numerário foi debitada em $100 em vez de $1,000, deve efetuar um lançamento de ajustamento de $900 para corrigir o saldo da conta de numerário.
Passo 7: Criar demonstrações financeiras
As demonstrações financeiras são relatórios que resumem o desempenho e a posição financeira da empresa durante um período específico. As empresas preparam três demonstrações financeiras:
- Demonstração de resultados: A demonstração de resultados é um relatório de desempenho que apresenta a rentabilidade da sua empresa. Ajuda os proprietários e as partes interessadas a compreender a estrutura de custos da empresa, o que ajuda a identificar oportunidades para melhorar a rentabilidade.
- Balanço: O balanço é um resumo do capital próprio dos acionistas, bem como dos ativos e passivos da empresa. Apresenta os saldos a débito (ativos) e a crédito (capital próprio e passivos) de todas as contas da empresa. Pense no balanço como uma fotografia da posição financeira da empresa numa data específica.
- Demonstração de fluxos de caixa: A demonstração de fluxos de caixa é um resumo das transações que afetam o numerário. Apresenta as entradas e saídas de numerário, bem como a alteração líquida na posição de numerário da empresa. O fluxo de caixa é uma demonstração fundamental para avaliar a saúde financeira de uma empresa, manter a liquidez e compreender se e onde a sua empresa está a perder numerário excedentário.
Passo 8: Encerrar os livros
Encerrar os livros envolve repor o saldo das contas temporárias a zero. Estas são as contas que aparecem na demonstração de resultados. As contas do balanço não são encerradas — é por isso que aparecem no “balanço”.
Por exemplo, deve efetuar lançamentos de encerramento para encerrar todas as contas de rendimentos e gastos. O resultado líquido é transferido para resultados transitados (uma conta permanente), que aparece no balanço na secção do capital próprio dos acionistas, através do seguinte lançamento:
| Conta | Débito | Crédito |
|---|---|---|
| ContaResultado líquido | Débito$200,000 | Crédito- |
| ContaResultados transitados | Débito- | Crédito$200,000 |
Depois de fechar as contas, está pronto para reiniciar o ciclo contabilístico do ano fiscal seguinte. Tenha em atenção que o fecho das contas não é necessário num fecho provisório.
More Articles
- Os 14 melhores livros de contabilidade de 2026
- ERP vs. Software de Contabilidade: Orientar o Crescimento da Empresa
- 17 Melhores Livros de Contabilidade para Iniciantes em 2026
- 17 principais benefícios de um ERP no local para o sucesso empresarial
- 5 melhores demonstrações de software de contabilidade para empresas em 2026
Otimizar o seu ciclo contabilístico
Executar todos os oito passos do ciclo contabilístico pode ser demorado. Existe também uma maior probabilidade de erro humano — quando regista e transfere milhares de transações nos seus livros, é possível introduzir incorretamente o valor de uma transação ou ignorar uma transação.
O software de contabilidade pode ajudar a otimizar o ciclo contabilístico. Mesmo sendo uma pequena empresa, investir em software de contabilidade faz sentido, porque este automatiza quase todos os passos do ciclo contabilístico.
Pode integrar o software de contabilidade com o seu sistema de vendas. Quando efetua uma venda, o software de contabilidade adiciona automaticamente a transação à conta de receitas e atualiza a demonstração de resultados. Também pode ligar o seu ERP e outros sistemas para que o software de contabilidade possa registar e monitorizar despesas.
O software gera automaticamente demonstrações financeiras, para que possa fechar diretamente os seus livros no final do período de reporte. Isto permite poupar uma quantia considerável que teria sido gasta na manutenção dos livros e na correção de erros. Naturalmente, poderá precisar de solicitar a auditoria das suas demonstrações financeiras por um CPA se for uma empresa cotada em bolsa.
Diferença entre o ciclo contabilístico e o ciclo orçamental
A principal diferença entre o ciclo contabilístico e o ciclo orçamental é o período de tempo considerado.
O ciclo contabilístico centra-se no registo e na síntese das atividades financeiras que ocorrem durante o ano.
Por outro lado, o ciclo orçamental utiliza as informações financeiras compiladas pelo processo do ciclo contabilístico para prever receitas, despesas, posição de tesouraria e muito mais ao longo do próximo período contabilístico.
Registar, reportar, repetir
O ciclo contabilístico fornece uma estrutura para registar transações e verificar a sua exatidão antes de estas chegarem às demonstrações financeiras.
A exatidão é fundamental, porque utilizará as informações financeiras geradas pelo ciclo contabilístico para analisar transações e o desempenho financeiro. É ainda mais importante para as empresas que precisam de reportar informações financeiras à SEC (Comissão de Valores Mobiliários e de Câmbio).
A maioria das empresas utiliza atualmente software de contabilidade para melhorar a exatidão e acelerar a contabilidade. Embora seja necessário investir algum dinheiro inicialmente na aquisição e implementação de software de contabilidade, os benefícios a longo prazo superam significativamente os custos.
Gostou deste artigo? Subscreva o boletim informativo do The CFO Club e receba artigos semanais na sua caixa de entrada.