

Konsoliderade finansiella rapporter: En steg-för-steg-guide
Konsoliderade finansiella rapporter visar den kombinerade ekonomiska bilden av ett moderbolag och dess dotterbolag – i princip genom att behandla dem som ett enda stort företag på papperet. Det är en sak att förstå vad de är, men att sammanställa dem är en helt annan sak.
Som erfaren ekonomichef har jag arbetat med min beskärda del av komplicerade konsolideringar för organisationer med flera bolag. I den här guiden går jag igenom vad konsoliderade finansiella rapporter är, hur man upprättar dem och vilka ytterligare fördelar de ger. Redo att komma igång?
Vad är konsoliderade finansiella rapporter?
Konsoliderade finansiella rapporter är sammanställda rapporter som presenterar den finansiella ställningen och resultatet för ett moderbolag och dess dotterbolag som en enda enhet.

Konsoliderade finansiella rapporter, som vanligtvis sammanställs av moderbolaget, omfattar en koncernbalansräkning, resultaträkning och kassaflödesanalys – de tre centrala delarna i 3-statsmodellen.
Dessa delar utgör också de tre typerna av konsoliderade finansiella rapporter:
- Konsoliderad balansräkning
- Konsoliderad resultaträkning
- Konsoliderad kassaflödesanalys
Exempel: Om ett moderbolag lånar ut 500 000 USD till ett dotterbolag skulle båda rapportera lånet som en tillgång eller skuld, vilket blåser upp koncernens finansiella rapporter. Konsolideringen eliminerar detta och ger en tydligare bild av nettovärdet.
Krav på konsoliderade finansiella rapporter
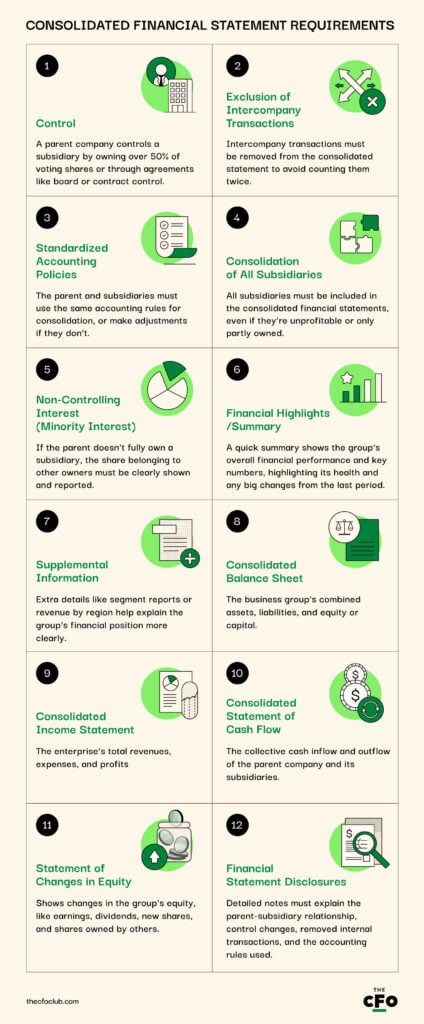
För att genomföra konsoliderad finansiell rapportering måste du uppfylla vissa kriterier enligt redovisningsstandarder som Internationella redovisningsstandarder (IFRS) och allmänt accepterade redovisningsprinciper (GAAP).
Dessutom måste du se till att du uppfyller alla följande krav eller har den information som anges nedan:
Förberedelser för dotterbolag och moderbolag
Att upprätta konsoliderade rapporter är ett samarbete mellan moderbolaget och alla dess dotterbolag. Dotterbolagen tillhandahåller korrekta och enhetliga ekonomiska uppgifter, medan moderbolaget upprättar de konsoliderade finansiella rapporterna. Mer specifikt:
- Dotterbolag tillhandahåller individuella balansräkningar, resultaträkningar och kassaflödesanalyser baserade på moderbolagets rapporteringssystem.
- Moderbolag kombinerar sina egna uppgifter (om sådana finns) med de olika dotterbolagens rapporter i enlighet med IFRS- och GAAP-regler.
Så upprättar du konsoliderade finansiella rapporter
Att upprätta konsoliderade finansiella rapporter är komplicerat men möjligt. Följ helt enkelt stegen nedan noggrant för att skapa en korrekt och tillförlitlig rapport för intressenter.
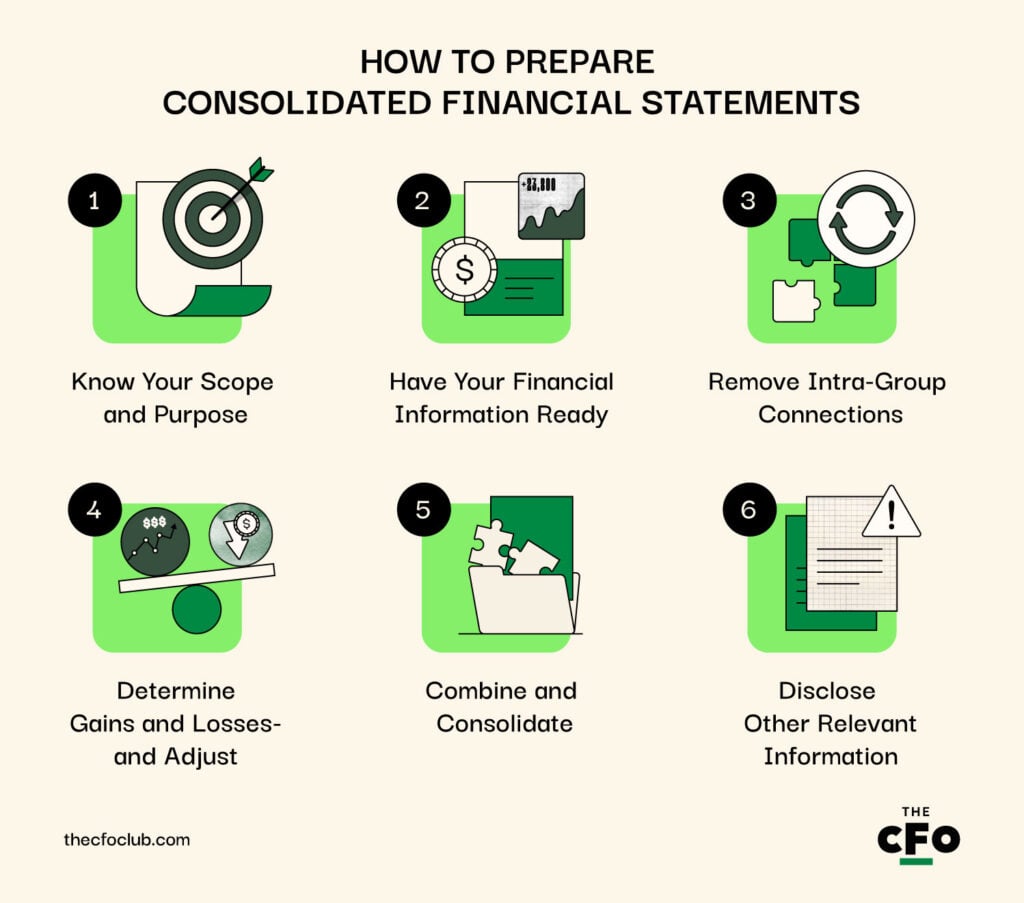
1. Ha koll på omfattning och syfte
Genom att fastställa omfattningen och syftet med dina konsoliderade finansiella rapporter kan du följa reglerna och undvika missförstånd under sammanställningsprocessen.
Innan du gör något annat bör du därför kartlägga dina rapporterande enheter, det vill säga de företag som ska inkluderas i den konsoliderade finansiella rapporten:
- Moderbolaget: Den huvudsakliga organisationen som upprättar rapporten.
- Dotterbolag: Alla företag som moderbolaget kontrollerar, antingen genom att inneha mer än 50 % av rösterna eller genom att ha beslutanderätt
- Företag med rörligt ägarintresse (VIEs): Företag där moderbolaget har betydande kontroll eller inflytande som inte baseras på aktieägande, utan på förhållanden som agentrelationer eller avtalsarrangemang. Om moderbolaget har befogenhet att styra ett VIE:s verksamhet måste företaget inkluderas i rapporten. Men om moderbolaget inte kontrollerar företaget (till exempel vid minoritetsintressen eller samriskföretag) kan det redovisa företaget enligt kapitalandelsmetoden i stället för att konsolidera det. Om ditt företag inte har några VIEs behöver du inte alls bekymra dig om den här delen.
Ta Alphabet, Googles moderbolag, som exempel. För att hålla investerare och andra intressenter informerade konsoliderar bolaget sina intäkter och intäkterna från alla större dotterbolag till en enda rapport varje kvartal. Nedan visas en skärmbild av Alphabets rörelseresultat per segment, som det presenteras i bolagets konsoliderade rapporter för fjärde kvartalet 2024:
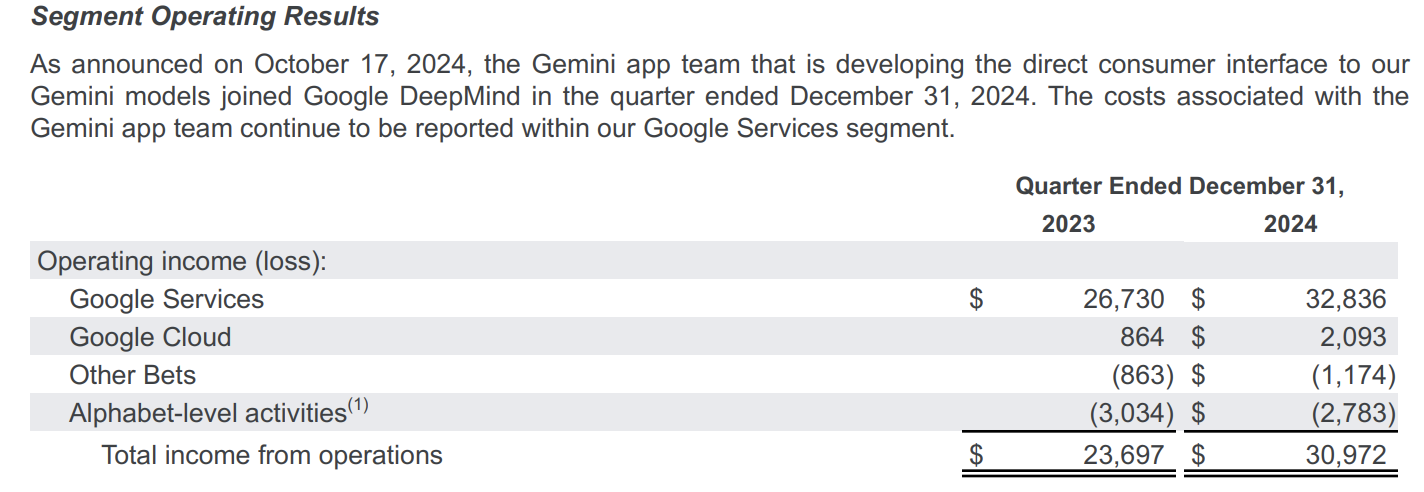
Observera att dotterbolagen delas in i fyra kategorier: de tre större divisionerna som genererar mest intäkter (Google Services, Google Cloud och Övriga satsningar) samt själva moderbolaget.
Det innebär att även om Alphabet äger många dotterbolag är det bara de två första – Google Services och Google Cloud – som är tillräckligt betydande för att rapporteras separat. Resten inkluderas i den konsoliderade rapporten men slås ihop till en bred kategori – Övriga satsningar – eftersom de har minimal påverkan på resultatet.
2. Ha din finansiella information redo
Förberedd finansiell information gör konsolideringen enkel. Förbered ekonomin inför processen genom att göra följande:
- Samla in varje företags senaste rapporter, från balansräkningar till resultaträkningar, kassaflödesanalyser, koncerninterna transaktioner och ägarandelar.
- Justera eventuella skillnader i redovisningsprinciper, valutor eller räkenskapsårens slutdatum för att standardisera den finansiella informationen för alla företag och undvika avvikelser.
- Använd programvara för finansiell konsolidering för att förenkla processen för datainsamling och beräkningar samt minska risken för mänskliga fel.
- Synkronisera din redovisningsprogramvara, till exempel QuickBooks eller Xero, med ditt konsolideringsverktyg för att snabbt och korrekt hämta finansiella data från flera företag till slutrapporten. Programvaran hjälper också till att automatisera din avstämning av kontoutdrag.
Ta Amazon som exempel. Som onlineåterförsäljare, molntjänstleverantör och multinationellt företag kommer dess totala intäkter från flera källor, regioner och valutor.
Vid konsolideringen av ekonomin delar företaget därför in verksamheten i tre huvudkategorier – Nordamerika, Internationellt och AWS – och hämtar finansiella data från var och en av dem. Det omvandlar också alla intäkter i utländsk valuta till USD och säkerställer enhetliga rapporteringsperioder.
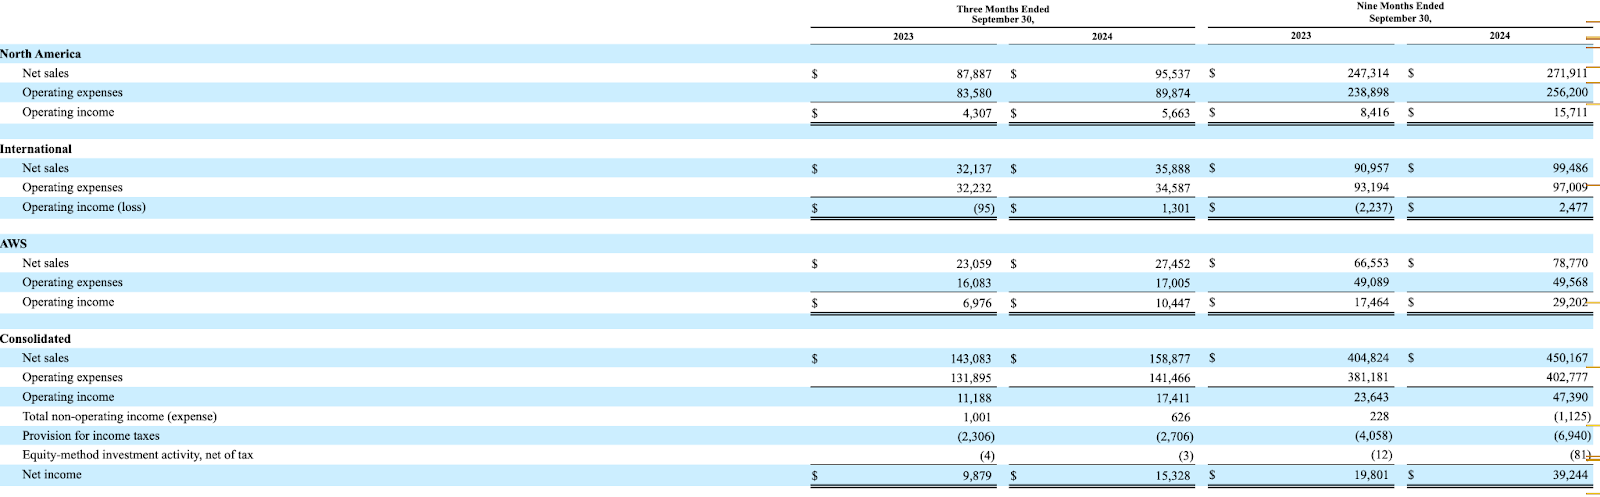
Men till skillnad från Alphabet innehåller Amazons konsoliderade rapport (åtminstone från och med tredje kvartalet 2024, som visas ovan) inga specifika siffror på moderbolagsnivå, även om jag misstänker att de har slagits ihop med siffrorna för Nordamerika.
4. Ta bort koncerninterna kopplingar
Genom att ta bort koncerninterna transaktioner – som utbyten av tillgångar eller tjänster mellan dotterbolag – från den konsoliderade rapporten förhindrar du dubbelräkning och felaktig redovisning.
Anta att du sköter redovisningen för ett multinationellt företag med två huvudsakliga dotterbolag: A och B. Under rapporteringsperioden säljer dotterbolag A lager till dotterbolag B. Intäkterna från försäljningen blir samtidigt en intäkt för dotterbolag A men en kostnad för dotterbolag B.
För att säkerställa korrekta uppgifter ska du utesluta alla registreringar av denna transaktion från den konsoliderade datamängden. Varför? Eftersom pengarna endast flyttas mellan dotterbolagen och inte alls påverkar koncernens resultat.
Situationer som denna är anledningen till att många företag förlitar sig på programvara för finansiell konsolidering, som automatiskt filtrerar och tar bort koncerninterna transaktioner. Manuell konsolidering kan däremot leda till att koncerninterna transaktioner förbises och att siffrorna blir uppblåsta, vilket felaktigt kan ge intressenter intrycket av finansiell stabilitet.
5. Fastställ vinster och förluster – och justera
Efter att ha exkluderat koncerninterna transaktioner ska även vinster och förluster tas bort, eftersom dessa också kan snedvrida vinstsiffrorna. De påverkar även skattebetalningar och investeringsbeslut, så de konsoliderade finanserna måste ge en rättvisande bild av vinsten.
Här gäller vinster och förluster främst i dessa två scenarier:
- Valutakurser: Säg att ditt moderbolag i USA gör inköp från en utländsk leverantör. Fluktuationer i växelkurser kan leda till orealiserade vinster eller förluster, så du behöver justera de konsoliderade rapporterna för att korrekt återspegla effekterna av valutaomräkningen.
- Värdet på immateriella tillgångar: Anta att ditt företag innehar ett patent som ökar eller minskar i värde över tid. Du kan behöva ändra dina redovisningsuppgifter för att visa dess aktuella verkliga värde i den konsoliderade rapporten.
6. Kombinera och konsolidera
När du har tagit bort alla koncerninterna transaktioner och redovisat vinster och förluster är det dags att kombinera och konsolidera.
Detta steg innebär att förena finansiella rapporter från olika divisioner genom att sammanställa koncerninterna resultaträkningar, balansräkningar och kassaflödesanalyser till en sammanhängande rapport. Det innebär också att tillhandahålla andra kvantitativa sammanfattningar – som finansiella höjdpunkter och segmentinformation – samt kvalitativ kontext för att göra de presenterade siffrorna enkla att förstå.
Unilever har till exempel många dotterbolag över hela världen. Men för investerarrelationer skapar företaget regelbundet en kombinerad finansiell rapport i stället för att publicera separata rapporter för enskilda bolag.
Denna konsolidering sparar tid och energi för investerare eftersom den ger dem detaljerad insyn i företagets finansiella resultat utan att de behöver läsa varje dotterbolags rapport separat.
7. Redovisa annan relevant information
När du upprättar konsoliderade finansiella rapporter behöver du redovisa ytterligare information som annars skulle påverka företagets konsoliderade ställning. Denna redovisning ger ytterligare insyn i flera frågor som är för komplexa för att behandlas i huvuddokumentet, till exempel:
- Redovisningsprinciper som tillämpats under konsolideringsprocessen.
- Skulder som sannolikt kommer att uppstå men som inte förekommer i balansräkningen.
- Uppdelningar av innehav utan bestämmande inflytande, som visar minoritetsägarnas ägarandel.
- Transaktioner och räntor för fakturabelåning.
Denna information stärker inte bara investerarnas förtroende och hjälper intressenter att fatta datadrivna beslut, utan håller också företaget i överensstämmelse med regulatoriska standarder.
Här är till exempel ett skärmbildsutdrag från avsnittet ”upplysningar” i Berkshire Hathaways årsredovisning för 2024.

Det introducerar flera marknadsrisker som företaget är utsatt för till följd av vissa strategiska beslut, från aktiekursrisker till ränterisker, valutarisker och råvaruprisrisker. Denna information är av yttersta vikt för både investerare och tillsynsmyndigheter eftersom den återspeglar företagets övergripande finansiella strategi och riskexponering, vilket ökar den finansiella transparensen.
När ska finansiella rapporter konsolideras?
Företag konsoliderar vanligtvis finansiella rapporter kvartalsvis, årligen eller vid slutet av varje räkenskapsperiod (när detta nu infaller för dem).
När ett nytt dotterbolag förvärvas börjar dock konsolideringen av dess finanser det datum då kontrollen erhålls, och förvärvet återspeglas i efterföljande finansiella rapporter för att visa förändringar i ägandet.
Konsoliderade finansiella rapporter jämfört med icke-konsoliderade finansiella rapporter
Konsoliderade finansiella rapporter kombinerar moderbolagets och dotterbolagens finanser och eliminerar koncerninterna transaktioner för att presentera koncernen som en enda enhet.
Samtidigt visar icke-konsoliderade (eller individuella) finansiella rapporter finanserna för en enda ekonomisk enhet och exkluderar dess dotterbolag eller moderbolag, beroende på vad som är aktuellt, från konsolideringsprocessen.
Även om det är mer fördelaktigt att konsolidera finansiella rapporter finns det vissa fall där det är acceptabelt att inte göra det. I synnerhet är icke-konsoliderade finansiella rapporter acceptabla i följande fall:
- Bristande kontroll över dotterbolag: Om ett moderbolag har mindre än 50 % av rösterna i ett dotterbolag eller saknar beslutanderätt över det, krävs ingen konsolidering.
- Minoritetsintressen: När ett företag har ett minoritetsintresse i ett annat företag och saknar betydande inflytande eller kontroll över det, kan investeringen redovisas enligt kapitalandelsmetoden i stället för att konsolideras fullt ut.
- Företag som innehas för försäljning: Om ett företag avser att sälja ett av sina dotterbolag inom kort kan det klassificera det som innehaft för försäljning och välja att inte konsolidera det.
- Investeringsföretag: Investeringsföretag, exempelvis riskkapitalbolag eller private equity-bolag, kan undantas från att konsolidera sina dotterbolag om deras huvudsakliga verksamhet består i att inneha investeringar och värdera dem till verkligt värde, snarare än att kontrollera deras verksamhet.
- Temporär kontroll: Om moderbolagets kontroll över ett dotterbolag är tillfällig (t.ex. om moderbolaget avser att sälja eller likvidera det inom kort, eller endast har fått i uppdrag att driva dess verksamhet), kan konsolidering vara onödig.
För dotterbolag som undantas från konsolideringsprocessen kommer deras finansiella rapporter att presenteras separat från moderbolagets konsoliderade rapporter.
Saker att undvika vid konsolidering av finansiella rapporter
Även ett mindre fel eller en förbiseende under konsolideringen kan leda till felaktig finansiell rapportering, efterlevnadsproblem och att investerare lämnar. Undvik dessa problem genom att se upp för tre viktiga misstag:
1. Felaktig beräkning av koncerninterna transaktioner
Om koncerninterna transaktioner, till exempel när ett moderbolag lånar ut pengar till ett dotterbolag, inte elimineras fullständigt kan det leda till en missvisande balansräkning. Förhindra detta och skapa korrekta rapporter genom att använda ekonomiprogramvara eller den bästa statistiska programvaran för att identifiera och ta bort dubbla poster.
2. Oenhetliga rapporteringsperioder
Om dotterbolag använder andra räkenskapsårsslut än moderbolaget kan det leda till bristande överensstämmelse i de finansiella rapporterna. För att skapa enhetlighet bör alla företag konsolideras enligt samma rapporteringsperiod.
Nestlé bedriver till exempel verksamhet i flera länder och har därför ofta dotterbolag med olika räkenskapsårsslut. För att kompensera för skillnader och hålla redovisningen samordnad konsoliderar det multinationella företaget alla sina divisioner med ett enhetligt rapporteringsdatum den 31 december.
More Articles
3. Att inte göra justeringar för minoritetsintressen
Företag med dotterbolag som de inte äger fullt ut måste redovisa minoritetsintressen, även om det innebär att de tas upp som separata poster, vilket visades tidigare. Om detta inte görs kan intäkterna framställas felaktigt och investerare vilseledas.
Konsolidera med programvara
Konsolidering av finansiella rapporter är komplex, men användning av rätt verktyg kan förbättra och påskynda processen. De flesta företag använder programvara för finansiella rapporter för att automatisera efterlevnaden av rapporteringskrav, eliminering av koncerninterna poster och datakonsolidering.
Dessa system gör det möjligt för CFO:er att upprätta finansiella rapporter som uppfyller myndighetskraven, med mindre manuellt arbete och färre mänskliga fel. Här är några av mina främsta rekommendationer som hjälp på vägen:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Prenumerera för fler ekonomiska insikter
Jag hoppas att den här guiden gör ditt arbete som ekonom lättare. Men för att hjälpa dig ännu mer vill jag bjuda in dig att prenumerera på vårt kostnadsfria nyhetsbrev med expertråd, guider och insikter från ekonomichefer som formar teknikbranschen. Gå med i gemenskapen och börja bygga vidare på din kompetens redan i dag!


