Ganz gleich, ob Sie die Finanzabteilung eines neuen Start-ups leiten oder die Bücher eines multinationalen Konzerns führen – die Bilanzprognose wirkt oft frustrierend komplex.
Aber hier kommt die gute Nachricht: Eine Bilanzprognose muss kein Albtraum aus Tabellen und Annahmen sein. Mit den richtigen Methoden, praktischen Beispielen und etwas Excel-Zauberei können Sie dieses notwendige Übel in eines Ihrer wertvollsten strategischen Werkzeuge verwandeln.
Was ist eine Bilanzprognose?
Eine Bilanzprognose hilft Ihnen bei der Budgetierung und Finanzplanung. Sie prognostiziert Ihre zukünftigen Vermögenswerte, Verbindlichkeiten und Ihr Eigenkapital. Dieses Werkzeug ist wie eine Kristallkugel für CFOs und zeigt Stakeholdern und Investoren die zukünftige finanzielle Gesundheit Ihres Unternehmens.
Wenn Sie eine Prognose erstellen, sagen Sie Folgendes voraus:
- Die Vermögenswerte, die Ihr Unternehmen besitzen wird (Barmittel, Vorräte, Ausrüstung usw.)
- Die Beträge, die Sie anderen schulden (Verbindlichkeiten aus Lieferungen und Leistungen, Darlehen usw.)
- Das den Eigentümern verbleibende Eigenkapital
Eine Bilanzprognose ist mehr als nur ein Kontrollkästchen im 3-Statement-Modell – sie ist ein strategischer Hebel. Wenn Bilanz, Gewinn- und Verlustrechnung sowie Cashflow eng miteinander verknüpft sind, können selbst kleine Veränderungen aussagekräftige Trends erkennen lassen. Diese integrierte Sichtweise ist nicht nur informativ, sondern verleiht zukunftsorientierten Entscheidungen eine echte finanzielle Grundlage.

Bilanz auf Nullbasis
Erstellen Sie einmal im Jahr Ihre Bilanzprognose von Grund auf neu – ohne Vorlagen und ohne Übernahmen. Dieser bewusste Neustart zwingt Sie dazu, jeden Einflussfaktor zu überprüfen und etablierte Annahmen zu hinterfragen, bevor sie sich verfestigen.
Warum ist eine Bilanzprognose wichtig?
Bilanzprognosen basieren auf einer Mischung aus historischen Daten, strategischen Wachstumsannahmen und übergreifenden Marktsignalen.
Wahrscheinlich beziehen Sie bereits makroökonomische Faktoren, Veränderungen der Kapitalstruktur und die Investitionsplanung ein, denn dort beginnt das Bild der Zukunft konkret zu werden. Richtig umgesetzt, fördert diese Art der Modellierung strategische Erkenntnisse zutage, die über die oberflächlichen Zahlen hinausgehen.
Die meisten CFOs beginnen mit dem Betriebskapital, da es ein natürlicher Indikator für die kurzfristige Widerstandsfähigkeit ist. Der eigentliche Wert einer Bilanzprognose zeigt sich jedoch, wenn sie zur Grundlage für Szenarioplanung, den Finanzierungsbedarf und die Entscheidungsunterstützung auf Vorstandsebene wird:
- Strategische Entscheidungsfindung: Diese Finanzprognosen helfen dabei, die finanziellen Auswirkungen von Entscheidungen wie neuen Investitionen oder Übernahmen zu bewerten.
- Kapitalmanagement: Sie unterstützen dabei, die optimale Mischung aus Fremd- und Eigenkapital zu finden, den Kapitalbedarf zu bewerten und zukünftige Investitionen zu planen.
- Einhaltung gesetzlicher Vorschriften: Prognosen helfen dabei, die Berichtspflichten zu erfüllen, und machen den Prozess der Finanzberichterstattung reibungsloser.
Die Analyse der Bilanz ist von entscheidender Bedeutung, da sie eine Momentaufnahme der finanziellen Gesundheit eines Unternehmens zu einem bestimmten Zeitpunkt liefert. Sie zeigt, ob ein Unternehmen schwierige Zeiten überstehen und langfristig wachsen kann.
Erstellung einer aussagekräftigen Bilanzprognose
Bevor wir uns mit den Details der Prognoseerstellung in Excel befassen, sollten wir kurz innehalten und sicherstellen, dass die Grundlagen stimmen. Lassen Sie uns die wichtigsten Stellschrauben der Buchhaltung kurz wiederholen – nicht als Auffrischung, sondern um zu verdeutlichen, wie jede einzelne direkt in die Struktur und Integrität Ihrer Bilanzprognose einfließt.
1. Salden fortschreiben
Die Fortschreibung der Salden aus der Vorperiode ist mehr als nur der erste Schritt; sie verleiht der Bilanz ihre Prognoseintegrität. Da die Bilanz von Natur aus kumulativ ist, können Sie mit einer soliden Fortschreibung verfolgen, wie sich Bewegungen auf einzelnen Konten auf das Working Capital auswirken und letztlich Ihre Liquiditätsposition bestimmen.
Nehmen wir etwas so Grundlegendes wie die Erweiterung des Anlagevermögens. Angenommen, Ihr bestehender Saldo für „Mitarbeiterausstattung“ beträgt $50K und Sie stellen 10 neue Teammitglieder ein, die jeweils einen Laptop für $2K benötigen. Die Rechnung ist einfach, aber die Auswirkungen auf CapEx, den Liquiditätsverbrauch und die Alterung der Vermögenswerte sollten beachtet werden:
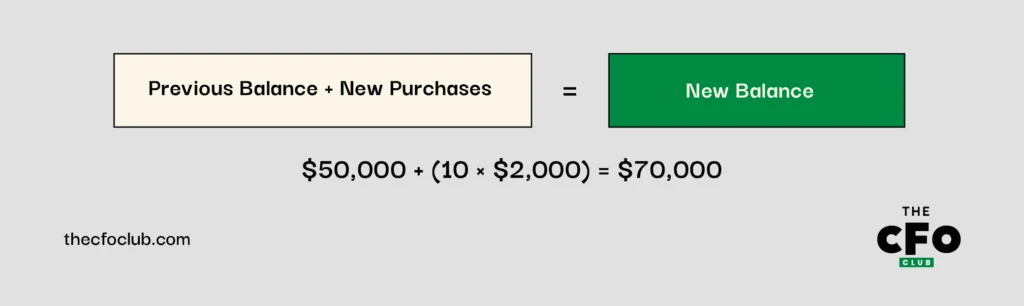
Dieselbe Logik gilt für Sachanlagen, immaterielle Vermögenswerte und die zugehörigen Abschreibungspläne:
| Konto | Formel |
| PP&E | PP&E zu Beginn + Investitionsausgaben - Abgänge = PP&E am Ende |
| Immaterielle Vermögenswerte | Immaterielle Vermögenswerte zu Beginn + neue Akquisitionen - Abschreibungen = immaterielle Vermögenswerte am Ende |
Wenn diese Bewegungen sichtbar bleiben, können Sie Sensitivitäten präziser testen und die Veränderungen der Vermögenswerte mit der tatsächlichen Geschäftsplanung verknüpfen.
Wenn Sie einmalige Investitionsausgaben wie den Ausbau eines neuen Büros oder Laborausrüstung prognostizieren, führen Sie sie im Modell als separate Einzelpositionen. So lassen sich die Annahmen übersichtlicher gestalten und gleichzeitig Zeitpunkt und Auswirkungen besser nachvollziehen.


Sie haben ein Konto? Anmelden
2. Konten auf Nettobasis bestimmen
Nicht jedes Konto lässt sich sinnvoll fortschreiben. Bei bestimmten volatilen Positionen wie Verbindlichkeiten aus Lieferungen und Leistungen oder aufgelaufenen Aufwendungen ist es oft sinnvoller, von einer Nettobasis aus zu prognostizieren.
Es geht dabei nicht um Präzision um ihrer selbst willen, sondern darum, eine trügerische Stabilität bei Konten zu vermeiden, die alles andere als stabil sind.
Hier kommt eine kurze Abweichungsanalyse ins Spiel. Wenn ein Konto von Periode zu Periode erheblich schwankt, führt seine Verankerung an einem operativen Treiber wie den Umsatzkosten oder dem Umsatz zu einer realistischeren Prognose.
Zum Beispiel:
| Konto | Prognosemethode | Berechnung |
| Verbindlichkeiten aus Lieferungen und Leistungen | % der Umsatzkosten | $500,000 (Umsatzkosten) × 7.3% = $36,500 |
| Aufgelaufene Aufwendungen | % des Umsatzes | $1,000,000 (Umsatz) × 5.2% = $52,000 |
Mit diesem Ansatz können Sie diese Konten an Ihre operativen Prognosen knüpfen, anstatt anzunehmen, dass sie historischen Mustern folgen.
3. Fokus auf Konten des Nettoumlaufvermögens
Das Umlaufvermögen und die kurzfristigen Verbindlichkeiten sind der Bereich, in dem eine Bilanzprognose entweder für mehr Transparenz sorgen oder diese verschleiern kann. Forderungen aus Lieferungen und Leistungen, Verbindlichkeiten aus Lieferungen und Leistungen, Vorräte und abgegrenzte Umsatzerlöse bewegen sich nicht unabhängig voneinander, sondern wirken sich auf Liquidität, Cashflow-Planung und die Effizienz des Nettoumlaufvermögens aus.
Hier wird die Prognose häufig ungenau.
Der zeitliche Anfall abgegrenzter Umsatzerlöse, Verzögerungen beim Zahlungseingang und die Umschlagshäufigkeit der Vorräte verhalten sich selten entsprechend Durchschnittswerten. Statt diese Werte zu glätten, verknüpfen Sie Umsatz, Abrechnungsrhythmus und Inkassostrategie so eng wie möglich mit dem Modell. Je genauer Ihre Prognose den tatsächlichen operativen Rhythmus abbildet, desto nützlicher wird sie.
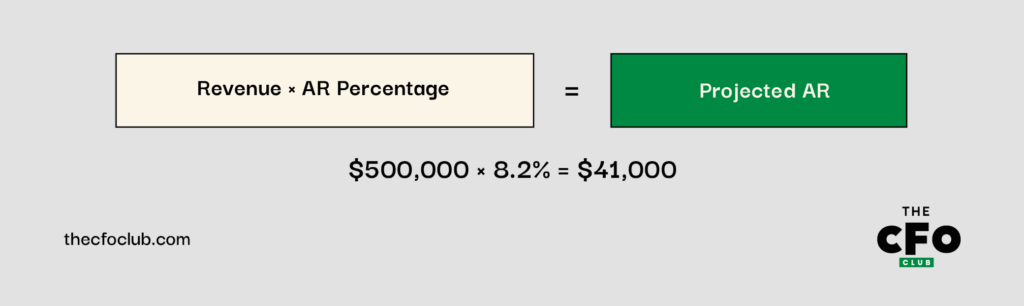
Zum Beispiel: Wenn Ihre Forderungen aus Lieferungen und Leistungen typischerweise 8.2% Ihres Umsatzes ausmachen und Sie einen Umsatz von $500,000 prognostizieren, ergibt sich folgende Prognose für Ihre Forderungen aus Lieferungen und Leistungen:
Wenn Vorräte typischerweise 9.1% Ihrer Umsatzkosten ausmachen und Sie Umsatzkosten von $300,000 prognostizieren, ergibt sich entsprechend folgende Vorratsprognose:
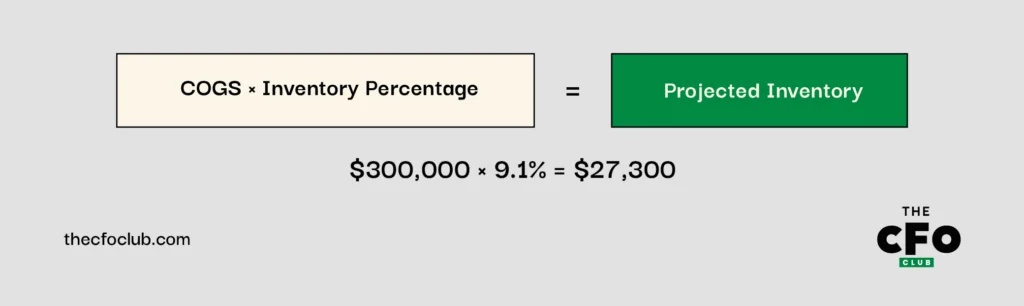
4. Ereignisse für wesentliche Auswirkungen auf die Liquidität erstellen
Selbst die sauberste Bilanzprognose wird unzureichend sein, wenn sie die großen, unregelmäßigen Ereignisse außer Acht lässt. Dazu gehören:
- Finanzierungsrunden
- Wesentliche Investitionsausgaben
- Akquisitionen
- Planmäßige Schuldentilgungen
Dies sind nicht nur kurzfristige Liquiditätsschwankungen. Sie wirken sich über langfristige Vermögenswerte und Verbindlichkeiten hinweg aus – vom Geschäfts- oder Firmenwert und PP&E bis hin zu langfristigen Schulden und latenten Steuern. Wenn Sie einzelne Ereignisse in Ihrem Modell abbilden, können Sie ihre Auswirkungen isolieren und Ihre Kapitalstruktur klarer einem Stresstest unterziehen.
Zum Beispiel:
| Ereignis | Datum | Betroffenes Konto | Betrag | Auswirkung auf die Bilanz |
| Laufzeitdarlehen | Juni 2025 | Langfristige Schulden | +$500,000 | Erhöht liquide Vermögenswerte und langfristige Verbindlichkeiten |
| Kauf von Ausrüstung | August 2025 | PP&E | -$200,000 | Verringert liquide Mittel, erhöht PP&E |
| Schuldentilgung | Dezember 2025 | Langfristige Schulden | -$50,000 | Verringert liquide Mittel und langfristige Verbindlichkeiten |
Indem Sie diese Ereignisse in Ihre Prognose aufnehmen, erhalten Sie einen besseren Überblick darüber, wie sie sich auf Ihren Liquiditätsbestand und Ihre finanzielle Gesamtsituation auswirken werden.
5. Weitere Eigenkapitalpositionen ausarbeiten
Hier erzählt Ihr Modell die Geschichte des Eigentümerwerts und seiner Entwicklung. Sie übernehmen nicht einfach historische Strukturen, sondern prognostizieren die Auswirkungen von Kapitalentscheidungen. Achten Sie daher beim Ausarbeiten dieses Abschnitts darauf, Folgendes abzubilden:
- Stammaktien
- Zusätzlich eingezahltes Kapital (APIC)
- Eigene Aktien
- Gewinnrücklagen
Diese Positionen finden Sie im Eigenkapitalbereich der Bilanz unterhalb der Zwischensumme. Zur Einordnung der Prognose folgt hier eine kurze Auffrischung zu den Gewinnrücklagen:
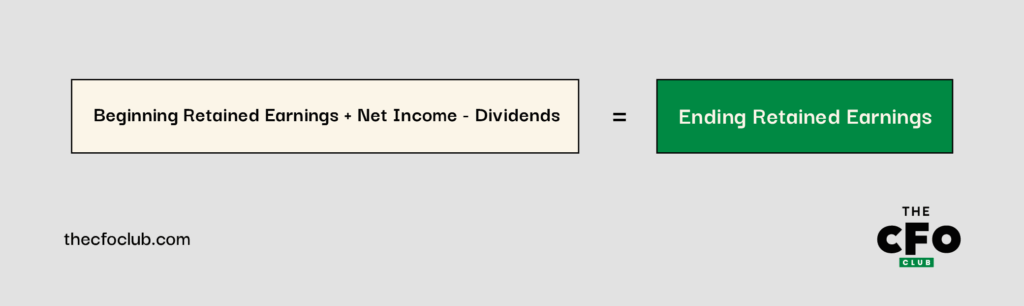
Eigene Aktien vermindern das Eigenkapital und werden als Abzug vom gesamten eingezahlten Kapital und den Gewinnrücklagen ausgewiesen. Indem Sie diese Eigenkapitalkonten sorgfältig prognostizieren, vervollständigen Sie das Bild der prognostizierten Finanzlage Ihres Unternehmens und stellen sicher, dass Ihre Bilanz ordnungsgemäß ausgeglichen ist, wobei die Vermögenswerte den Verbindlichkeiten zuzüglich Eigenkapital entsprechen.
Ihre Bilanzprognose in Excel umsetzen
Nachdem wir uns auf den Ansatz und die Prognosehebel verständigt haben, ist es an der Zeit, vom Rahmenwerk zur praktischen Umsetzung überzugehen. Sehen wir uns an, wie Sie ein praxistaugliches Excel-Modell erstellen – eines, das nicht nur technisch solide ist, sondern bei der Prognose der Finanzlage Ihres Unternehmens auch eine fundierte Entscheidungsgrundlage bietet.
1. Historische Daten erfassen
Wie Sie sicherlich wissen, bilden solide historische Daten die Grundlage jeder guten Prognose. Für die Bilanzmodellierung benötigen Sie mindestens zwei Jahre mit sauberen, konsistenten Daten.
Richten Sie Ihre Excel-Datei so ein, dass der Zeitstrahl von links nach rechts verläuft. Chronologisch angeordnete Spalten vereinfachen die Formellogik und machen Trends visuell leichter verständlich.
Zum Beispiel:
- Spalte C: 31. Dezember 2023 (historisch)
- Spalte D: 31. Dezember 2024 (historisch)
- Spalte E: 31. Dezember 2025 (Prognose)
- Spalte F: 31. Dezember 2026 (Prognose)
Der historische Kontext ist kein Füllmaterial, sondern bildet die Grundlage für eine belastbare, richtungsweisende Logik. Wenn beispielsweise die Forderungen konstant bei etwa 8 % des Umsatzes lagen, sollten Sie prüfen, ob dies angesichts neuer Zahlungsbedingungen, einer veränderten Kundenstruktur oder makroökonomischer Bedingungen weiterhin gilt.
2. Ergänzende Aufstellungen erstellen und umklassifizieren
Halten Sie die Bilanz übersichtlich. Die eigentliche Arbeit findet in den ergänzenden Aufstellungen statt. Dort legen Sie die Annahmen, Berechnungsmechanismen und Einflussfaktoren hinter jeder Position offen, sodass Sie das Modell bei Bedarf einem Stresstest unterziehen, aktualisieren und erläutern können.
Zum Beispiel: Wenn Sie ein Technologieunternehmen führen, könnten Sie separate Aufstellungen erstellen für:
- Liquide Mittel und Zahlungsmitteläquivalente
- Forderungen aus Lieferungen und Leistungen
- Vorräte
- Sachanlagen und Abschreibungen
- Verbindlichkeiten aus Lieferungen und Leistungen
- Schulden und Zinsen
Außerdem: Lassen Sie sich beim Aufbau Ihrer Prognose nicht von der GAAP-Darstellung bestimmen. Finanzberichterstattung und Prognosen verfolgen unterschiedliche Ziele. Wenn die Umklassifizierung bestimmter Positionen zu einer besser nutzbaren oder genaueren Darstellung führt, sollten Sie sie vornehmen.
Nehmen wir latente Steuern. Nach GAAP werden sie in kurzfristige und langfristige Positionen aufgeteilt. Wenn jedoch beide in Ihrem Modell auf denselben Annahmen beruhen, kann eine Zusammenfassung tatsächlich für mehr Klarheit statt für Verwirrung sorgen.
Ebenso verbergen Sammelpositionen wie „Sonstige kurzfristige Vermögenswerte“ häufig uneinheitliche Einflussfaktoren. Wenn Sie im Technologiebereich tätig sind, könnten Ihre „Sonstigen kurzfristigen Vermögenswerte“ vorausbezahlte Aufwendungen und erstattungsfähige Steuerbeträge umfassen. Vorauszahlungen entwickeln sich entsprechend den betrieblichen Aufwendungen, während Steuererstattungen vom effektiven Steuersatz und vom zeitlichen Ablauf abhängen. Wenn Sie diese Positionen in Ihrer Prognose aufschlüsseln, erhalten Sie eine übersichtlichere Darstellung des Nettoumlaufvermögens.
Übertreiben Sie es jedoch nicht: Verkomplizieren Sie die Dinge nicht unnötig. Wenn sich zwei Abgrenzungen gleich verhalten – etwa Vergütungen und allgemeine Aufwendungen, die beide mit den betrieblichen Aufwendungen steigen –, fassen Sie sie zusammen. Vereinfachungen sind sinnvoll, wenn sie die Nutzbarkeit verbessern, ohne die Genauigkeit zu beeinträchtigen.
3. Dynamische Formeln erstellen
Die Stärke von Excel bei der Bilanzprognose liegt in seinen dynamischen Formeln. Diese Formeln aktualisieren sich automatisch, wenn sich Ihre Annahmen ändern. Anstatt Werte fest zu codieren, sollten Sie Formeln verwenden, die auf Ihre Annahmen und historischen Daten verweisen.
Funktionen wie VLOOKUP, INDEX(MATCH) und SUMIFS helfen dabei, historische Daten in Ihre Berechnungen zu übernehmen. Wenn Sie beispielsweise Forderungen als Prozentsatz des Umsatzes prognostizieren, könnten Sie Folgendes verwenden:
Diese Methode macht Ihr Modell flexibler und erleichtert die Aktualisierung. Wenn sich Annahmen ändern, aktualisieren Sie sie einfach an einer Stelle. Alle zugehörigen Berechnungen werden automatisch angepasst.
Nehmen wir an, ein SaaS-Unternehmen prognostiziert Forderungen in Höhe von 9 % des Umsatzes. Wenn das Unternehmen für 2025 einen Umsatz von $600,000 erwartet, lautet die Forderungsprognose:
Dynamische Formeln helfen bei Konsistenzprüfungen. Sie können eine Prüfzelle einrichten, um zu überprüfen, ob Ihre Bilanz ausgeglichen ist. Verwenden Sie die bedingte Formatierung, um Abweichungen hervorzuheben.
Die Sensitivitätsanalyse ist eine weitere nützliche Anwendung dynamischer Formeln. Mithilfe von Datentabellen oder Szenario-Managern können Sie sehen, wie sich Änderungen bei wichtigen Annahmen auf Ihre Bilanz auswirken.
Für dasselbe SaaS-Unternehmen können Sie untersuchen, wie sich unterschiedliche Umsatzwachstumsraten auf Ihren Nettoumlaufvermögensbedarf auswirken. Sie können auch analysieren, wie sich Änderungen bei den Investitionsausgaben auf Ihre Liquiditätsposition auswirken:
| Vermögenswerte | 2023 (tatsächlich) | 2024 (tatsächlich) | 2025 (Prognose) | 2026 (Prognose) |
| Zahlungsmittel und Zahlungsmitteläquivalente | $100,000 | $120,000 | $145,000 | $172,000 |
| Forderungen aus Lieferungen und Leistungen | $38,000 | $45,000 | $54,000 | $64,800 |
| Vorräte | $25,000 | $30,000 | $36,000 | $43,200 |
| Umlaufvermögen gesamt | $163,000 | $195,000 | $235,000 | $280,000 |
| Sachanlagen | $230,000 | $250,000 | $290,000 | $320,000 |
| Abzüglich: kumulierte Abschreibungen | $(80,000) | $(95,000) | $(115,000) | $(135,000) |
| Netto-Sachanlagen | $150,000 | $155,000 | $175,000 | $185,000 |
| Vermögenswerte gesamt | $313,000 | $350,000 | $410,000 | $465,000 |
| Verbindlichkeiten und Eigenkapital | ||||
| Verbindlichkeiten aus Lieferungen und Leistungen | $30,000 | $35,000 | $42,000 | $50,400 |
| Aufgelaufene Aufwendungen | $15,000 | $18,000 | $21,600 | $25,920 |
| Kurzfristige Verbindlichkeiten gesamt | $45,000 | $53,000 | $63,600 | $76,320 |
| Langfristige Schulden | $150,000 | $180,000 | $160,000 | $140,000 |
| Verbindlichkeiten gesamt | $195,000 | $233,000 | $223,600 | $216,320 |
| Stammaktien | $50,000 | $50,000 | $50,000 | $50,000 |
| Gewinnrücklagen | $68,000 | $67,000 | $136,400 | $198,680 |
| Eigenkapital gesamt | $118,000 | $117,000 | $186,400 | $248,680 |
| Verbindlichkeiten und Eigenkapital gesamt | $313,000 | $350,000 | $410,000 | $465,000 |
| Prüfung (Vermögenswerte – Verbindlichkeiten – Eigenkapital) | $0 | $0 | $0 | $0 |
Warum Bilanzen nicht ausgeglichen sind
Bei einer ausgeglichenen Bilanz geht es nicht nur darum, Zahlen zu addieren. Das Ausgleichen Ihres Finanzmodells mit drei Abschlüssen stellt sicher, dass Ihre Finanzprognosen konsistent und zuverlässig sind. Wenn sich Ihre Bilanz nicht ausgleichen lässt, sind dies häufige Gründe:
- Vorzeichen (+/–) können in Ihren Formeln falsch sein: Wenn Sie beispielsweise Investitionsausgaben in der Bilanz als negativ ausweisen, wird Ihr Modell nicht ausgeglichen sein. Dies kommt häufig bei Abschreibungen vor, die in der Kapitalflussrechnung wieder hinzugerechnet werden, gleichzeitig aber die Sachanlagen in der Bilanz verringern.
- Falsche Verknüpfungen zwischen Abschlüssen können große Probleme verursachen: Wenn Ihr Modell im Stammaktienplan fälschlicherweise Dividenden anstelle einer aktienbasierten Vergütung verwendet, wird es nicht ausgeglichen sein. Solche Fehler können in komplexen Modellen schwer zu finden sein.
- Fehler in der Kapitalflussrechnung führen häufig zu Problemen in der Bilanz: Wenn Sie beispielsweise annehmen, dass „sonstige langfristige Vermögenswerte“ wie die Umsatzerlöse wachsen, die Auswirkungen auf die Zahlungsmittel in der Kapitalflussrechnung jedoch nicht berücksichtigen, wird Ihr Modell nicht ausgeglichen sein.
Stresstest Plus
Gehen Sie über eine grundlegende Sensitivitätsanalyse hinaus, indem Sie das erstellen, was ich gerne “unmögliche Szenarien” nenne. Dabei handelt es sich um Situationen, die so extrem sind, dass sie unrealistisch erscheinen. Was wäre beispielsweise, wenn sich die Einzugsfrist für Ihre Forderungen aus Lieferungen und Leistungen verdoppeln würde? Oder wenn die Lagerkosten über Nacht um 50 % steigen würden? Diese Extremszenarien können verborgene Schwachstellen in Ihrer Finanzstruktur aufdecken.
Tipps zum Ausgleichen des Modells mit drei Abschlüssen
Wenn Ihre Bilanz nicht ausgeglichen ist, kann die Fehlersuche frustrierend und zeitaufwendig sein. Hier sind einige schnelle Tipps, die Ihnen helfen, Ihr Modell mit drei Abschlüssen auszugleichen:
- Machen Sie die Prüfungsformel für Ihre Bilanz am Ende Ihres Modells deutlich sichtbar
- Überprüfen Sie alle Summen und Zwischensummen, um sicherzustellen, dass keine Positionen in den Berechnungen fehlen
- Stellen Sie sicher, dass Sie in allen Abschlüssen konsistente Vorzeichen (+/–) verwenden
- Achten Sie besonders auf Bilanzpositionen, die sich auf mehrere Positionen in der Kapitalflussrechnung auswirken, beispielsweise Sachanlagen mit Investitionsausgaben und Abschreibungen
- Achten Sie auf Muster in der Abweichung – eine konstante Differenz kann auf einen fehlenden konstanten Aufwand oder Ertrag hindeuten
- Bei langsam steigenden oder sinkenden Differenzen sollten Sie Positionen überprüfen, die von Inflation oder Zinssätzen beeinflusst werden
- Bei sprunghaften Veränderungen der Differenz sollten Sie wiederkehrende, aber nicht periodisch anfallende Positionen wie Schuldentilgungen oder Investitionsausgaben prüfen
Abgesehen von diesen schnellen Lösungen ist es entscheidend, Ihr Modell regelmäßig zu überprüfen. Ich empfehle einen systematischen Überprüfungsprozess. Überprüfen Sie Ihre Bilanz nach jeder größeren Änderung. So lassen sich Probleme frühzeitig erkennen, wenn sie leichter zu beheben sind.
Finanzmodellierungssoftware kann diesen Prozess erleichtern
Einer der Vorteile von Prognosesoftware besteht darin, dass sie automatisch Inkonsistenzen kennzeichnen und Änderungen in allen drei Abschlüssen verfolgen kann. Sie hilft dabei, die Ursachen von Ungleichgewichten zu ermitteln. Diese Tools können bei Ihren Prognosen stundenlangen Aufwand und das Fehlerrisiko reduzieren.
Vorteile und Nachteile von Bilanzprognosen
Wie jedes Werkzeug in Ihrem Planungsarsenal hat auch eine Bilanzprognose ihre Vorteile und Grenzen. Sie wissen bereits, dass sie keine Kristallkugel ist, aber es lohnt sich, einige wichtige Stärken und blinden Flecken hervorzuheben, damit Sie sich ihrer bewusst bleiben, während Sie sie einsetzen:
Vorteile
- Strategische Entscheidungsfindung: Prognosen helfen Ihnen, die finanziellen Auswirkungen von Entscheidungen wie Investitionen oder Änderungen der Kapitalstruktur zu erkennen.
- Kapitalmanagement: Sie helfen dabei, den richtigen Mix aus Fremd- und Eigenkapital zu finden, den Kapitalbedarf zu beurteilen und künftige Investitionen zu planen.
- Risikobewertung und -minderung: Durch die Prognose von Vermögenswerten, Verbindlichkeiten und Eigenkapital können Sie Schwachstellen erkennen und Maßnahmen ergreifen, um Risiken zu mindern, bevor sie eintreten.
Keine vollständige Bilanz zu prognostizieren, ist im heutigen Geschäftsumfeld ein riskantes Unterfangen. Jede Organisation, die sich mit der Erstellung und Pflege eines Budgets befasst, sollte Einblick in ihre künftige Bilanz haben. Indem sie über die Gewinn- und Verlustrechnung hinausgehen und die Bilanz prognostizieren, können Finanzfachleute dabei helfen, die künftige finanzielle Gesundheit des Unternehmens vorherzusagen und die nötige Transparenz zu schaffen, um wettbewerbsfähig und erfolgreich zu bleiben.
More Articles
Nachteile
- Genauigkeitsgrenzen: Bilanzprognosen beruhen auf bestimmten Annahmen. Kleine Fehler bei Wachstumsraten oder Kennzahlen können zu erheblichen Ungenauigkeiten führen.
- Zeit- und ressourcenintensiv: Die Pflege einer detaillierten Prognose erfordert Zeit und Fachwissen, was für pragmatisch arbeitende Start-ups mit begrenzten Ressourcen schwierig sein kann.
- Übermäßiges Vertrauen in historische Muster: Traditionelle Prognosen stützen sich zu stark auf vergangene Leistungsdaten. Dies kann bei Marktveränderungen oder Störungen riskant sein.
Fazit
Eine Bilanzprognose ist vielleicht nie der auffälligste Teil der Finanzfunktion, aber sie ist zweifellos eine der strategischsten Aufgaben. Unabhängig davon, an welchem Punkt des Wachstums sich Ihr Unternehmen befindet: Die Fähigkeit, die finanzielle Lage Ihres Unternehmens zuverlässig zu prognostizieren, liefert Ihnen mehr als nur Zahlen – sie verschafft Ihnen Kontrolle.
Sie müssen weder ein Excel-Experte noch ein Wahrsager sein, um ein tatsächlich funktionierendes Modell zu erstellen. Wenn Sie Salden bewusst fortschreiben, volatile Konten an operative Einflussgrößen knüpfen und die wichtigen Ereignisse hervorheben, die den Ausschlag geben, wird Ihre Prognose zu einer Entscheidungsgrundlage.
Ja, die Arbeit ist akribisch. Und ja, Annahmen können unübersichtlich werden. Doch mit der richtigen Struktur, einer gesunden Portion Skepsis und einem klaren operativen Rhythmus können Sie Prognosen zu einer Quelle vorausschauender Erkenntnisse statt zu einer Quelle von Frustration machen.
Erhalten Sie weitere Einblicke in die Buchhaltung
Der Aufbau einer Karriere im Rechnungswesen ist einfacher, wenn Sie Zugang zu vertrauenswürdiger Expertenberatung haben. Abonnieren Sie unseren kostenlosen Newsletter mit Expertenratschlägen, Leitfäden und Einblicken von Finanzverantwortlichen, die die Technologiebranche prägen.