

So erstellen Sie eine Bilanz (6 Schritte für Anfänger)

Die Erstellung einer Bilanz umfasst die Kategorisierung aller Konten mit einem Soll- oder Habensaldo sowie die Darstellung dieser Kategorien in einem vordefinierten Format.
Als ehemalige Buchhalterin habe ich im Laufe der Jahre meinen fairen Anteil an Bilanzen erstellt. Sicher, inzwischen kann eine Buchhaltungssoftware in wenigen Sekunden eine solche erstellen, aber es ist dennoch hilfreich zu wissen, wie man selbst eine Bilanz erstellt, falls die Technologie einmal ausfällt.
In diesem Leitfaden führe ich Sie Schritt für Schritt durch den Prozess. Sie erfahren, wie Sie Ihre Vermögenswerte, Verbindlichkeiten und Ihr Eigenkapital den richtigen Kategorien zuordnen, alles korrekt formatieren und am Ende eine übersichtliche kleine Finanzübersicht erhalten. Legen wir los.

Was ist eine Bilanz?
Eine Bilanz ist ein Finanzbericht, der eine Momentaufnahme der finanziellen Lage eines Unternehmens zu einem bestimmten Zeitpunkt liefert.
Sie stellt die Vermögenswerte, Verbindlichkeiten und das Eigenkapital der Aktionäre des Unternehmens nach folgender Formel dar:
Vermögenswerte = Verbindlichkeiten + Eigenkapital der Aktionäre
Diese Gleichung stellt sicher, dass das, was das Unternehmen besitzt (Vermögenswerte), durch das ausgeglichen wird, was es schuldet (Verbindlichkeiten), sowie durch den von den Aktionären bereitgestellten Wert (Eigenkapital). Hier sehen Sie, was jede Kategorie umfasst:
Vermögenswerte
Vermögenswerte stellen das dar, was ein Unternehmen besitzt oder kontrolliert und was einen wirtschaftlichen Wert hat. Sie werden üblicherweise unterteilt in:
- Umlaufvermögen (z. B. liquide Mittel, Forderungen aus Lieferungen und Leistungen, Vorräte), das innerhalb eines Jahres in liquide Mittel umgewandelt werden kann, und
- Anlagevermögen (z. B. Immobilien, Ausrüstung, Patente), bei dem es sich um langfristige Investitionen handelt.
Vermögenswerte sind für die Erzielung künftiger Einnahmen unerlässlich.
Verbindlichkeiten
Verbindlichkeiten sind die Verpflichtungen oder Schulden eines Unternehmens, die beglichen werden müssen, häufig in Form von Geldbeträgen, die anderen geschuldet werden. Wie die Vermögenswerte werden auch die Verbindlichkeiten kategorisiert als:
- Kurzfristige Verbindlichkeiten (z. B. Verbindlichkeiten aus Lieferungen und Leistungen, kurzfristige Schulden), die innerhalb eines Jahres fällig werden, und
- Langfristige Verbindlichkeiten (z. B. langfristige Darlehen, latente Steuerschulden), die nach mehr als einem Jahr zahlbar sind.
Eigenkapital der Aktionäre
Das Eigenkapital der Aktionäre stellt den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens dar, nachdem alle Verbindlichkeiten beglichen wurden. Es umfasst Stammaktien, einbehaltene Gewinne und zusätzlich eingezahltes Kapital.
Im Wesentlichen spiegelt es das Nettovermögen des Unternehmens aus Sicht der Aktionäre wider und wird häufig dazu verwendet, die finanzielle Gesundheit und das Investitionspotenzial des Unternehmens zu beurteilen.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Warum benötigen Sie eine Bilanz?
Bevor Sie eine Bilanz für Ihr Unternehmen erstellen, sollten wir darüber sprechen, warum Sie überhaupt eine benötigen. Hier ist ein kurzer Überblick über die Gründe für die Erstellung dieses Berichts:
- Die finanzielle Gesundheit im Blick behalten: Die Bilanz zeigt Ihnen, was Ihr Unternehmen besitzt und schuldet und was für die Anteilseigner als Eigenkapital übrig bleibt.
- Bessere Entscheidungen treffen: Sie hilft der Geschäftsleitung, bei der Planung von Expansionen und der Kapitalbeschaffung bessere Entscheidungen zu treffen. Sie ist auch hilfreich, wenn es an die Prognose geht.
- Investoren einen Einblick in Ihr Unternehmen geben: Investoren entscheiden anhand von Faktoren wie der Höhe der Verschuldung und dem Alter bzw. der Qualität der Vermögenswerte, ob sie in ein Unternehmen investieren möchten.
So erstellen Sie eine Bilanz in 6 Schritten
Während die meisten Unternehmen Buchhaltungssoftware verwenden, um Bilanzen in Echtzeit zu erstellen, ist das Erlernen der manuellen Erstellung eine hervorragende Möglichkeit, wirklich zu verstehen, wie sie funktioniert und woher all die Zahlen stammen.
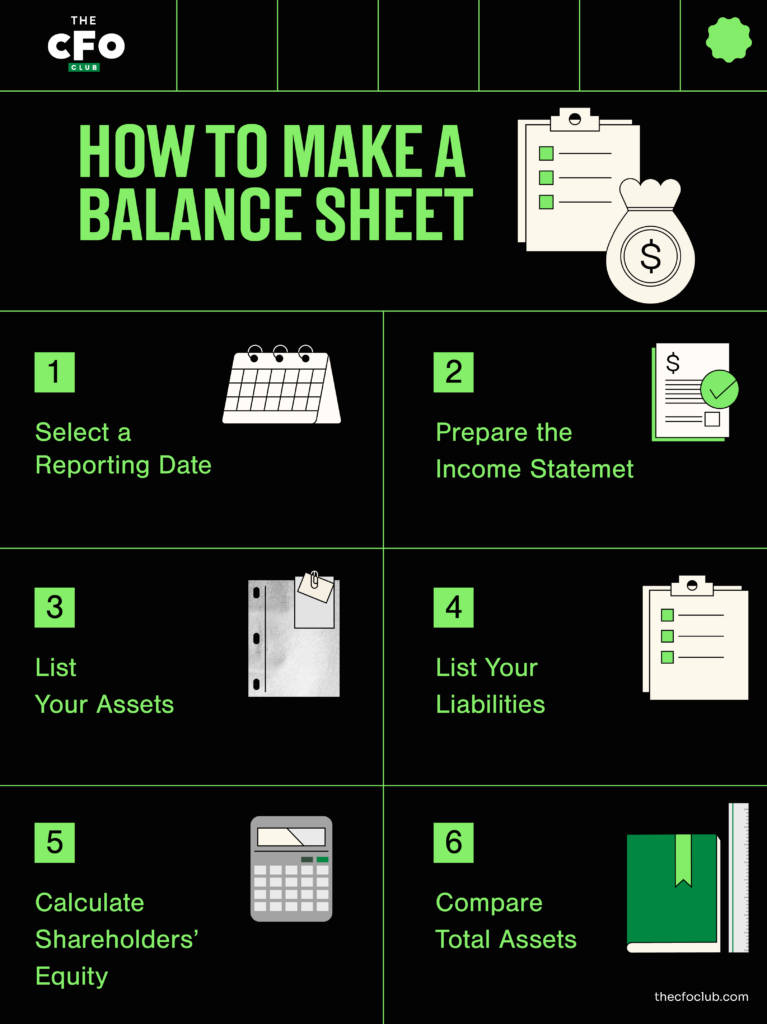
Wie ich weiter unten erkläre, wie man eine Bilanz erstellt, werde ich Apple als Beispiel verwenden. Wenn Sie jedoch nach einer kurzen Zusammenfassung suchen, finden Sie hier eine Infografik mit den wichtigsten Schritten:
1. Wählen Sie einen Bilanzstichtag
Bilanzen werden zu einem bestimmten Zeitpunkt erstellt, im Gegensatz zu einer Gewinn- und Verlustrechnung, die die Leistung des Unternehmens über einen bestimmten Zeitraum darstellt. Die Bilanz ist eine Aufstellung, die die Salden aller Konten in Ihren Büchern zeigt. Da sich die Kontensalden mit jedem Geschäftsvorfall ändern, kann die Bilanz nach jedem Geschäftsvorfall anders aussehen.
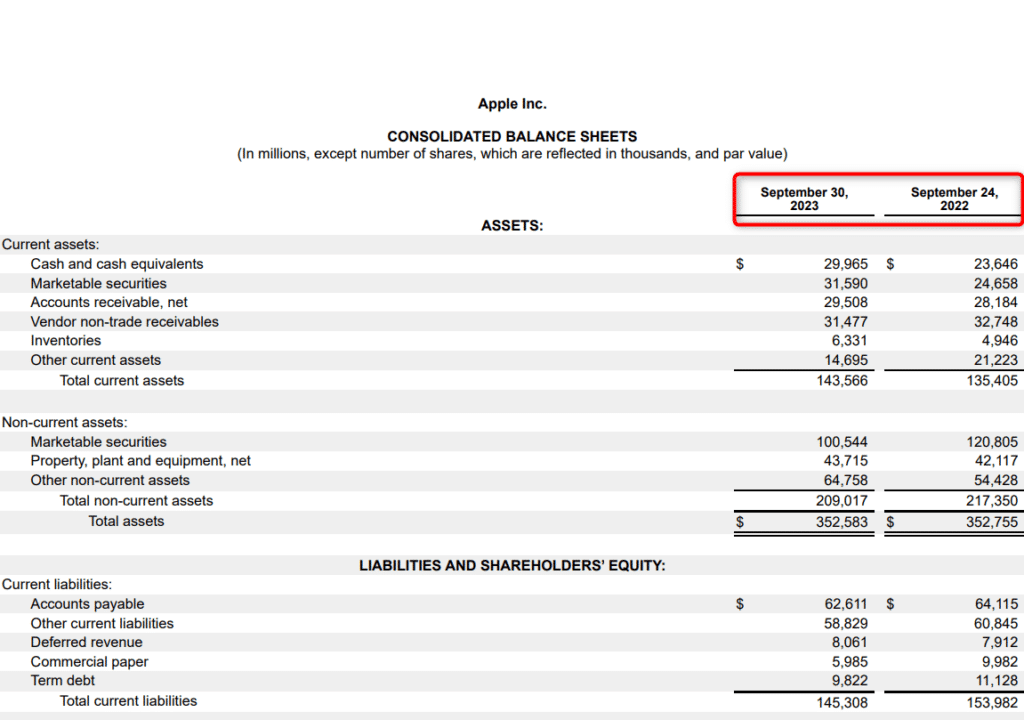
Unternehmen wie Apple wählen im Allgemeinen das Ende des Finanzberichtszeitraums als Bilanzstichtag:
Sie müssen nicht unbedingt bis zum Ende des Buchhaltungszyklus warten, um eine Bilanz zu erstellen. Während die meisten Unternehmen ihre Bilanz beim Abschluss ihrer Bücher am Monats-, Quartals- oder Jahresende erstellen, können Sie jederzeit eine Bilanz erstellen, wenn Sie eine Analyse durchführen möchten.
Wenn Sie beispielsweise kurz davorstehen, ein Unternehmen zu übernehmen, benötigen Sie eine aktualisierte Bilanz, um zu verstehen, wie sich die Übernahme kurzfristig auf Sie auswirken wird.
2. Erstellen Sie die Gewinn- und Verlustrechnung und die Aufstellung der Gewinnrücklagen
Wenn Sie Ihre Jahresabschlüsse in Ordnung bringen, wird die Bilanz zuletzt erstellt.
Ihr Unternehmen erzielt (hoffentlich) jedes Jahr einen Gewinn. Wird dieser nicht als Dividende ausgeschüttet, fließt der Gewinn als Gewinnrücklagen in die Eigenkapitalkonten der Aktionäre ein.
Dadurch erhöht sich der Betrag, der im Abschnitt zum Eigenkapital der Anteilseigner in der Bilanz ausgewiesen wird. Deshalb müssen Sie die Gewinn- und Verlustrechnung und die Aufstellung der Gewinnrücklagen erstellen, bevor Sie mit der Erstellung Ihrer Bilanz beginnen.
Gehen wir noch einen Schritt zurück, stellen wir fest, dass die Gewinn- und Verlustrechnung bei der Berechnung des Jahresüberschusses hilft. Dieser wiederum hilft bei der Erstellung der Aufstellung der Gewinnrücklagen, die schließlich wieder hierher zurückführt.
3. Führen Sie Ihre Vermögenswerte auf
Sobald Sie alle benötigten Zahlen zusammengetragen haben, besteht der erste Schritt darin, die Vermögenswerte Ihres Unternehmens aufzuführen. So stellt Apple seine Vermögenswerte in der Bilanz dar:
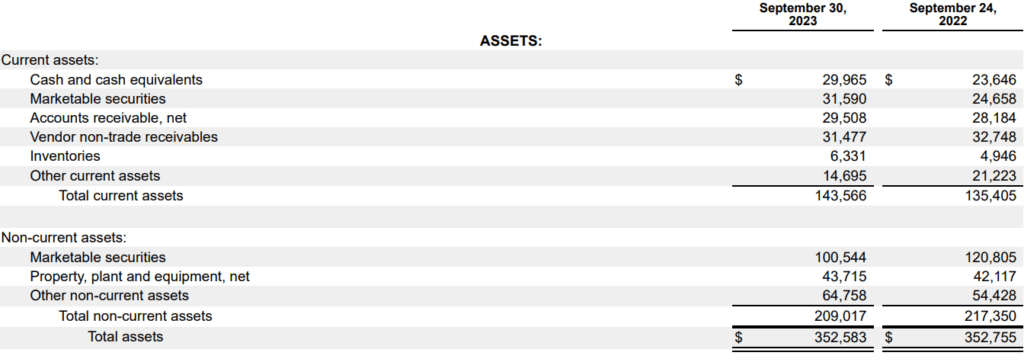
Vermögenswerte werden in der Bilanz nach ihrer Liquidität aufgeführt, wobei die liquidesten Vermögenswerte zuerst erscheinen. Zur Erinnerung: Vermögenswerte werden in kurzfristige und langfristige Vermögenswerte unterteilt:
- Kurzfristige Vermögenswerte: Kurzfristige Vermögenswerte sind Vermögenswerte, die ein Unternehmen kurzfristig (innerhalb eines Jahres oder eines Betriebszyklus) in liquide Mittel umwandeln kann. Dazu zählen beispielsweise liquide Mittel, Zahlungsmitteläquivalente (börsenfähige Wertpapiere, Handelsinstrumente oder andere Geldmarktinstrumente), Vorräte und Forderungen aus Lieferungen und Leistungen.
- Langfristige Vermögenswerte: Langfristige Vermögenswerte sind Vermögenswerte mit langfristiger Nutzung. Sie werden in Sachanlagen (oder materielle Vermögenswerte) und immaterielle Vermögenswerte unterteilt. Sachanlagen – darunter Grundstücke, Gebäude sowie abschreibungsfähige Vermögenswerte wie Ausrüstung und Fahrzeuge – werden zum Buchwert abzüglich der Abschreibungen erfasst. Immaterielle Vermögenswerte wie der Geschäfts- oder Firmenwert werden zuletzt aufgeführt, da sie erst dann in liquide Mittel umgewandelt werden können, wenn Sie Ihr Unternehmen verkaufen.
4. Führen Sie Ihre Verbindlichkeiten auf
Nachdem Sie alle Ihre Vermögenswerte hinzugefügt haben, ist es an der Zeit, die Verbindlichkeiten Ihres Unternehmens in die Bilanz aufzunehmen. Hier sehen Sie, wie Apple seine Verbindlichkeiten aufführt:
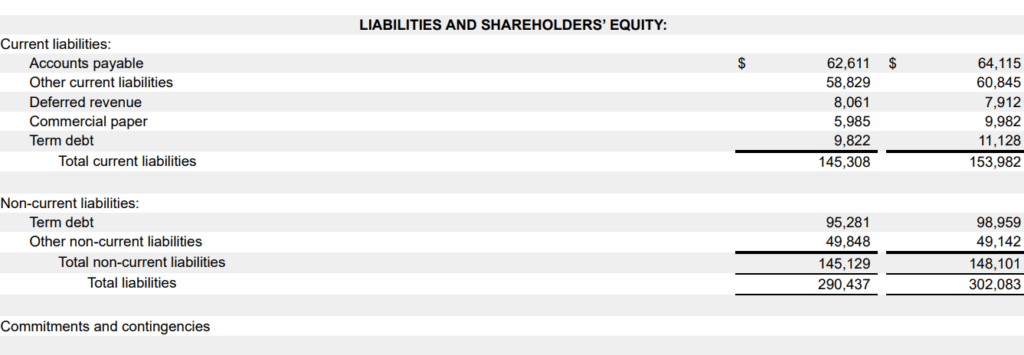
Beachten Sie, dass Verbindlichkeiten ebenfalls generell in kurzfristige und langfristige Verbindlichkeiten unterteilt werden:
- Kurzfristige Verbindlichkeiten: Kurzfristige Verbindlichkeiten sind Schulden, die ein Unternehmen innerhalb eines Geschäftszyklus begleichen muss (also in der Regel innerhalb eines Jahres oder weniger). Verbindlichkeiten aus Lieferungen und Leistungen, kurzfristige Schulden und nicht gezahlte Dividenden sind Beispiele für kurzfristige Verbindlichkeiten.
- Langfristige Verbindlichkeiten: Langfristige Verbindlichkeiten sind langfristige Schulden (die nicht innerhalb der nächsten 12 Monate fällig werden). Zu den langfristigen Verbindlichkeiten gehören zu zahlende Anleihen, Verpflichtungen aus Pensionsleistungen und abgegrenzte Steuerverbindlichkeiten.
5. Eigenkapital der Aktionäre berechnen
Das Eigenkapital der Eigentümer (oder Eigenkapital der Aktionäre) ist die Differenz zwischen dem Gesamtvermögen und den Gesamtverbindlichkeiten:
Eigenkapital der Aktionäre = Gesamtvermögen - Gesamtverbindlichkeiten
Eine weitere Möglichkeit, das Eigenkapital der Aktionäre zu berechnen, besteht darin, den Saldo der Konten für Gewinnrücklagen und Stammaktien zu addieren.
Größere Unternehmen wie Apple können zusätzliche Posten haben – zum Beispiel Vorzugsaktien und kumuliertes sonstiges Ergebnis. Wenn Sie kein Großunternehmen führen, müssen Sie sich darüber keine Gedanken machen.
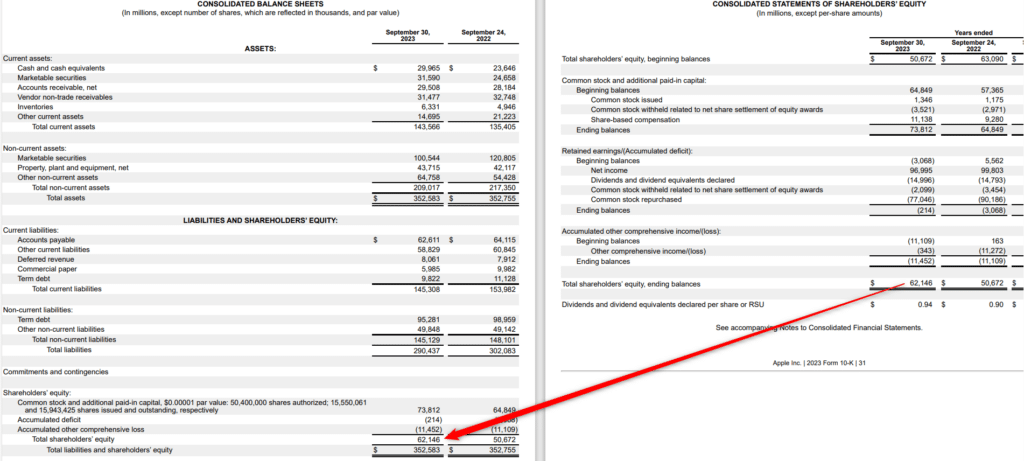
Der Abschnitt zum Eigenkapital der Aktionäre in der Bilanz stellt das theoretische Nettovermögen des Unternehmens dar: Es handelt sich um den Betrag, der den Eigentümern des Unternehmens nach dem Verkauf aller Vermögenswerte und der Begleichung aller Verbindlichkeiten verbleiben würde. Ich bezeichne es jedoch als theoretisch, weil der Marktwert eines Vermögenswerts fast immer vom Buchwert abweicht.
6. Gesamtvermögen mit Gesamtverbindlichkeiten plus Eigenkapital der Eigentümer vergleichen
Das Vermögen muss den Gesamtverbindlichkeiten plus dem Eigenkapital der Aktionäre entsprechen – daher die Bezeichnung „Bilanz“. Wenn die Zahlen übereinstimmen und alles korrekt aussieht, ist Ihre Bilanz richtig. Wenn sie nicht übereinstimmen, kann dies einige häufige Gründe haben, darunter:
- Nicht erfasste oder ungenau aufgezeichnete Geschäftsvorfälle
- Ungenau erfasste Amortisations- oder Abschreibungsaufwendungen
- Fehler bei der Umrechnung von Wechselkursen
- Falsche Berechnung des Eigenkapitals der Aktionäre

Wann eine Bilanz erstellt wird
Unternehmen erstellen in der Regel am Ende jeder Rechnungsperiode eine Bilanz. Dies kann monatlich, vierteljährlich oder jährlich geschehen. Sie müssen jedoch nicht unbedingt bis zum Ende einer Rechnungsperiode warten, um eine Bilanz zu erstellen.
Buchhaltungssoftware für kleine Unternehmen bietet Ihnen eine Echtzeitansicht Ihrer Bilanz, indem sie diese mit jedem von Ihnen erfassten Geschäftsvorfall aktualisiert.
Eine Echtzeitansicht ist hilfreich, weil sie Ihnen ermöglicht, die finanzielle Gesundheit Ihres Unternehmens einzuschätzen. Dadurch können Sie fundiertere Entscheidungen in verschiedenen Geschäftsbereichen treffen, etwa über eine Änderung der Kreditrichtlinien oder darüber, wie viel Kapital das Unternehmen aufnehmen sollte (und wann). Außerdem erspart sie Ihnen, jedes Quartal nachzuschlagen, wie man eine Bilanz erstellt.
-
BlackLine
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5 -
Joiin
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.7 -
Xledger
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.5




Beispiel und Analyse einer Bilanz
Sie haben eine Bilanz, aber wie geht es weiter?
Erfahrene Buchhalter können einen Abschluss meist mit einem Blick erfassen und sich ein Bild von der finanziellen Lage des Unternehmens machen. Sie sollten jedoch noch nicht versuchen, diesen Maßstab an sich selbst anzulegen.
Wenn Sie gerade Ihre erste Bilanz erstellen, können Sie Finanzkennzahlen wie den Liquiditätsgrad und den Verschuldungsgrad verwenden, um die Bilanz Ihres Unternehmens zu beurteilen.
Sehen wir uns ein vereinfachtes Beispiel an, um zu verstehen, wie Sie sie beurteilen können:
| Vermögenswerte | Betrag ($) | |
| Umlaufvermögen | $100,000 | |
| Anlagevermögen | $300,000 | |
| Gesamt | $400,000 | |
| Verbindlichkeiten und Eigenkapital | ||
| Kurzfristige Verbindlichkeiten | $50,000 | |
| Langfristige Verbindlichkeiten | $250,000 | |
| Eigenkapital | $100,000 | |
| Gesamt | $400,000 | |
Aus diesem Beispiel lassen sich einige schnelle Erkenntnisse ableiten:
- Positives Betriebskapital: Das Unternehmen verfügt über ein positives Betriebskapital von $50,000. Das Betriebskapital wird berechnet, indem die kurzfristigen Verbindlichkeiten vom Umlaufvermögen abgezogen werden.
- Verschuldungsgrad (D/E): Der Verschuldungsgrad zeigt, wie viel Ihres Kapitals aus Fremdkapital im Vergleich zu Eigenkapital stammt – im obigen Beispiel beträgt der Verschuldungsgrad 3. Er wird berechnet, indem die Gesamtverbindlichkeiten durch das Eigenkapital geteilt werden. Es gibt keinen einzelnen Verschuldungsgrad, der gut oder schlecht ist. Sie können jedoch auf Branchendurchschnittswerte zurückgreifen, um zu sehen, wie Sie im Vergleich abschneiden.
- Liquiditätsgrad: Der Liquiditätsgrad ist eine Liquiditätskennzahl, die zeigt, in welchem Umfang Ihr Unternehmen kurzfristige Verpflichtungen innerhalb eines Jahres begleichen kann. In unserem Beispiel beträgt der Liquiditätsgrad 2. Er wird berechnet, indem die Summe aus Barmitteln, Zahlungsmitteläquivalenten und börsenfähigen Wertpapieren durch die gesamten kurzfristigen Verbindlichkeiten geteilt wird.
Dies sind drei von vielen Bilanzkennzahlen, die Sie verwenden können, um die Entwicklung eines Unternehmens zu analysieren.
Häufige Fehler, die Sie bei der Erstellung einer Bilanz vermeiden sollten
Neben den oben aufgeführten möglichen Fehlern gibt es einige weitere Fehler, die Ihnen bei der Erstellung einer Bilanz unterlaufen können:
Doppelte Erfassung von Vermögenswerten
Es kann leicht passieren, dass derselbe Vermögenswert versehentlich an mehreren Stellen erfasst wird – etwa wenn ein Ausrüstungsgegenstand sowohl als einzelner Vermögenswert als auch innerhalb einer übergeordneten Kategorie aufgeführt wird. Dadurch werden Ihre Vermögenssummen aufgebläht und Interessengruppen können in die Irre geführt werden.
Falsche Klassifizierung von Verbindlichkeiten
Eine falsche Klassifizierung von Verbindlichkeiten, etwa wenn ein langfristiges Darlehen als kurzfristige Verbindlichkeit erfasst wird, kann Liquiditätskennzahlen verfälschen und ein ungenaues Bild davon vermitteln, wie gut Ihr Unternehmen kurzfristige Verpflichtungen erfüllen kann.
Anpassungen des Eigenkapitals der Eigentümer ignorieren
Das Eigenkapital der Eigentümer ist keine Zahl, die man einfach festlegt und dann vergisst – es verändert sich mit jedem Nettogewinn, Verlust, jeder Dividende und jeder Entnahme durch die Eigentümer. Wenn Sie vergessen, es zu aktualisieren, wird Ihre Bilanz nicht stimmen, selbst wenn die Vermögenswerte und Verbindlichkeiten korrekt sind.
Treffen Sie mit Ihrer Bilanz kluge Finanzentscheidungen
Wenn Sie lernen, wie man eine Bilanz erstellt, bleiben alle Ihre Interessengruppen — das Management, Investoren und Kreditgeber — informiert, und Sie können fundierte Entscheidungen über das Unternehmen treffen.
Das Management kann die Bilanz nutzen, um das Betriebskapital oder den Verschuldungsgrad zu steuern. Investoren können sie analysieren, um das Anlagenportfolio und die Kapitalstruktur zu bewerten. Kreditgeber prüfen möglicherweise, ob Ihre Bilanz noch Spielraum für Fremdkapital bietet, ohne Ihre Bilanz, Gewinn- und Verlustrechnung oder Kapitalflussrechnung finanziell zu belasten.
Möchten Sie mehr über Finanzberichte und andere Finanzkonzepte erfahren? Abonnieren Sie unseren kostenlosen Newsletter für fachkundige Ratschläge, Tipps und Einblicke von Führungskräften aus dem Finanzbereich.

