

En este entorno de tipos de interés, tanto los directivos como los inversores se ven obligados a tomar decisiones difíciles sobre dónde invertir su dinero. A la hora de sopesar las opciones, es esencial contar con un método de valoración eficaz.
Un método popular para estimar el valor de posibles oportunidades de inversión es el modelo de flujo de caja descontado, o DCF.
Pero ¿qué es el modelo DCF y cómo se puede aplicar a las decisiones de inversión?
¿Qué es el modelo de flujo de caja descontado?
El modelo de flujo de caja descontado (DCF) es un método de valoración utilizado para determinar cuánto vale hoy una serie de flujos de caja futuros. Los modelos DCF se utilizan para valorar empresas, proyectos, inversiones y cualquier otra cosa asociada a una serie de flujos de caja.
Todos los métodos de valoración pueden clasificarse en una de las siguientes categorías:
- Enfoque de mercado: basado en transacciones comparables de empresas cotizadas
- Enfoque de ingresos: basado en previsiones de flujos de caja
- Enfoque de costes: basado en el valor neto de los activos (a veces denominado enfoque basado en activos)
El modelo de flujo de caja descontado se engloba en el enfoque de ingresos; este descuenta importes futuros (ingresos, gastos u otros flujos de caja) y los convierte en un único valor actual (valor actual neto).
Como su nombre indica, el modelo de flujo de caja descontado solo puede utilizarse para valorar activos que generan ingresos.
Para descontar al día de hoy el valor de los flujos de caja futuros previstos, los modelos DCF utilizan una tasa de descuento. La tasa de descuento ajusta el valor en función del riesgo potencial (hablaremos más sobre esto adelante) y del valor temporal del dinero, ya que 1 $ hoy vale más que 1 $ mañana.
¿Cuándo se puede utilizar el modelo DCF?
La ventaja del modelo DCF es que puede analizar dos proyectos —con dos flujos de ingresos completamente diferentes— y proporcionar un único valor (comparable) para cada uno.
Como se ha mencionado, el modelo DCF puede utilizarse para evaluar cualquier inversión o proyecto que se espere que genere flujos de caja futuros que puedan estimarse razonablemente. Es un ámbito bastante amplio, así que repasaré algunos casos concretos.
Para valorar una empresa
Los modelos de flujo de caja descontado se utilizan para valorar empresas, lo que puede resultar útil cuando:
- Vendes tu empresa: Los propietarios y accionistas podrían utilizar un modelo DCF para determinar un precio de venta justo antes de vender una empresa.
- Compras una empresa: En las fusiones y adquisiciones, el modelado DCF se utiliza a menudo para determinar el valor de la empresa objetivo y evaluar si la inversión merece la pena.
- Sacas una empresa a bolsa: El modelado DCF podría utilizarse para determinar el número autorizado de acciones de una empresa y su valor nominal como preparación para una oferta pública inicial (IPO).
Para valorar un bono, una acción u otra oportunidad de inversión
El modelo DCF también se utiliza para analizar posibles inversiones. Es una herramienta popular entre todo tipo de inversores y puede utilizarse para:
- Comprar una acción: Existen muchos métodos de valoración para los inversores en renta variable, pero los inversores y gestores de fondos suelen utilizar el modelado DCF para identificar activos infravalorados. Las valoraciones DCF también pueden servir como comprobación de coherencia al analizar los precios de mercado actuales de acciones cotizadas.
- Fijar el precio de los bonos: Los inversores en bonos pueden aplicar el modelo DCF para determinar el valor actual neto de un bono basándose en su tasa de cupón, frecuencia de pago y fecha de vencimiento.
- Comparar oportunidades de inversión: En realidad, el modelado DCF puede utilizarse para evaluar cualquier activo generador de ingresos. Por ello, las empresas (o particulares) con un capital limitado suelen utilizar modelos DCF para elegir entre dos opciones de inversión mutuamente excluyentes.
Los fondos de cobertura y los gestores de activos dependen en gran medida de los modelos DCF para comparar posibles oportunidades de inversión en los mercados inmobiliario, de renta variable cotizada y de renta variable privada.
Para orientar las decisiones de presupuestación de capital
Las empresas que deciden dónde (o si) asignar capital también pueden utilizar el modelo DCF. Por ejemplo, una empresa puede utilizar el DCF si:
- Al considerar ampliar la capacidad: Al ampliar la capacidad, las empresas pueden aplicar modelos DCF para sopesar el coste previsto de financiar la ampliación frente al valor actual de los flujos de caja futuros que se espera que genere.
- Al considerar el lanzamiento de un nuevo producto: Las empresas que realizan estudios de mercado sobre nuevos productos o servicios pueden elaborar modelos DCF utilizando flujos de caja estimados para determinar el beneficio potencial del lanzamiento de un nuevo producto (y el coste de oportunidad de descartar otros).
Por ejemplo, una empresa SaaS que esté considerando lanzar una oferta de producto auxiliar para sus clientes actuales podría utilizar el modelo DCF para estimar el valor financiero de invertir en ese producto frente a analizar posibles adquisiciones.
- Al tomar otras decisiones de asignación de capital y presupuestación: Todas las empresas deben tomar decisiones sobre dónde y cuándo desplegar capital. Para tomar la mejor decisión, necesitan alguna forma de identificar la opción más rentable. Y dado que los modelos DCF ofrecen una forma eficaz y eficiente de determinar el valor de un proyecto, suelen utilizarse para fundamentar las decisiones de asignación de capital y presupuestación.
¿Qué datos de entrada se necesitan en un modelo DCF?
Utilizar el modelo DCF no tiene por qué ser complicado, pero es útil comprender primero los conceptos básicos. Estos son los principales datos de entrada necesarios para ejecutar un modelo de flujo de caja descontado.
Periodo de previsión
El periodo de previsión es el periodo de tiempo que se analiza al utilizar el método de valoración. Se pueden utilizar distintos periodos, pero el intervalo general se sitúa entre 5 y 10 años.
Si un proyecto o inversión tiene fechas de inicio y finalización definidas, estas determinarán el periodo de previsión.
Have an account? Log In
Flujo de caja libre
Las valoraciones mediante modelos DCF se basan en el flujo de caja libre (FCF) proyectado. El flujo de caja libre representa los flujos de caja obtenidos por una empresa o activo después de deducir los gastos operativos relacionados.
Por ejemplo, si se espera que la ampliación de la producción genere una entrada de caja anual de $800,000, con una salida de caja de $300,000 en costes operativos, entonces el flujo de caja libre es de $500,000.
Tasa de crecimiento
Para proyectar el flujo de caja libre del año actual a periodos futuros, es necesario aplicar una tasa de crecimiento adecuada.
Por ejemplo, si se espera que un proyecto genere $1 millón en FCF durante el primer año y crezca a una tasa estimada del 5% anual, el FCF del año siguiente sería de $1,050,000 ($1M multiplicado por 1.05).
Tasa de descuento
La tasa de descuento se utiliza para descontar los flujos de caja futuros hasta obtener su valor actual. La forma más habitual de hacerlo es utilizar el coste medio ponderado del capital (WACC) de una empresa como punto de partida.
Para las empresas financiadas mediante deuda, el WACC puede ser simplemente el coste medio de atender esa deuda. Para las empresas financiadas mediante capital, es el coste medio de los fondos propios (o la rentabilidad esperada/exigida por los accionistas). Para las empresas que utilizan una combinación de financiación mediante deuda y capital, el WACC es el coste medio ponderado de ambos tipos de capital.
Valor terminal
El valor terminal es el valor estimado de un activo después del periodo de previsión. Si se utiliza el popular cálculo del modelo de crecimiento de Gordon (más información al respecto más adelante), el valor terminal supone que el activo o proyecto crecerá a una tasa de crecimiento determinada a perpetuidad.
El valor terminal también puede calcularse basándose en el supuesto de que un activo o negocio se venderá. Este método utiliza el múltiplo de salida para determinar el valor terminal basándose en un múltiplo de los flujos de caja libres (por ejemplo, 10x).
Author's Tip
En algunos casos, las empresas que utilizan el DCF para calcular el valor potencial de un proyecto o gasto de capital pueden optar por analizar únicamente los flujos de caja libres dentro del periodo previsto, en lugar de calcular también el valor terminal.
Cómo crear un modelo DCF
Utilizar el flujo de caja descontado para evaluar el valor de un proyecto o inversión no tiene por qué ser complicado. Este método de 6 pasos es todo lo que necesitas.
Ten en cuenta que varios de estos pasos pueden agilizarse utilizando Microsoft Excel u otro software con capacidades similares.
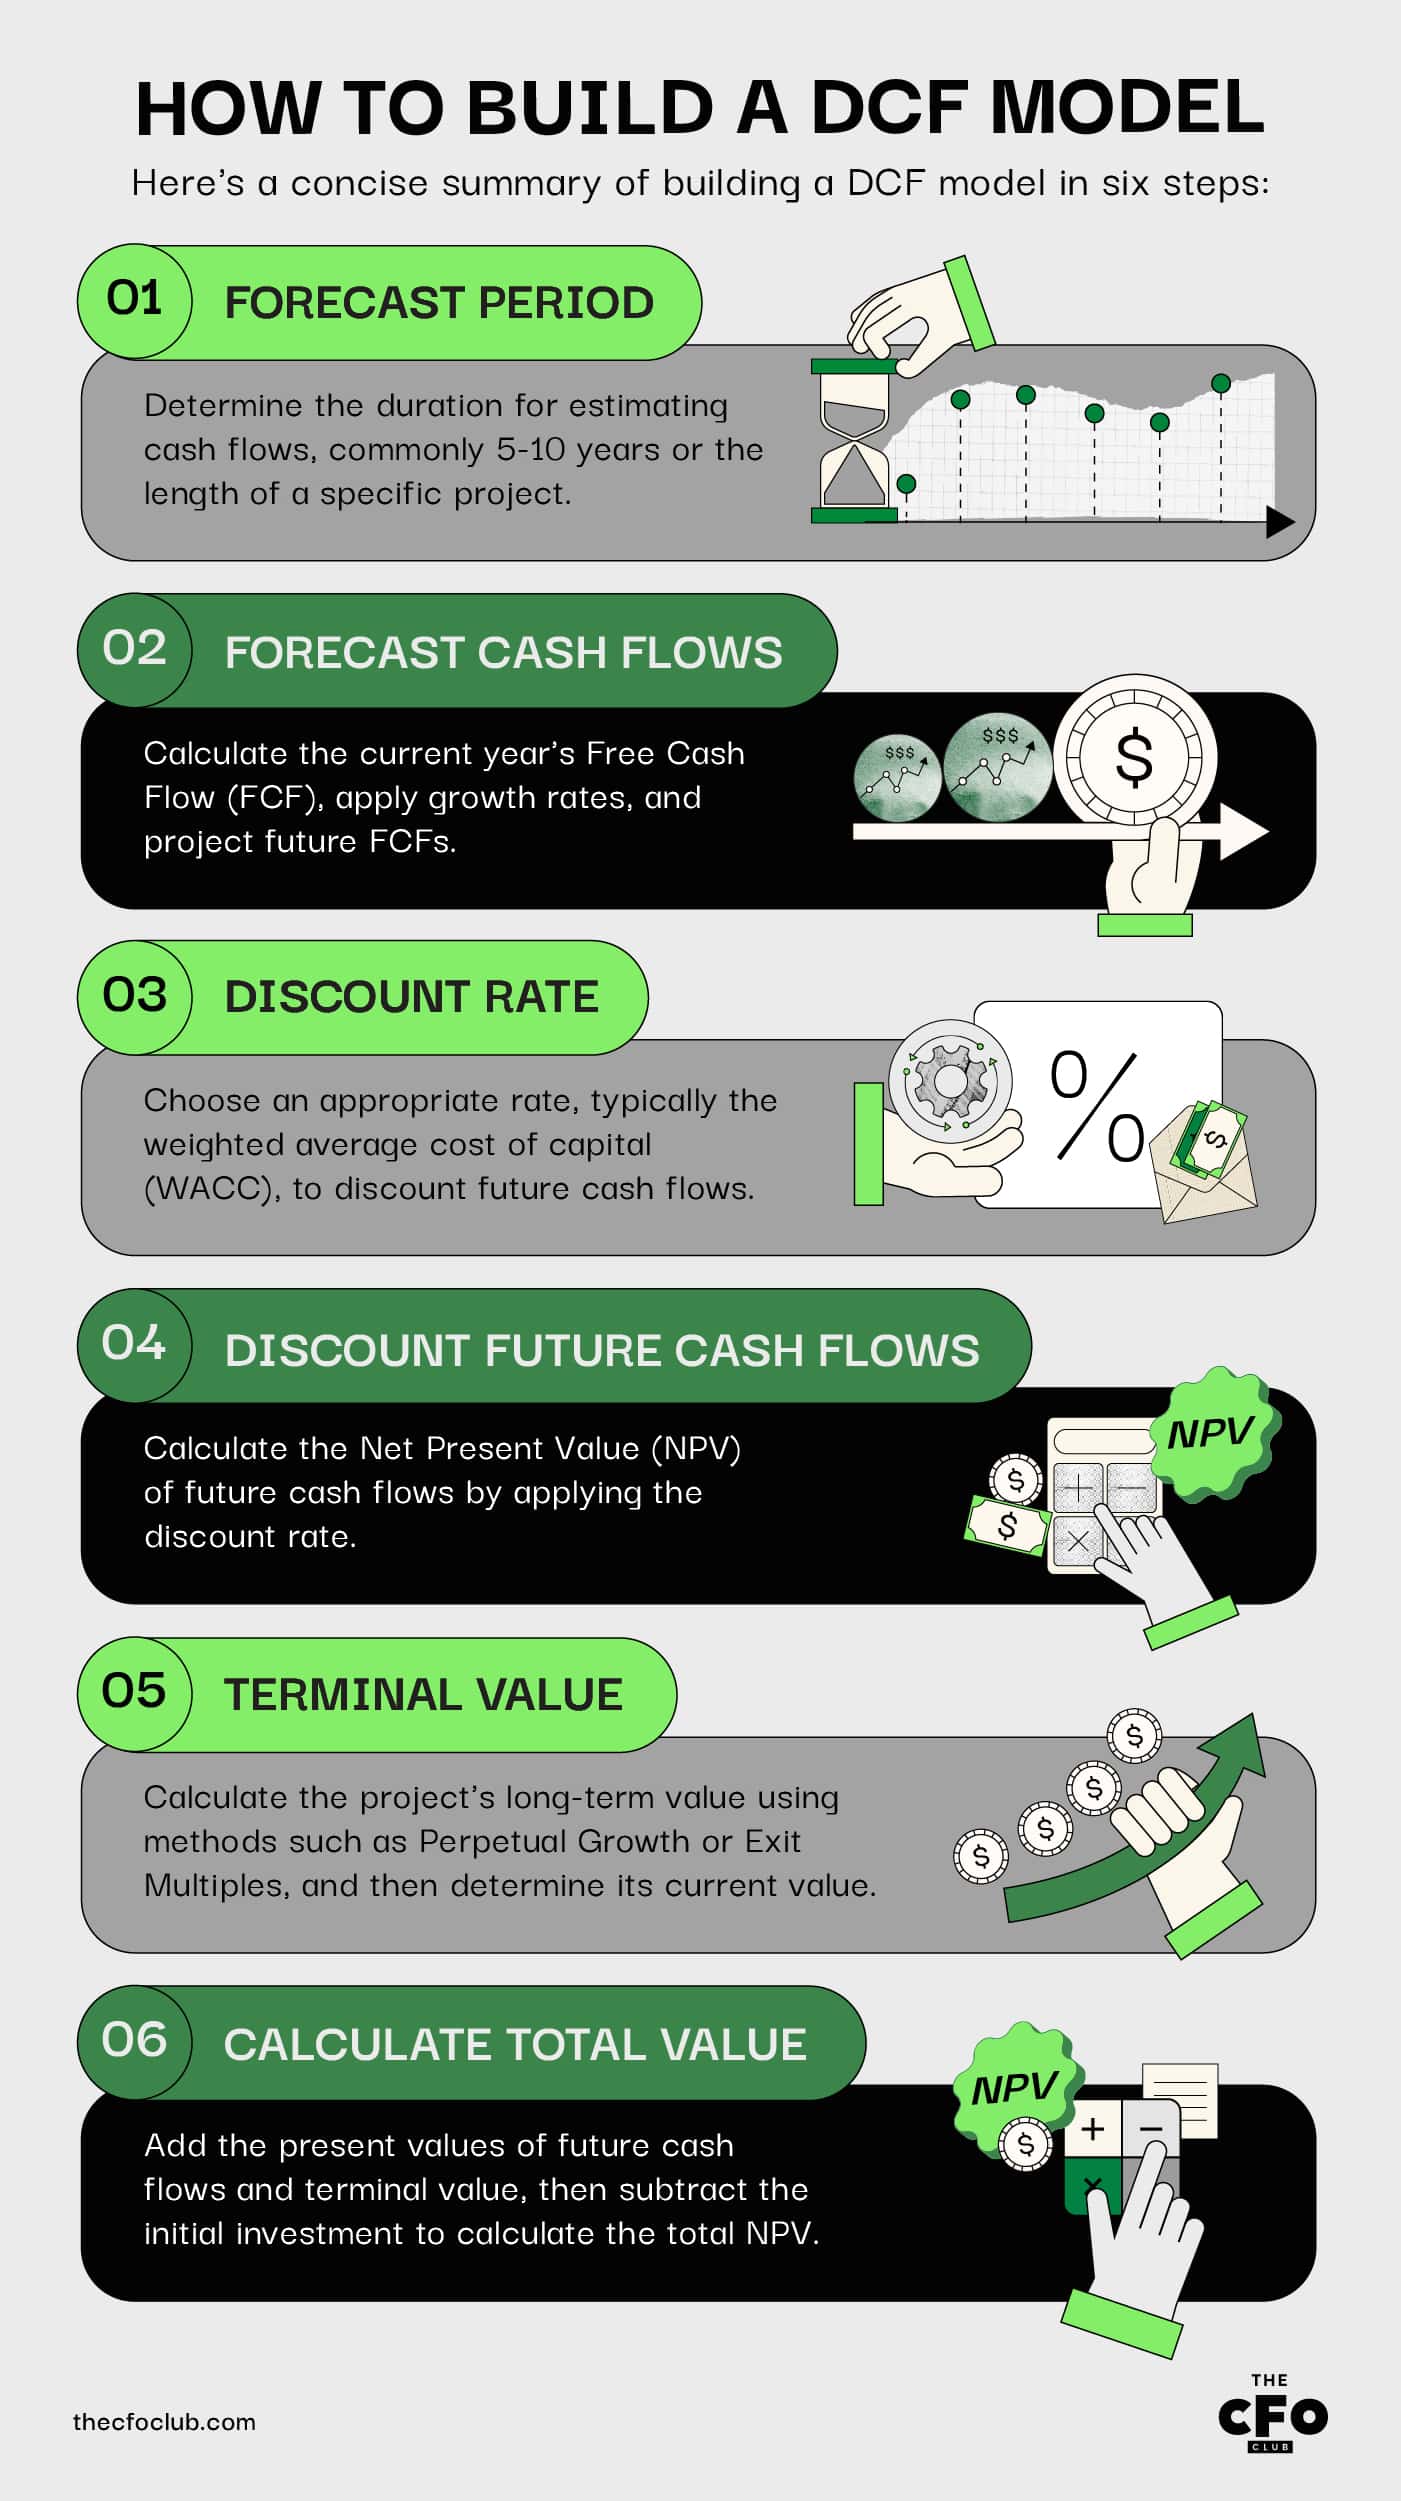
Paso 1: Determinar el periodo de previsión
El periodo de previsión se refiere al tiempo durante el cual se pueden estimar razonablemente los flujos de caja de un proyecto. Lo habitual es utilizar entre 5 y 10 años.
En el caso de proyectos con una fecha de finalización definida, es más habitual utilizar la duración del proyecto como periodo de previsión. Por ejemplo, si una empresa invierte recursos para satisfacer las necesidades de un contrato de 3 años, utilizaría un periodo de previsión de 3 años.
Paso 2: Prever los flujos de caja futuros
A continuación, hay que prever los flujos de caja futuros (FCF). Este proceso consta de varios subpasos:
Calcular el FCF del año en curso
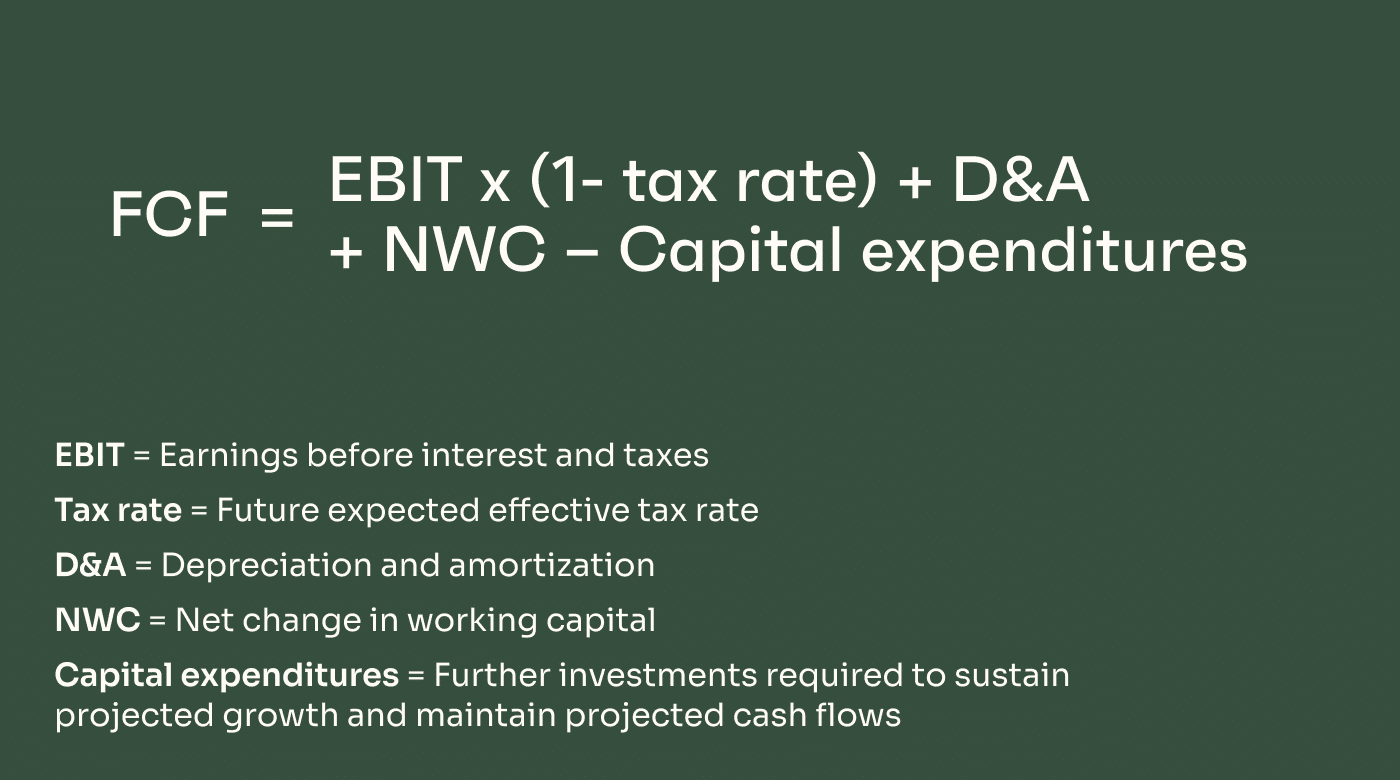
El FCF del año en curso se puede calcular con la siguiente fórmula:
FCF = EBIT x (1- tasa impositiva) + D&A – Cambio en el capital circulante – Gastos de capital
Recuerda calcular el FCF únicamente a partir de este proyecto o inversión concretos, no de toda la empresa.
Dependiendo del tipo de proyecto, puede ser necesario hacer algunas estimaciones. Es recomendable utilizar estimaciones relativamente conservadoras y basarse, cuando sea posible, en datos históricos de lanzamientos de proyectos o inversiones similares.
Aplicar una tasa de crecimiento adecuada
A continuación, aplica una tasa de crecimiento estimada, si es necesario.
Algunos modelos DCF no requieren una tasa de crecimiento, como en el caso de un contrato fijo u otro proyecto con flujos de caja claramente definidos (por ejemplo, $1M en los dos primeros años y después $1.75M durante el resto de la vigencia del contrato).
En otros casos, puede que tengas que estimar el crecimiento basándote en empresas comparables de tu sector.
Los cálculos del FCF presuponen una tasa de crecimiento constante, lo que evidentemente no siempre es realista. Dicho esto, si esperas un crecimiento variable, es mejor pecar de prudente y optar por el extremo inferior del intervalo; no obstante, siempre es preferible obtener la respuesta más precisa.
En muchos sectores, cabe esperar que las tasas de crecimiento se aceleren a corto y medio plazo antes de estabilizarse.
En el sector SaaS, las tasas de crecimiento tienden a ser más elevadas cerca del lanzamiento, cuando la tasa de rendimiento anual (ARR) es relativamente baja. Por ejemplo, las empresas SaaS con un ARR inferior a $1 millón tenían una tasa de crecimiento mediana de alrededor del 100 %, frente a solo 40% en el caso de empresas con un ARR de entre $3 y $5 millones.
Prever el FCF de los años futuros (FCF del año en curso x tasa de crecimiento)
El flujo de caja libre de los años futuros será superior a las estimaciones del año en curso, suponiendo que las tasas de crecimiento evolucionen según lo previsto.
Para calcular el FCF de los años futuros, basta con multiplicar el FCF del año anterior por la tasa de crecimiento esperada.
Por ejemplo, si se espera que un proyecto genere FCF de $1 millón el primer año y crezca a una tasa del 5 %, el FCF del segundo año sería de $1.05M.
Paso 3: Elegir una tasa de descuento adecuada
La tasa de descuento es crucial para el modelo DCF porque descuenta los flujos de caja futuros a su valor actual.
Para valorar una empresa y, potencialmente, también para proyectos de inversión de capital, la tasa de descuento estándar es el coste medio ponderado del capital (WACC).
Al incluir un componente de deuda y otro de capital, la fórmula del WACC tiene en cuenta las dos fuentes principales de capital de una empresa. La fórmula es la siguiente:
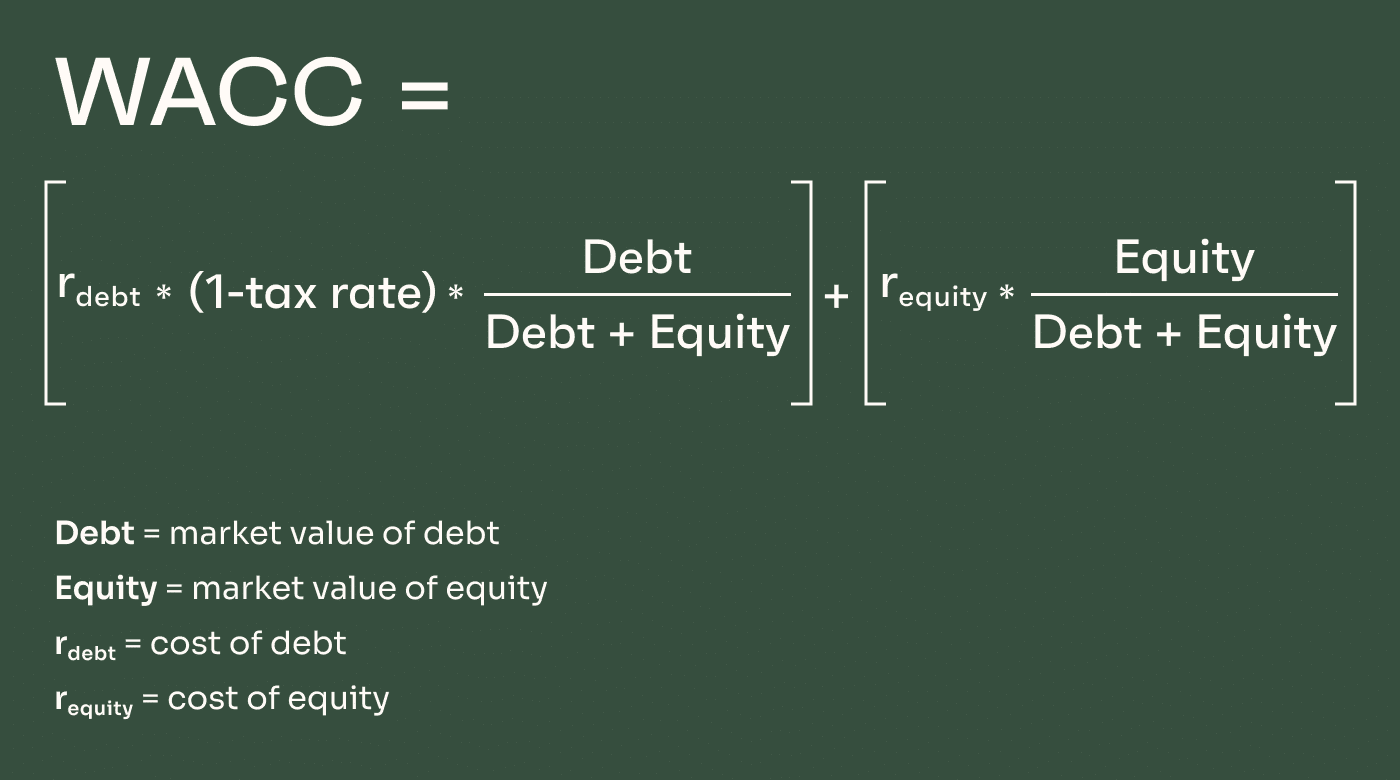
En las empresas financiadas exclusivamente mediante deuda, el WACC está determinado principalmente por los costes de endeudamiento (lo que significa que también está a merced de la inflación y la evolución de los tipos de interés). En las empresas financiadas mediante capital, el coste del capital depende en gran medida de la demanda de los inversores y de sus expectativas de rentabilidad. En las empresas con financiación híbrida, el WACC calcula una media ponderada de ambos.
El WACC es la base de la tasa de descuento. Para que la tasa de descuento refleje los factores de riesgo específicos de la empresa y otros riesgos de mercado, se añaden determinadas primas de riesgo al WACC para «construir» la tasa de descuento. Las tasas de descuento suelen incluir primas de riesgo por:
- Riesgo de mercado: refleja el riesgo general del mercado de renta variable; normalmente oscila entre el 4 % y el 7 % para la mayoría de las empresas.
- Tamaño de la empresa: las empresas más pequeñas no tienen un acceso fácil a grandes cantidades de capital y, por lo general, se consideran de mayor riesgo.
- Riesgo específico de la empresa: tiene en cuenta los riesgos relacionados con determinadas características de una empresa, por ejemplo:
- concentración de clientes
- diversificación de productos
- entorno competitivo
- inversión en I+D
- volatilidad de los beneficios
- dependencia de «personas clave»
Paso 4: Descontar los flujos de caja futuros a su valor actual
El siguiente paso es calcular el valor actual neto (NPV) de los flujos de caja futuros.
Para ello, toma los FCF futuros del paso 2 y multiplícalos por la tasa de descuento calculada en el paso 3. Esto te dará el NPV de los flujos de caja de cada año. Después, puedes sumar el NPV de cada año para calcular el NPV total del proyecto o la inversión.
Paso 5: Calcular el valor actual del valor terminal
El siguiente paso es calcular el valor terminal del proyecto y, después, el valor actual de ese valor terminal. Te aseguro que no es tan complicado como parece.
El valor terminal es el valor posterior al periodo de previsión y existen dos métodos diferentes para calcularlo.
Método de crecimiento perpetuo
El método de crecimiento perpetuo, también conocido como modelo de crecimiento de Gordon, supone que los flujos de caja seguirán creciendo a una tasa constante después del periodo de previsión.
Por lo tanto, si la tasa de crecimiento supuesta durante el periodo de previsión era del 9 %, la tasa de crecimiento perpetuo también sería del 9 %.
La fórmula del método de crecimiento perpetuo es la siguiente:
TV = (FCFn x (1 + g)) / (WACC – g)
Calcular los valores terminales de esta manera es más habitual en el ámbito académico. En el sector y en la inversión, es más habitual calcular los valores terminales basándose en múltiplos de salida.
Múltiplos de salida
Calcular el valor terminal basándose en un múltiplo de salida supone que la empresa o el proyecto se venderá después del periodo de previsión, o simplemente permite a una empresa determinar el valor estimado del activo si lo vendiera en ese momento.
En este caso, la fórmula es la siguiente:
TV = Métrica financiera (normalmente EBITDA) x Múltiplo de negociación (como 10x)
Esta fórmula utiliza un múltiplo de negociación fijo, que depende de la demanda prevista de los inversores. Encontrar un múltiplo adecuado suele implicar comparaciones con empresas similares que hayan salido del mercado o hayan completado rondas de financiación en fases de crecimiento similares y en condiciones de mercado parecidas. También pueden utilizarse los múltiplos de valoración medios del sector cuando sea necesario, pero hay que tener en cuenta que estos múltiplos tienden a cambiar con el tiempo en función de la demanda de los inversores, su apetito por el riesgo y el entorno de tipos de interés.
Paso 6: Calcular el valor del proyecto o de la empresa
Una vez reunidos todos los elementos, ya puedes calcular el valor actual neto del proyecto, la empresa o la inversión que se está considerando.
Para ello, suma el valor actual de los flujos de caja futuros dentro del periodo de previsión (del paso 4) al valor actual del valor terminal calculado (del paso 5).
A continuación, resta el importe de la inversión inicial a este valor final. Si la cifra es positiva, merece la pena considerar la inversión. Si es negativa, la inversión representa una pérdida neta una vez ajustada por el valor temporal del dinero.
Ejemplos de cálculos para el modelo DCF
Tomando todo lo anterior, explicaré un ejemplo simplificado para ilustrar el modelo de flujo de caja descontado. Se trata de una simplificación considerable; el modelado DCF se realiza mejor en Excel u otro programa para métricas más complejas.
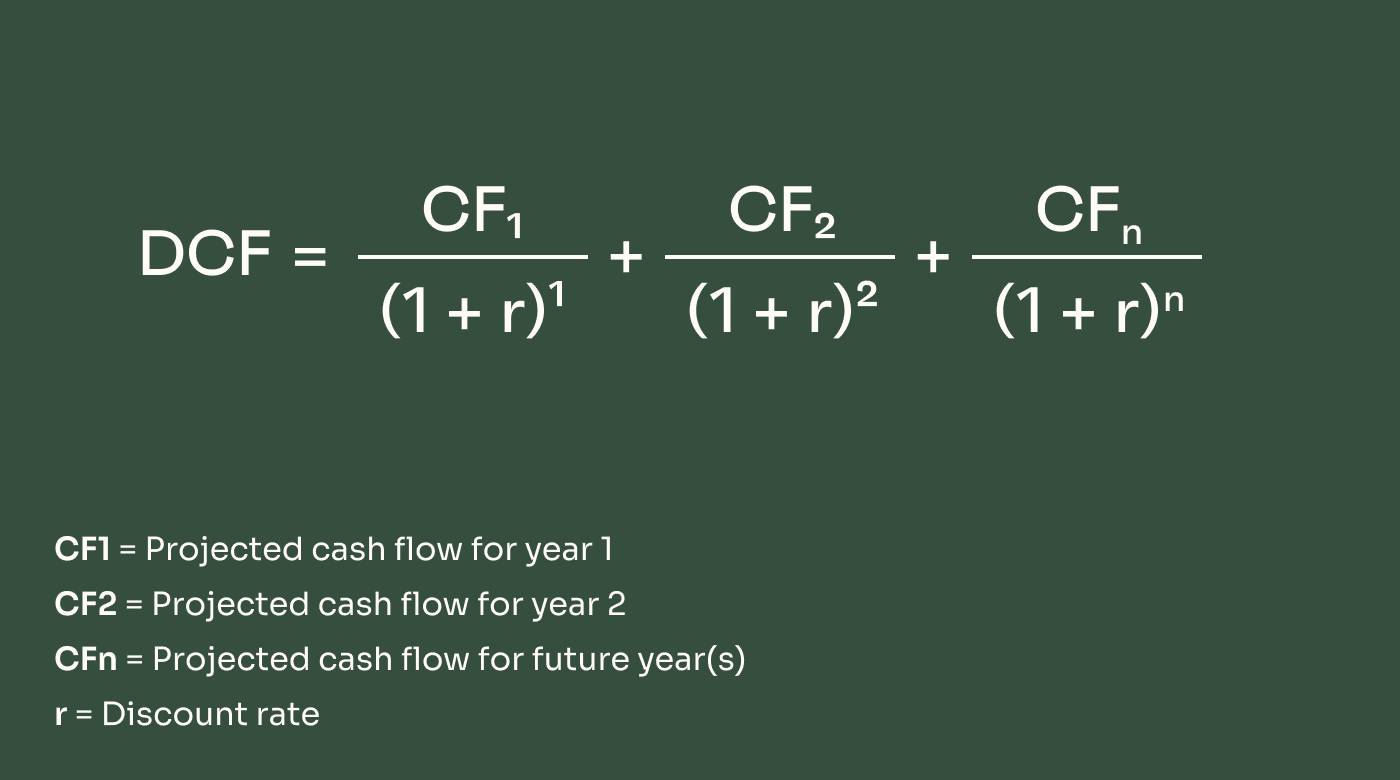
Una empresa de SaaS está invirtiendo $3 millones en un proyecto para lanzar una nueva función de mejora de pago para una oferta existente. La empresa elige un periodo de previsión de 5 años como una duración razonable para prever con precisión los rendimientos.
Supuestos:
- tasa de descuento del 12 %
- se espera que los flujos de caja libres del año 1 sean de $850,000
- tasa de crecimiento anual del 5 %
- no se considera el valor terminal
La empresa está considerando si el gasto de capital merece la pena. Decide utilizar el modelo DCF para calcular el potencial de la inversión.
Dada la tasa de crecimiento anual del 5%, los flujos de caja libres proyectados durante el periodo de previsión son:
Flujos de caja libres:
| Año | Flujo de caja |
|---|---|
| AñoAño 1 | Flujo de caja$850,000 |
| AñoAño 2 | Flujo de caja$892,500 |
| AñoAño 3 | Flujo de caja$937,125 |
| AñoAño 4 | Flujo de caja$983,981 |
| AñoAño 5 | Flujo de caja$1,033,180 |
| AñoTotal | Flujo de caja$4,696,786 |
A continuación, la empresa descuenta esas cantidades hasta obtener sus valores actuales utilizando una tasa de descuento del 12%.
Flujos de caja libres descontados:
| Año | Flujo de caja |
|---|---|
| AñoAño 1 | Flujo de caja$758,929 |
| AñoAño 2 | Flujo de caja$711,496 |
| AñoAño 3 | Flujo de caja$667,027 |
| AñoAño 4 | Flujo de caja$625,338 |
| AñoAño 5 | Flujo de caja$586,254 |
| AñoTotal | Flujo de caja$3,349,043 |
Por tanto, los flujos de caja libres futuros que se espera que genere el producto durante los próximos 5 años valen hoy $3,349,043. Después de restar el coste inicial de $3 millones del lanzamiento del producto, el valor actual neto es de aproximadamente $350 mil.
FCF descontado: $3,349,043
Coste inicial: ($3,000,000)
Valor actual neto: $349,043
Limitaciones del DCF
El modelo de flujos de caja descontados puede ser muy útil para ayudar a las empresas y a los inversores a decidir dónde invertir el capital. Pero no es un sistema perfecto; estas son sus desventajas.
More Articles
Depende de previsiones precisas
El modelado DCF se basa en los flujos de caja futuros, que en la mayoría de los casos deben estimarse. Por ello, depende en gran medida de la precisión de dichas estimaciones.
Aunque existen algunas situaciones en las que los flujos de caja futuros están más o menos predeterminados, son relativamente poco frecuentes. En la mayoría de las decisiones empresariales sobre la inversión de capital, las empresas deben estimar primero los flujos de caja y después utilizar estas cifras para calcular la valoración mediante DCF.
Especialmente en periodos de previsión más largos, incluso un error relativamente pequeño en las estimaciones puede crear grandes discrepancias entre el valor proyectado de una inversión y su valor real.
Es sensible a la tasa de descuento elegida
Otro componente clave del modelo DCF es la tasa de descuento. Además, las empresas tienen libertad para establecer sus propias tasas de descuento al realizar estos cálculos.
Una tasa de descuento estándar es el coste medio ponderado del capital (WACC), que es relativamente fácil de calcular. Dicho esto, el coste del capital puede cambiar con el tiempo.
Otras tasas de descuento pueden ser más aplicables a determinadas situaciones empresariales, pero determinar cuál es la adecuada puede resultar complicado y puede tener un gran impacto en los cálculos del DCF.
El valor terminal puede fluctuar
El valor terminal es otro componente crucial de los modelos DCF. Sin embargo, el valor terminal de un proyecto puede ser algo impreciso y, sin duda, estar sujeto a cambios.
Si se utiliza el modelo de crecimiento de Gordon, el valor terminal presupone tasas de crecimiento constantes, algo que, obviamente, rara vez ocurre en la realidad.
Y cuando se utiliza el enfoque del múltiplo de salida, es necesario hacer suposiciones sobre la valoración y el sentimiento de los inversores muchos años en el futuro.
Como todos sabemos, el sentimiento de los inversores y las condiciones del mercado pueden cambiar drásticamente, especialmente cuando cambia el coste del capital.
Por ejemplo, los múltiplos de valoración de SaaS cayeron un enorme 75% interanual en 2022. Una empresa que hubiera planeado una salida en, por ejemplo, 2018, sin duda no habría esperado eso; sin embargo, ese cambio puede modificar drásticamente los cálculos del análisis de flujos de caja descontados.
Soluciones de software para la modelización DCF
Las empresas y particulares que realizan análisis de flujos de caja descontados pueden beneficiarse del uso de software.
En muchos casos, puede tratarse simplemente de Microsoft Excel. Este popular software puede gestionar la modelización DCF con relativa facilidad, y puedes encontrar numerosas plantillas y modelos en Internet.
Incluso si no dispones de software específico de previsión, es posible que la funcionalidad DCF ya esté integrada en algunos de tus sistemas actuales, como los sistemas ERP.
También existe mucho software especializado. Por ejemplo, Rockport VAL es un software de cálculo de valoraciones específicamente diseñado para inmuebles comerciales.
También hay muchas nuevas herramientas de FP&A basadas en aprendizaje automático e inteligencia artificial que puede valer la pena investigar.
Conclusión sobre la modelización de flujos de caja descontados
El modelo de flujo de caja descontado se utiliza para determinar el valor actual de una inversión basándose en estimaciones de cuánto dinero debería generar en el futuro, y ajustándolo según el valor temporal del dinero (o el coste del capital).
¿Quieres ampliar tus conocimientos en el mundo de las finanzas? Suscríbete al boletín de The CFO Club para unirte a una comunidad de ejecutivos de finanzas que se apoyan mutuamente. The CFO Club está creado por líderes financieros, para líderes financieros. Únete hoy.

