Konsoliderte finansregnskaper viser det samlede økonomiske bildet for et morselskap og dets datterselskaper – i praksis behandles de som ett stort selskap på papiret. Det er én ting å forstå hva de er, men å sette dem sammen er en helt annen sak.
Som erfaren økonomisjef har jeg jobbet med min andel krevende konsolideringer for organisasjoner med flere selskaper. I denne veiledningen forklarer jeg hva konsoliderte finansregnskaper er, hvordan du utarbeider dem, og hvilke ekstra fordeler de gir. Klar for å sette i gang?
Hva er konsoliderte finansregnskaper?
Konsoliderte finansregnskaper er samlede rapporter som presenterer den økonomiske stillingen og resultatene til et morselskap og dets datterselskaper som én enkelt enhet.
Konsoliderte finansregnskaper utarbeides vanligvis av morselskapet og inkluderer en balanse, resultatregnskap og kontantstrømoppstilling for hele konsernet – de tre viktigste delene av modellen med tre oppstillinger.
Disse komponentene utgjør også de tre typene konsoliderte finansregnskaper:
- Konsolidert balanse
- Konsolidert resultatregnskap
- Konsolidert kontantstrøm oppstilling
For eksempel: Hvis et morselskap låner 500 000 dollar til et datterselskap, vil begge rapportere lånet som en eiendel eller forpliktelse, noe som blåser opp konsernets finansielle tall. Konsolidering utligner dette og gir et tydeligere bilde av nettoverdien.
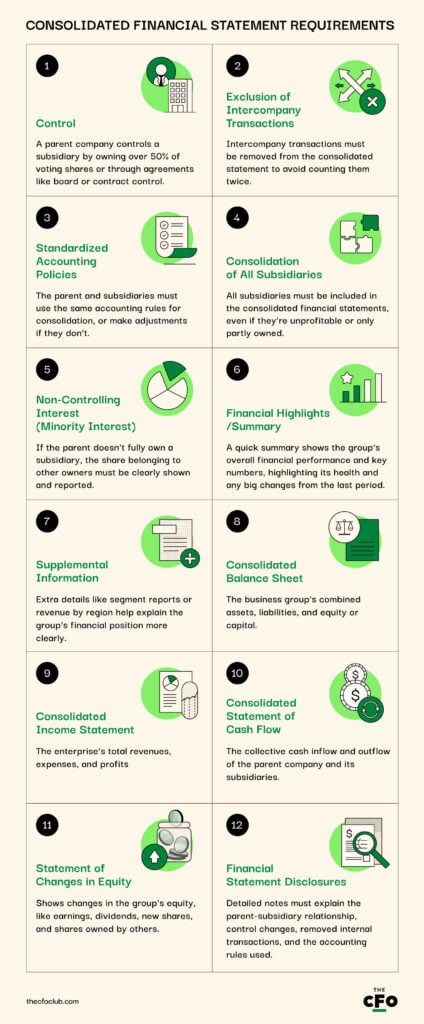
Krav til konsoliderte finansregnskaper
For å gjennomføre konsolidert finansiell rapportering må du oppfylle visse kriterier som fastsatt i regnskapsstandarder som internasjonale standarder for finansiell rapportering (IFRS) og allment aksepterte regnskapsprinsipper (GAAP).
I tillegg må du sørge for at du oppfyller alle kravene nedenfor eller har den nødvendige informasjonen som beskrevet:
Forberedelser for datterselskaper kontra morselskaper
Utarbeidelse av konsoliderte regnskaper er et samarbeid mellom morselskapet og alle datterselskapene. Datterselskapene leverer nøyaktige og ensartede økonomiske tall, mens morselskapet utarbeider de konsoliderte finansregnskapene. Konkret:
- Datterselskaper leverer individuelle balanser, resultatregnskaper og kontantstrømoppstillinger basert på morselskapets rapporteringssystem.
- Morselskaper kombinerer egne regnskapsopplysninger (hvis de har noen) med rapportene fra de ulike datterselskapene i henhold til IFRS- og GAAP-regelverket.
Author's Tip
IFRS tillater unntak for selvstendig drevne datterselskaper og datterselskaper som er holdt for salg (virksomheter med minimal økonomisk innvirkning på morselskapet som det har til hensikt å selge). Kort sagt kan datterselskaper som faller inn under kategoriene jeg nettopp beskrev, utelates fra konsoliderte finansregnskaper.
Slik utarbeider du konsoliderte finansregnskaper
Det er komplisert, men mulig, å utarbeide konsoliderte finansregnskaper. Følg ganske enkelt trinnene nedenfor nøye for å lage en nøyaktig og pålitelig rapport for interessentene.
Have an account? Log In
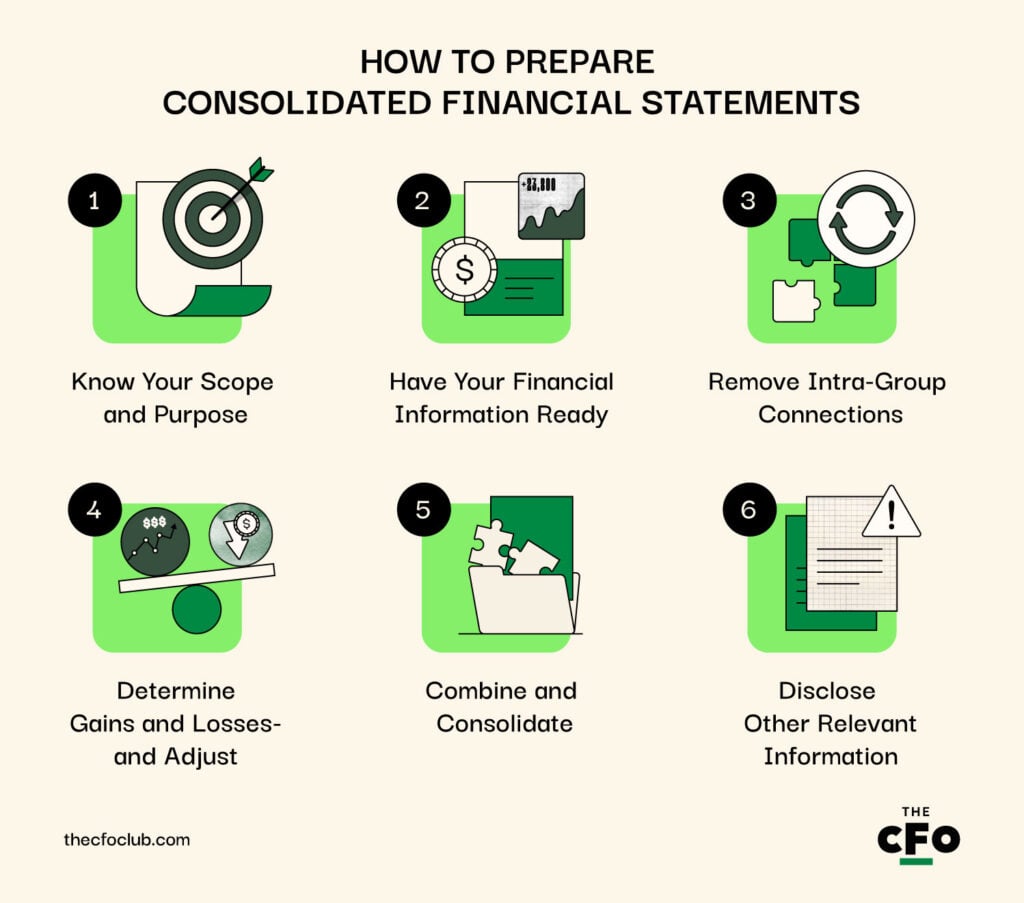
1. Ha oversikt over omfang og formål
Ved å fastsette omfanget og formålet med de konsoliderte finansregnskapene dine kan du overholde kravene og unngå misforståelser under sammenstillingen.
Før du gjør noe annet, bør du derfor kartlegge rapporteringsenhetene dine, det vil si selskapene som skal inkluderes i det konsoliderte finansregnskapet:
- Moderselskapet: Hovedorganisasjonen som utarbeider oppstillingen.
- Datterselskaper: Ethvert selskap som moderselskapet kontrollerer, enten ved å eie over 50 % av stemmeberettigede aksjer eller ved å ha beslutningsmyndighet
- Enheter med variabel interesse (VIE-er): Selskaper der moderselskapet har betydelig kontroll eller innflytelse som ikke er basert på eierandel, men på forhold som agentforhold eller kontraktsmessige avtaler. Hvis moderselskapet har myndighet til å styre aktivitetene til en VIE, må selskapet inkluderes i oppstillingen. Hvis moderselskapet derimot ikke kontrollerer enheten (for eksempel ved minoritetsinteresser eller fellesforetak), kan det føre enheten etter egenkapitalmetoden i stedet for å konsolidere den. Hvis selskapet ditt ikke har VIE-er, trenger du ikke å bekymre deg for denne delen i det hele tatt.
Ta Alphabet, Googles moderselskap, som eksempel. For å holde investorer og andre interessenter informert konsoliderer selskapet sine inntekter og inntektene til alle større datterselskaper i én samlet rapport hvert kvartal. Nedenfor ser du et skjermbilde av Alphabets driftsresultater etter segment, slik de vises i selskapets konsoliderte oppstillinger for fjerde kvartal 2024:
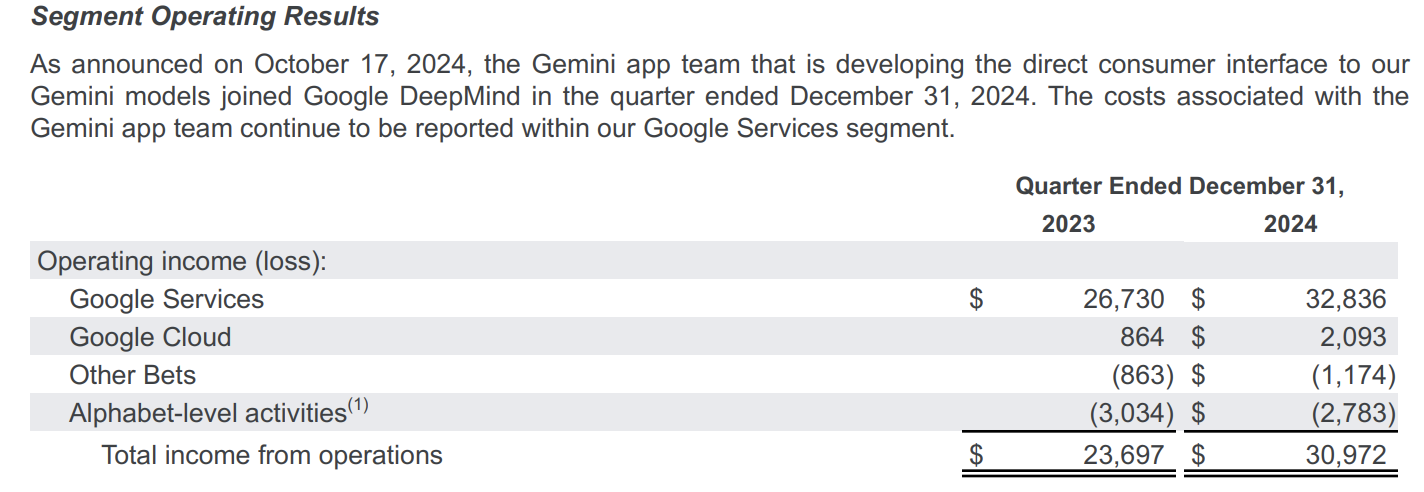
Legg merke til at datterselskapene er delt inn i fire kategorier: de tre hoveddivisjonene som genererer mest inntekt (Google-tjenester, Google Cloud og Andre satsinger), samt selve moderselskapet.
Dette betyr at selv om Alphabet eier mange datterselskaper, er det bare de to første – Google-tjenester og Google Cloud – som er betydelige nok til å rapporteres separat. Resten er inkludert i den konsoliderte oppstillingen, men samlet i én bred kategori – Andre satsinger – på grunn av den begrensede innvirkningen på resultatet.
2. Ha den finansielle informasjonen klar
Forberedt finansiell informasjon gjør konsolideringen enkel. Gjør økonomien klar for prosessen ved å gjøre følgende:
- Samle inn de nyeste opplysningene for hver enhet, fra balanser til resultatregnskap, kontantstrømoppstillinger, konserninterne transaksjoner og eierandeler.
- Juster eventuelle forskjeller i regnskapspraksis, valutaer eller regnskapsårsslutt for å standardisere den finansielle informasjonen for alle enheter og unngå avvik.
- Bruk programvare for finansiell konsolidering for å forenkle prosessen med datainnsamling og beregninger, samt redusere menneskelige feil.
- Synkroniser regnskapsprogramvaren din, som QuickBooks eller Xero, med konsolideringsverktøyet for å hente ut finansielle data fra flere enheter raskt og nøyaktig til den endelige rapporten. Programvaren vil også bidra til å automatisere prosessen for avstemming av kontoutskrifter.
Ta Amazon som eksempel. Som nettforhandler, leverandør av skytjenester og multinasjonalt selskap kommer de samlede inntektene fra flere kilder, regioner og valutaer.
Ved konsolidering av økonomien deler selskapet derfor virksomheten inn i tre hovedkategorier – Nord-Amerika, Internasjonalt og AWS – og henter finansielle data fra hver av dem. Selskapet omregner også alle inntekter i utenlandsk valuta til USD og sørger for at rapporteringsperiodene er ensartede.
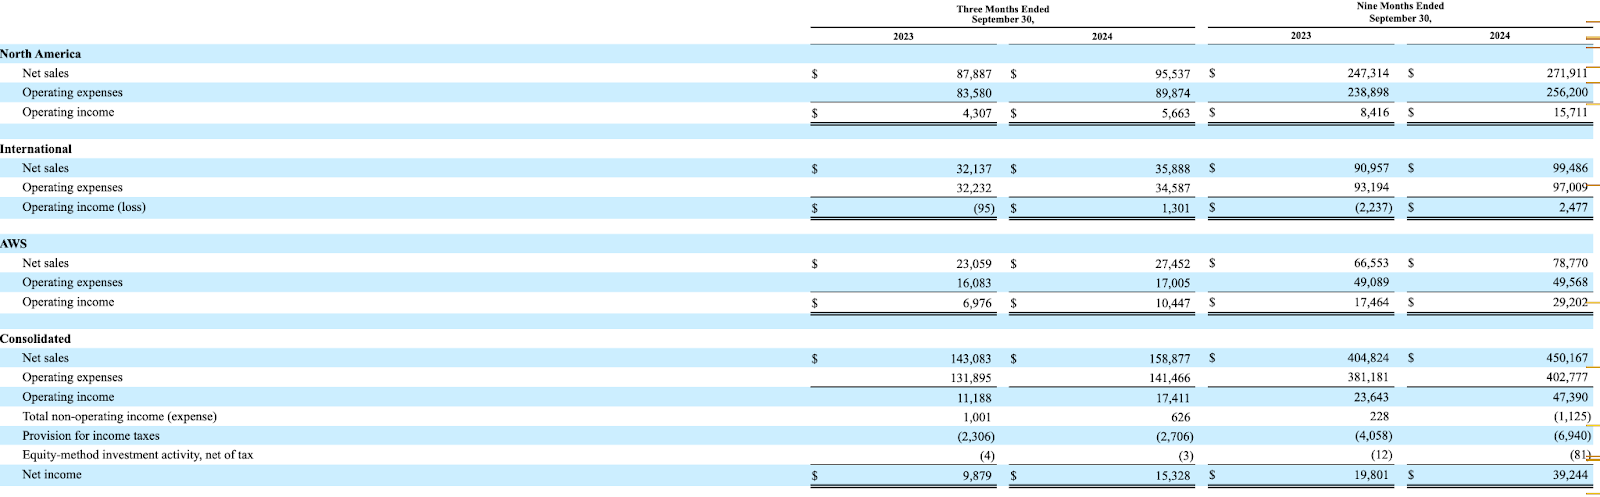
Men i motsetning til Alphabet inneholder Amazons konsoliderte oppstilling (i hvert fall per tredje kvartal 2024, som vist ovenfor) ikke spesifikke tall på moderselskapsnivå, selv om jeg mistenker at de er slått sammen med tallene for Nord-Amerika.
4. Fjern forbindelser innad i konsernet
Ved å fjerne konserninterne transaksjoner – som utveksling av eiendeler eller tjenester mellom datterselskaper – fra den konsoliderte oppstillingen unngår du dobbeltelling og feilaktige opplysninger.
Si at du håndterer regnskapet for et multinasjonalt selskap med to hoveddatterselskaper: A og B. I løpet av rapporteringsperioden selger datterselskap A varelager til datterselskap B. Inntektene fra dette salget blir samtidig inntekt for datterselskap A, men en kostnad for datterselskap B.
For å sikre nøyaktighet må du utelate alle registreringer av denne transaksjonen fra det konsoliderte datasettet. Hvorfor? Fordi pengene bare flyttes mellom datterselskapene og ikke har noen innvirkning på konsernets resultat.
Situasjoner som dette er grunnen til at mange selskaper benytter programvare for finansiell konsolidering, som automatisk filtrerer og sletter konserninterne transaksjoner. Manuell konsolidering kan derimot føre til at konserninterne transaksjoner overses, og til oppblåste tall som feilaktig gir interessentene inntrykk av finansiell stabilitet.
5. Fastsett gevinster og tap – og juster
Etter at konserninterne transaksjoner er utelatt, må du også fjerne gevinster og tap, siden disse også kan gi et skjevt bilde av resultatene. De påvirker også skattebetalinger og investeringsbeslutninger, så det konsoliderte regnskapet må gi et korrekt og rimelig bilde av resultatet.
Her gjelder gevinster og tap hovedsakelig i disse to scenarioene:
- Valutakurser: Si at morselskapet ditt i USA gjør innkjøp fra en utenlandsk leverandør. Svingninger i valutakursen kan føre til urealiserte gevinster eller tap, så du må justere det konsoliderte regnskapet for å gjenspeile effektene av valutaomregningen på en nøyaktig måte.
- Verdien av immaterielle eiendeler: Tenk deg at selskapet ditt eier et patent som øker eller synker i verdi over tid. Det kan hende du må endre regnskapet for å vise patentets aktuelle virkelige verdi i det konsoliderte regnskapet.
6. Kombiner og konsolider
Når du har fjernet alle konserninterne transaksjoner og tatt hensyn til gevinster og tap, er det på tide å kombinere og konsolidere.
Denne fasen innebærer å samordne regnskapene på tvers av avdelinger ved å samle resultatregnskap, balanser og kontantstrømoppstillinger mellom selskaper i én sammenhengende rapport. Den innebærer også å presentere andre kvantitative sammendrag – som økonomiske nøkkeltall og segmentinformasjon – samt kvalitativ kontekst for å gjøre de presenterte tallene enkle å forstå.
Unilever har for eksempel mange datterselskaper over hele verden. Men av hensyn til investorrelasjoner utarbeider selskapet jevnlig ett samlet regnskap i stedet for å publisere separate rapporter for de enkelte enhetene.
Denne konsolideringen sparer investorer for tid og arbeid, siden den gir dem detaljert innsikt i selskapets økonomiske resultater uten at de må lese rapporten til hvert enkelt datterselskap.
7. Oppgi annen relevant informasjon
Når du utarbeider et konsolidert regnskap, må du oppgi tilleggsinformasjon som ellers ville påvirket selskapets konsoliderte stilling. Denne informasjonen gir et ytterligere innblikk i flere forhold som er for komplekse til å behandles i hoveddokumentet, for eksempel:
- Regnskapsprinsipper som er benyttet under konsolideringsprosessen.
- Forpliktelser som er sannsynlige, men som ikke fremgår av balansen.
- Oversikter over ikke-kontrollerende eierinteresser, som viser minoritetseiernes eierandel.
- Fakturabelåningstransaksjoner og satser.
Ikke bare styrker denne informasjonen investorenes tillit og gjør interessenter i stand til å ta datadrevne beslutninger, den bidrar også til å holde selskapet i samsvar med regulatoriske standarder.
Her er for eksempel et skjermbildeutdrag fra delen om «opplysninger» i Berkshire Hathaways årsrapport for 2024.

Den introduserer flere markedsrisikoer selskapet er utsatt for på grunn av enkelte strategiske beslutninger, fra risiko knyttet til aksjekurser til renterisiko, valutarisiko og råvareprisrisiko. Denne informasjonen er svært viktig for både investorer og tilsynsmyndigheter, siden den gjenspeiler selskapets overordnede økonomiske strategi og risikoeksponering, og øker den økonomiske åpenheten.
Når skal regnskap konsolideres?
Selskaper konsoliderer vanligvis regnskap kvartalsvis, årlig eller ved slutten av hver regnskapsperiode (når det enn måtte være for dem).
Når et nytt datterselskap blir kjøpt opp, starter imidlertid konsolideringen av selskapets økonomi på datoen kontrollen oppnås, og oppkjøpet gjenspeiles i etterfølgende regnskaper for å vise endringer i eierskapet.
Konsoliderte regnskaper vs. ukonsoliderte regnskaper
Konsoliderte regnskaper kombinerer økonomien til et morselskap og dets datterselskaper, eliminerer konserninterne transaksjoner og presenterer konsernet som én enhet.
Ukonsoliderte (eller individuelle) regnskaper viser derimot økonomien til én enkelt økonomisk enhet, mens datterselskapene eller morselskapet, avhengig av hva som er aktuelt, holdes utenfor konsolideringsprosessen.
Selv om det er mer fordelaktig å konsolidere regnskap, finnes det tilfeller der det er akseptabelt å la være. Ukonsoliderte regnskaper er nærmere bestemt akseptable i følgende tilfeller:
- Manglende kontroll over datterselskaper: Hvis et morselskap har mindre enn 50 % av stemmeberettigede aksjer i et datterselskap eller mangler beslutningsmyndighet over det, er konsolidering ikke påkrevd.
- Minoritetsinteresser: Når et selskap har en minoritetsinteresse i et annet foretak og mangler betydelig innflytelse eller kontroll over det, kan det regnskapsføre investeringen etter egenkapitalmetoden i stedet for å konsolidere den fullt ut.
- Foretak holdt for salg: Hvis et foretak har til hensikt å selge et av datterselskapene sine snart, kan det klassifisere det som holdt for salg og velge å ikke konsolidere det.
- Investeringsforetak: Investeringsforetak, som venturekapital- eller oppkjøpsfond, trenger kanskje ikke å konsolidere datterselskapene sine hvis hovedaktiviteten består i å eie investeringer og måle dem til virkelig verdi, og ikke i å kontrollere driften deres.
- Midlertidig kontroll: Hvis morselskapets kontroll over et datterselskap er midlertidig (f.eks. hvis morselskapet har til hensikt å selge eller avvikle det snart, eller bare har fått i oppdrag å drive virksomheten), kan konsolidering være unødvendig.
For datterselskaper som er utelatt fra konsolideringsprosessen, vil regnskapene deres bli presentert separat fra morselskapets konsoliderte regnskaper.
Ting du bør unngå ved konsolidering av finansregnskaper
Selv én liten feil eller forglemmelse under konsolideringen kan føre til unøyaktig finansiell rapportering, manglende overholdelse av regelverk og mulig uttreden av investorer. Unngå disse utfordringene ved å passe på tre viktige feil:
1. Feil opptelling av konserninterne transaksjoner
Hvis konserninterne transaksjoner, som at et morselskap låner ut penger til et datterselskap, ikke annulleres fullstendig, kan det føre til en misvisende balanse. Unngå dette og utarbeid nøyaktige rapporter ved å bruke økonomiprogramvare eller den beste statistikkprogramvaren til å identifisere og fjerne dupliserte poster.
2. Sammenfallende rapporteringsperioder
Hvis datterselskaper bruker andre regnskapsårsslutter enn morselskapet, kan det føre til manglende samsvar i finansrapportene. For å sikre konsistens bør alle foretak konsolideres under samme rapporteringsperiode.
Author's Tip
I henhold til bestemmelsene i IFRS 10 kan et selskap ikke «plukke ut» en resultatindikator og rapportere den som det passer. Dette innebærer at et selskap som rapporterer i en annen periode, må utligne forskjellen.
Nestle driver virksomhet i flere land og har derfor ofte datterselskaper med ulike regnskapsårsslutter. For å utligne forskjellene og holde regnskapene samordnet konsoliderer det multinasjonale selskapet alle divisjonene sine med en felles rapporteringsdato 31. desember.
More Articles
3. Unnlate å gjøre justeringer for minoritetsinteresser
Selskaper med datterselskaper som de ikke eier fullt ut, må ta hensyn til minoritetsinteresser, selv om det innebærer å føre dem som separate poster, slik det ble vist tidligere. Hvis dette ikke gjøres, kan inntektene bli fremstilt feil og investorene bli villedet.
Konsolider med programvare
Konsolidering av finansregnskaper er komplekst, men bruk av de riktige verktøyene kan forbedre og fremskynde prosessen. De fleste selskaper bruker programvare for finansregnskap til å automatisere overholdelse av rapporteringskrav, eliminering av konserninterne poster og konsolidering av data.
Disse systemene gjør det mulig for CFO-er å utarbeide finansregnskaper som oppfyller regulatoriske krav, med mindre manuelt arbeid og færre menneskelige feil. Her er noen av mine beste anbefalinger for å hjelpe deg i gang:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Abonner på flere økonomiske innsikter
Jeg håper denne veiledningen gjør jobben din som økonomiansvarlig enklere. Men for å hjelpe deg enda mer inviterer jeg deg til å abonnere på vårt gratis nyhetsbrev med ekspertråd, veiledninger og innsikt fra økonomiledere som former teknologibransjen. Bli med i fellesskapet og begynn å videreutvikle ferdighetene dine i dag!