A contabilidade de dupla entrada permite-lhe gerir com precisão as transações empresariais através de um sistema de débitos e créditos. Embora a maioria dos softwares de contabilidade (seja para SMBs ou empresas) possa ajudá-lo a gerir estes processos, continua a ser importante compreender como funcionam as operações de contabilidade de dupla entrada.
Quer esteja a atualizar os seus conhecimentos ou a aprender de raiz, estou confiante de que ficará com os conhecimentos (e possivelmente as ferramentas) necessários para gerir os registos financeiros com confiança.
O que é a contabilidade de dupla entrada?
A contabilidade de dupla entrada é o sistema através do qual as transações empresariais são creditadas e debitadas entre duas contas — uma «conta de ação» e uma «conta de reação».
Em qualquer lançamento contabilístico de dupla entrada, um montante é debitado e tem de ser refletido por um montante de crédito igual (e oposto) numa conta diferente.
- Os débitos aumentam o saldo das contas de ativos e despesas, ao passo que diminuem o saldo das contas de passivos, rendimentos e capital próprio.
- Os créditos têm o efeito oposto em cada uma destas contas.
Esta é uma forma eficaz de manter controlos e equilíbrios, mapeando claramente a forma como os recursos financeiros são alocados ao longo das operações da empresa.
Não precisa de se tornar um CPA para dominar sistemas contabilísticos como este; o software de contabilidade torna o processo simples.
Contabilidade de entrada simples vs. contabilidade de dupla entrada
A contabilidade de entrada simples é a forma mais básica de documentar as despesas empresariais. Segundo este método contabilístico, as compras e as fontes de rendimento são consolidadas numa única lista simples, tal como num livro de cheques.
A contabilidade de dupla entrada, por outro lado, reconhece ambos os lados de uma transação — as entradas e saídas, por assim dizer. Por exemplo, se comprar um computador novo para a sua empresa, uma conta utilizada para efetuar compras empresariais, como «contas a pagar», seria debitada, e uma conta relacionada com ativos, como «equipamento», seria creditada. Isto demonstra que foram utilizados recursos da empresa para comprar um ativo — neste caso, um computador.
Num sistema de entrada simples, haveria apenas uma linha: o custo do computador.
Quem é melhor para quê?
A contabilidade de entrada simples pode ser adequada para empresas muito pequenas com um número limitado de operadores, uma vez que é uma forma simples de documentar rendimentos e despesas. No entanto, a contabilidade de dupla entrada é mais robusta e acompanha melhor as operações subjacentes de uma empresa.
Contas em T (quadros em T)
Uma conta em T, também conhecida como quadro em T, é uma forma simples de visualizar um sistema de escrituração contabilística de dupla entrada. Pode desenhar-se um T grande numa folha de papel, com um lado identificado como débito e o outro como crédito.
Os lançamentos a débito são registados no lado esquerdo do T, e os créditos são registados no lado direito. Desta forma, todos os lançamentos contabilísticos podem ser claramente identificados e separados por tipo.
Utilizando o exemplo da compra do computador apresentado acima, uma configuração comum para uma conta em T é a seguinte:
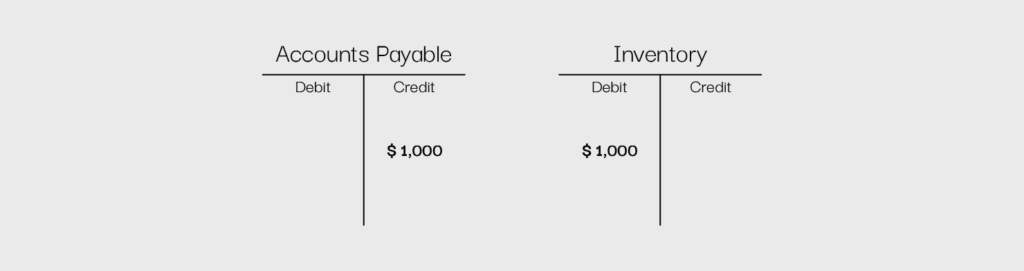
A utilização de contas em T separa cada aspeto de uma transação, criando uma representação visual simples e direta da despesa.
Tipos de contas
Existem cinco tipos básicos de contas que um sistema de contabilidade de dupla entrada pode utilizar. Estas contas são ativos, passivos, rendimentos, despesas e capital próprio. Cada uma desempenha um papel ligeiramente diferente no decurso da atividade empresarial. A utilização das contas adequadas pode ajudar os contabilistas a organizar as atividades contabilísticas básicas, proporcionando uma visão mais abrangente das transações.
Ativos
As contas de ativos representam os itens ou elementos intangíveis pertencentes a uma empresa, que se espera que proporcionem benefícios futuros à referida empresa. Isto inclui itens como dinheiro, equipamento e inventário, bem como o trespasse e a propriedade intelectual.
Para refletir aumentos nas contas de ativos, deve debitar essas contas. Por exemplo, se eu receber mais dinheiro enquanto empresa, vou debitar a conta de caixa.
Have an account? Log In
Passivos
As contas de passivos representam as formas de dívida detidas por uma empresa, como dívida explícita através de empréstimos de curto e longo prazo, ou dívida implícita, como contas a pagar ou rendimentos não recebidos.
Para refletir aumentos nas contas de passivos, deve creditar essas contas. Por exemplo, se contrair um empréstimo de curto prazo, vou creditar a conta de empréstimo de curto prazo.
Rendimentos
As contas de rendimentos contêm todas as fontes de rendimento obtidas por uma empresa, como rendimentos de juros ou vendas de produtos.
Para refletir aumentos nas contas de rendimentos, deve creditar essas contas. Por exemplo, se obtiver rendimentos adicionais através de uma nova venda, vou creditar a conta de receitas da empresa.
Despesas
As contas de despesas incluem todos os custos associados à gestão de uma empresa, como faturas de serviços, salários, impostos e rendas.
Para refletir aumentos nas contas de despesas, deve debitar essas contas. Por exemplo, se pagar aos meus colaboradores, vou debitar a conta de salários.
Capital próprio
As contas de capital próprio representam o capital próprio total dos acionistas numa empresa e incluem contas como ações ordinárias e ações preferenciais, bem como rendimentos retidos — a diferença entre o dinheiro investido na empresa e qualquer lucro remanescente depois de contabilizadas as despesas.
As contas de capital próprio “rendimentos retidos” ou “défice” numa demonstração de resultados são uma excelente forma de ver, de imediato, quanto uma empresa ganhou ou perdeu ao longo do tempo. Se existir uma conta de rendimentos retidos, então a empresa ganhou mais dinheiro do que gastou ao longo do tempo; se existir uma conta de défice, verifica-se o oposto.
Para refletir aumentos nas contas de capital próprio, deve creditar essas contas. Por exemplo, se vender novas ações ordinárias, vou creditar a conta de ações ordinárias.
Resumo
- Numa conta de ativos, deve debitar para a aumentar e creditar para a diminuir
- Numa conta de passivos, deve creditar para a aumentar e debitar para a diminuir
- Numa conta de rendimentos, deve creditar para a aumentar e debitar para a diminuir
- Numa conta de despesas, deve debitar para a aumentar e creditar para a diminuir
- Numa conta de capital próprio, deve creditar para a aumentar e debitar para a diminuir


Como funciona a contabilidade de dupla entrada
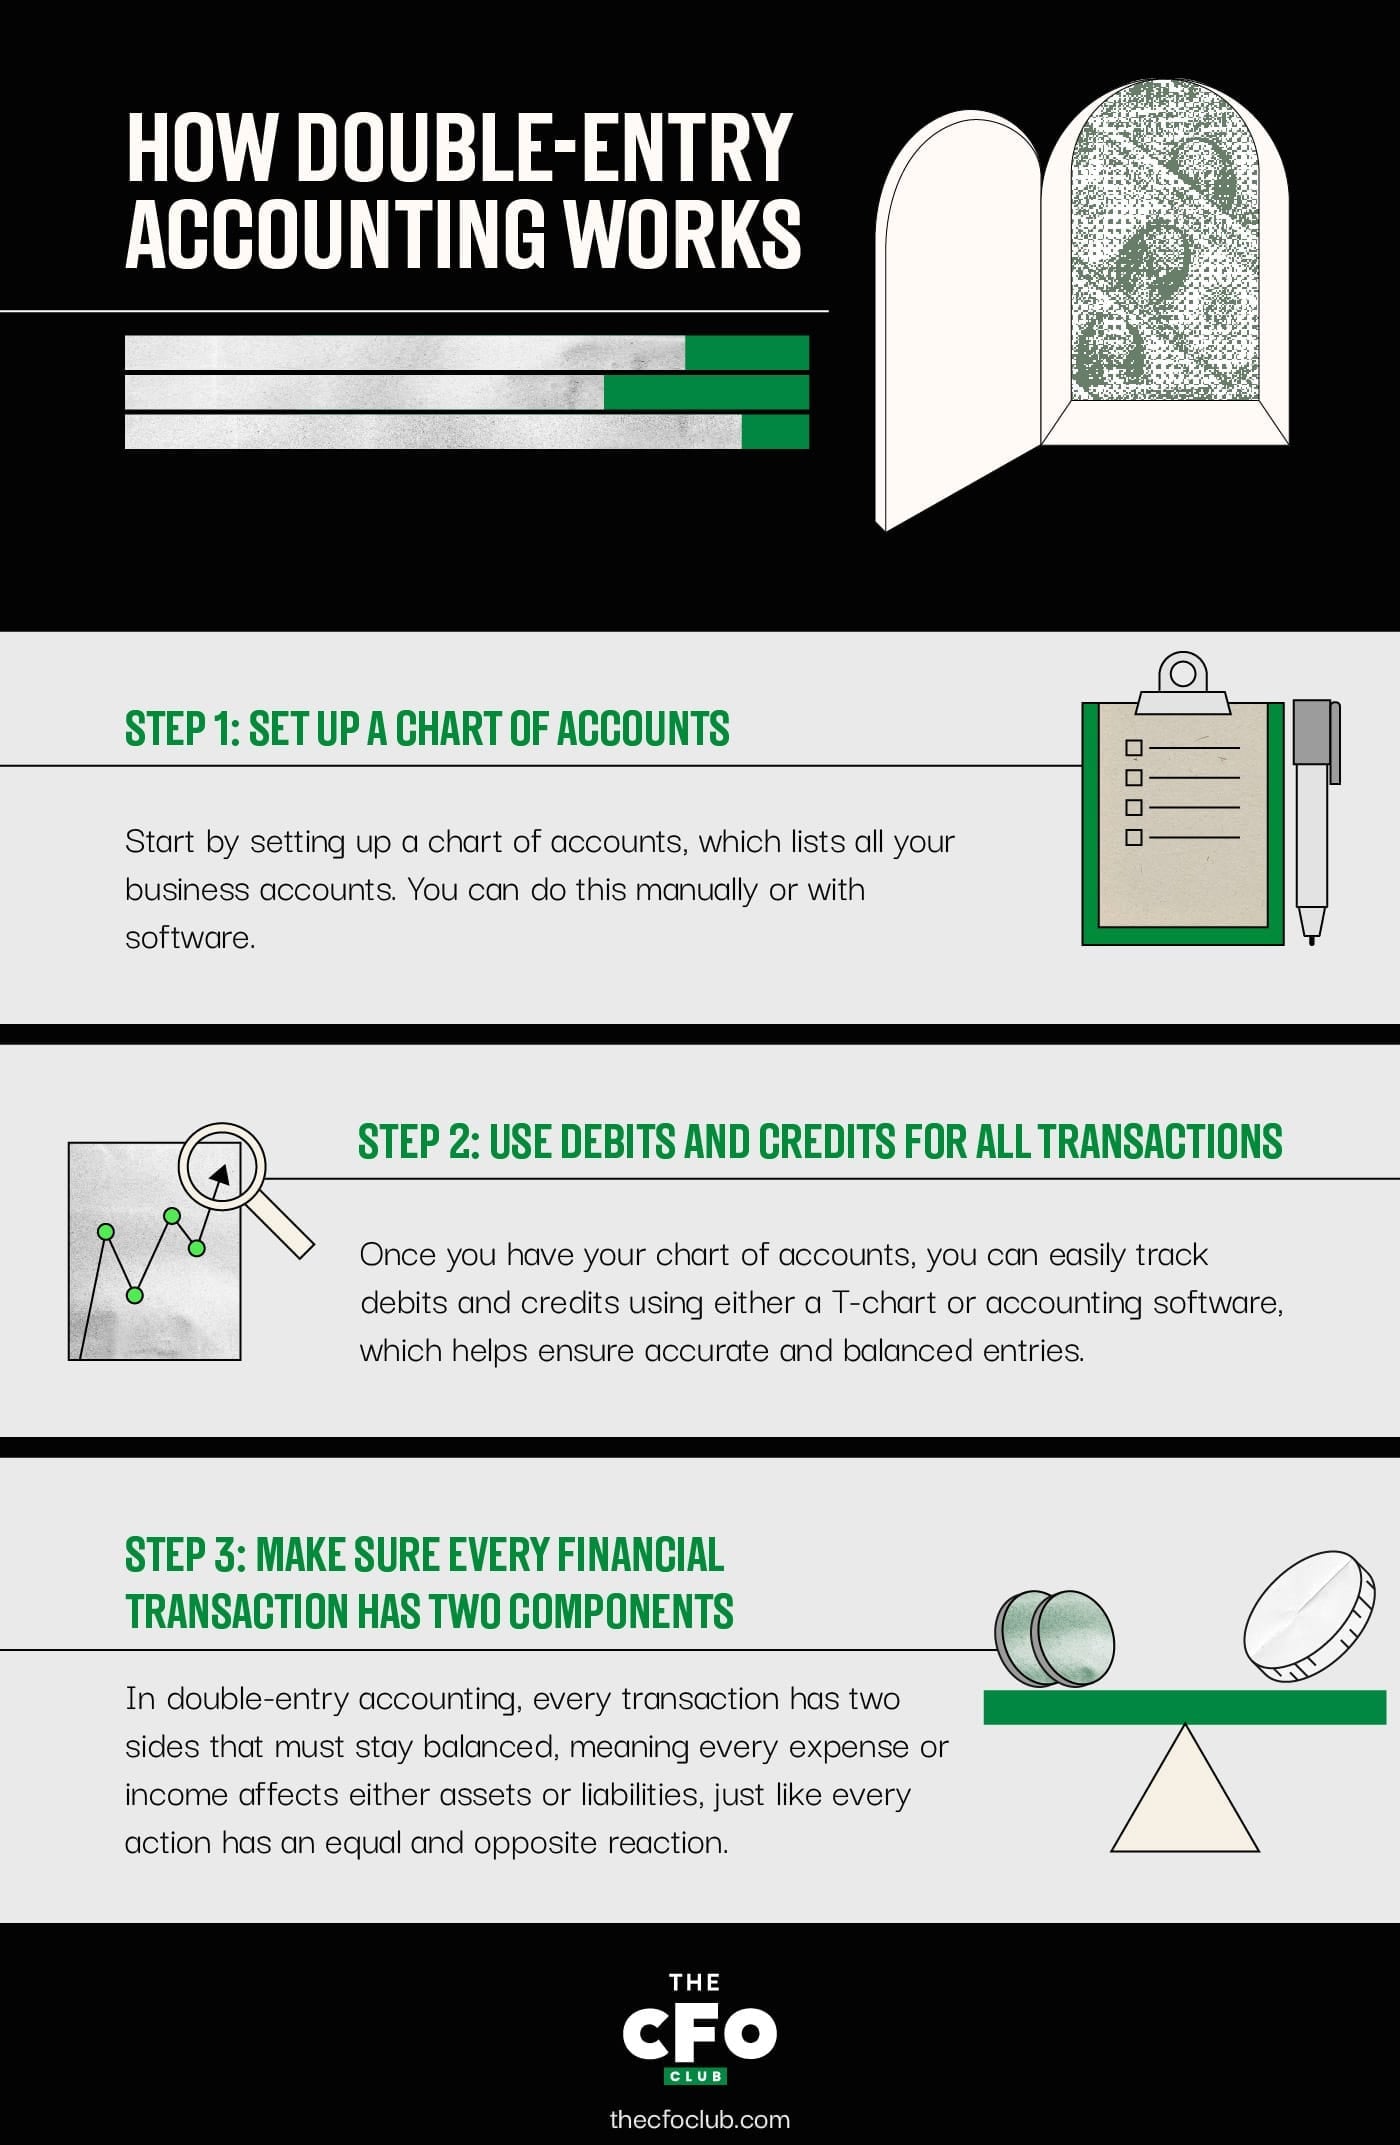
Os passos seguintes podem ajudá-lo a estabelecer com sucesso um sistema de contabilidade de dupla entrada para a sua empresa.
Passo 1: Criar um plano de contas
Primeiro, terá de criar um plano de contas. Isto significa elaborar uma lista principal de todas as contas aplicáveis à atividade da sua empresa específica, utilizando todos os tipos de contas acima referidos. Por exemplo, se possuir ferramentas empresariais, como computadores ou servidores, precisará de uma conta de equipamento.
Este processo pode ser realizado manualmente, percorrendo passo a passo todos os elementos que mantêm a sua empresa operacional, ou pode ser facilmente concluído através da utilização de software.
Pode ser necessário criar novas contas se o curso da atividade mudar ou se novas fontes de rendimento ou despesas se tornarem relevantes. Isto pode ser mais complicado de gerir sem software de contabilidade.
Passo 2: Utilizar débitos e créditos em todas as transações
Depois de ter o seu plano de contas, pode começar a registar lançamentos a débito e a crédito relativos às suas transações.
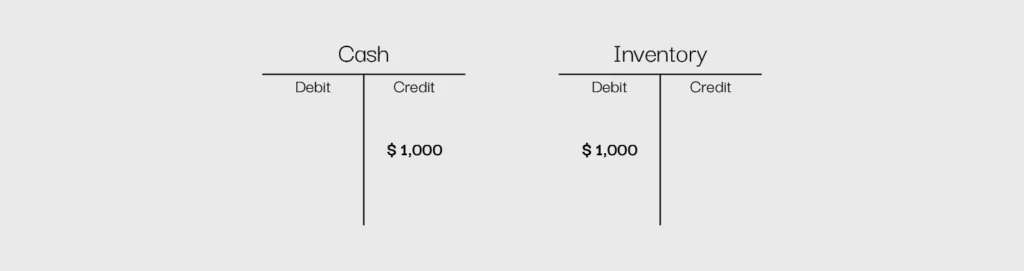
Eis um exemplo de como pode delinear quais contas estão a ser debitadas e quais estão a ser creditadas quando compra um computador novo com dinheiro:
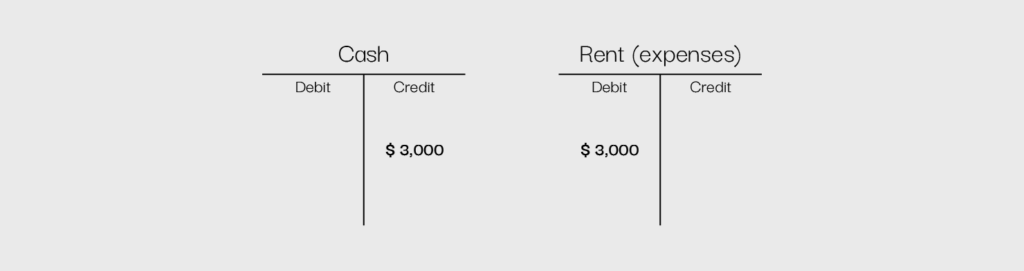
Pagar a renda a um senhorio:
Ou pagar impostos sobre o rendimento proveniente das operações comerciais normais:
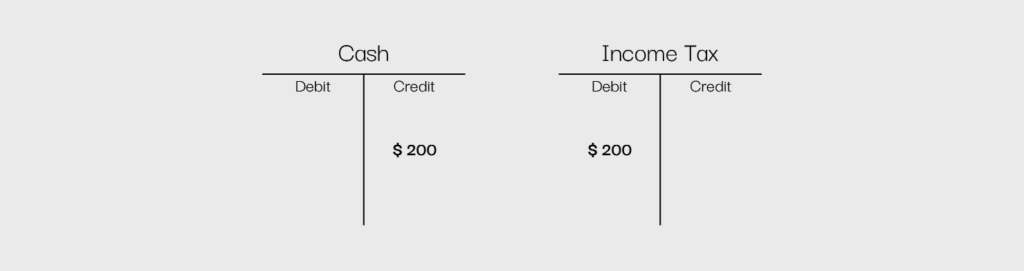
Com este sistema simples, pode ver facilmente para onde o seu dinheiro está a fluir e onde acaba por ficar.
Embora possa gerir este processo através de um gráfico em T desenhado à mão ou de um programa de software, como o Microsoft Excel, a maioria das empresas utiliza software de contabilidade, uma vez que este lhes permite manter registos específicos e rigorosos. O software de contabilidade pode minimizar a probabilidade de erros, uma vez que estes sistemas foram concebidos para garantir que os lançamentos são registados corretamente.
Por exemplo, muitos programas não permitem que um lançamento seja registado se não estiver equilibrado. Também pode criar e atualizar demonstrações financeiras de forma simples utilizando qualquer tipo de software de contabilidade.
Passo 3: Certifique-se de que todas as transações financeiras têm dois componentes
Na contabilidade de partidas dobradas, o mais importante a recordar é que todas as transações têm dois lados e, para manter uma empresa equilibrada, ambos os lados devem ser iguais. Se a ideia de uma partida dobrada para cada transação for um pouco confusa, lembre-se da terceira lei do movimento de Newton: a toda a ação corresponde uma reação igual e de sentido contrário. Se recuar a perna para pontapear uma bola, a energia gerada por essa ação fará com que a bola se mova.
O mesmo acontece nas empresas; cada despesa que paga permite-lhe obter algo, e todo o tipo de rendimento que gera é retirado de algum outro lugar, como o inventário.
Author's Tip
Tenha presente a equação contabilística básica: Ativos = Passivos + Capital próprio. Isto significa que cada lado do seu livro-razão deve estar equilibrado de forma correspondente; se as suas contas de ativos não forem iguais às suas contas de passivos e de capital próprio, existe um problema com a sua estrutura contabilística. Esta é a mesma abordagem tradicional, mais utilizada na Grã-Bretanha.
Num contexto não empresarial, comprar um computador novo para gerir a contabilidade e o processamento salarial da sua empresa pode parecer tão simples como tirar o cartão de crédito, concluir a compra e sair de uma loja de eletrónica.
No entanto, do ponto de vista empresarial, existe um pouco mais de complexidade. Para efetuar a compra, está a creditar uma conta de passivo — contas a pagar, neste caso. Contudo, o dinheiro utilizado não desaparece no ar; está a ser utilizado para obter um ativo para a sua empresa, o que significa debitar uma conta de ativo.
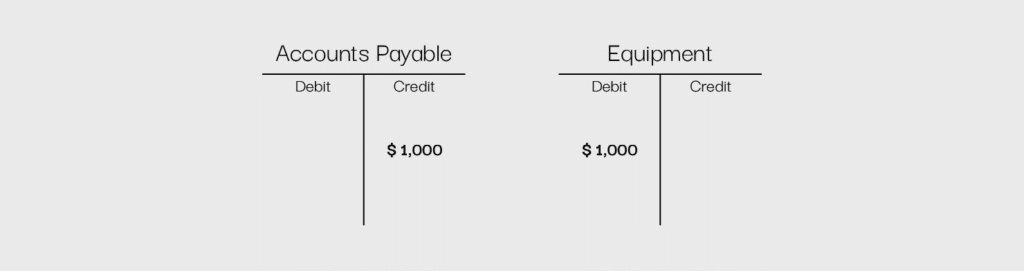
Agora que leu sobre o funcionamento da contabilidade de partidas dobradas e viu exemplos, está na altura de testar os seus conhecimentos!
3 vantagens da contabilidade de partidas dobradas
A contabilidade de partidas dobradas é uma forma fiável de acompanhar as finanças, com vários benefícios. Eis três vantagens fundamentais que tornam a contabilidade de partidas dobradas essencial para qualquer empresa:
1. Precisão e deteção de erros
A contabilidade de partidas dobradas mantém os seus registos precisos, garantindo que cada transação é registada em dois locais — uma vez como débito e outra como crédito.
Imagine que compra um novo computador portátil por $5,000. Regista um débito na sua conta de “Equipamento” e um crédito em “Caixa” ou “Contas a pagar”. Se, por engano, se esquecer de registar um dos lados, os valores não irão coincidir e perceberá que existe um problema.
Sem a contabilidade de partidas dobradas, pequenos erros podem passar despercebidos e causar problemas maiores no futuro. Manter tudo equilibrado ajuda-o a acompanhar de perto as suas finanças, a evitar cálculos incorretos dispendiosos e a manter os seus registos sob controlo.
2. Transparência financeira
Com a contabilidade de partidas dobradas, tem sempre uma visão clara de para onde vai e de onde vem o seu dinheiro. Uma vez que cada transação é registada em duas contas, pode acompanhar facilmente os ativos, as dívidas, as receitas e as despesas.
Por exemplo, se a sua empresa contrair um empréstimo, registará um aumento de caixa, mas também um passivo que demonstra o que deve. Desta forma, os seus relatórios financeiros contam sempre a história completa — sem surpresas nem informações em falta.
Ter um sistema transparente como este ajuda na elaboração do orçamento, no acompanhamento do crescimento e no planeamento do futuro. Em vez de tentar adivinhar para onde vai o seu dinheiro, terá dados sólidos para fundamentar as suas decisões e manter a sua empresa financeiramente saudável.
3. Melhor prevenção da fraude
A contabilidade de partidas dobradas não serve apenas para manter os seus registos precisos — também ajuda a proteger a sua empresa contra fraudes. Uma vez que cada transação afeta duas contas, alterações suspeitas ou dinheiro em falta tornam-se muito mais fáceis de detetar. É como ter um sistema de segurança automático para as suas finanças.
Imagine que um funcionário tenta apropriar-se de dinheiro da empresa alterando um registo de despesas. Com a contabilidade de partidas dobradas, os valores não irão coincidir e a discrepância fará soar um alerta. Os auditores ou as equipas financeiras podem intervir rapidamente, rever os registos e detetar qualquer atividade suspeita antes que a situação se agrave.
Este sistema não só ajuda a descobrir fraudes, como também desencoraja as pessoas de tentarem fazer algo ilícito. Quando cada transação deixa um rasto documental, as empresas podem sentir-se mais seguras, sabendo que os seus dados financeiros estão protegidos.
3 desvantagens da contabilidade de partidas dobradas
Agora que conhece as vantagens, eis algumas das desvantagens comuns associadas à contabilidade de partidas dobradas:
More Articles
- Os 10 melhores softwares de contabilidade para pequenas empresas analisados para 2026
- Os 10 melhores softwares de contabilidade para contabilistas em 2026
- 10 Melhores Softwares de Contabilidade para Empresas em 2026
- Os 10 melhores softwares de contabilidade para pequenas empresas em 2026
- ERP vs. Software de Contabilidade: Orientar o Crescimento da Empresa
1. Complexidade
Ao contrário da contabilidade de partida simples, em que as transações são registadas uma vez, a contabilidade de partidas dobradas envolve débitos e créditos, diferentes categorias de contas e o equilíbrio das contas. Para profissionais financeiros em início de carreira ou proprietários de pequenas empresas, esta curva de aprendizagem da contabilidade pode ser acentuada, levando a erros se não for devidamente compreendida.
2. Consome tempo
Registar cada transação financeira duas vezes demora significativamente mais tempo do que utilizar um sistema de partida simples. Cada compra, venda e despesa tem de ser categorizada corretamente, com débitos e créditos correspondentes. Isto pode tornar a escrituração contabilística mais lenta, especialmente nas empresas com um elevado volume de transações.
Para ajudar a simplificar estes processos, considere investir num software de contabilidade empresarial. Embora não possa eliminar todas as tarefas manuais, pode tornar a vida um pouco mais fácil. Eis algumas das minhas principais escolhas para o convencer do seu valor:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
3. Pode ser excessiva para empresas mais pequenas
Para empresas muito pequenas, trabalhadores independentes ou pessoas que gerem as suas finanças pessoais, a contabilidade de partidas dobradas pode parecer excessiva. Se uma empresa tiver apenas algumas transações por mês, o tempo e o esforço necessários para manter um sistema de partidas dobradas podem não se justificar. Um sistema de partida simples pode ser mais prático para acompanhar receitas e despesas básicas.
Decidir se a contabilidade por partidas dobradas é adequada para a sua empresa
A contabilidade por partidas dobradas pode, por vezes, parecer desnecessariamente complexa, mas é uma ferramenta valiosa utilizada por empresas de todo o mundo. Em vez de se limitarem a listar despesas e receitas, as empresas podem analisar os dados ao pormenor, ajudando os responsáveis pela tomada de decisões a compreender melhor como o dinheiro está a ser utilizado.
Pronto para reforçar as suas competências enquanto líder financeiro? Subscreva o nosso boletim informativo para receber conselhos, guias e informações especializadas de líderes financeiros que estão a moldar o setor tecnológico.