

3 Wege zur Berechnung des freien Cashflows für SaaS
Zu wissen, wie viel Bargeld Ihnen zur Verfügung steht, kann den Unterschied zwischen Armut und Reichtum ausmachen. Wenn Sie mehr ausgeben, als Sie haben, bekommen Sie es mit verärgerten Aktionären und einer enttäuschten Bank zu tun. Setzen Sie Ihre Mittel nicht effektiv ein, können Sie das Geld auch gleich ins Feuer werfen, das wir „Inflation“ nennen.
Doch wie berechnet man den Free Cash Flow (FCF)? Sie könnten zum Beispiel bei den operativen Tätigkeiten, dem Nettogewinn oder dem EBIT beginnen. Jede Methode hat ihre Vorteile und Anwendungsbereiche; die Wahl hängt von Ihren Anforderungen und den verfügbaren Informationen ab. Ich erkläre Ihnen, welche Methode Sie wann verwenden sollten und warum das wichtig ist.
Was ist Free Cash Flow?
FCF ist ein Maß für die finanzielle Leistungsfähigkeit und Gesundheit eines Unternehmens. Er gibt an, wie viel Geld ein Unternehmen nach Abzug der Mittel, die zur Erhaltung oder Erweiterung seiner Vermögensbasis erforderlich sind, generieren kann.

Der Free Cash Flow ist ein wichtiger Indikator für die Flexibilität und Stärke eines Unternehmens. Er zeigt, wie viel Geld nach Zahlung der betrieblichen Ausgaben und Investitionen in das Wachstum übrigbleibt. Dieses Geld kann für freiwillige Zwecke wie Dividendenzahlungen, Aktienrückkäufe, Schuldenabbau oder auch Zahlungen an den eigenen CEO für die Nutzung des Wortes „We“ verwendet werden.
Warum die Kenntnis Ihres FCF wichtig ist
Es gibt viele Gründe, Ihren FCF genau im Auge zu behalten – einige sind unternehmenskritisch, andere helfen langfristig beim Aufbau eines erfolgreichen Unternehmens. Hier sind einige der wichtigsten Gründe:
Rentabilität vs. Geldgenerierung
Während das Nettoergebnis die Rentabilität misst, beinhaltet es auch nicht zahlungswirksame Posten und kann durch Bilanzierungspraktiken beeinflusst werden. Der FCF hingegen stellt das tatsächlich vom Unternehmen erwirtschaftete Geld dar, das nach allen Ausgaben und Reinvestitionen für die Ausschüttung an Investoren zur Verfügung steht. Er ist ein greifbareres Maß für die finanzielle Leistung eines Unternehmens.
Finanzielle Flexibilität
Der FCF zeigt, inwieweit ein Unternehmen mehr Geld erwirtschaftet als für den Betrieb und Investitionen erforderlich ist. Diese Flexibilität kann ein Zeichen für ein starkes und gut geführtes Unternehmen sein.
Investitionsqualität
Ein positiver FCF ist häufig ein Zeichen für eine hochwertige Investition. Das bedeutet, dass das Unternehmen mehr als genug Geld erwirtschaftet, um den Betrieb und das Wachstum zu sichern, was wiederum zu höheren Dividenden oder Aktienrückkäufen führen kann – beides steigert den Unternehmenswert für Aktionäre.
Indikator für Zahlungsfähigkeit
Der FCF kann außerdem ein Indikator für die Zahlungsfähigkeit eines Unternehmens sein. Auch wenn das für bestimmte Angel-Investoren mit Risikobereitschaft akzeptabel ist, ziehen es die meisten vernünftigen Menschen vor, zu wissen, dass ein Unternehmen die Lichter auch ohne erneute Kapitalaufnahme anlassen kann. Unternehmen mit dauerhaft negativem FCF könnten Schwierigkeiten haben, ihre Verpflichtungen zu erfüllen, ohne frisches Kapital aufzunehmen – das kann zu finanziellen Problemen oder einer Insolvenz führen.
Unternehmensbewertung
FCF ist eine wichtige Kennzahl für Bewertungsmodelle. Zum Beispiel basiert das Discounted-Cashflow-Modell (DCF), einer der am häufigsten genutzten Ansätze, auf dem FCF, um den inneren Unternehmenswert abzuschätzen.
Wie berechnet man den Free Cash Flow?
Die Berechnung des FCF kann auf verschiedene Weise erfolgen. Hier sind einige Methoden, unterschieden nach dem Ausgangspunkt.
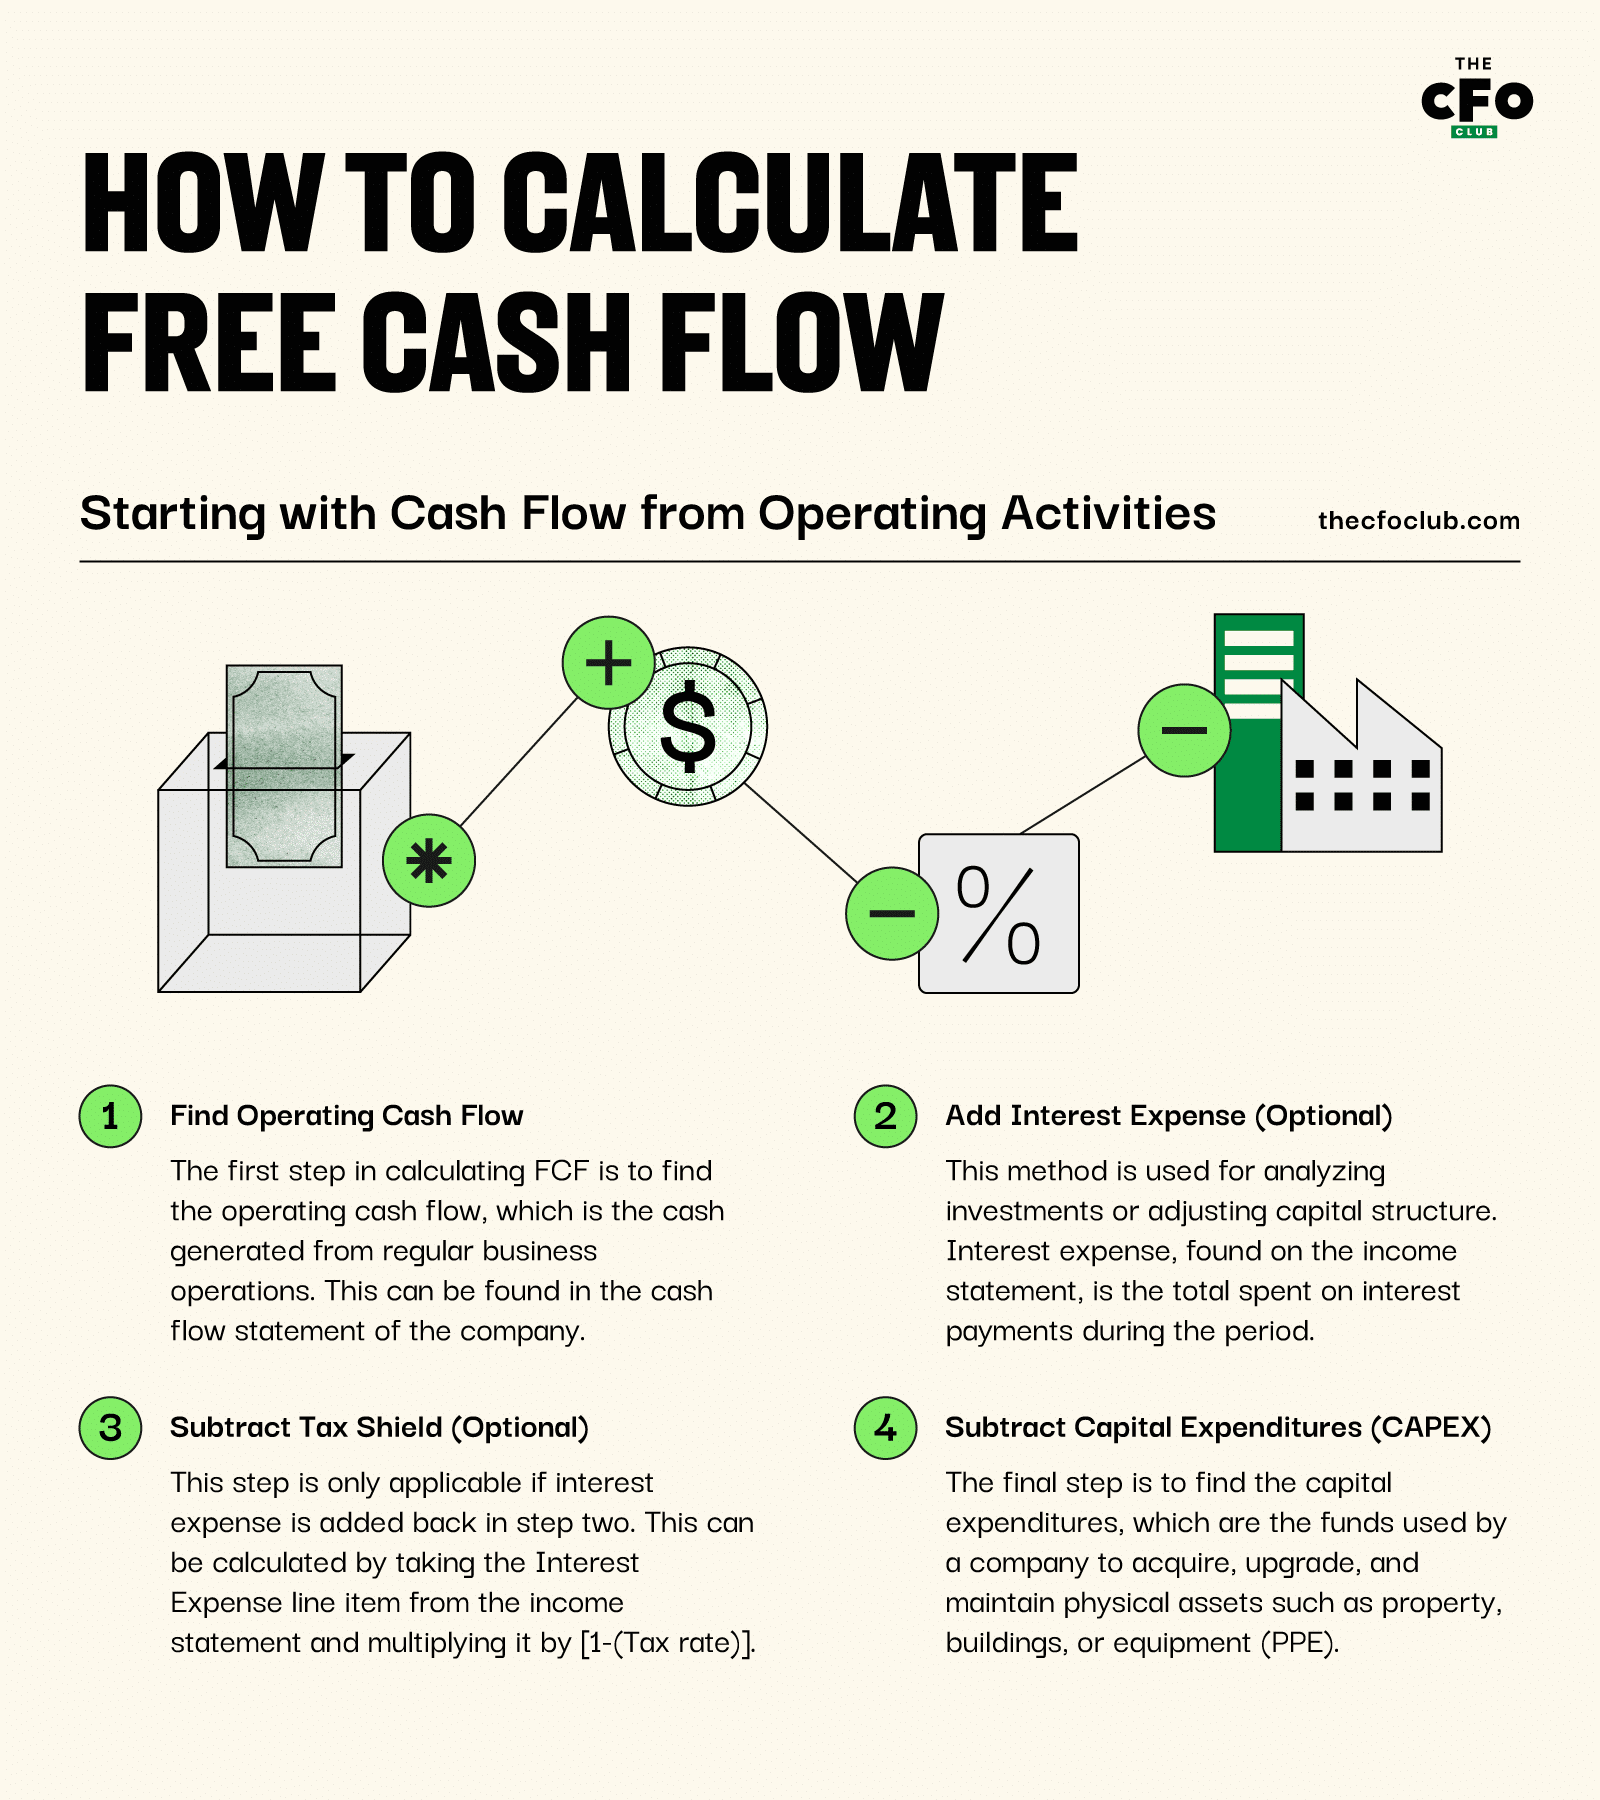
Ausgehend vom Cashflow aus operativer Tätigkeit
- Ermittlung des operativen Cashflows: Der erste Schritt bei der Berechnung des FCF besteht darin, den operativen Cashflow zu ermitteln, also den durch die gewöhnliche Geschäftstätigkeit generierten Zahlungsmittelzufluss. Dieser findet sich in der Kapitalflussrechnung des Unternehmens.
- Zinsaufwand hinzufügen (optional): In manchen Fällen wird der Free Cash Flow dazu verwendet, den Zahlungsmittelzufluss des Unternehmens ohne Einfluss der Kapitalstruktur (sogenannter unverschuldeter Free Cash Flow) zu bestimmen. Diese Methode wird meist bei der Analyse potenzieller Investitionen oder bei der Überlegung einer Anpassung der aktuellen Kapitalstruktur angewendet. Der Zinsaufwand ist der gesamte im betrachteten Zeitraum für Zinszahlungen ausgegebene Betrag und findet sich üblicherweise in der Gewinn- und Verlustrechnung.
- Steuervorteil abziehen (optional): Dieser Schritt ist nur erforderlich, wenn im zweiten Schritt der Zinsaufwand wieder hinzugerechnet wurde. Da Zinsaufwendungen steuerlich absetzbar sind, muss beim Hinzufügen des Zinsaufwands auch der damit verbundene Steuervorteil abgezogen werden. Dieser kann berechnet werden, indem man den Posten Zinsaufwand aus der Gewinn- und Verlustrechnung nimmt und ihn mit [1-(Steuersatz)] multipliziert.
- Investitionen in Sachanlagen (CAPEX) abziehen: Im letzten Schritt wird der Betrag für Netto-Investitionen in Sachanlagen ermittelt, also die Gelder, die ein Unternehmen zum Erwerb, zur Modernisierung und zur Erhaltung von physischen Vermögenswerten wie Immobilien, Gebäude oder Ausrüstung (PPE) verwendet. Auch dieser Wert findet sich üblicherweise in der Kapitalflussrechnung (insbesondere im Abschnitt Investitionstätigkeit).
Dieses Vorgehen ist am effektivsten, wenn man die Finanzberichte eines Unternehmens betrachtet, da viele Kennzahlen relativ einfach aus den Berichten herausgezogen werden können. Allerdings ist dieses Verfahren ohne eine aufbereitete Kapitalflussrechnung weniger hilfreich und entsprechend weniger nützlich bei der Betrachtung einzelner Projekte.
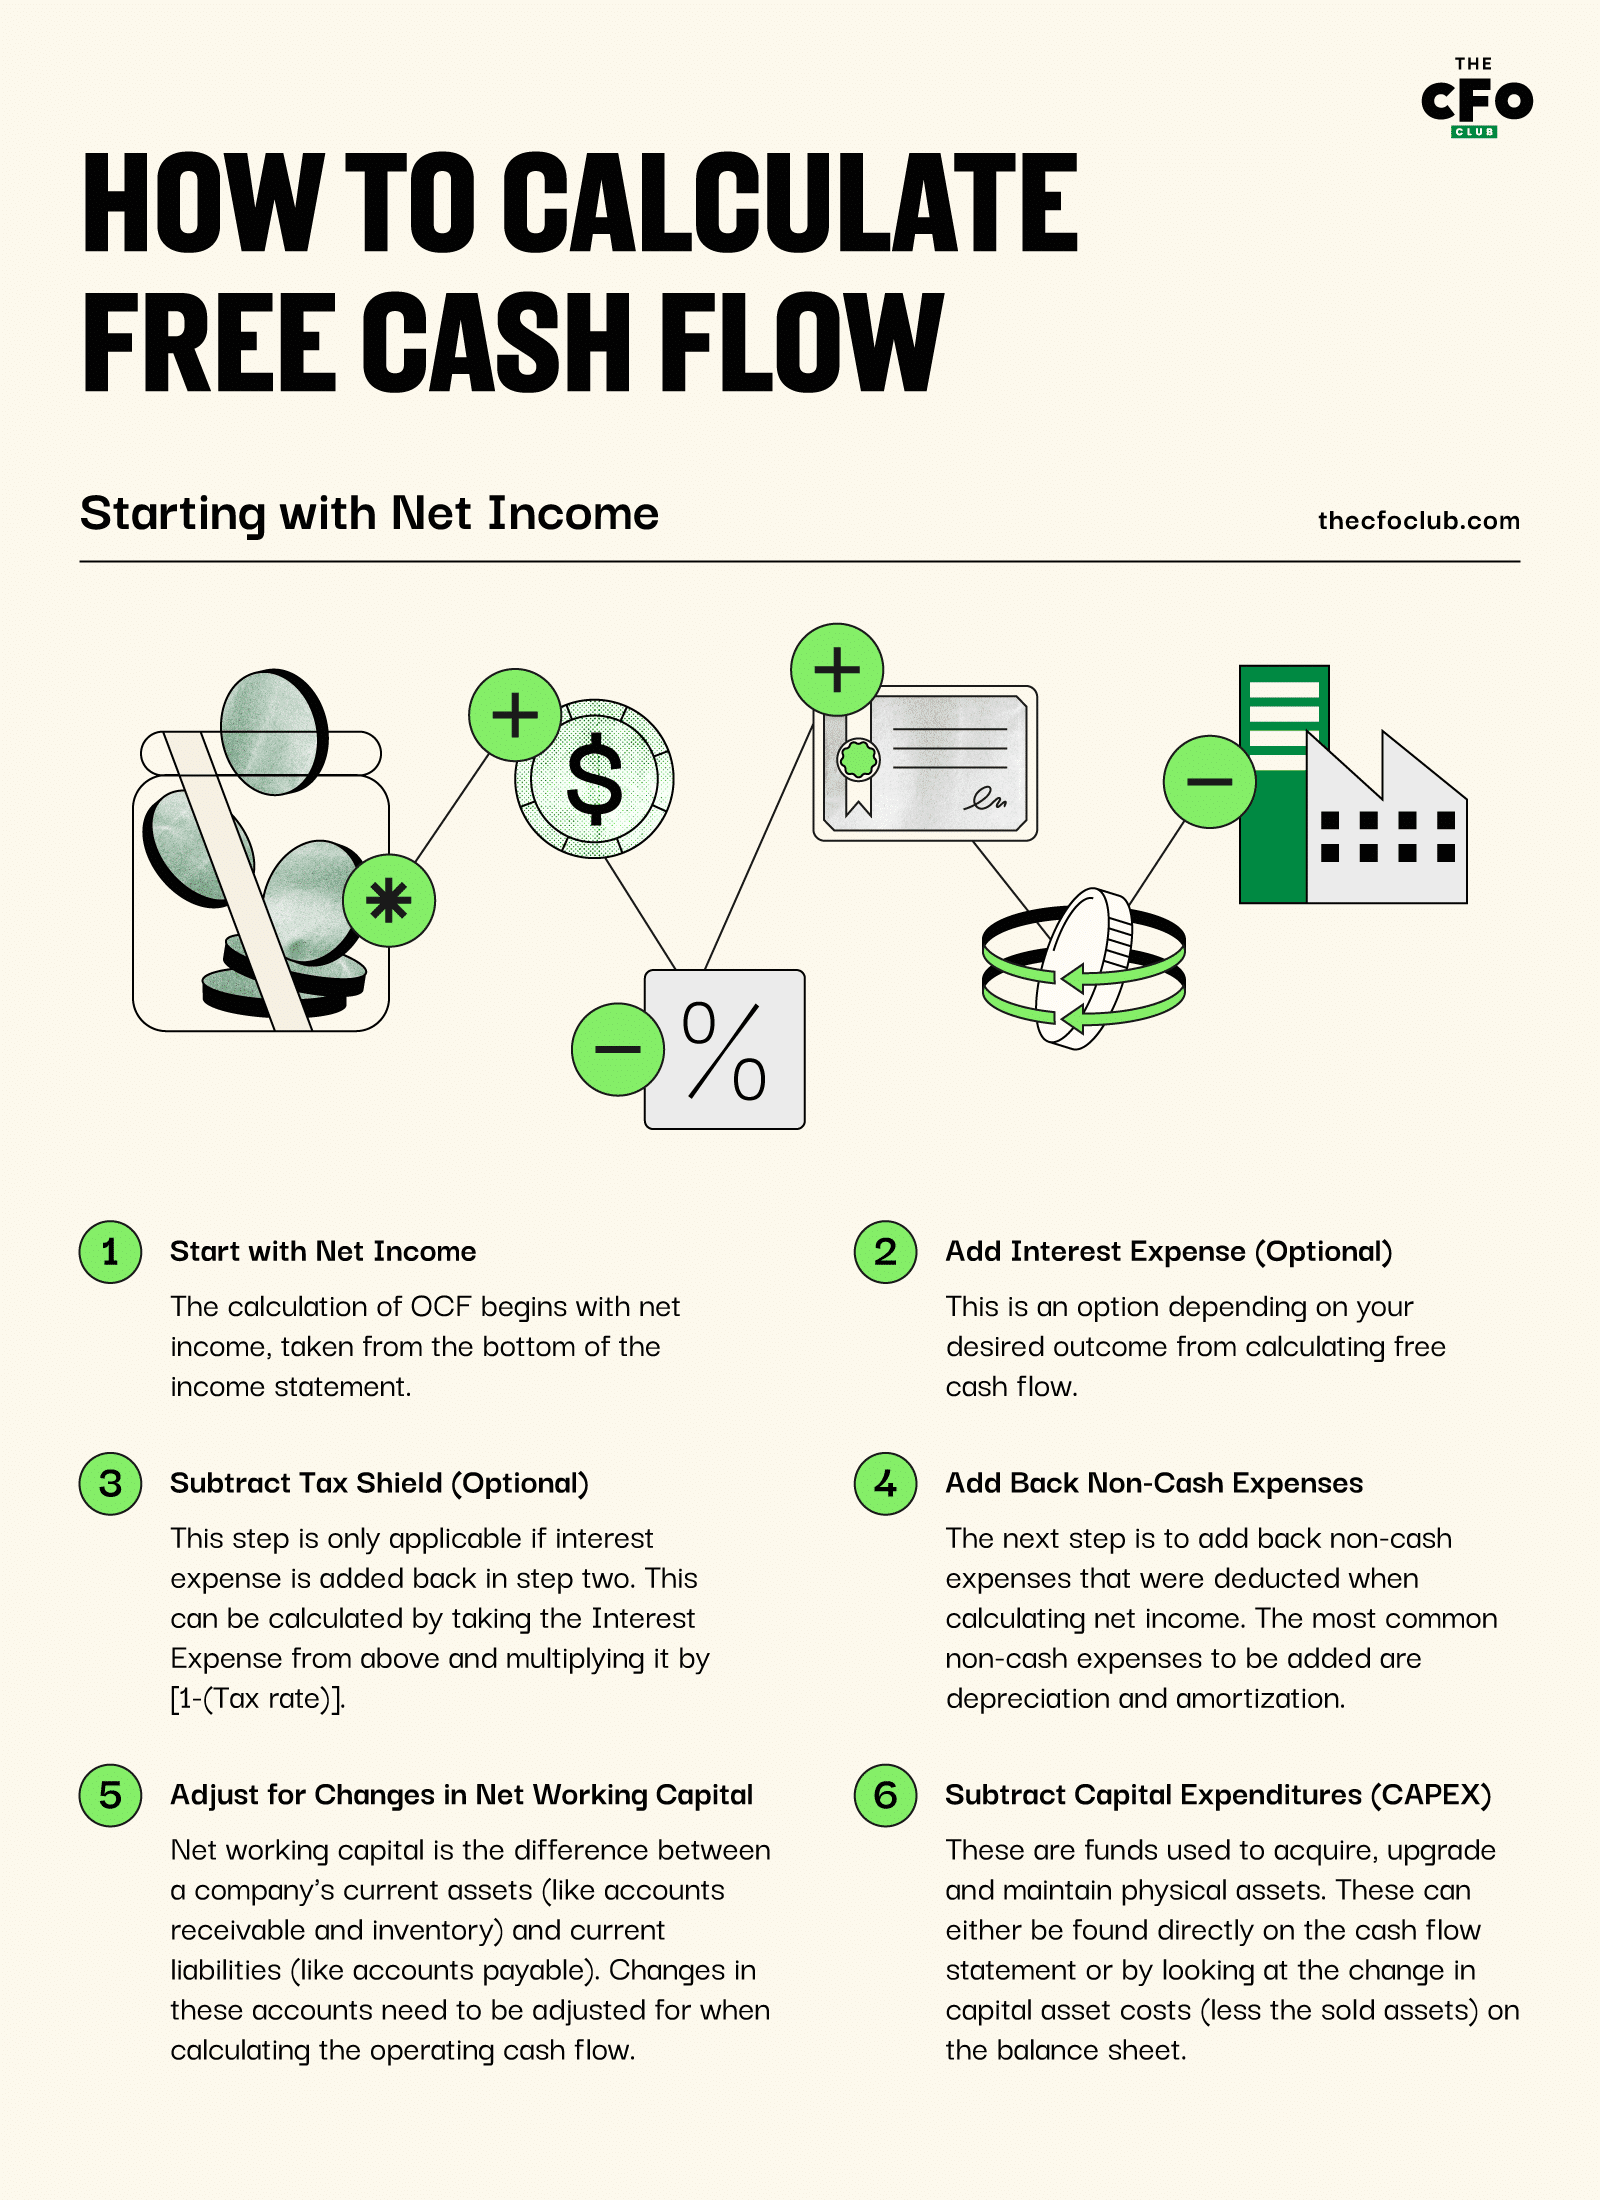
Ausgehend vom Jahresüberschuss
- Start mit Jahresüberschuss: Die Berechnung des OCF beginnt mit dem Jahresüberschuss, der am Ende der Gewinn- und Verlustrechnung ausgewiesen wird.
- Zinsaufwand hinzufügen (optional): Wie bereits oben, ist dies eine Option, abhängig vom gewünschten Ergebnis bei der Ermittlung des Free Cash Flow.
- Steuervorteil abziehen (optional): Auch dieses Vorgehen entspricht dem oben genannten. Dieser Schritt ist nur relevant, wenn zuvor der Zinsaufwand wieder hinzugerechnet wurde. Dies lässt sich berechnen, indem man wie oben den Zinsaufwand nimmt und mit [1-(Steuersatz)] multipliziert.
- Nicht zahlungswirksame Aufwendungen wieder hinzufügen: Im nächsten Schritt werden nicht zahlungswirksame Aufwendungen wieder hinzugerechnet, die bei der Berechnung des Jahresüberschusses abgezogen wurden. Die am häufigsten hinzuzufügenden nicht zahlungswirksamen Aufwendungen sind Abschreibungen und Amortisationen. Weitere hinzuzufügende nicht zahlungswirksame Posten können latente Steuern und Verluste aus dem Verkauf von Vermögenswerten sein.
- Anpassung für Veränderungen im Nettoumlaufvermögen: Das Netto-Umlaufvermögen ist die Differenz zwischen den kurzfristigen Vermögenswerten eines Unternehmens (wie Forderungen oder Vorräte) und den kurzfristigen Verbindlichkeiten (wie Verbindlichkeiten aus Lieferungen und Leistungen). Veränderungen dieser Werte müssen beim operativen Cashflow berücksichtigt werden.
- Erhöhen sich die kurzfristigen Vermögenswerte (ohne liquide Mittel) im betrachteten Zeitraum, verringert sich der operative Cashflow, und umgekehrt. Denn ein Anstieg der kurzfristigen Vermögenswerte bedeutet einen Mittelabfluss.
- Steigen die kurzfristigen Verbindlichkeiten in diesem Zeitraum, erhöht sich der Mittelzufluss aus betrieblicher Tätigkeit. Das liegt daran, dass der Anstieg kurzfristiger Verbindlichkeiten eine Mittelzufuhr bedeutet.
- Sachinvestitionen (CAPEX) abziehen: Auch hier handelt es sich um Gelder, die zum Erwerb, zur Modernisierung und Erhaltung physischer Vermögenswerte eingesetzt werden. Diese finden sich direkt in der Kapitalflussrechnung oder lassen sich anhand der Veränderung der Anschaffungskosten von Sachanlagen (abzüglich verkaufter Vermögenswerte) in der Bilanz bestimmen.
Dieses Verfahren ist möglicherweise komplexer als der Einstieg beim operativen Cashflow, bietet jedoch deutlich mehr Anwendungsmöglichkeiten. Da keine vollständig aufbereitete Kapitalflussrechnung erforderlich ist, eignet sich diese Methode für alles vom Performance-Check einzelner Geschäftsbereiche bis hin zur Bewertung potenzieller künftiger Projekte. Sie kann außerdem in sämtlichen Situationen eingesetzt werden, in denen auch das Verfahren ab operativem Cashflow genutzt werden kann.
Ausgehend vom EBIT
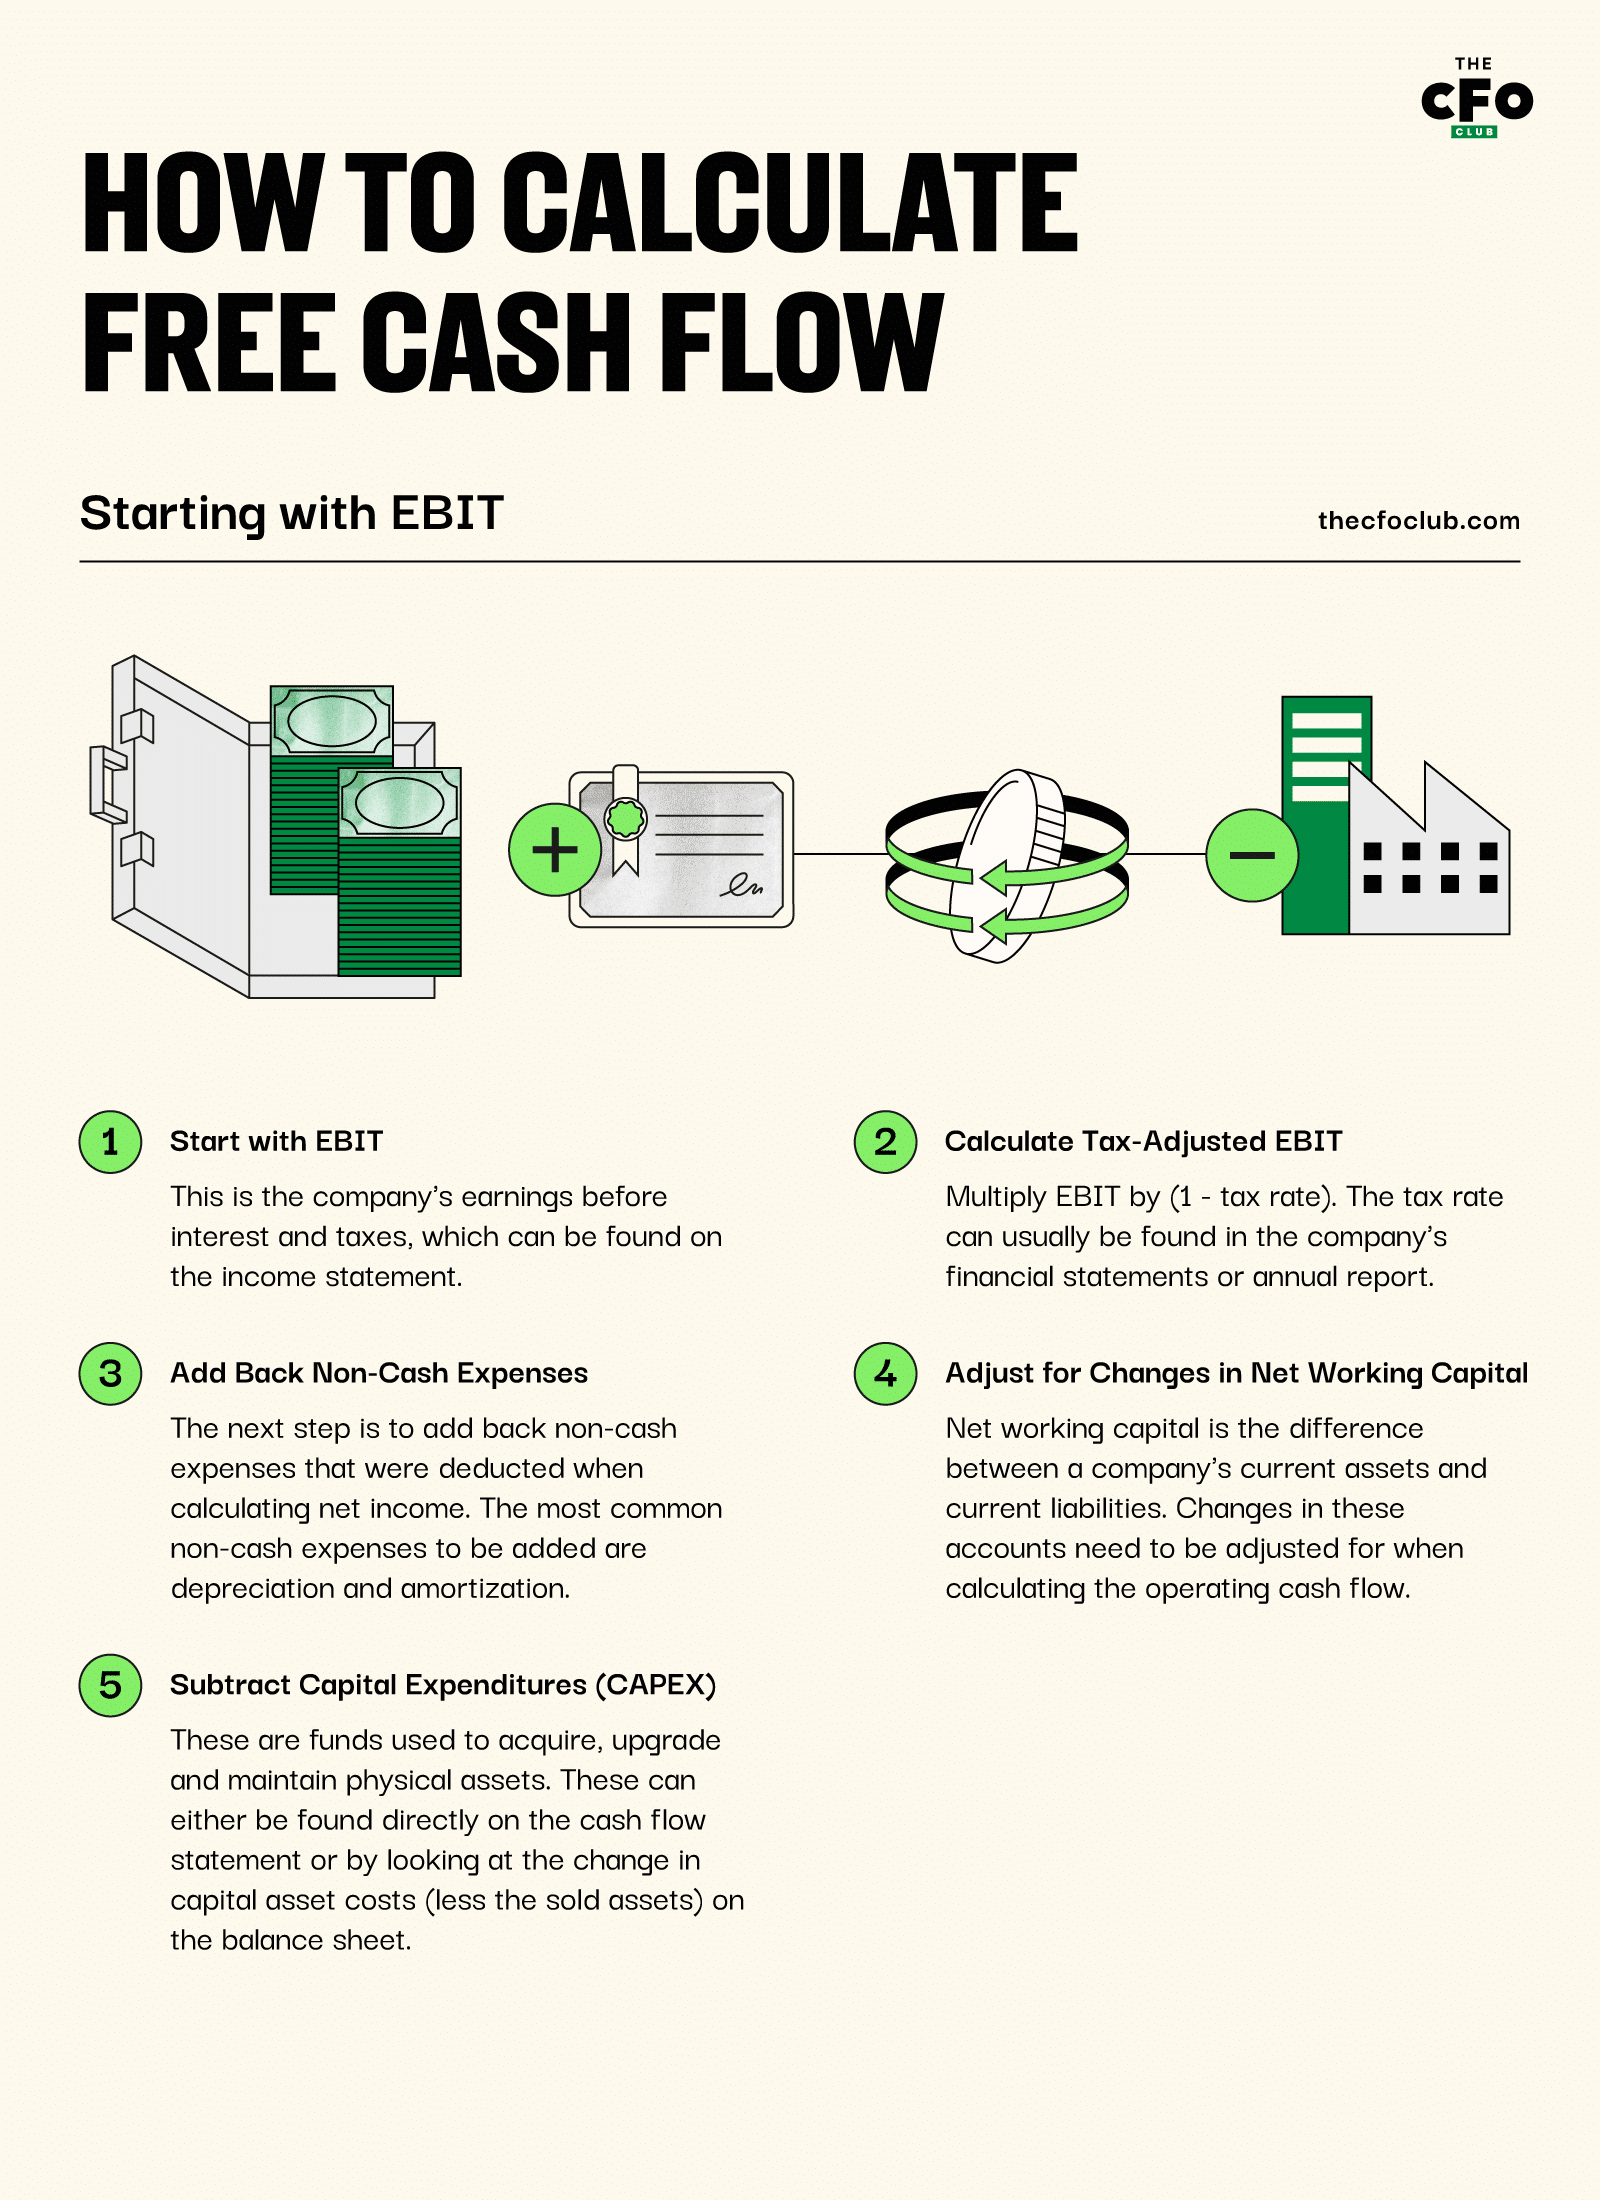
Die Formel für den Free Cash Flow, die mit EBIT beginnt, ist nahezu identisch mit der Formel, die mit dem Nettoergebnis startet. Wird jedoch EBIT als Ausgangspunkt verwendet, sind Zinsaufwand und Steuervorteil implizit in der Formel enthalten.
- Mit EBIT beginnen: Dies sind die Gewinne des Unternehmens vor Zinsen und Steuern, die in der Gewinn- und Verlustrechnung ausgewiesen werden.
- Steuerbereinigtes EBIT berechnen: Da im EBIT die Steuern nicht berücksichtigt werden, musst Du dieses Ergebnis anpassen, um die Steuern widerzuspiegeln, die auf diese Erträge gezahlt worden wären. Dies geschieht üblicherweise, indem man das EBIT mit (1 – Steuersatz) multipliziert. Den Steuersatz findet man meist in den Finanzberichten oder im Geschäftsbericht des Unternehmens.
- Führe die Schritte 4-6 wie oben beschrieben aus: Schritt 1 & 2 bringen die gleichen Ergebnisse wie die Schritte 1-3 bei Beginn mit Nettoergebnis; daher können die Schritte 4-6 aus diesem Ansatz hier übernommen werden.
Die Vor- und Nachteile, beim Free Cash Flow mit EBIT zu starten, sind im Wesentlichen die gleichen wie bei einem Start mit dem Nettoergebnis – in der Regel wird diese Methode bevorzugt, wenn EBIT bereits verfügbar ist.
Letztendlich liegt es am Anwender, welche Methode er zur Berechnung des Free Cash Flow nutzt, denn es gibt viele Wege zum selben Ergebnis. Das beste System ist das, welches Dir die gewünschte Free Cash Flow-Zahl liefert (z. B. möchtest Du Zinsen wieder hinzurechnen oder nicht) und die Informationen nutzt, die im Unternehmen am einfachsten verfügbar sind.
Die beste Option für SaaS-Unternehmen
Auch wenn „beste“ ein subjektiver Begriff ist, ist EBIT zweifellos die beliebteste Kennzahl in der SaaS-Branche. Das bedeutet, dass Branchenfachleute auf Finanzkennzahlen achten, die unabhängig von der Kapitalstruktur sind (dieser Wert wäre also unabhängig von der Kapitalstruktur eines Unternehmens identisch, abgesehen vom steuerlichen Zinsvorteil).
Wenn Du Dich mit anderen austauschen und die Kapitalbeschaffung erleichtern möchtest, liefert Dir eine auf EBIT als Ausgangspunkt basierende Free Cash Flow-Formel einen kapitalstrukturunabhängigen FCF und nutzt zugleich eine Kennzahl, wie beispielsweise die ROIC-Formel, die ohnehin überwacht wird. Das hilft auch bei der Kommunikation mit weniger finanzversierten Führungskräften.
Wenn Du noch mehr Tipps, Tricks und Informationen erhalten möchtest, wie Du die Finanzkennzahlen Deines SaaS-Unternehmens am besten präsentierst, abonniere noch heute den Newsletter des CFO Clubs.


