

So berechnen Sie die Arbeitskapitalformel

Viele Unternehmen sehen auf dem Papier großartig aus, haben aber hinter den Kulissen Schwierigkeiten, die alltäglichen Ausgaben zu decken. Meistens läuft dieses Dilemma auf ein knappes Betriebskapital hinaus. Die Lösung? Lernen Sie die Formel für das Betriebskapital kennen und erfahren Sie, wie Sie sie nutzen können, um Ihr Unternehmen zahlungsfähig zu halten.
Als Finanzcontroller habe ich gesehen, wie das Betriebskapital über Erfolg oder Misserfolg eines Unternehmens entscheiden kann. In diesem Leitfaden erläutere ich die Formel für das Betriebskapital und teile praktische Beispiele, die Finanzfachleute wie Sie nutzen können, um ein Unternehmen mit knappem Kassenbestand zu vermeiden.
Was ist Betriebskapital?
Das Betriebskapital ist der Betrag, der übrig bleibt, nachdem Sie die kurzfristigen Verbindlichkeiten Ihres Unternehmens von seinem Umlaufvermögen abgezogen haben. Das Betriebskapital Ihres Unternehmens, auch als Nettoumlaufvermögen (NWC) bezeichnet, zeigt, ob es über ausreichend Liquidität verfügt, um anstehende Rechnungen problemlos zu begleichen.

Wenn Sie Ihr Betriebskapital kennen, können Sie die notwendigen Schritte unternehmen, um eine gesunde Finanzlage aufrechtzuerhalten oder bestehende Cashflow-Probleme im Tagesgeschäft zu lösen.
Die Formel für das Betriebskapital (+ was darin enthalten ist)
Hier ist die gängigste Formel, mit der Unternehmen die Höhe ihres Betriebskapitals ermitteln:
Betriebskapital = Umlaufvermögen - kurzfristige Verbindlichkeiten
Eine Formel hilft jedoch nicht vollständig weiter, wenn Sie nicht sicher sind, welches Vermögen und welche Verbindlichkeiten Sie haben. Sehen wir uns genauer an, was die einzelnen Elemente dieser Formel bedeuten.
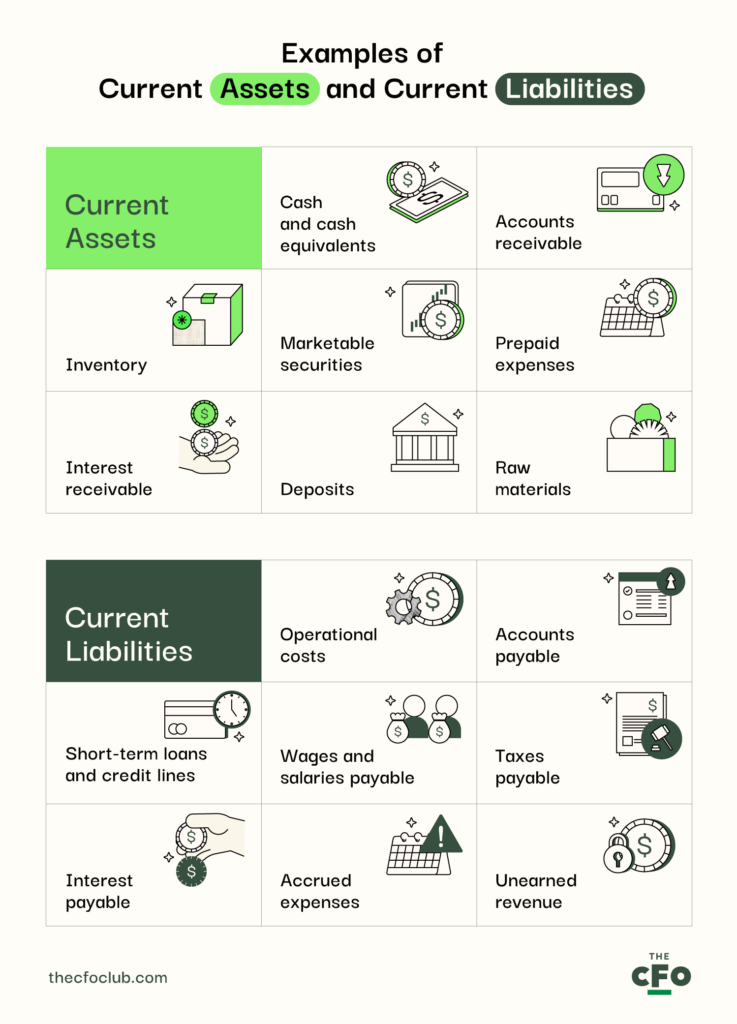
- Umlaufvermögen: Dinge, die Ihrem Unternehmen gehören und die Sie innerhalb eines Jahres schnell in liquide Mittel umwandeln oder verbrauchen können. Dazu gehören beispielsweise Forderungen aus Lieferungen und Leistungen sowie Vorräte.
- Kurzfristige Verbindlichkeiten: Schulden und Ausgaben, die Ihr Unternehmen innerhalb eines Jahres begleichen muss, etwa kurzfristige Darlehen (einer der Vorteile einer Software zur Darlehensanbahnung besteht darin, dass sie Ihnen helfen kann, diese im Blick zu behalten), Löhne und Gehälter sowie Steuern.
Die folgende Grafik enthält weitere Beispiele für Umlaufvermögen und kurzfristige Verbindlichkeiten, um die Genauigkeit Ihrer Berechnung zu verbessern.
So verwenden Sie die Formel für das Betriebskapital
Die Formel für das Betriebskapital ist ein guter Ausgangspunkt, aber wie genau verwenden Sie sie? Beginnen wir mit einem Beispiel:
Angenommen, Sie sind Finanzmanager in einem Produktionsunternehmen und möchten einen Geschäftskredit aufnehmen. Die Bank möchte Ihr Betriebskapital kennen, um Ihre liquiden Vermögenswerte und Ihre Fähigkeit zur Rückzahlung zu bestätigen. Im letzten Quartal haben Sie folgende Zahlen erfasst:
| Umlaufvermögen | Betrag |
| Liquide Mittel | $230,000 |
| Forderungen aus Lieferungen und Leistungen | $165,000 |
| Fertigerzeugnisse | $110,000 |
| Gesamt: | $505,000 |
| Kurzfristige Verbindlichkeiten | Betrag |
| Löhne und Gehälter | $165,000 |
| Verbindlichkeiten aus Lieferungen und Leistungen | $100,000 |
| Kurzfristige Darlehen | $50,000 |
| Gesamt: | $315,000 |
Mit diesen Zahlen würden Sie die Formel für das Betriebskapital verwenden und Ihre gesamten kurzfristigen Verbindlichkeiten von Ihrem gesamten Umlaufvermögen abziehen.
$505,000 − $315,000 = $190,000
Indem Sie nachweisen, dass Ihr Unternehmen ausreichend liquide ist – mit einem Betriebskapital von $190,000, das den täglichen Geschäftsbetrieb problemlos bewältigen und die Rückzahlung des Darlehens unterstützen kann –, wird der Kreditgeber Ihnen wahrscheinlich eine Chance geben.
Oder stellen Sie sich vor, Sie kümmern sich um die Buchhaltung eines Unternehmens für Bearbeitungssoftware, das eine größere Medienmarke kaufen möchte. Um ihre Entscheidung abzusichern, möchten sie wissen, dass Ihre Bücher einschließlich Finanzkennzahlen wie dem Betriebskapital in Ordnung sind. Im vergangenen Jahr wiesen Ihre Finanzberichte folgende Zahlen aus:
| Umlaufvermögen | Betrag |
| Liquide Mittel | $320,000 |
| Forderungen aus Lieferungen und Leistungen | $210,000 |
| Kurzfristige Anlagen | $150,000 |
| Gesamt: | $680,000 |
| Kurzfristige Verbindlichkeiten | Betrag |
| Verbindlichkeiten aus Lieferungen und Leistungen | $140,000 |
| Abgegrenzte Umsatzerlöse | $120,000 |
| Betriebliche Aufwendungen (bald fällig) | $90,000 |
| Gesamt: | $350,000 |
Bei Anwendung der Formel beträgt Ihr Betriebskapital:
$680,000 − $350,000 = $330,000
Das Betriebskapital Ihres Unternehmens in Höhe von $330,000 weist auf eine starke Liquidität hin und beweist dem potenziellen Käufer, dass Ihr Unternehmen in der Lage ist, kurzfristige Verpflichtungen zu decken und finanzielle Stabilität zu wahren. Dieser Status macht Ihr Unternehmen zu einer risikoarmen Übernahme und erhöht die Chancen auf einen erfolgreichen Abschluss.
Weitere Arten von Betriebskapitalformeln
Die Standardformel für das Betriebskapital ist nur eine Art der Betriebskapitalberechnung. Abhängig von Ihrem Geschäftsmodell und Ihren Anforderungen gibt es auch andere Methoden, die Sie kennen sollten.
Die Betriebskapitalquote
Wie die Betriebskapitalformel ist auch die Betriebskapitalquote ein Maß für die finanzielle Gesundheit eines Unternehmens. Sie zeigt, ob Ihr Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit seiner kurzfristigen Liquidität zu begleichen.
Sie wird auch als Liquiditätsgrad 3. Grades bezeichnet und lässt sich berechnen, indem das Umlaufvermögen des Unternehmens durch seine kurzfristigen Verbindlichkeiten geteilt wird.
Betriebskapitalquote = Umlaufvermögen ÷ kurzfristige Verbindlichkeiten
Eine Betriebskapitalquote über 1 ist gut, weil dies bedeutet, dass Sie mehr Umlaufvermögen als Verbindlichkeiten haben (d. h. ein positives Betriebskapital). Wenn Ihre Quote jedoch unter 1 fällt (negatives Betriebskapital), ist das ein Warnsignal, das darauf hindeutet, dass Ihr Unternehmen Schwierigkeiten haben könnte, kurzfristige Schulden und finanzielle Verpflichtungen zu decken.
Der Betriebskapitalzyklus
Der Betriebskapitalzyklus beschreibt, wie lange Ihr Unternehmen benötigt, um sein Umlaufvermögen in ausreichend liquide Mittel für betriebliche Aktivitäten umzuwandeln.
Betriebskapitalzyklus = Lagerdauer + Forderungslaufzeit − Verbindlichkeitenlaufzeit
Er wird auch als betrieblicher Zyklus bezeichnet und in drei Phasen unterteilt:
- Lagerumschlag: Wie lange es dauert, bis Sie Lagerbestände verkaufen.
- Einzug von Forderungen: Wie lange es dauert, Zahlungen von Kunden einzuziehen.
- Begleichung von Verbindlichkeiten: Wie lange es dauert, Lieferanten für Waren und Dienstleistungen zu bezahlen.
Ein kurzer Betriebskapitalzyklus ist ein Bewertungsmaßstab, der zeigt, dass Ihr Unternehmen seine Ressourcen schnell in liquide Mittel umwandeln kann. Ein langer Zyklus ist dagegen typischerweise ein Zeichen für betriebliche Ineffizienz.
3 Fehler, die Sie bei der Berechnung des Betriebskapitals vermeiden sollten
Die Nutzung des Betriebskapitals geht über das bloße Kennen der Formel und ihrer Bestandteile hinaus – Sie müssen auch auf die folgenden Fallstricke bei der Berechnung achten:
- Saisonale Schwankungen nicht berücksichtigen: Wenn Sie saisonale Veränderungen der Cashflows bei Ihrer Betriebskapitalberechnung nicht berücksichtigen, kann die ermittelte Zahl die Liquidität falsch darstellen. Analysieren Sie immer Trends und nicht nur einmalige Momentaufnahmen.
- Forderungen überschätzen: Wenn überfällige oder unbezahlte Rechnungen als garantiert liquide Mittel erfasst werden, kann dies Ihr Betriebskapital überhöhen. Konzentrieren Sie sich auf realistische Zahlungseingänge und nicht nur auf ausstehende Zahlungen.
- Fälligkeiten kurzfristiger Schulden ignorieren: Wenn Sie bevorstehende Darlehenszahlungen aus Ihrer Betriebskapitalgleichung ausklammern, verzerren Sie das tatsächliche Bild. Berücksichtigen Sie bei der Bewertung der verfügbaren Mittel Ihres Unternehmens immer kurzfristig fällige Verpflichtungen.
So erhalten und verbessern Sie Ihr Betriebskapital
Wenn Ihr Betriebskapital nicht dem gewünschten Niveau entspricht, geraten Sie nicht in Panik. Mit den folgenden Strategien können Sie die Situation schnell verbessern.
1. Verkürzen Sie die Außenstandsdauer Ihrer Forderungen
Je früher Sie Zahlungen einziehen, desto mehr liquide Mittel stehen Ihnen zur Deckung von Ausgaben und für Investitionen in Wachstum zur Verfügung.
Angenommen, Sie gewähren derzeit ein Zahlungsziel von 60 Tagen. Erwägen Sie, das Zahlungsziel auf 30 Tage zu verkürzen, indem Sie Skonti für frühzeitige Zahlungen anbieten, strengere Kreditbedingungen durchsetzen oder Zahlungserinnerungen automatisieren. Danach erhalten Sie Zahlungen schneller und können sie sofort zur Bezahlung von Lieferanten, zur Finanzierung des Geschäftsbetriebs und zur Expansion Ihres Unternehmens verwenden.
2. Verbessern Sie Ihr Bestandsmanagement
Überbestände binden Ihr Kapital, während zu geringe Bestände zu unerwarteten Fehlbeständen führen können. Das richtige Gleichgewicht zu finden, ist der beste Weg, einen gesunden Lagerumschlag sicherzustellen.
Wenn Sie beispielsweise in einem Elektronikgeschäft zu viele Smartphones auf Lager haben, binden Sie Kapital, das an anderer Stelle nützlich sein könnte. Wenn Sie hingegen nicht genügend dieser Telefone vorrätig haben, kann dies in Zeiten hoher Nachfrage dazu führen, dass Sie Verkäufe an Wettbewerber verlieren.
Verwalten Sie Ihr Lager effizienter, indem Sie vergangene Verkäufe analysieren und die Nachfrage prognostizieren, um Ihre Beschaffung und Lagerbestände zu optimieren.
3. Optimieren Sie Ihre Verbindlichkeiten aus Lieferungen und Leistungen
Wenn Sie Lieferanten und Gläubiger zu schnell bezahlen, wird Ihr Kapitalbestand geschmälert. Gleichzeitig können zu starke Zahlungsverzögerungen Strafzahlungen nach sich ziehen und Geschäftsbeziehungen beschädigen. Mein bester Rat? Führen Sie eine Kosten-Nutzen-Analyse durch und handeln Sie entsprechend. Ein weiterer Vorteil einer Software für Verbindlichkeiten aus Lieferungen und Leistungen besteht darin, dass sie Ihnen dabei helfen kann, den Cashflow zu verwalten und diesbezüglich Entscheidungen zu treffen.
Stellen Sie sich vor, Sie haben einen Lieferanten, der Ihnen bis zu 30 Tage Zahlungsfrist einräumt, aber auch einen Rabatt von 2 % für frühzeitige Zahlung gewährt. Wägen Sie die Einsparungen gegen die Vorteile ab, die sich daraus ergeben, Kapital verfügbar zu halten, und entscheiden Sie sich für die effizienteste Option.
Wenn die pünktliche Bezahlung eines Lieferanten Ihre Liquidität belastet, kann es klüger sein, bis zum Fälligkeitsdatum zu warten und auf einen Rabatt für frühzeitige Zahlung zu verzichten.
Vorteile und Grenzen des Betriebskapitals
Als eine der wichtigsten Finanzkennzahlen ist das Betriebskapital ein wesentlicher Treiber für die Stabilität und das Wachstum eines Unternehmens. Es hat jedoch auch Grenzen. Lesen Sie weiter, und ich erläutere Ihnen sowohl die Vor- als auch die Nachteile des Betriebskapitals, damit Sie es optimal nutzen können.
Vorteile des Betriebskapitals
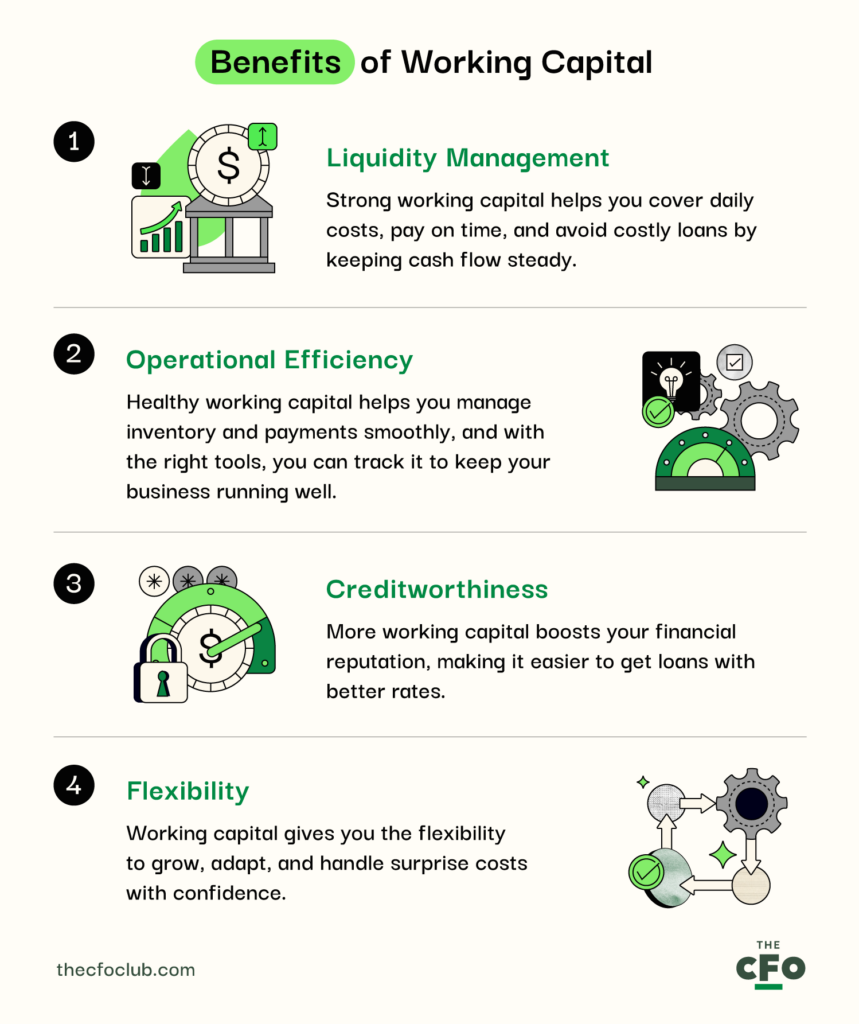
Hier finden Sie eine ausführlichere Erläuterung der oben in der Grafik aufgeführten Vorteile:
- Liquiditätsmanagement: Ein starkes Betriebskapital verschafft Ihnen die Liquidität, um kurzfristige Verpflichtungen zu decken, ohne sich ständig um den Cashflow sorgen zu müssen. Es hilft Ihnen, Lieferanten pünktlich zu bezahlen, die Lohn- und Gehaltsabrechnung effektiv zu verwalten und alltägliche Ausgaben problemlos zu bewältigen. Außerdem vermeiden Sie erdrückende Kredite und hochverzinsliche Darlehen, die für Unternehmen mit Cashflow-Problemen typisch sind.
- Operative Effizienz: Ein gesundes Betriebskapital ermöglicht es Ihnen, Bestände zu optimieren, Lieferantenzahlungen strategisch zu verwalten und den Geschäftsbetrieb mit minimalen Unterbrechungen aufrechtzuerhalten. Mit dem richtigen Finanzanalysetool können Sie es und andere KPIs verfolgen, um den optimalen Punkt zwischen optimalen Beständen und hoher Liquidität zu finden.
- Kreditwürdigkeit: Je höher Ihr Betriebskapital ist, desto besser ist Ihr finanzieller Ruf. Das bedeutet, dass Banken und andere Kreditgeber Sie als Kreditnehmer mit geringem Risiko betrachten, wodurch es leichter wird, Finanzierungen zu attraktiven Konditionen zu erhalten.
- Flexibilität: Das Betriebskapital verschafft Ihnen die finanzielle Flexibilität, strategische und zukunftsorientierte Entscheidungen zu treffen, die andernfalls nicht möglich wären. Es hält Ihr Unternehmen agil, anpassungsfähig und auf Wachstum ausgerichtet. Wenn Sie beispielsweise während einer arbeitsreichen Saison zusätzliches Personal einstellen müssen, können Sie dies zuversichtlich tun, da Sie wissen, dass Sie über die nötigen Mittel für die Lohn- und Gehaltsabrechnung verfügen. Und wenn unerwartete Ausgaben anfallen (etwa für Reparaturen an Geräten), können Sie diese souverän bewältigen.
Grenzen der Betriebskapitalformel
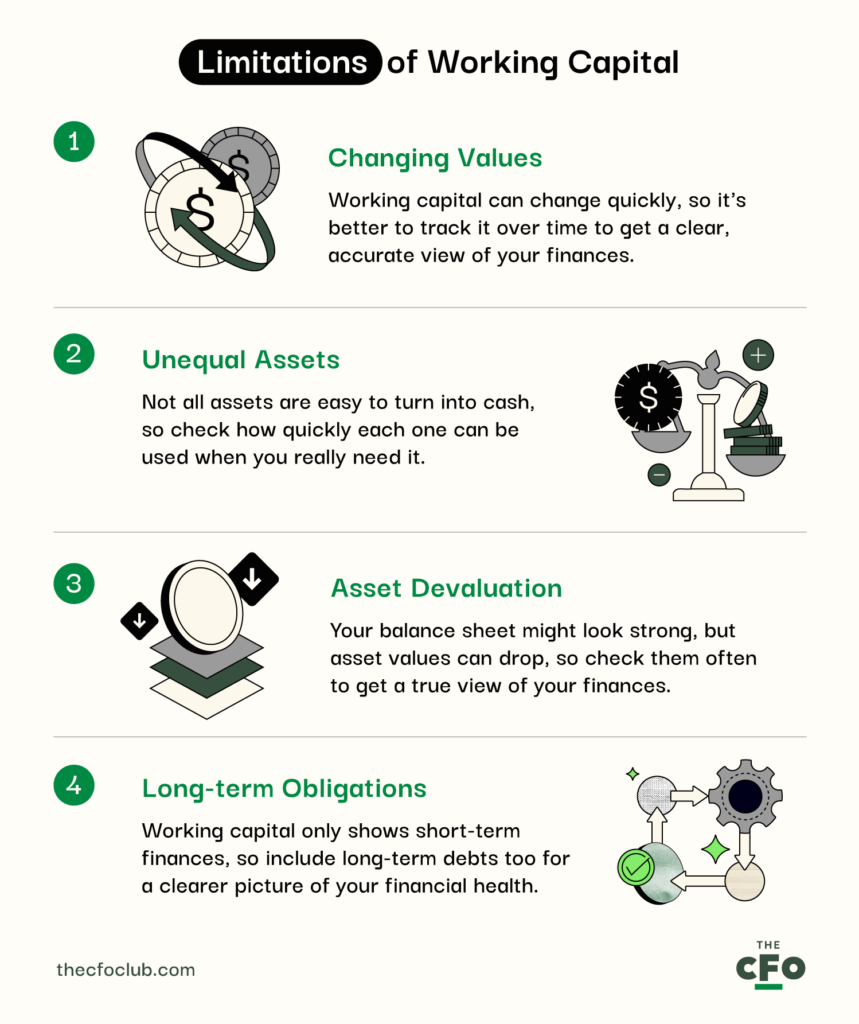
Die Betriebskapitalformel ist nützlich, aber nicht vollkommen zuverlässig. Ein hohes Betriebskapital deutet nicht immer auf finanzielle Gesundheit hin, genauso wie ein niedriger Wert nicht zwangsläufig ein Zeichen für eine angespannte Lage ist. Konkret gibt es einige Gründe, warum die KPI irreführend sein kann:
- Veränderliche Werte: Das Betriebskapital zeigt den Zustand Ihrer Finanzen zu einem einzigen Zeitpunkt, aber die Geschäftsbedingungen ändern sich ständig. Eine Zahlung eines Großkunden kann Ihre Kennzahlen heute verbessern, während eine bevorstehende Lieferantenrechnung dies schnell wieder umkehren könnte. Im Wesentlichen beeinflussen Cashflow-Schwankungen, saisonale Trends und unerwartete Ausgaben allesamt Ihre Finanzen. Verschaffen Sie sich ein realistisches Bild, indem Sie Ihr Betriebskapital über einen längeren Zeitraum analysieren, anstatt sich auf eine einzelne, potenziell irreführende Berechnung zu verlassen.
- Ungleiche Vermögenswerte: Die Formel für das Betriebskapital behandelt alle kurzfristigen Vermögenswerte als gleichwertig – Vorräte, Forderungen, liquide Mittel usw. –, obwohl sich nicht alle so leicht wie die anderen in Bargeld umwandeln lassen. Langsam drehende Vorräte oder verspätete Zahlungen können beispielsweise dazu führen, dass Sie in kritischen Momenten dringend nach finanziellen Mitteln suchen müssen. Um zu erkennen, wie liquide Ihre Vermögenswerte tatsächlich sind, sollten Sie über die Zahlen hinaus auch den konkreten Kontext jedes einzelnen Vermögenswerts betrachten. Die entscheidenden Fragen lauten: Wie schnell kann ich diesen Vermögenswert in Bargeld umwandeln? Und kann ich mich tatsächlich darauf verlassen, dass er Teil meines finanziellen Sicherheitsnetzes ist?
- Abwertung von Vermögenswerten: Ihre Bilanz kann eine solide Betriebskapitalposition ausweisen, doch Vermögenswerte wie Vorräte oder bestimmte Währungen können aufgrund von Marktveränderungen, Veralterung oder Preisnachlässen an Wert verlieren. Ermitteln Sie regelmäßig den tatsächlichen Wert Ihrer Vermögenswerte, um irreführende Schlussfolgerungen zu vermeiden – etwa die Annahme, dass Ihre finanzielle Situation besser ist, als sie tatsächlich ist.
- Langfristige Verpflichtungen: Das Betriebskapital konzentriert sich auf kurzfristige Vermögenswerte, Verbindlichkeiten und Verpflichtungen und lässt dabei langfristige finanzielle Zusagen außer Acht. Diese unvollständige Perspektive kann ein falsches Gefühl der Sicherheit vermitteln, insbesondere wenn Sie erhebliche langfristige Schulden oder künftige finanzielle Verpflichtungen haben, die von der Berechnung nicht erfasst werden. Berücksichtigen Sie bei der Analyse Ihrer finanziellen Situation stets Ihre langfristigen Verbindlichkeiten, um ein umfassenderes Bild zu erhalten.
3 Möglichkeiten, Ihr Betriebskapital weiter zu optimieren
Das Betriebskapital muss keine Herausforderung sein. Hier sind einige weitere Möglichkeiten, die Effizienz Ihres Betriebskapitalmanagements zu verbessern.
Finanzmodellierung anwenden
Optimieren Sie Ihr Betriebskapital durch Finanzmodellierung. Dabei erstellen Sie mithilfe von Tabellenkalkulationen, Excel oder spezialisierter Software eine detaillierte Darstellung der finanziellen Situation Ihres Unternehmens und verfolgen, wohin Ihr Geld wirklich fließt.
Buchhaltungsprozesse automatisieren
Die Automatisierung des Finanzmanagements, einschließlich der Optimierung des Betriebskapitals, ist eine zentrale Leidenschaft meines Teams und mir, und diese gesamte Website ist ein Beleg für dieses Engagement. Der Grund ist einfach: Technologie macht alles leichter. Auch wenn menschlicher Input und Anleitung weiterhin entscheidend sind, machen die richtigen Werkzeuge beim Verarbeiten von Zahlen den entscheidenden Unterschied.
Buchhaltungssoftware vereinfacht die Buchführung, Prognosewerkzeuge liefern klare Einblicke in den künftigen Cashflow und Anwendungen zur Budgetplanung unterstützen eine effiziente Ressourcenverteilung. Das Ergebnis? Eine angemessene Planung, optimale Ausgaben, pünktliche Zahlungen und erhebliche Einsparungen – insbesondere, wenn Sie Werkzeuge verwenden, die sich problemlos miteinander integrieren lassen.
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.


Eine Geschäftskreditlinie sinnvoll nutzen
Eine Kreditlinie kann äußerst hilfreich sein, wenn Sie über wenig oder gar kein Betriebskapital verfügen. Der Schlüssel zu einer erfolgreichen Fremdfinanzierung liegt jedoch in ihrer strategischen Nutzung – nur wenn sie notwendig ist und mit einem klaren Rückzahlungsplan. Mit geliehenen Mitteln können Sie kurzfristige Engpässe schnell überbrücken und Ihr Unternehmen so lange über Wasser halten, bis sich der Cashflow verbessert.
Und nun?
Zusammengefasst: Die Formel für das Betriebskapital und die anderen hier vorgestellten Strategien haben für mich überall, wo ich gearbeitet habe, Wunder bewirkt, und ich bin sicher, dass sie auch für Sie funktionieren werden.
Doch Finanzmanagement ist ein fortlaufender Prozess. Wenn Sie also durch Experteneinsichten von Finanzprofis wie Ihnen und mir weiterlernen und wachsen möchten, abonnieren Sie noch heute unseren kostenlosen Newsletter.

