

So erstellen Sie in 7 Schritten ein nachhaltiges Geschäftsbudget

Fühlt sich das Budget Ihres Unternehmens eher wie ein Neujahrsvorsatz an – mit den besten Absichten gefasst und schon nach wenigen Wochen vergessen? Dieser Leitfaden hilft Ihnen dabei, ein Unternehmensbudget zu erstellen, das Bestand hat (anders als meine Essensplanungsambitionen für 2025)...
Grundlagen des Unternehmensbudgets
Ein Unternehmensbudget ist ein Einnahmen- und Ausgabenplan für Ihr Unternehmen. Auf der Einnahmenseite enthält es Ihre bestmögliche Schätzung des Bruttoumsatzes (wie viel Geld hereinkommt). Auf der Ausgabenseite umfasst es Fixkosten, variable Kosten, Kapitalkosten und nicht operative Ausgaben (alle Bereiche, in denen Ihr Unternehmen Geld ausgibt).
Größere Organisationen verwenden Software für Budgetierung und Prognosen, um Budgets zu erstellen und zu verwalten, überwacht vom CFO. In kleineren Unternehmen kümmern sich möglicherweise der Eigentümer und/oder der Buchhalter um die Budgetierung.

Wenn Sie nicht glauben, dass es besonders wichtig ist, sich ernsthaft mit Ihrem Budget zu beschäftigen, bedenken Sie Folgendes:
- Die Hälfte aller kleinen Unternehmen erstellt kein übergreifendes operatives Budget
- Die Hälfte aller kleinen Unternehmen scheitert innerhalb der ersten 2 Jahre
Ich überlasse es Ihnen zu entscheiden, ob diese Dinge miteinander zusammenhängen …
Die 5 wichtigsten Vorteile der Budgetierung
Sicher, Budgetierung hilft Ihnen bei der Planung von Ausgaben, Umsatzschwankungen und mehr. Aber abgesehen vom Offensichtlichen: Was sind die wichtigsten Vorteile der Budgetierung für Unternehmer?
1 – Proaktive Personalplanung
Die Personalplanung gehört zu den größten Stressfaktoren für Kleinunternehmer. Ich denke an meine eigenen Erfahrungen bei der Führung eines Unternehmens zurück und daran, wie schlecht ich früher vorhersagen konnte, wann wir zusätzliche Unterstützung einstellen mussten.
Das führte dazu, dass ich und meine ersten Mitarbeiter damals überarbeitet waren. Dann kam es aufgrund einer Überreaktion dazu, dass eine Gruppe neuer Mitarbeiter nicht genug zu tun hatte, als sich die Lage beruhigte.
Es war schwierig und kostete mich bei einigen großartigen Mitarbeitern viel Wohlwollen. Lernen Sie aus meinen Fehlern und beginnen Sie frühzeitig mit der Budgetplanung.
2 – Vorbereitung auf die Finanzierung
Jeder herkömmliche Bankkredit erfordert einen detaillierten Geschäftsplan einschließlich eines gut durchdachten Budgets.
Während Investoren möglicherweise etwas nachsichtiger sind, möchten sie wahrscheinlich ein umfassendes operatives Budget und eine Rentabilitätsprognose sehen, bevor sie ihr Geld zur Verfügung stellen.
3 – Niedrigere Finanzierungskosten
Wenn Sie effektiv budgetiert haben, können Sie auch bestimmen, welche Finanzierungsart Ihnen am meisten Geld spart.
Angenommen, es entstehen unerwartet einige erhebliche Kosten. Sie könnten Ihre Kreditlinie in Anspruch nehmen, eine Kreditkarte verwenden oder vielleicht sogar Factoring von Rechnungen nutzen. Sie prüfen Ihr Budget und stellen fest, dass Sie im nächsten Monat mit 90 %iger Sicherheit mit einem Geldzufluss rechnen – das bedeutet, dass Sie nur eine kurzfristige Finanzierungsquelle benötigen.
In diesem Fall könnten Sie wahrscheinlich einfach eine Kreditkarte verwenden, statt einen Kredit aufzunehmen, und die Zahlungsfrist nutzen, um 21 bis über 50 Tage lang keine Zinsen zu zahlen (je nachdem, wann innerhalb Ihres Abrechnungszeitraums Sie den Kauf getätigt haben).
4 – Weniger Stress
Ein Unternehmen zu führen, kann stressig sein. So sehr, dass eine Umfrage von Xero ergab, dass Kleinunternehmer niedrigere Werte beim „Wohlbefinden“ aufwiesen als die Allgemeinbevölkerung.
Es ist traurig, das zu sehen … und genau deshalb schreibe ich solche Beiträge.
Budgetierung kann Ihren Stress als Unternehmer und Betreiber reduzieren, indem sie Ihnen hilft, besser auf Veränderungen im Unternehmen vorbereitet zu sein. Ich weiß, dass Sie bereits weniger Zeit haben, als Ihnen lieb ist, aber wenn Sie sich hinsetzen und ein Budget erstellen, können Sie beruhigter sein und Rückschritte vermeiden.
5 – Fundiertere Entscheidungsfindung
Der durchschnittliche Kleinunternehmer trifft jährlich mehr als 6 Millionen Entscheidungen … Okay, vielleicht stimmt das nicht ganz, aber es gibt wirklich eine Menge zu entscheiden, was schnell zu Entscheidungsmüdigkeit führt.
Ihr Budget kann einige grundlegende finanzielle Entscheidungen automatisieren – etwa wie viel Sie für Ihren nächsten Gehaltsabrechnungszyklus zurücklegen sollten oder ob Sie in diesem Quartal eine neue Chance verfolgen können.
Bewährte Methoden für die Unternehmensbudgetierung
Ein gutes Unternehmensbudget sollte so präzise und umfassend wie möglich sein. Nutzen Sie diese bewährten Methoden, um sicherzustellen, dass Sie das Ziel erreichen – und häufige Budgetierungsfehler vermeiden.
Bauen Sie einen Puffer auf
Budgets verwenden Ihre besten Schätzungen (in manchen Fällen auch grobe Schätzungen), um Zahlen zu prognostizieren. Es ist eine gute Idee, auf eine von zwei Arten einen Puffer einzuplanen.
1. Variable Ausgaben erhöhen
Die erste Möglichkeit besteht darin, einfach anzunehmen, dass Ihre variablen Ausgaben etwas höher (5–10 %) ausfallen werden als prognostiziert, und dies in Ihr Budget einzubauen.
2. Einen Liquiditätspuffer einplanen
Alternativ können Sie in Ihrem Budget einfach einen Liquiditätspuffer als eigene Position einplanen (und irgendwo ein tatsächliches liquiditätsnahes Konto führen), um unerwartete Ausgaben oder Einnahmeausfälle abzudecken. Ich bevorzuge diese Methode und habe sie daher weiter unten in diesem Artikel in meinen schrittweisen Prozess aufgenommen.
Die richtigen Werkzeuge verwenden
Eine Excel-Tabelle ist eine sichere Wahl für die Erstellung Ihres ersten Budgets, aber es gibt bessere Optionen.
Die meisten Buchhaltungssoftwares verfügen über einige Budgetierungsfunktionen, falls Sie noch nicht bereit sind, in eine spezielle Prognosesoftware zu investieren.
Experten hinzuziehen
Wenn Sie Ihre Buchhaltung und andere Finanzaufgaben auslagern, kann es sinnvoll sein, fachkundige Unterstützung bei der Erstellung Ihres Unternehmensbudgets in Anspruch zu nehmen.
Wenn Sie über eine interne Buchhaltungsabteilung verfügen, sollte diese hier unbedingt einbezogen werden. Die Mitarbeitenden wurden genau für diese Art von Aufgaben ausgebildet. Das Beste, was Sie tun können, ist daher, ihnen zu vertrauen und sie einzubeziehen.
Lernen und anpassen
Ihr erstes Unternehmensbudget trifft möglicherweise nicht genau ins Schwarze, und das ist in Ordnung.
Wenn Sie Ihr Budget im Nachhinein mit den tatsächlichen Finanzzahlen vergleichen, können Sie Erkenntnisse gewinnen, die dazu beitragen, zukünftige Budgetierungszyklen zu verbessern. Dies ist auch ein guter Zeitpunkt, um Ihre Kenntnisse in der Finanzplanung aufzufrischen, die goldenen Regeln der Buchhaltung zu lernen oder einige einsteigerfreundliche Buchhaltungsbücher zu lesen.
4 gängige Budgetierungsmethoden
Es gibt mehr als eine Möglichkeit, ein Budget zu erstellen – hier ist ein Überblick über die besten Rahmenwerke für die Budgetierung von Unternehmen.
Budgetierung auf Nullbasis
Bei der Budgetierung auf Nullbasis ergibt der Gesamtumsatz abzüglich der Gesamtausgaben und der zugewiesenen Rücklagen (Sie haben es erraten!) null.
Bedeutet das, dass Sie keinen Gewinn erzielen? Nein, es bedeutet lediglich, dass Sie jedem Dollar eine bestimmte Aufgabe zuweisen. Ein Budget auf Nullbasis kann Positionen wie „Entnahme des Eigentümers“, „Rücklage für schlechte Zeiten“ oder „Betriebsfeier“ enthalten. Die Idee besteht darin, jeden Dollar einem bestimmten Zweck zuzuweisen.
Im Unternehmenskontext beginnen diese Budgets ebenfalls bei null – das bedeutet, dass Sie von Grund auf beginnen und Sie bzw. die Abteilungsleitenden jede Ausgabe begründen müssen, selbst wenn sie wiederkehrend ist. Die meisten frühen Unternehmen nutzen diese Methode.
Inkrementelle Budgetierung
Bei der inkrementellen Budgetierung werden die Finanzergebnisse vergangener Jahre herangezogen und anschließend nach Bedarf erhöht oder verringert, um das Budget des laufenden Jahres zu erreichen.
Wenn Sie beispielsweise ein Budget für 2025 erstellen, würden Sie die tatsächlichen Daten für Umsatz und Ausgaben aus dem Jahr 2024 verwenden. Anschließend würden Sie schrittweise Änderungen hinzufügen – hier eine prognostizierte Umsatzsteigerung, dort eine gestrichene Ausgabe –, um Ihr neues Budget zu erreichen.
Aktivitätsbasierte Budgetierung
Bei der aktivitätsbasierten Budgetierung werden alle Geschäftsaktivitäten analysiert, die finanzielle Kosten verursachen, wobei jede Ausgabenposition einzeln erfasst und untersucht wird.
Es handelt sich um einen gründlicheren Prozess als bei anderen Methoden der Unternehmensbudgetierung, aber unter Umständen kann er sinnvoll sein, wenn ein Unternehmen Kosten drastisch senken oder Ineffizienzen bei den Ausgaben aufdecken möchte.
Partizipative Budgetierung
Bei der partizipativen Budgetierung fließen Beiträge von mehr Personen ein als nur von Ihnen und Ihrer Buchhaltung, beispielsweise von Führungskräften der unteren Ebenen und Abteilungsleitenden.
Dadurch erhalten verschiedene Beteiligte mehr Verantwortung für den Budgetierungsprozess, während die endgültige Genehmigung weiterhin den übergeordneten Führungskräften vorbehalten bleibt.
Wenn Sie ein Team haben, das schon eine Weile besteht, erweist sich diese Methode typischerweise als erfolgreich, obwohl sie etwas mehr Zeit in Anspruch nimmt.
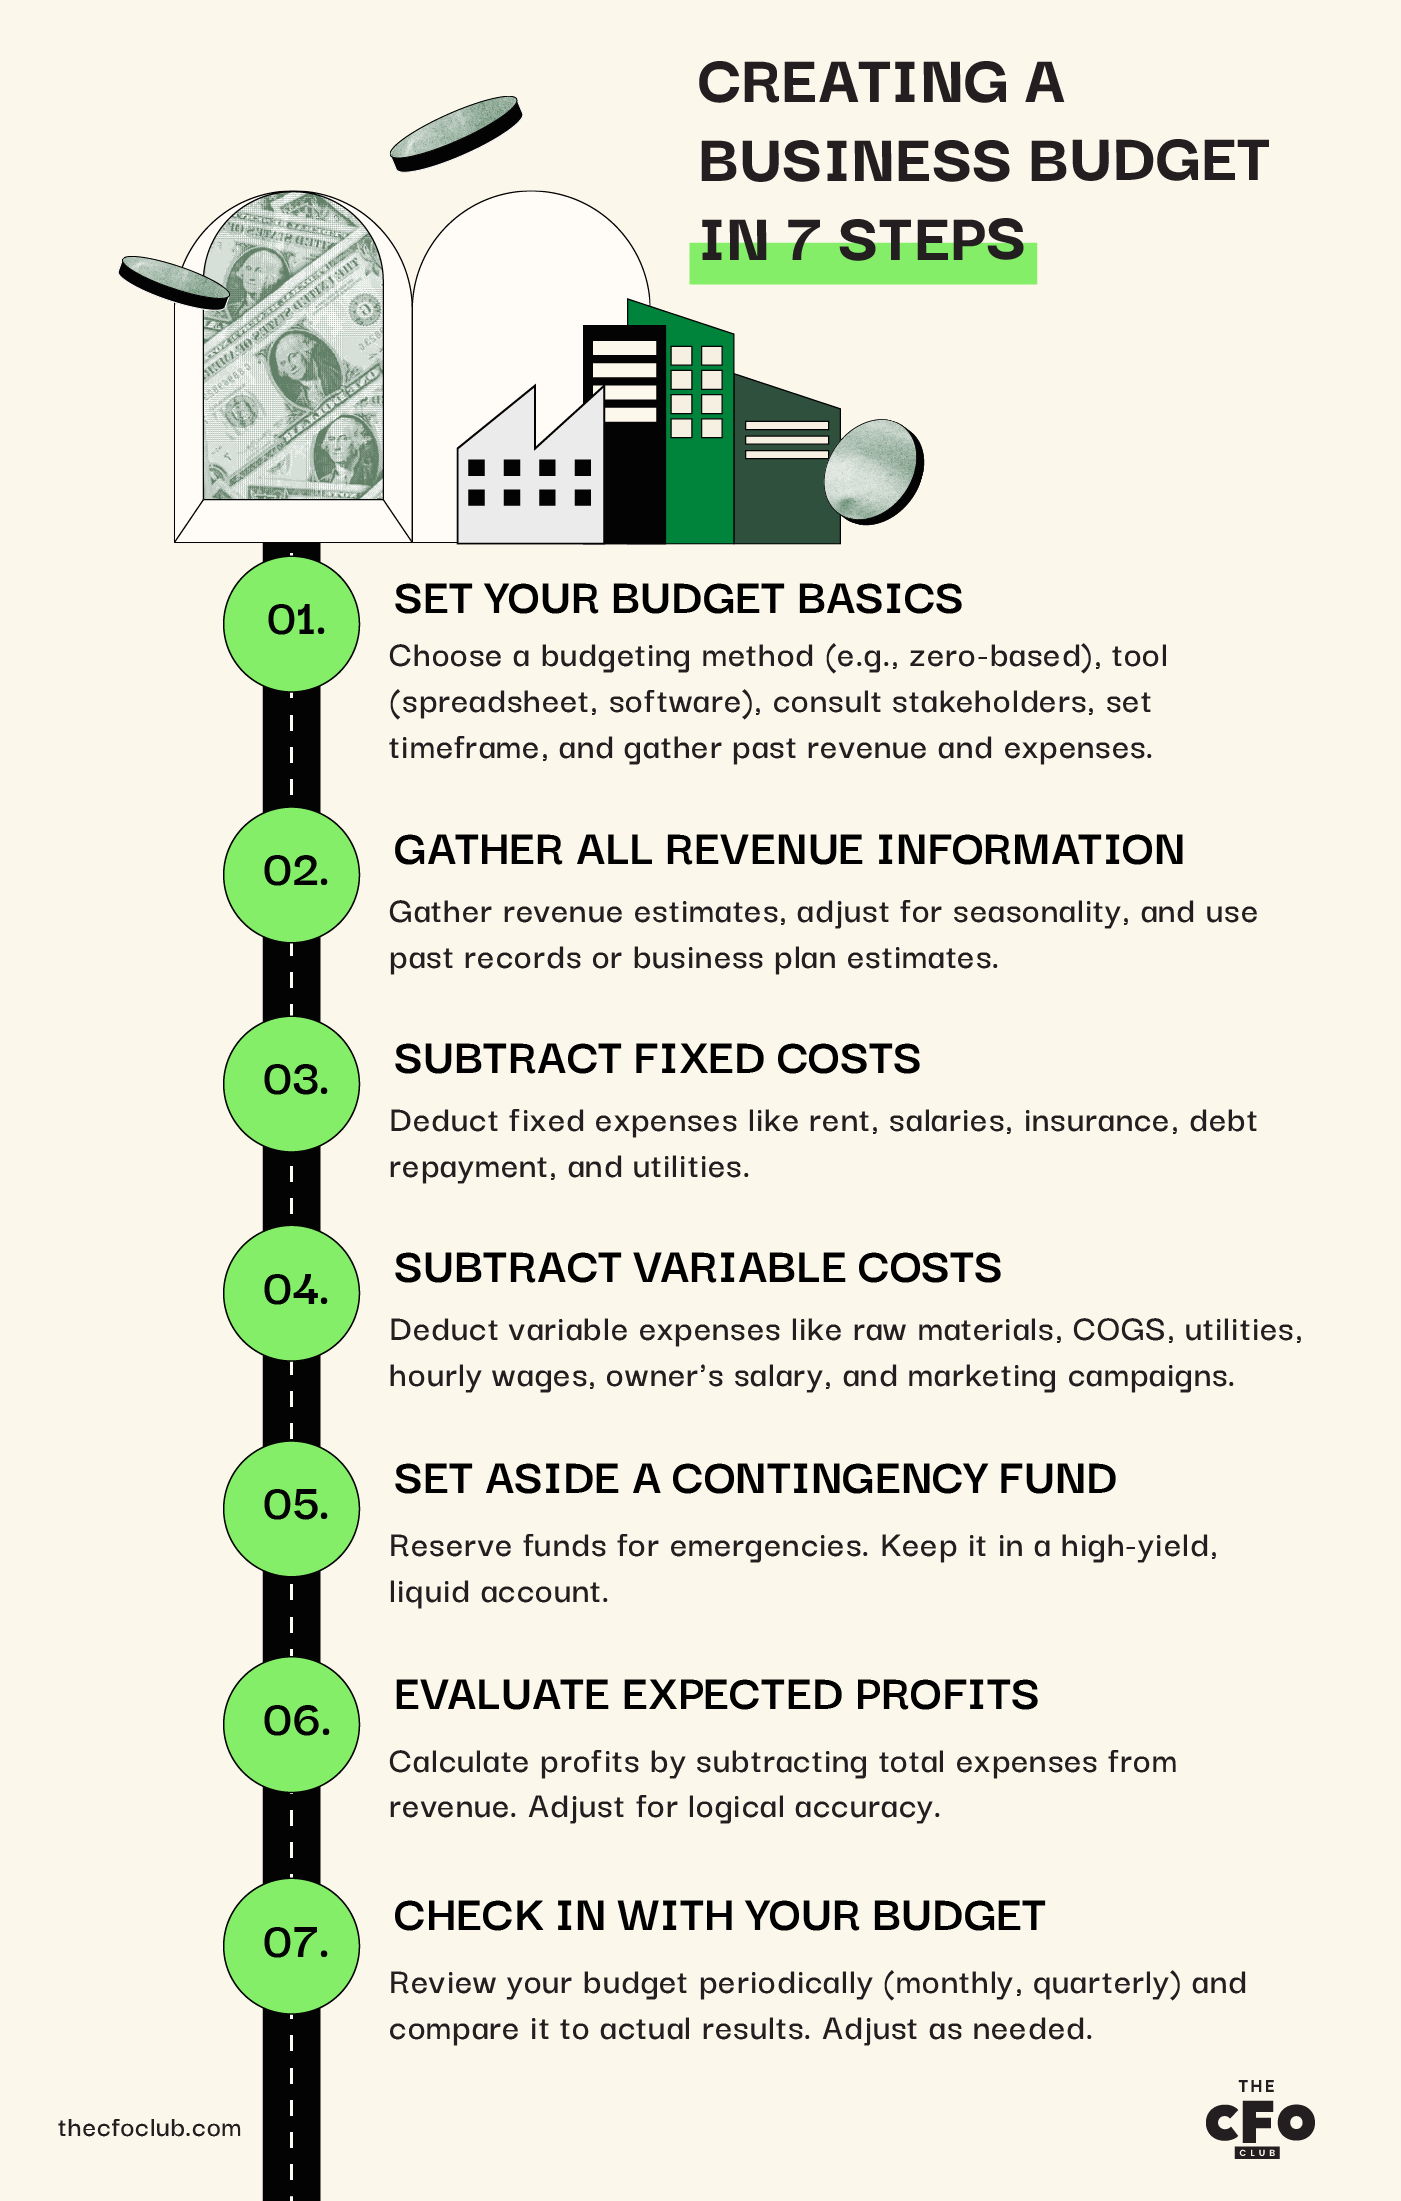
Ein Geschäftsjahresbudget in 7 Schritten erstellen
Hier ist ein umsetzbarer Plan, mit dem du dein Geschäftsbudget von Grund auf erstellst.
1. Die Grundlagen deines Budgets festlegen
Bevor du beginnst, solltest du Folgendes sicherstellen:
- Wähle die Budgetierungsmethode aus, die du verwenden möchtest; wie bereits erwähnt, werde ich einen Ansatz der nullbasierten Budgetierung behandeln
- Wähle ein Budgetierungstool aus, sei es eine Tabellenkalkulation, eine Software oder Stift und Papier (wenn du technikaffine Menschen wie mich verrückt machen möchtest)
- Stimme dich mit allen relevanten Beteiligten ab (deinem Buchhalter, den Abteilungsleitern usw.)
- Lege den Zeitraum für deine Budgetplanung fest (vierteljährlich, jährlich usw.)
- Trage die Aufzeichnungen der vergangenen Jahre sowohl zu Einnahmen als auch zu Ausgaben zusammen
Nachdem du diese Schritte erledigt hast, bist du bereit, dein Budget zu erstellen.
2. Alle Einnahmeninformationen zusammentragen
Dein Budget sollte mit einer Schätzung der Einnahmen aus allen Quellen beginnen, die du für den Budgetzeitraum (Quartal oder Geschäftsjahr) vernünftigerweise erwarten kannst. Dabei handelt es sich um die Gesamteinnahmen, die dein Unternehmen aus allen Quellen erzielt, vor Abzug der Ausgaben.

Ein Wort der Weisheit: Jetzt ist nicht der richtige Zeitpunkt, bei der Gewinnung neuer Kunden optimistisch zu sein. Ich kann nicht einmal zählen, wie oft mündliche Zusagen bei mir im Sande verlaufen sind.
Bei einem etablierten Unternehmen kannst du die Einnahmen anhand deiner bestehenden Aufzeichnungen angeben. Bei einem neuen Unternehmen kannst du Schätzungen aus deinem Geschäftsplan oder Branchenvergleiche heranziehen … aber du solltest regelmäßig darauf zurückkommen, um zu sehen, wie du im Vergleich zum Plan vorankommst.
Achte darauf, saisonale Schwankungen deines Unternehmens zu berücksichtigen. Wenn du beispielsweise ein Budget für das erste Quartal 2025 erstellst, ist es möglicherweise sinnvoller, die Aufzeichnungen aus dem ersten Quartal 2024 zu verwenden, statt die durchschnittlichen Einnahmen deines gesamten Geschäftsjahres.
3. Fixkosten abziehen
Fixkosten sind Ausgaben, die unabhängig von der Höhe deiner Einnahmen gleich bleiben. Dazu gehören:
- Miete
- Monatsgehälter* (*Stundenlöhne können variable Kosten sein, aber Gehaltszahlungen für langfristig angestellte Mitarbeiter gelten als Fixkosten)
- Versicherungen
- Schuldentilgung
- Feste Nebenkosten und SaaS-Tools (WLAN, monatliche Gebühren für POS-Systeme, Buchhaltungssoftware usw.)
Addiere deine tatsächlichen Fixkosten anhand der Daten aus den vergangenen Monaten. Denke daran, auch feste, aber weniger häufig anfallende Ausgaben einzubeziehen, etwa eine Versicherungsrechnung, die du vierteljährlich zahlst, oder jährliche Grundsteuern.
Wenn du alles zusammengetragen hast, ziehe diese Fixkosten von deinen Einnahmen ab.
4. Variable Kosten abziehen
Variable Kosten sind Ausgaben, die sich von Monat zu Monat ändern, im Allgemeinen parallel zur sich verändernden Produktion oder Leistung deines Unternehmens. Dazu gehören:
- Rohstoffe
- Herstellkosten der verkauften Waren
- Variable Nebenkosten wie Strom
- Stundenlöhne der Mitarbeiter
- Das Gehalt oder die Entnahme des Eigentümers (wenn sie vom Gewinn abhängt)
- Marketingkampagnen
Variable Kosten können mithilfe von Formeln innerhalb deines Budgets geschätzt werden (wenn du eine Tabellenkalkulation oder ein fortschrittliches Budgetierungstool verwendest).
Da variable Kosten mit der Leistung deines Unternehmens (d. h. der Gesamtzahl der produzierten Einheiten) steigen, kannst du anhand der gesamten variablen Kosten variable Kosten pro Einheit festlegen und deine Zellen dynamisch zusammen mit diesem Wert aktualisieren lassen.
5. Einen Notfallfonds zurücklegen
Ein Notfallfonds ist im Wesentlichen ein Notfallpolster für dein Unternehmen. Er dient dazu, unvorhergesehene Ausgaben zu decken oder auch reguläre Ausgaben zu begleichen, falls deine Einnahmen hinter den Prognosen zurückbleiben.
Wie viel du in deinem Notfallfonds zurücklegst, hängt von der Art deines Unternehmens, der Stabilität deiner Einnahmen und den dir zur Verfügung stehenden Möglichkeiten zur schnellen Finanzierung ab.
Behalten Sie im Hinterkopf, dass Sie diesen Schritt nach seiner Einrichtung nicht wiederholen müssen, es sei denn, Sie greifen auf den Fonds zurück. Sie müssen nicht jedes Quartal oder Jahr eine neue Rücklage für unvorhergesehene Ausgaben einplanen – Sie sollten lediglich sicherstellen, dass Sie für diesen Zweck einige Mittel zurückgelegt haben.
Ebenso ist die Rücklage für unvorhergesehene Ausgaben keine „Ausgabe“ und schmälert Ihre Rentabilität technisch gesehen nicht, obwohl ich empfehle, sie bereits in diesem Schritt zu berechnen, damit Sie nicht versucht sind, Ihren Puffer anderweitig zu verwenden.
Was Sie mit Ihrer Rücklage für unvorhergesehene Ausgaben tun sollten
Nur weil Sie Ihren Notfallfonds nicht aktiv für das Wachstum Ihres Unternehmens einsetzen, bedeutet das nicht, dass Sie ihn auf einem Bankkonto ohne Zinsen liegen lassen sollten.
Sie sollten Ihre Rücklage für unvorhergesehene Ausgaben immer in einem hochliquiden Vermögenswert aufbewahren, können aber ebenso gut eine Rendite erzielen – daher kann die Wahl eines ertragreichen Geschäftssparkontos oder eines Geldmarktfonds eine gute Option sein.
Stellen Sie lediglich sicher, dass Sie jederzeit schnell und ohne Aufwand oder Gebühren auf das Geld zugreifen können.
6. Erwartete Gewinne bewerten
Sie können jetzt Ihre erwarteten Gewinne berechnen, da Sie nun Ihre geschätzten Gesamteinnahmen und -ausgaben kennen.
Wenn die Zahl positiv ist, schreiben Sie schwarze Zahlen und erwarten ein profitables Jahr! Wenn sie negativ ist, schreiben Sie rote Zahlen. Keine Sorge – es ist durchaus üblich, dass Unternehmen Phasen mit Nettoverlusten erleben.
Warum „schwarze Zahlen“?
Da wir über Geld sprechen, könnten Sie annehmen, dass „grüne Zahlen“ sinnvoller wären, und Sie hätten recht … wenn der Begriff erst kürzlich entstanden wäre. „Rote Zahlen“ ist die Kurzform von „rote Tinte“ und bezieht sich auf eine Zeit, in der Unternehmen Verluste mit roter Tinte vermerkten.
War eine Zahl rot, war das schlecht. War sie schwarz, war es weiterhin gut.
Bevor Sie diese Zahl als unumstößlich akzeptieren, sollten Sie sicherstellen, dass sie logisch nachvollziehbar ist. So können Sie Ihre Arbeit schnell überprüfen und sicherstellen, dass Sie nichts ausgelassen haben.
Wenn Sie sich ein variables Gehalt als Eigentümer auszahlen, können Sie auch bis zu diesem Schritt warten, um dessen Höhe zu bestimmen. Achten Sie jedoch darauf, nichts doppelt zu zählen – wenn Sie das Gehalt des Eigentümers bereits in Ihre variablen Kosten aufgenommen haben, dürfen Sie es hier nicht erneut berücksichtigen.
7. Ihr Budget überprüfen
Budgets sollten in relevanten Abständen überprüft werden, beispielsweise am Ende jedes Monats, Quartals oder Geschäftsjahres. Wenn sich Ihr Unternehmen noch in einer frühen Phase befindet und/oder schnell wächst, sollten Sie Ihr Budget häufiger überprüfen.
Wenn Sie zum ersten Mal ein Unternehmensbudget erstellen, sollten Sie es mindestens einmal pro Quartal überprüfen und mit Ihren tatsächlichen Einnahmen und Ausgaben vergleichen. Das kann Ihnen auch dabei helfen, bessere Prognosen zu erstellen: Ein genaues Budget = genauere Prognosen
Wenn Sie feststellen, dass Ihre tatsächlichen Werte erheblich von Ihren Schätzungen abweichen, ist es möglicherweise an der Zeit, Ihr Budget erneut zu prüfen oder ein anderes Prognosemodell zu verwenden, um Ihre Schätzungen zu verbessern.
5 Arten von Unternehmensbudgets
Jetzt kennen Sie die Grundlagen der Unternehmensbudgetierung. Für einen tieferen Einblick finden Sie hier die verschiedenen Budgetarten, die für Ihr Unternehmen relevant sein könnten.
Gesamtbudget
Ein Gesamtbudget ist eine Übersicht über die prognostizierten Einnahmen und Ausgaben aller Abteilungen eines Unternehmens – und genau das habe ich Sie in diesem Artikel erstellen lassen.
Bei größeren Unternehmen ist es üblich, für jede Abteilung oder jedes Projekt operative Budgets zu haben sowie ein Gesamtbudget, das alles zusammenführt.
Betriebsbudget
Betriebsbudgets werden verwendet, um Ausgaben und Einnahmen auf Grundlage der jeweiligen Geschäftsabläufe zu schätzen – daher der Name.
Wenn Ihre Organisation klein ist und Sie ein zentrales Ziel verfolgen, entspricht das Betriebsbudget dem Gesamtbudget. Sobald Sie jedoch wachsen, erstellen Sie Betriebsbudgets für jedes einzelne Projekt oder jede Abteilung, die Sie verfolgen.
Investitionsbudget
Ein Investitionsbudget wird verwendet, um potenzielle größere Investitionen, Projekte oder Anschaffungen zu bewerten. Beispielsweise kann ein Unternehmen ein Investitionsbudget erstellen, um die Eröffnung einer zweiten Produktionsstätte zu prüfen.
Das Investitionsbudget würde die prognostizierten Ausgaben und Einnahmen aus diesem spezifischen potenziellen Projekt betrachten, um dessen Rentabilität einzuschätzen und zu bestimmen, ob es eine sinnvolle Verwendung des Kapitals des Unternehmens darstellt.
Liquiditätsbudget
Ein Liquiditätsbudget ist eine Schätzung der Zahlungsströme eines Unternehmens über einen bestimmten Zeitraum (dieser kann wöchentlich, monatlich, quartalsweise oder jährlich sein).
Es ist ein nützlicher Ausgangspunkt für die Cashflow-Analyse und trägt dazu bei, sicherzustellen, dass ein Unternehmen über ausreichend Liquidität verfügt, um den Betrieb fortzuführen.
Arbeitsbudget
Ein Arbeitsbudget ist etwas anders; es ist ein kombiniertes Finanz- und Personalmanagementinstrument, mit dem die Anzahl der Mitarbeiter- oder Auftragnehmerstunden geschätzt wird, die erforderlich sind, um eine geplante Produktionsmenge zu erreichen oder Umsatzziele zu erfüllen.
Es kann hilfreich sein, Arbeitskosten und Einnahmen zu schätzen (beispielsweise wenn Kunden auf Stundenbasis abgerechnet werden) und der Personalabteilung zu helfen, fundiertere Personalentscheidungen zu treffen.
Besseres Budget, besseres Geschäft
Auch wenn ein Budget nur ein Bestandteil Ihrer gesamten Geschäftsstrategie ist, ist es ein sehr wichtiger. Ein Unternehmen ohne Budget zu führen, ist ein bisschen wie einen Kuchen ohne Rezept zu backen. Sicher, es könnte funktionieren — aber wollen Sie darauf wetten? Gehen Sie auf Nummer sicher und bessere Kuchen backen bessere Geschäftsergebnisse erzielen – mit einem gut strukturierten Unternehmensbudget.
Bereit, Ihre Fähigkeiten als Finanzführungskraft weiter auszubauen? Abonnieren Sie unseren Newsletter mit Expertenratschlägen, Leitfäden und Einblicken von Finanzführungskräften, die die Technologiebranche prägen.

