

Guía de los PCGA: 10 principios clave para el cumplimiento

Los GAAP (principios de contabilidad generalmente aceptados) son las reglas y directrices estándar que debes seguir al preparar estados financieros en Estados Unidos.
Estos principios garantizan que tus cifras sean coherentes, transparentes y comparables, para que todos, desde los inversores hasta los reguladores, tengan una visión clara de tu situación financiera. Si trabajas con contabilidad en EE. UU., entender los GAAP es esencial para mantener tus registros en regla y fáciles de comprender.
¿Qué son los GAAP?
Los GAAP, o principios de contabilidad generalmente aceptados, son un conjunto estandarizado de reglas contables, procedimientos y directrices utilizados en Estados Unidos para preparar estados financieros.

Ayudan a los profesionales financieros a garantizar la coherencia, transparencia y comparabilidad en la información financiera de distintas organizaciones e industrias mediante estos principios:
- Reconocimiento de ingresos
- Clasificación del balance
- Importancia relativa
Al cumplir con los GAAP, los profesionales reducen el riesgo de errores o declaraciones incorrectas, mejoran la credibilidad ante las partes interesadas y agilizan el proceso de comparación de los resultados financieros entre empresas.
Cumplimiento de los GAAP
En EE. UU., todas las empresas que cotizan en bolsa deben seguir las reglas establecidas por la Comisión de Bolsa y Valores de Estados Unidos (SEC), lo que incluye la presentación periódica de estados financieros conformes con los GAAP.
El cumplimiento de las reglas de la SEC es necesario para que una empresa siga cotizando en las bolsas de valores, y su incumplimiento puede provocar que sea excluida de cotización. Puedes consultar determinados Boletines de Contabilidad del Personal en el sitio web de la SEC, donde se resume cómo deben aplicar los GAAP las organizaciones.
Aunque las empresas privadas y las organizaciones sin fines de lucro no están estrictamente obligadas a seguir los GAAP en sus informes, establecer este estándar desde el principio mantiene abiertas las puertas a la financiación, tanto de fuentes de capital como de deuda. Para facilitar el análisis (y realizar comparaciones homogéneas), muchos prestamistas exigirán que la información financiera anual se prepare de acuerdo con los GAAP como parte de sus acuerdos de préstamo. En cuanto al capital, normalmente se aconseja a los inversores que sean extremadamente cautelosos con las empresas cuyos estados financieros no se hayan preparado utilizando los GAAP.
En última instancia, los GAAP existen para garantizar que los métodos contables sean precisos y honestos; las instituciones financieras, los inversores y las personas esperan ver lo mismo.
El cumplimiento de los GAAP se verifica mediante la opinión de un auditor, resultado de una auditoría externa realizada por una firma de contadores públicos certificados (CPA). Si quieres confirmar el cumplimiento de los GAAP en tus estados financieros, contratar a un auditor externo antes de que exista una obligación legal puede acelerar el proceso y garantizar que sigues el camino correcto.
Existe otra opción si quieres informar sobre medidas que no están permitidas explícitamente según las reglas de los GAAP. Algunas empresas informan tanto de medidas conforme a los GAAP como de medidas no conformes con los GAAP al presentar sus estados financieros, aunque las normas de los GAAP exigen que estas últimas se identifiquen explícitamente en los estados financieros y en otras divulgaciones públicas.
FASB
El Consejo de Normas de Contabilidad Financiera (FASB) es una organización independiente sin fines de lucro que establece las normas contables para organizaciones públicas, privadas y sin fines de lucro en Estados Unidos. El FASB es la autoridad final en el establecimiento e interpretación de los GAAP en EE. UU., ya que la Comisión de Bolsa y Valores (SEC) reconoce al FASB como el organismo encargado de establecer las normas contables del país.
El FASB se creó en 1973 para suceder al Consejo de Principios Contables (APB) y continuar con su misión de garantizar la coherencia, transparencia e integridad de la información financiera corporativa en EE. UU. Aunque fue el organismo autorizado que establecía las normas contables a nivel nacional entre 1959 y 1973, la mayoría de las directrices y reglas creadas por el APB han sido modificadas o reemplazadas por declaraciones del FASB.
GAAP frente a IFRS
Las Normas Internacionales de Información Financiera (IFRS) son las normas contables establecidas por el Consejo de Normas Internacionales de Contabilidad (IASB) y se consideran la alternativa internacional a los GAAP. Si las reglas de los GAAP representan las leyes de EE. UU., las IFRS aspiran a representar los mandatos de las Naciones Unidas: un conjunto de reglas que trasciende las fronteras nacionales y somete a todos los miembros al mismo estándar.
El IASB y el FASB han estado trabajando para armonizar los GAAP y las NIIF desde 2002 y han logrado algunos avances, como la eliminación en EE. UU. del requisito de que las empresas no estadounidenses concilien sus estados financieros para cumplir con los GAAP si ya cumplen con las NIIF. Sin embargo, todavía existen diferencias entre ambos conjuntos de normas, entre ellas, aunque no exclusivamente:
Métodos de valoración de inventarios
Los GAAP permiten a las empresas utilizar el método de últimas entradas, primeras salidas (LIFO) para valorar el inventario, mientras que este método está prohibido por las NIIF.
Clasificación de los costos de investigación y desarrollo (R&D)
Según las NIIF, los costos de investigación y desarrollo se consideran inversiones de capital que pueden amortizarse durante varios períodos si se cumplen ciertas condiciones. Según los GAAP, los costos de investigación y desarrollo se consideran gastos y se contabilizan cuando se incurren.
Reversión de las pérdidas por deterioro
Los GAAP especifican que un inventario o activo cuyo valor se haya reducido no puede volver a incrementarse si posteriormente aumenta su valor de mercado. Las NIIF permiten esta reversión.
Valoración de activos fijos
Los GAAP registran y presentan los activos fijos a su costo histórico, mientras que las NIIF permiten a las empresas ajustar los activos fijos según su valor razonable de mercado.
Los robots conocen los GAAP
Antes de entrar en los detalles de los GAAP, quería ofrecerte una alternativa: si solo estás intentando asegurarte de que tu empresa no reciba una multa, convertirte en contador público certificado no es la solución. En su lugar, considera un software de informes financieros, que puede supervisar este tipo de cuestiones por ti:
Los clics en los enlaces a continuación pueden generar una comisión, la cual apoya nuestras pruebas y revisiones independientes de software y servicios. Conozca más sobre cómo mantenemos la transparencia.


Explicación de los 10 principios clave de los GAAP
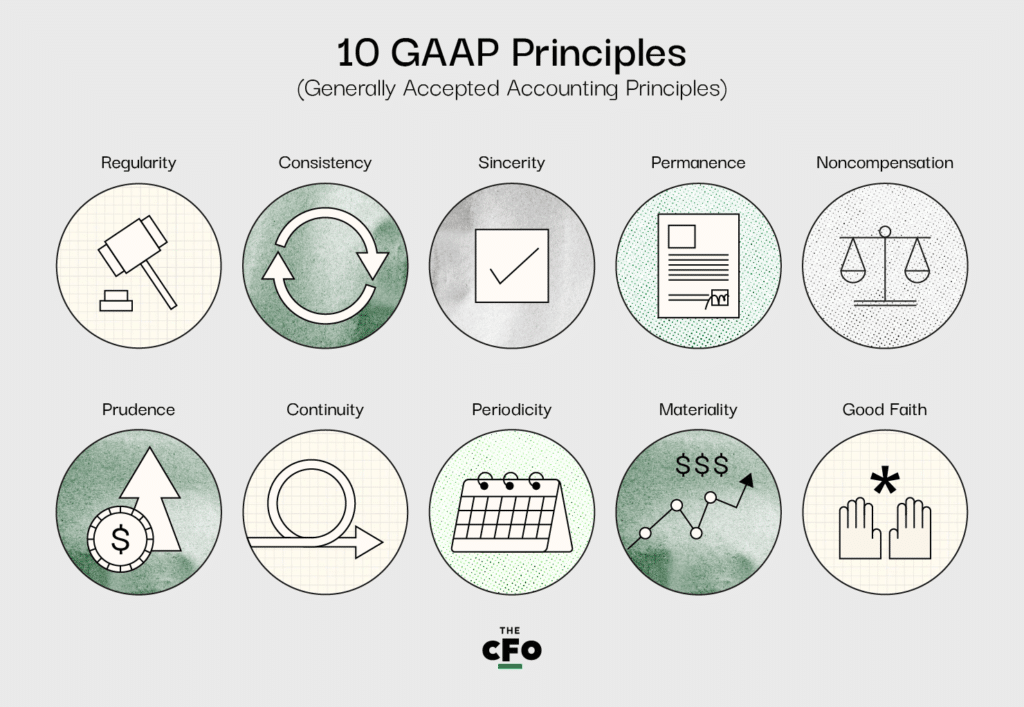
Aunque los GAAP están compuestos por tres partes diferentes, los 10 principios clave que contiene la norma constituyen su núcleo. Si tienes dudas sobre el cumplimiento de los GAAP, primero debes verificar tus prácticas frente a estos principios.
Los 10 principios de los GAAP son los siguientes:
1. Principio de regularidad
La organización debe cumplir todas las normas y regulaciones establecidas por los GAAP.
¿Qué significa esto?
Este principio significa que una empresa no puede elegir qué normas va a seguir, sino que debe cumplir todas las normas establecidas en los GAAP.
2. Principio de consistencia
Se aplican las mismas normas en cada etapa del proceso de presentación de informes, y se revelan las diferencias que puedan encontrarse.
¿Qué significa esto?
Al preparar tus estados financieros, debes garantizar la comparabilidad. En otras palabras, no puedes optar por preparar tu balance general de acuerdo con los GAAP y preparar tu estado de resultados de otra manera. Si tienes que realizar ajustes entre los estados, se espera que reveles y expliques completamente las razones en las notas al pie de los estados financieros.
3. Principio de sinceridad
La organización se esfuerza por proporcionar una descripción precisa e imparcial de la situación financiera de una empresa.
¿Qué significa esto?
Los estados financieros deben prepararse con objetividad; si intentas ocultar cierta información financiera o darle una importancia excesiva, estás infringiendo este principio. Debes preparar los estados financieros como si no tuvieras ningún interés personal en el éxito o fracaso de la empresa.
4. Principio de permanencia de los métodos
Los mismos estándares deben aplicarse de un ciclo de presentación de informes al siguiente, divulgando cualquier diferencia que pueda encontrarse.
¿Qué significa esto?
Al igual que el principio de continuidad, esto se reduce a la comparabilidad. Hay que facilitar la evaluación de los estados financieros en todos los ámbitos, y este principio se centra en la evaluación de un ciclo a otro. No se puede abandonar el estándar GAAP en cada segundo ciclo de presentación de informes y mantener el cumplimiento. Una vez más, si hay que realizar cambios de un periodo a otro, se espera que se divulgue exhaustivamente y se explique por qué en las notas a los estados financieros.
5. Principio de no compensación
Tanto los aspectos negativos como los positivos se presentan con total transparencia y sin intentar compensar las deudas.
¿Qué significa esto?
Hay que informar de todo, independientemente de cómo refleje la situación de la empresa. No se puede intentar compensar una deuda con un activo o los gastos con los ingresos en los estados financieros; hay que ofrecer una imagen completa y precisa de la situación financiera de la empresa, independientemente de las apariencias.
6. Principio de prudencia
Los datos presentados deben basarse en hechos y depender de cifras claras y concretas.
¿Qué significa esto?
Es natural dedicar tiempo a soñar con el futuro de la organización; después de todo, una parte importante de la función financiera consiste en crear proyecciones y compartir una imagen razonable de lo que está por venir. Este principio pretende mantener los estados financieros basados en la realidad, compartiendo únicamente lo que sea objetivamente preciso y verificable con datos, en lugar de lo que sea especulativo y subjetivo.
7. Principio de continuidad
Al elaborar informes, los contables deben suponer que una organización continuará operando, independientemente de la situación actual de la empresa.
¿Qué significa esto?
Al valorar los activos o examinar los pasivos, hay que hacerlo de acuerdo con los principios establecidos en los manuales de finanzas, en lugar de según la realidad de la situación. Por ejemplo, si a su empresa le quedan realmente solo unos pocos meses de vida, aun así debe amortizar sus activos durante años, si así lo exige GAAP.
8. Principio de periodicidad
Los registros financieros (es decir, el reconocimiento de ingresos) deben presentarse dentro del periodo contable correspondiente.
¿Qué significa esto?
La contabilidad según el principio de devengo establece que las transacciones deben registrarse en el periodo en el que ocurren, en lugar de cuando se reciben o desembolsan los fondos. Por ejemplo, si hoy firma un contrato que establece que prestará un servicio por X dólares, debe registrar X dólares como ingresos hoy, no cuando se reciba el efectivo.
Además, este principio exige que los contables registren las transacciones con precisión y no cambien los periodos ni alteren los datos para modificar la percepción de los estados financieros. Por ejemplo, si tuvo un T1 récord y un T2 completamente mediocre en lo que respecta a los ingresos, no se le permite trasladar parte de los ingresos del T1 al T2 para parecer más constante; debe registrarlos cuando realmente ocurrieron y presentarlos en ese mismo periodo.
9. Principio de importancia relativa
Los contables deben esforzarse por divulgar completamente todos los datos financieros y la información contable en los informes financieros.
¿Qué significa esto?
La persona (o el grupo) que prepara los estados financieros de una organización tiene la obligación de recopilar toda la información pertinente e importante que podría incluirse en un estado financiero. Todo lo que entra en esta categoría se considera información “material” y debe incluirse en los informes. Este principio refuerza esta responsabilidad y garantiza que no se omita nada en el producto final.
Algunos dirían que este principio hace que el contador rinda cuentas.
10. Principio de máxima buena fe
Se presupone que todas las partes mantienen la honestidad en todas las transacciones financieras y en el mantenimiento de registros en nombre de una organización.
¿Qué significa esto?
Cualquier persona involucrada en las operaciones financieras de una organización, o responsable de ellas, debe estar comprometida con la honestidad y la integridad por encima de todo. Este principio sirve para mantener un estándar ético y de responsabilidad, y constituye un excelente argumento de apoyo para cualquier profesional financiero que se encuentre bajo presión de un superior para alterar algunas cifras.
Directrices adicionales
Además de los 10 principios clave, GAAP describe cuatro restricciones que es importante reconocer y seguir al preparar los estados financieros.
1. Reconocimiento
Cualquier estado financiero debe reflejar con precisión un registro completo de los activos, pasivos, ingresos, gastos y otros compromisos financieros de la organización. Los informes deben ser exhaustivos y transparentes, y no deben contener modificaciones ni omisiones.
2. Medición
La información financiera debe prepararse de conformidad con GAAP, siguiendo todas las normas en todo momento. Este principio refuerza la necesidad de que quienes preparan los estados financieros conozcan los diez principios mencionados anteriormente y las normas del sector generalmente aceptadas.
3. Presentación
Todos los informes financieros deben incluir:
- Un estado de resultados,
- Un estado de flujo de efectivo,
- Un balance general, y
- Un estado del patrimonio o del capital contable de los accionistas.
Si falta alguno de estos estados, pueden iniciarse auditorías o investigaciones externas.
4. Divulgación
Si existe cualquier otra información necesaria para comprender los informes financieros, debe divulgarse por completo en el informe. Una práctica habitual consiste en compartir los borradores de los informes financieros con los directores, los accionistas importantes y otras partes interesadas clave para registrar sus preguntas. Si consideran necesaria cualquier otra información para comprender los informes, debe añadirse antes de presentar el informe.
Implementación de GAAP
Asegúrate de que cualquier persona que establezca métodos contables estándar para tu organización ya esté familiarizada con los Principios de contabilidad generalmente aceptados y sus restricciones, o dirígela a recursos como este para ampliar sus conocimientos.
Cuando llegue el momento de implementar GAAP y preparar los estados financieros, será fundamental conocer el contenido de este artículo al dedillo, así que guárdalo como referencia para cuando te encuentres rascándote la cabeza. Si encuentras algún aspecto poco claro, házmelo saber en un comentario a continuación y me aseguraré de abordarlo de inmediato.
Si quieres mejorar como profesional financiero y convertirte en un CFO (mejor), yo puedo ayudarte. Suscríbete al boletín del CFO Club y mantén tu ventaja en cualquier condición del mercado.


