

Guida ai GAAP: 10 principi fondamentali per la conformità

GAAP (principi contabili generalmente accettati) sono le regole e le linee guida standard da seguire nella preparazione dei bilanci negli Stati Uniti.
Questi principi garantiscono che i numeri siano coerenti, trasparenti e comparabili, così che tutti, dagli investitori agli enti regolatori, abbiano un quadro chiaro della situazione finanziaria. Se ti occupi di contabilità negli Stati Uniti, comprendere i GAAP è essenziale per mantenere registri corretti e facili da comprendere.
Cosa sono i GAAP?
I GAAP, ovvero i principi contabili generalmente accettati, sono un insieme standardizzato di regole contabili, procedure e linee guida utilizzato negli Stati Uniti per la preparazione dei bilanci.

Aiutano i professionisti della finanza a garantire coerenza, trasparenza e comparabilità nella rendicontazione finanziaria tra organizzazioni e settori diversi, attraverso questi principi:
- Rilevazione dei ricavi
- Classificazione dello stato patrimoniale
- Rilevanza
Rispettando i GAAP, i professionisti riducono il rischio di errori o inesattezze, aumentano la credibilità presso gli stakeholder e semplificano il confronto dei risultati finanziari tra le aziende.
Conformità ai GAAP
Negli Stati Uniti, tutte le società quotate in borsa sono tenute a seguire le regole stabilite dalla Commissione statunitense per i titoli e gli scambi (SEC), che includono la presentazione periodica di bilanci conformi ai GAAP.
Il rispetto delle regole della SEC è necessario affinché un'azienda rimanga quotata nelle borse valori, e la violazione di tali regole può comportare la revoca della quotazione. Puoi consultare alcuni bollettini contabili del personale sul sito web della SEC, che riassumono come i GAAP devono essere applicati dalle organizzazioni.
Sebbene le società private e le organizzazioni senza scopo di lucro non siano strettamente obbligate a seguire i GAAP nella loro rendicontazione, stabilire tempestivamente questo standard mantiene aperte le possibilità di finanziamento, sia da fonti di capitale proprio sia di debito. Per facilitare l'analisi (e consentire confronti corretti tra dati omogenei), molti finanziatori richiedono che le informazioni finanziarie annuali siano preparate secondo i GAAP come parte degli accordi di finanziamento. Dal lato del capitale proprio, agli investitori viene comunemente consigliato di prestare estrema attenzione alle aziende i cui bilanci non sono preparati utilizzando i GAAP.
In definitiva, i GAAP servono a garantire che i metodi contabili siano accurati e trasparenti; è esattamente ciò che vogliono vedere gli istituti finanziari, gli investitori e i privati.
La conformità ai GAAP viene verificata attraverso il giudizio di un revisore, risultato di una revisione esterna condotta da una società di contabilità pubblica certificata (CPA). Se desideri confermare la conformità ai GAAP dei tuoi bilanci, incaricare un revisore esterno prima che ciò diventi un obbligo legale può accelerare il processo e garantire che tu stia seguendo la direzione corretta.
Esiste un'altra opzione se desideri rendicontare indicatori che non sono esplicitamente consentiti dalle regole GAAP. Alcune aziende riportano sia indicatori GAAP sia non GAAP nella rendicontazione dei propri bilanci, sebbene le normative GAAP richiedano che questi ultimi siano identificati esplicitamente nei bilanci e nelle altre comunicazioni pubbliche.
FASB
Il Consiglio per gli standard di contabilità finanziaria (FASB) è un'organizzazione indipendente senza scopo di lucro che stabilisce gli standard contabili per le società pubbliche, private e per le organizzazioni senza scopo di lucro negli Stati Uniti. Il FASB è l'autorità finale per la definizione e l'interpretazione dei GAAP negli Stati Uniti, poiché la Commissione per i titoli e gli scambi (SEC) riconosce il FASB come organismo incaricato di stabilire gli standard contabili del Paese.
Il FASB è stato costituito nel 1973 per succedere al Consiglio per i principi contabili (APB) e portare avanti la sua missione di garantire coerenza, trasparenza e integrità nella rendicontazione finanziaria delle società statunitensi. Sebbene sia stato l'organismo autorevole per gli standard contabili nazionali dal 1959 al 1973, la maggior parte delle linee guida e delle regole create dall'APB è stata ormai modificata o sostituita dai documenti del FASB.
GAAP e IFRS
Gli Principi contabili internazionali per la rendicontazione finanziaria (IFRS) sono gli standard contabili stabiliti dal Consiglio per i principi contabili internazionali (IASB) e sono considerati l'alternativa internazionale ai GAAP. Se le regole GAAP rappresentano le leggi degli Stati Uniti, gli IFRS mirano a rappresentare i mandati delle Nazioni Unite: un insieme di regole che supera i confini nazionali e sottopone tutti i membri allo stesso standard.
Lo IASB e il FASB lavorano alla convergenza tra GAAP e IFRS dal 2002 e hanno compiuto alcuni progressi, come la rimozione da parte degli Stati Uniti dell’obbligo per le aziende non statunitensi di riconciliare i propri bilanci per renderli conformi ai GAAP qualora siano già conformi agli IFRS. Esistono tuttavia ancora differenze tra i due insiemi di regole, tra cui, a titolo esemplificativo:
Metodi di valutazione delle rimanenze
I GAAP consentono alle aziende di utilizzare il metodo Ultimo entrato, primo uscito (LIFO) per la valutazione delle rimanenze, mentre ciò è vietato dagli IFRS.
Classificazione dei costi di ricerca e sviluppo (R&D)
Secondo gli IFRS, i costi di R&D sono considerati investimenti di capitale che possono essere ammortizzati su più periodi se vengono soddisfatte determinate condizioni. Secondo i GAAP, i costi di R&D sono considerati spese e vengono rilevati nel momento in cui sono sostenuti.
Storno delle svalutazioni
I GAAP stabiliscono che una rimanenza o un’attività che è stata svalutata non può essere rivalutata se il valore di mercato dell’attività aumenta successivamente. Gli IFRS consentono tale storno.
Valutazione delle immobilizzazioni
I GAAP registrano e riportano le immobilizzazioni al costo storico, mentre gli IFRS consentono alle aziende di adeguare le immobilizzazioni al valore equo di mercato.
I robot conoscono i GAAP
Prima di entrare nei dettagli dei GAAP, volevo offrirti una via d’uscita: se stai semplicemente cercando di assicurarti che la tua azienda non venga multata, diventare un CPA non è la soluzione. Valuta invece un software per la rendicontazione finanziaria, che può monitorare questo tipo di aspetti al posto tuo:
Cliccando sui link sottostanti potremmo guadagnare una commissione, che sostiene i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come restiamo trasparenti.


Spiegazione dei 10 principi fondamentali dei GAAP
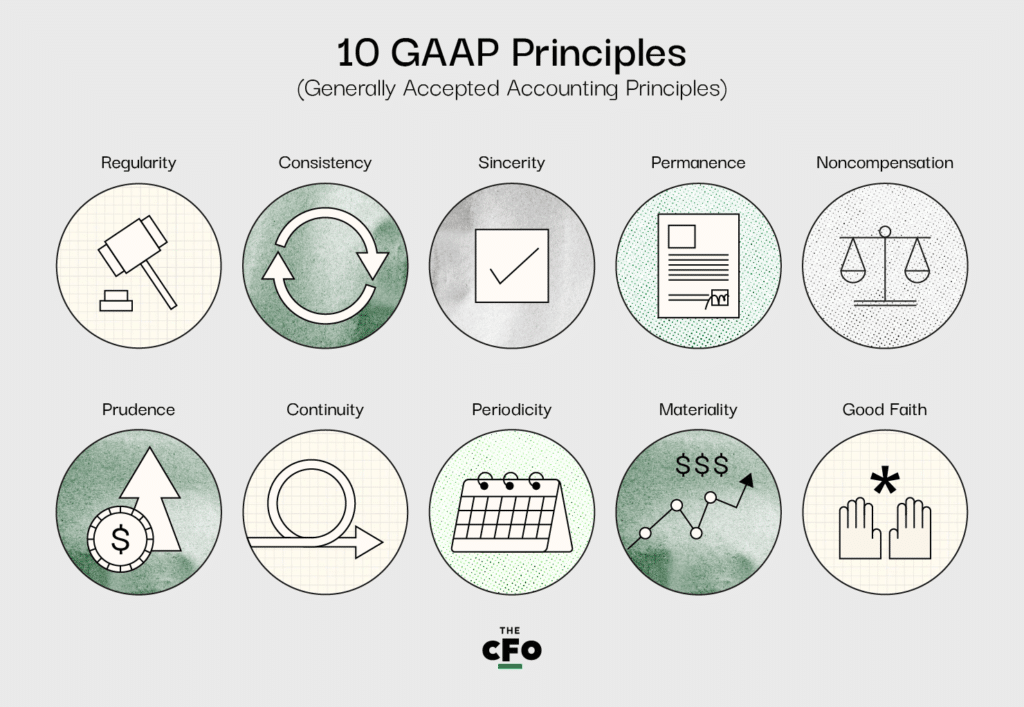
Sebbene i GAAP siano costituiti da tre parti diverse, i 10 principi fondamentali dello standard ne rappresentano il nucleo. Se hai dubbi sulla tua conformità ai GAAP, dovresti innanzitutto verificare le tue prassi rispetto a questi principi.
I 10 principi dei GAAP sono i seguenti:
1. Principio della regolarità
L’organizzazione deve rispettare tutte le regole e le normative stabilite dai GAAP.
Cosa significa?
Questo principio significa che un’azienda non può scegliere quali regole seguire e quali no, ma deve rispettare tutte le regole previste dai GAAP.
2. Principio della coerenza
Gli stessi standard vengono applicati durante ogni fase del processo di rendicontazione, indicando eventuali differenze riscontrate.
Cosa significa?
Quando prepari il bilancio, devi assicurarti che sia comparabile. In altre parole, non puoi scegliere di preparare lo stato patrimoniale secondo i GAAP ma preparare il conto economico in modo diverso. Se devi apportare rettifiche tra i prospetti, devi indicare e spiegare integralmente il motivo o i motivi nelle note al bilancio.
3. Principio della sincerità
L’organizzazione si impegna a fornire una rappresentazione accurata e imparziale della situazione finanziaria dell’azienda.
Cosa significa?
Il bilancio deve essere preparato con obiettività; se cerchi di nascondere determinate informazioni finanziarie o di dare loro maggiore risalto, stai violando questo principio. Dovresti preparare il bilancio come se non avessi alcun interesse personale nel successo o nel fallimento dell’azienda.
4. Principio della permanenza dei metodi
Gli stessi standard devono essere applicati da un ciclo di rendicontazione al successivo, rendendo note eventuali differenze riscontrate.
Cosa significa?
Proprio come il principio della continuità, anche questo riguarda la comparabilità. È necessario rendere semplice la valutazione dei rendiconti nel loro complesso, e questo principio si concentra sulla valutazione da un ciclo all’altro. Non è possibile abbandonare lo standard GAAP a ogni secondo ciclo di rendicontazione e mantenere la conformità. Ancora una volta, se è necessario apportare modifiche da un periodo all’altro, ci si aspetta che queste vengano indicate in modo completo e che venga spiegato il motivo nelle note a piè di pagina del bilancio.
5. Principio della non compensazione
Sia gli elementi negativi sia quelli positivi vengono riportati con piena trasparenza e senza prevedere la compensazione dei debiti.
Cosa significa?
È necessario riportare tutto, indipendentemente dall’immagine che ne deriva per l’azienda. Non è possibile cercare di compensare un debito con un’attività o le spese con i ricavi nel bilancio; è necessario fornire un quadro completo e accurato della situazione finanziaria dell’azienda, indipendentemente dalle apparenze.
6. Principio della prudenza
I dati riportati devono basarsi sui fatti e dipendere da numeri chiari e concreti.
Cosa significa?
È naturale trascorrere del tempo a immaginare il futuro dell’organizzazione; dopotutto, una parte importante della funzione finanziaria consiste nell’elaborare proiezioni e fornire un quadro ragionevole di ciò che accadrà. Questo principio mira a mantenere i bilanci ancorati alla realtà, condividendo solo ciò che è accurato e verificabile sulla base dei dati, anziché ciò che è speculativo e soggettivo.
7. Principio della continuità
Quando redigono i rendiconti, i contabili devono presumere che un’organizzazione continuerà a operare, indipendentemente dallo stato attuale dell’azienda.
Cosa significa?
Quando si valutano le attività o si esaminano le passività, è necessario farlo secondo i principi della finanza, piuttosto che in base alla realtà della situazione. Ad esempio, se realisticamente alla tua azienda restano solo pochi mesi di attività, devi comunque ammortizzare le attività nell’arco di diversi anni, se lo richiede il GAAP.
8. Principio della periodicità
Le registrazioni finanziarie (ovvero il riconoscimento dei ricavi) devono essere riportate nel periodo contabile appropriato.
Cosa significa?
La contabilità per competenza stabilisce che le operazioni devono essere registrate nel periodo in cui si verificano, anziché nel momento in cui i fondi vengono ricevuti o erogati. Ad esempio, se oggi firmi un contratto che stabilisce che fornirai un servizio per X dollari, devi registrare X dollari come ricavi oggi, non quando ricevi il pagamento in contanti.
Inoltre, questo principio richiede che i contabili registrino accuratamente le operazioni e non spostino i periodi di competenza né alterino i dati per modificare la percezione dei bilanci. Ad esempio, se hai registrato un primo trimestre da record e un secondo trimestre completamente deludente per quanto riguarda i ricavi, non ti è consentito spostare parte dei ricavi del primo trimestre nel secondo per dare un’impressione di maggiore uniformità; devi registrarli nel momento in cui si sono effettivamente verificati e riportarli nello stesso periodo.
9. Principio della rilevanza
I contabili devono impegnarsi a divulgare completamente tutti i dati finanziari e le informazioni contabili nei rendiconti finanziari.
Cosa significa?
La persona (o il gruppo) che prepara i rendiconti finanziari per un’organizzazione ha l’obbligo di acquisire tutte le informazioni pertinenti e importanti che potrebbero essere incluse in un rendiconto finanziario. Qualsiasi elemento rientri in questa categoria è considerato un’informazione “rilevante” e deve essere riportato. Questo principio rafforza tale responsabilità e garantisce che nulla venga tralasciato nel risultato finale.
Secondo alcuni, questo principio rende il contabile responsabile.
10. Principio della massima buona fede
Si presume che tutte le parti rimangano oneste in tutte le transazioni finanziarie e nella tenuta dei registri per conto di un’organizzazione.
Cosa significa?
Chiunque sia coinvolto nelle operazioni finanziarie di un'organizzazione, o ne sia responsabile, deve impegnarsi innanzitutto a essere onesto e integro. Questo principio serve a mantenere uno standard etico e un senso di responsabilità e costituisce un valido argomento per qualsiasi responsabile finanziario sottoposto alla pressione di un superiore che gli chiede di alterare alcuni numeri.
Linee guida aggiuntive
Oltre ai 10 principi fondamentali, i GAAP descrivono quattro vincoli che è importante riconoscere e rispettare nella preparazione dei rendiconti finanziari.
1. Rilevazione
Ogni rendiconto finanziario deve riflettere accuratamente un quadro completo delle attività, delle passività, dei ricavi, dei costi e degli altri impegni finanziari dell'organizzazione. I report devono essere completi, trasparenti e non contenere modifiche od omissioni.
2. Valutazione
La rendicontazione finanziaria deve essere preparata in conformità ai GAAP, seguendo sempre tutti gli standard. Questo principio ribadisce la necessità che chi prepara i rendiconti finanziari conosca i dieci principi sopra citati e gli standard di settore generalmente accettati.
3. Presentazione
Tutti i report finanziari devono includere:
- Un conto economico,
- Un rendiconto finanziario,
- Uno stato patrimoniale e
- Un prospetto del patrimonio netto dei proprietari o degli azionisti.
Se manca uno qualsiasi di questi prospetti, possono essere avviati audit o indagini esterne.
4. Informativa
Se sono necessarie altre informazioni per comprendere i report finanziari, devono essere divulgate integralmente nel report. Una pratica comunemente adottata consiste nel condividere le bozze dei report finanziari con amministratori, azionisti importanti e altri stakeholder chiave, così da raccogliere le loro domande. Se ritengono necessarie ulteriori informazioni per comprendere i report, queste dovrebbero essere aggiunte prima del deposito del report.
Applicazione dei GAAP
Assicurati che chiunque stabilisca i metodi contabili standard per la tua organizzazione conosca già i Principi finanziari generalmente accettati e i relativi vincoli, oppure indirizzalo verso risorse come questa per sviluppare la propria comprensione.
Quando sarà il momento di applicare i GAAP e preparare i prospetti, sarà fondamentale conoscere alla perfezione i contenuti di questo articolo, quindi aggiungilo ai segnalibri per consultarlo ogni volta che ti ritrovi a grattarti la testa. Se alcuni aspetti non ti sono chiari, fammelo sapere in un commento qui sotto e mi assicurerò di affrontarli subito.
Se vuoi migliorare come professionista della finanza e diventare un CFO (migliore), posso aiutarti. Iscriviti alla newsletter del CFO Club e mantieni il tuo vantaggio in qualsiasi condizione di mercato.


