As demonstrações financeiras consolidadas apresentam a imagem financeira combinada de uma empresa-mãe e das suas subsidiárias — tratando-as, basicamente, como uma única grande empresa no papel. Compreender o que são é uma coisa, mas elaborá-las é uma tarefa completamente diferente.
Enquanto responsável experiente pelo controlo financeiro, já tratei de várias consolidações complexas para organizações com várias empresas. Neste guia, explicarei o que são as demonstrações financeiras consolidadas, como elaborá-las e quais são os seus benefícios adicionais. Pronto para começar?
O que são demonstrações financeiras consolidadas?
As demonstrações financeiras consolidadas são relatórios combinados que apresentam a posição financeira e o desempenho de uma empresa-mãe e das suas subsidiárias como uma única entidade.
Normalmente elaboradas pela empresa-mãe, as demonstrações financeiras consolidadas incluem um balanço do grupo, uma demonstração de resultados e uma demonstração dos fluxos de caixa — os três elementos fundamentais do modelo de três demonstrações.
Estes componentes constituem também os três tipos de demonstrações financeiras consolidadas:
- Balanço consolidado
- Demonstração de resultados consolidada
- Demonstração consolidada dos fluxos de caixa
Por exemplo: Se uma empresa-mãe conceder um empréstimo de $500,000 a uma subsidiária, cada uma reportará o empréstimo como um ativo ou passivo, inflacionando as demonstrações financeiras do grupo. A consolidação elimina este efeito, proporcionando uma visão mais clara do património líquido.
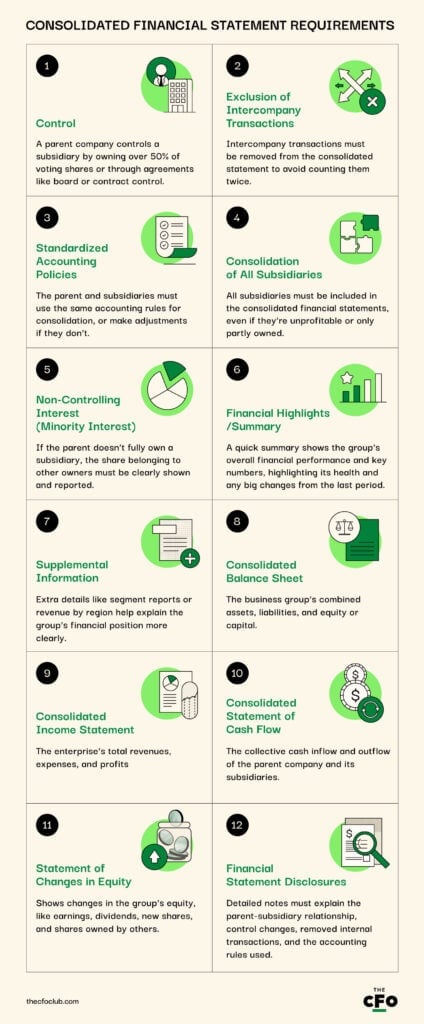
Requisitos das demonstrações financeiras consolidadas
Para realizar o relato financeiro consolidado, é necessário cumprir determinados critérios estipulados por normas contabilísticas como as Normas Internacionais de Relato Financeiro (IFRS) e os Princípios Contabilísticos Geralmente Aceites (GAAP).
Além disso, deverá garantir que cumpre todos os requisitos seguintes ou que dispõe das informações necessárias, conforme indicado abaixo:
Preparação para subsidiárias versus empresas-mãe
A preparação das demonstrações consolidadas é uma parceria entre a empresa-mãe e todas as suas subsidiárias. As subsidiárias fornecem dados financeiros precisos e uniformes, enquanto a empresa-mãe elabora as demonstrações financeiras consolidadas. Especificamente:
- As subsidiárias fornecem balanços individuais, demonstrações de resultados e demonstrações dos fluxos de caixa com base no sistema de relato da empresa-mãe.
- As empresas-mãe combinam os seus próprios registos (se existirem) e os relatórios das diferentes subsidiárias de acordo com os regulamentos IFRS e GAAP.
Author's Tip
As IFRS permitem exceções para subsidiárias operadas de forma independente e para aquelas detidas para venda (entidades com um impacto financeiro mínimo na empresa-mãe que esta pretende vender). Em termos simples, as subsidiárias que se enquadram nas categorias que acabei de descrever podem ser excluídas das demonstrações financeiras consolidadas.
Como preparar demonstrações financeiras consolidadas
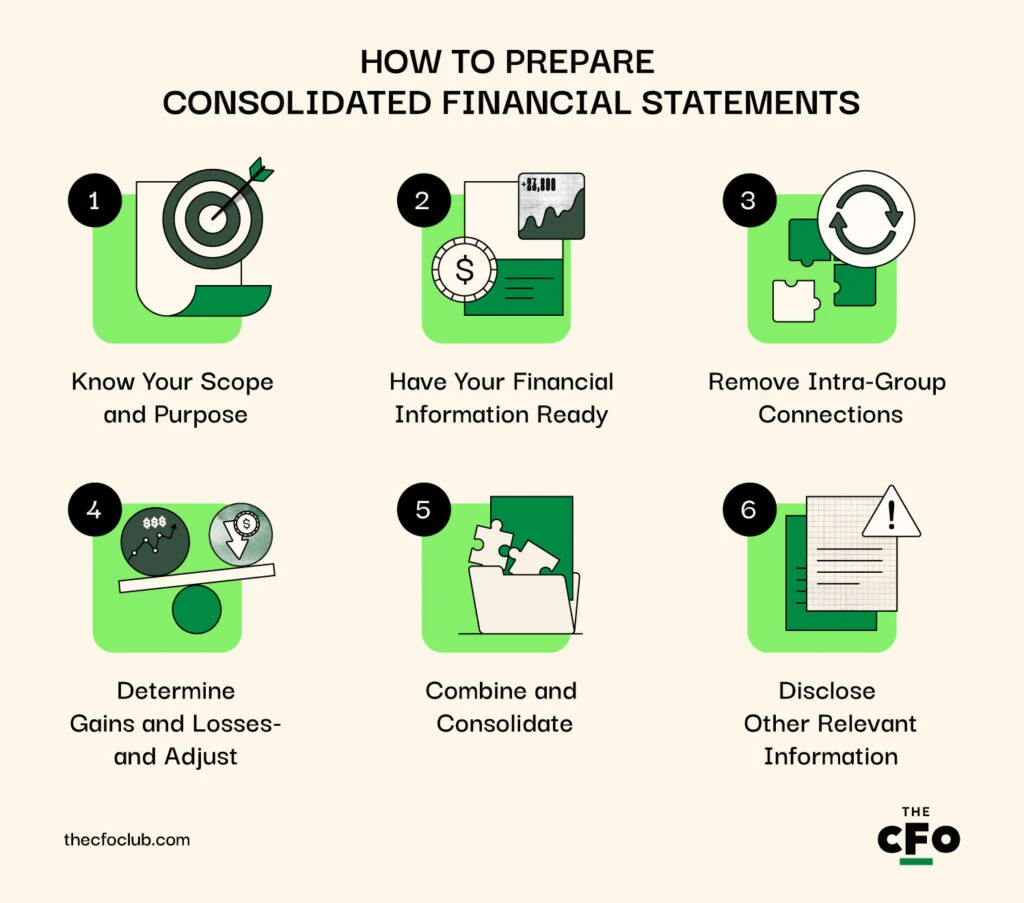
A preparação de demonstrações financeiras consolidadas é complexa, mas possível. Basta seguir rigorosamente os passos abaixo para criar um relatório preciso e fiável para as partes interessadas.
Have an account? Log In
1. Conheça o âmbito e o objetivo
Definir o âmbito e o objetivo das suas demonstrações financeiras consolidadas ajuda a manter a conformidade e a evitar mal-entendidos durante o processo de compilação.
Por isso, antes de mais, identifique as entidades de relato, ou seja, as empresas a incluir na demonstração financeira consolidada:
- A empresa-mãe: A organização principal que prepara a demonstração.
- Subsidiárias: Qualquer empresa que a empresa-mãe controle, quer por possuir mais de 50% das ações com direito de voto, quer por deter poderes de tomada de decisão
- Entidades de interesse variável (VIEs): Empresas sobre as quais a empresa-mãe tem controlo ou influência significativos, não baseados na participação no capital, mas em condições como relações de agência ou acordos contratuais. Se a empresa-mãe tiver o poder de dirigir as atividades de uma VIE, a empresa deve ser incluída na demonstração. No entanto, se a empresa-mãe não controlar a entidade (por exemplo, interesses minoritários ou empreendimentos conjuntos), poderá contabilizar essa entidade utilizando o método da equivalência patrimonial, em vez de a consolidar. Se a sua empresa não tiver VIEs, não precisa de se preocupar de todo com esta parte.
Considere a Alphabet, a empresa-mãe da Google. Para manter os investidores e outras partes interessadas informados, consolida as suas receitas e as de todas as principais subsidiárias num único registo trimestral. Abaixo encontra-se uma captura de ecrã dos resultados operacionais por segmento da Alphabet, tal como apresentados nas suas demonstrações consolidadas do 4.º trimestre de 2024:
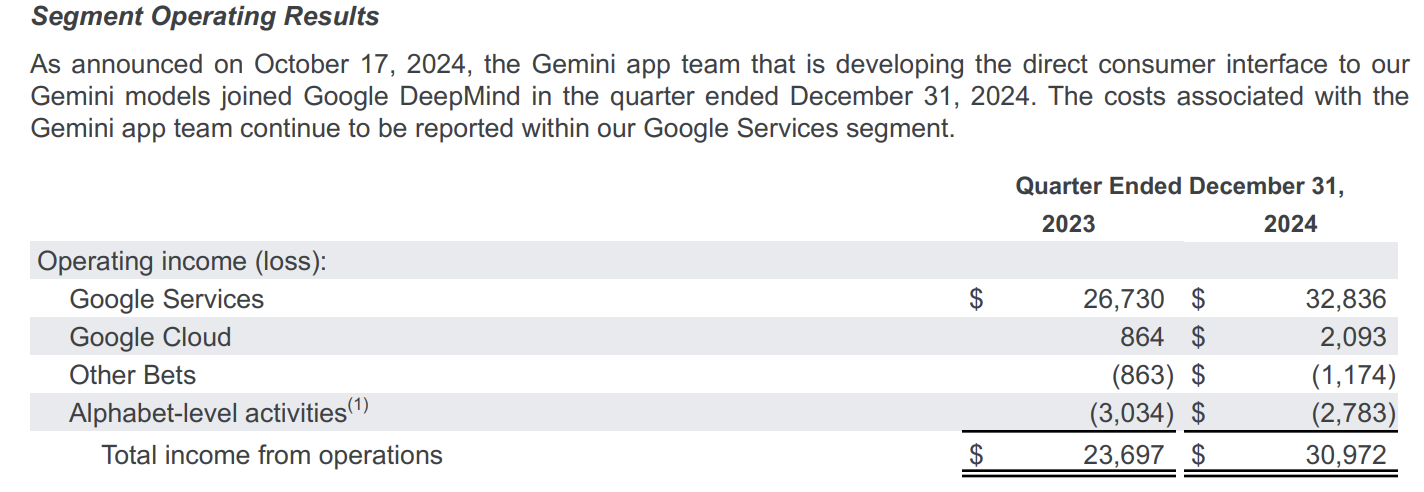
Repare que as subsidiárias estão divididas em quatro categorias: as três principais divisões que geram mais rendimento (Serviços Google, Google Cloud e Outras Apostas) e a própria empresa-mãe.
Isto significa que, embora a Alphabet detenha muitas subsidiárias, apenas as duas primeiras — Serviços Google e Google Cloud — são suficientemente significativas para serem apresentadas individualmente. As restantes são incluídas na demonstração consolidada, mas agrupadas numa única categoria abrangente — Outras Apostas — devido ao seu impacto mínimo nos resultados finais.
2. Tenha a sua informação financeira preparada
Uma informação financeira preparada torna a consolidação simples. Prepare as suas finanças para o processo fazendo o seguinte:
- Reúna os registos recentes de cada entidade, desde balanços a demonstrações de resultados, demonstrações de fluxos de caixa, transações intragrupo e percentagens de participação no capital.
- Corrija quaisquer diferenças nas práticas contabilísticas, moedas ou datas de encerramento do exercício para uniformizar a informação financeira de todas as entidades e evitar discrepâncias.
- Utilize software de consolidação financeira para simplificar o processo de recolha e cálculo dos dados e também reduzir o erro humano.
- Sincronize o seu software de contabilidade, como o QuickBooks ou o Xero, com a sua ferramenta de consolidação para extrair rápida e rigorosamente os dados financeiros de várias entidades para o relatório final. O software também ajudará a automatizar o seu processo de reconciliação bancária.
Tomemos a Amazon como exemplo. Enquanto retalhista online, prestadora de serviços de computação em nuvem e empresa multinacional, as suas receitas totais provêm de várias fontes, regiões e moedas.
Assim, ao consolidar as suas finanças, a empresa divide as suas operações em três categorias principais — América do Norte, Internacional e AWS — e obtém os dados financeiros de cada uma delas. Também converte todos os seus rendimentos em moeda estrangeira para USD e garante a uniformidade dos períodos de reporte.
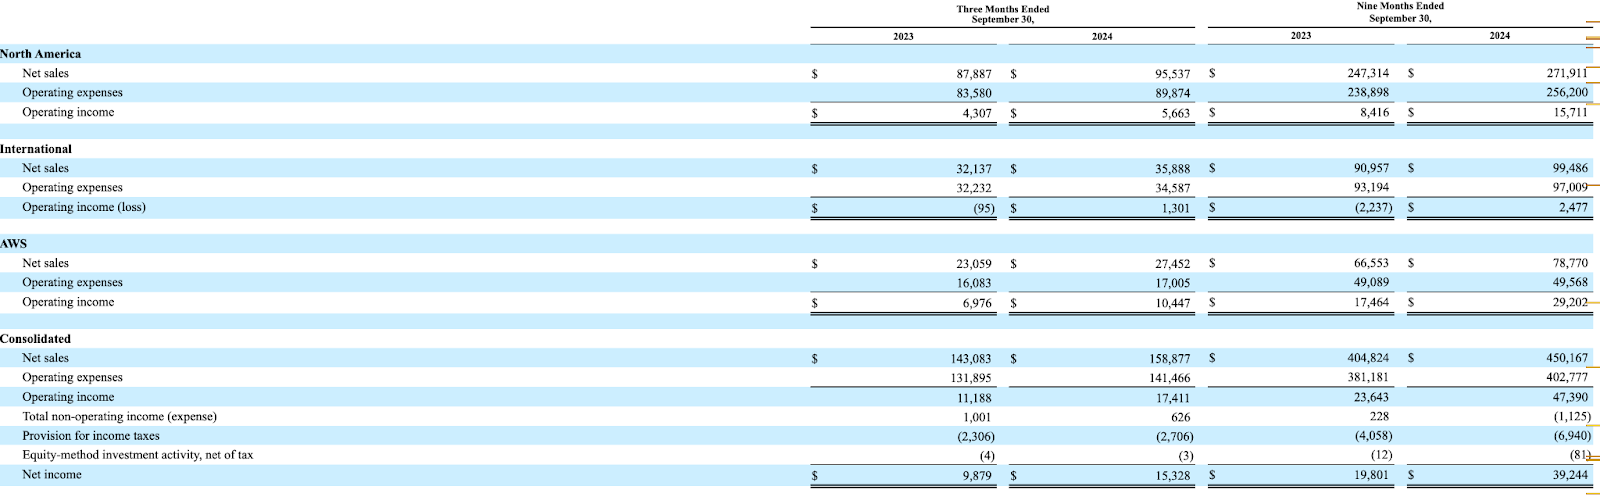
Mas, ao contrário da Alphabet, a demonstração consolidada da Amazon (pelo menos no 3.º trimestre de 2024, conforme apresentado acima) não inclui valores específicos ao nível da empresa-mãe, embora suspeite que tenham sido incorporados nos valores da América do Norte.
4. Elimine as ligações intragrupo
A eliminação de transações intragrupo — como trocas de ativos ou serviços entre subsidiárias — da sua demonstração consolidada evita a dupla contabilização e as declarações incorretas.
Imagine que trata da contabilidade de uma multinacional com duas subsidiárias principais: A e B. Durante o período de reporte, a subsidiária A vende inventário à subsidiária B. As receitas dessas vendas tornam-se simultaneamente rendimentos da subsidiária A, mas um custo para a subsidiária B.
Para garantir a exatidão, exclua todos os registos desta transação do conjunto de dados consolidado. Porquê exatamente? Porque o dinheiro apenas circula entre subsidiárias e não tem qualquer impacto nos resultados finais do grupo.
Situações como esta explicam por que razão muitas empresas recorrem a software de consolidação financeira, que filtra e elimina automaticamente as transações intragrupo. Em alternativa, a consolidação manual pode conduzir à omissão de transações intragrupo e a valores inflacionados, indicando falsamente estabilidade financeira às partes interessadas.
5. Determinar ganhos e perdas — e ajustar
Depois de excluir as transações intragrupo, elimine também os ganhos e as perdas, uma vez que estes também podem distorcer os valores dos lucros. Também afetam os pagamentos de impostos e as decisões de investimento, pelo que as suas finanças consolidadas devem fornecer uma representação verdadeira e justa dos lucros.
Aqui, os ganhos e as perdas aplicam-se sobretudo a estes dois cenários:
- Taxas de câmbio: Suponha que a sua empresa-mãe nos Estados Unidos efetua compras a um fornecedor estrangeiro. As flutuações das taxas de câmbio podem originar ganhos ou perdas não realizados, pelo que é necessário ajustar as demonstrações consolidadas para refletir corretamente os efeitos da conversão cambial.
- Valor dos ativos intangíveis: Suponha que a sua empresa detém uma patente que se valoriza ou desvaloriza ao longo do tempo. Poderá ser necessário modificar os seus registos para apresentar o seu justo valor atual na demonstração consolidada.
6. Combinar e consolidar
Depois de eliminar todas as operações intragrupo e contabilizar os ganhos e as perdas, é altura de combinar e consolidar.
Esta fase envolve a unificação das demonstrações financeiras das várias divisões, reunindo as demonstrações de resultados, os balanços e as demonstrações dos fluxos de caixa interempresariais num único relatório coerente. Envolve também a apresentação de outros resumos quantitativos — como destaques financeiros e informação por segmentos —, bem como de contexto qualitativo, para tornar os valores apresentados fáceis de compreender.
Por exemplo, a Unilever tem muitas subsidiárias em todo o mundo. No entanto, para efeitos de relações com os investidores, elabora periodicamente uma demonstração financeira combinada, em vez de publicar relatórios autónomos para cada entidade.
Esta consolidação poupa tempo e esforço aos investidores, uma vez que lhes proporciona uma visão detalhada do desempenho financeiro da empresa sem exigir a leitura separada do relatório de cada subsidiária.
7. Divulgar outras informações relevantes
Ao preparar demonstrações financeiras consolidadas, é necessário divulgar informações adicionais que, de outro modo, afetariam a posição consolidada da empresa. Esta divulgação proporciona uma visão adicional sobre várias questões demasiado complexas para serem abordadas no documento principal, tais como:
- Políticas contabilísticas adotadas durante o processo de consolidação.
- Passivos prováveis que não aparecem no balanço.
- Detalhes dos interesses que não controlam, revelando a percentagem de participação dos acionistas minoritários.
- Operações e taxas de factoring de faturas.
Esta informação não só reforça a confiança dos investidores e capacita as partes interessadas a tomar decisões baseadas em dados, como também mantém a sua empresa em conformidade com as normas regulamentares.
Por exemplo, eis uma captura de ecrã de um excerto sobre “divulgações” do relatório anual de 2024 da Berkshire Hathaway.
Apresenta vários riscos de mercado a que a empresa está exposta devido a algumas das suas decisões estratégicas, desde riscos relativos aos preços das ações a riscos de taxa de juro, riscos cambiais e riscos relativos aos preços das matérias-primas. Esta informação é extremamente importante tanto para os investidores como para os reguladores, uma vez que reflete a estratégia financeira geral e a exposição ao risco da empresa, aumentando a transparência financeira.
Quando consolidar as demonstrações financeiras
As empresas consolidam normalmente as demonstrações financeiras trimestralmente, anualmente ou no encerramento de cada período fiscal (seja qual for o período aplicável).
No entanto, quando é adquirida uma nova subsidiária, a consolidação das suas finanças começa na data em que o controlo é obtido, e a aquisição é refletida nas demonstrações financeiras subsequentes, de modo a indicar as alterações na propriedade.
Demonstrações financeiras consolidadas vs. demonstrações financeiras não consolidadas
As demonstrações financeiras consolidadas combinam as finanças de uma empresa-mãe e das suas subsidiárias, eliminando as transações intragrupo, para apresentar o grupo como uma única entidade.
Por sua vez, as demonstrações financeiras não consolidadas (ou individuais) apresentam a situação financeira de uma única entidade económica, excluindo as suas subsidiárias ou, conforme o caso, a empresa-mãe, do processo de consolidação.
Embora seja mais vantajoso consolidar as demonstrações financeiras, existem alguns casos em que é aceitável não o fazer. Especificamente, as demonstrações financeiras não consolidadas são aceitáveis nos seguintes casos:
- Falta de controlo sobre subsidiárias: Se uma empresa-mãe detiver menos de 50% dos direitos de voto numa subsidiária ou não tiver poderes de decisão sobre a mesma, a consolidação não é obrigatória.
- Interesses minoritários: Quando uma empresa detém uma participação minoritária noutra empresa e não exerce influência significativa nem controlo sobre a mesma, pode contabilizar o investimento utilizando o método da equivalência patrimonial, em vez de o consolidar integralmente.
- Entidades detidas para venda: Se uma empresa tencionar vender uma das suas subsidiárias em breve, pode classificá-la como detida para venda e optar por não a consolidar.
- Entidades de investimento: As entidades de investimento, como as sociedades de capital de risco ou de capitais privados, podem não ter de consolidar as suas subsidiárias se a sua atividade principal consistir em deter investimentos e avaliá-los pelo justo valor, e não em controlar as respetivas operações.
- Controlo temporário: Se o controlo da empresa-mãe sobre uma subsidiária for temporário (por exemplo, se a empresa-mãe tencionar vendê-la ou liquidá-la em breve, ou se tiver sido apenas contratada para gerir as suas operações), a consolidação poderá não ser necessária.
No caso das subsidiárias excluídas do processo de consolidação, as suas demonstrações financeiras serão apresentadas separadamente das demonstrações financeiras consolidadas da empresa-mãe.
Aspetos a evitar ao consolidar demonstrações financeiras
Mesmo um pequeno erro ou lapso durante a consolidação pode conduzir a um relato financeiro incorreto, problemas de conformidade e uma eventual saída de investidores. Evite estes desafios tendo em atenção três erros fundamentais:
1. Contabilização incorreta das transações intragrupo
Não cancelar totalmente as transações intragrupo, como um empréstimo concedido pela empresa-mãe a uma subsidiária, pode resultar num balanço enganador. Evite este cenário e crie relatórios rigorosos utilizando software financeiro ou o melhor software estatístico para identificar e remover lançamentos duplicados.
2. Períodos de relato não alinhados
Se as subsidiárias utilizarem datas de encerramento do exercício diferentes das da empresa-mãe, isso poderá causar desalinhamentos nos relatórios financeiros. Para garantir a consistência, consolide todas as entidades com base no mesmo período de relato.
Author's Tip
De acordo com as disposições da IFRS 10, uma empresa não pode escolher seletivamente um indicador de desempenho e tem de o comunicar tal como está. Isto implica que uma empresa que apresente informação relativa a um período diferente para compensar a diferença.
Por exemplo, a Nestle opera em vários países e é provável que tenha subsidiárias com diferentes datas de encerramento do exercício. Para compensar quaisquer diferenças e manter os registos alinhados, a multinacional consolida todas as suas divisões com uma data de relato uniforme, a 31 de dezembro.
More Articles
3. Não efetuar ajustamentos relativos a interesses minoritários
As empresas com subsidiárias nas quais não detenham a totalidade do capital têm de contabilizar os interesses minoritários, mesmo que isso implique registá-los como rubricas distintas, tal como demonstrado anteriormente. Não o fazer pode distorcer as receitas e induzir os investidores em erro.
Consolide com software
A consolidação das demonstrações financeiras é complexa, mas a utilização das ferramentas certas pode melhorar e acelerar o processo. A maioria das empresas utiliza software para demonstrações financeiras para automatizar a conformidade do relato, as eliminações intragrupo e a consolidação de dados.
Estes sistemas permitem aos CFO elaborar demonstrações financeiras em conformidade com os requisitos regulamentares, reduzindo o esforço manual e os erros humanos. Eis algumas das minhas principais recomendações para começar:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Subscreva para obter mais informações financeiras
Espero que este guia facilite o seu trabalho enquanto profissional de finanças. Mas, para ajudar ainda mais, convido-o a subscrever a nossa newsletter gratuita com aconselhamento especializado, guias e informações de líderes financeiros que estão a moldar o setor tecnológico. Junte-se à comunidade e comece hoje a desenvolver as suas competências!