

GAAP-Leitfaden: 10 wichtige Grundsätze für die Compliance

GAAP (allgemein anerkannte Rechnungslegungsgrundsätze) sind die Standardregeln und Richtlinien, die Sie bei der Erstellung von Jahresabschlüssen in den Vereinigten Staaten befolgen müssen.
Diese Grundsätze stellen sicher, dass Ihre Zahlen konsistent, transparent und vergleichbar sind, sodass jeder – von Investoren bis hin zu Aufsichtsbehörden – ein klares Bild Ihrer finanziellen Situation erhält. Wenn Sie sich mit Rechnungslegung in den USA befassen, ist das Verständnis von GAAP unerlässlich, um Ihre Aufzeichnungen korrekt und leicht verständlich zu halten.
Was ist GAAP?
GAAP, also die allgemein anerkannten Rechnungslegungsgrundsätze, sind ein standardisiertes Regelwerk für die Rechnungslegung sowie Verfahren und Richtlinien , die in den Vereinigten Staaten zur Erstellung von Jahresabschlüssen verwendet werden.

Sie helfen Fachleuten im Finanzwesen, Konsistenz, Transparenz und Vergleichbarkeit in der Finanzberichterstattung verschiedener Organisationen und Branchen sicherzustellen, indem sie diese Grundsätze anwenden:
- Umsatzrealisierung
- Klassifizierung der Bilanz
- Wesentlichkeit
Durch die Einhaltung von GAAP verringern Fachleute das Risiko von Fehlern oder Falschangaben, stärken ihre Glaubwürdigkeit bei Interessengruppen und vereinfachen den Vergleich von Finanzergebnissen zwischen Unternehmen.
GAAP-Konformität
In den USA müssen alle börsennotierten Unternehmen die von der US-Börsenaufsichtsbehörde (SEC) festgelegten Regeln befolgen. Dazu gehört die regelmäßige Einreichung von GAAP-konformen Jahresabschlüssen.
Die Einhaltung der Regeln der SEC ist erforderlich, damit ein Unternehmen weiterhin an Börsen notiert bleibt. Ein Verstoß gegen diese Regeln kann dazu führen, dass ein Unternehmen von der Börse genommen wird. Ausgewählte Bulletins des Rechnungslegungsstabs können Sie auf der Website der SEC einsehen. Darin wird zusammengefasst, wie GAAP von Organisationen anzuwenden ist.
Obwohl private Unternehmen und gemeinnützige Organisationen bei ihrer Berichterstattung nicht zwingend GAAP befolgen müssen, hält die frühzeitige Einführung dieses Standards die Türen für eine Finanzierung sowohl aus Eigenkapital- als auch aus Fremdkapitalquellen offen. Zur Vereinfachung der Analyse (und für echte Vergleiche unter gleichen Bedingungen) verlangen viele Kreditgeber im Rahmen ihrer Kreditvereinbarungen, dass jährliche Finanzinformationen nach GAAP erstellt werden. Auf der Eigenkapitalseite wird Investoren üblicherweise geraten, bei Unternehmen, deren Jahresabschlüsse nicht nach GAAP erstellt wurden, äußerst vorsichtig zu sein.
Letztendlich soll GAAP sicherstellen, dass Rechnungslegungsmethoden korrekt und ehrlich sind – genau das wollen Finanzinstitute, Investoren und Privatpersonen ebenfalls sehen.
Die Einhaltung von GAAP wird durch das Testat eines Wirtschaftsprüfers bestätigt, das aus einer externen Prüfung durch eine Wirtschaftsprüfungsgesellschaft mit zugelassenen Wirtschaftsprüfern (CPA) hervorgeht. Wenn Sie die GAAP-Konformität Ihrer Jahresabschlüsse bestätigen lassen möchten, kann die Beauftragung eines externen Wirtschaftsprüfers vor einer gesetzlichen Verpflichtung den Prozess beschleunigen und sicherstellen, dass Sie die richtigen Maßnahmen ergreifen.
Wenn Sie über Kennzahlen berichten möchten, die nach den GAAP-Regeln nicht ausdrücklich zulässig sind, gibt es eine weitere Möglichkeit. Einige Unternehmen berichten bei der Veröffentlichung ihrer Jahresabschlüsse sowohl über GAAP- als auch über Nicht-GAAP-Kennzahlen. Die GAAP-Vorschriften verlangen jedoch, dass Letztere in Jahresabschlüssen und anderen öffentlichen Offenlegungen ausdrücklich gekennzeichnet werden.
FASB
Der Rat für Rechnungslegungsstandards (FASB) ist eine unabhängige gemeinnützige Organisation, die die Standards für die Rechnungslegung von öffentlichen, privaten und gemeinnützigen Organisationen in den Vereinigten Staaten festlegt. Der FASB ist die oberste Instanz für die Festlegung und Auslegung von GAAP in den USA, da die US-Börsenaufsichtsbehörde (SEC) den FASB als zuständiges Gremium für die Festlegung der Rechnungslegungsstandards des Landes anerkennt.
Der FASB wurde 1973 gegründet, um den Rat für Rechnungslegungsgrundsätze (APB) abzulösen und dessen Auftrag fortzuführen, Konsistenz, Transparenz und Integrität in der Finanzberichterstattung von US-Unternehmen sicherzustellen. Obwohl der APB von 1959 bis 1973 das maßgebliche Gremium für landesweite Rechnungslegungsstandards war, wurden die meisten von ihm erstellten Richtlinien und Regeln inzwischen durch Stellungnahmen des FASB geändert oder ersetzt.
GAAP im Vergleich zu IFRS
Internationale Rechnungslegungsstandards (IFRS) sind die vom Internationalen Rat für Rechnungslegungsstandards (IASB) festgelegten Rechnungslegungsstandards und gelten als internationale Alternative zu GAAP. Während die GAAP-Regeln die Gesetze der USA widerspiegeln, sollen die IFRS die Vorgaben der Vereinten Nationen repräsentieren: ein Regelwerk, das nationale Grenzen überschreitet und alle Mitglieder denselben Standards unterwirft.
Das IASB und das FASB arbeiten seit 2002 an der Annäherung von GAAP und IFRS und haben dabei einige Fortschritte erzielt. Dazu gehört beispielsweise, dass die USA die Verpflichtung für Unternehmen außerhalb der USA aufgehoben haben, ihre Jahresabschlüsse abzustimmen, um GAAP-konform zu sein, wenn sie bereits IFRS-konform sind. Es gibt jedoch weiterhin Unterschiede zwischen den beiden Regelwerken, einschließlich, aber nicht beschränkt auf:
Methoden zur Bewertung von Vorräten
GAAP erlaubt Unternehmen, das Verfahren „zuletzt eingegangen, zuerst ausgegangen“ (LIFO) als Methode zur Bewertung von Vorräten zu verwenden, während dies nach IFRS verboten ist.
Klassifizierung von Forschungs- und Entwicklungskosten (R&D)
Nach IFRS gelten Forschungs- und Entwicklungskosten als Investitionen, die über mehrere Perioden abgeschrieben werden können, wenn bestimmte Bedingungen erfüllt sind. Nach GAAP gelten Forschungs- und Entwicklungskosten als Aufwendungen und werden bei ihrer Entstehung erfasst.
Aufhebung von Wertminderungen
GAAP legt fest, dass Vorräte oder Vermögenswerte, deren Wert abgeschrieben wurde, nicht wieder zugeschrieben werden dürfen, wenn der Marktwert des Vermögenswerts anschließend steigt. IFRS erlaubt diese Wertaufholung.
Bewertung des Anlagevermögens
Nach GAAP werden Anlagegüter zu historischen Anschaffungskosten erfasst und ausgewiesen, während IFRS Unternehmen ermöglicht, Anlagegüter entsprechend dem beizulegenden Zeitwert anzupassen.
Roboter kennen GAAP
Bevor ich auf die Details von GAAP eingehe, möchte ich Ihnen eine Alternative aufzeigen – wenn Sie lediglich sicherstellen möchten, dass Ihr Unternehmen keine Geldstrafe erhält, ist die Ausbildung zum Wirtschaftsprüfer nicht der richtige Weg. Sehen Sie sich stattdessen Software für die Finanzberichterstattung an, die diese Art von Aufgaben für Sie überwachen kann:
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.


Die 10 wichtigsten Grundsätze von GAAP erklärt
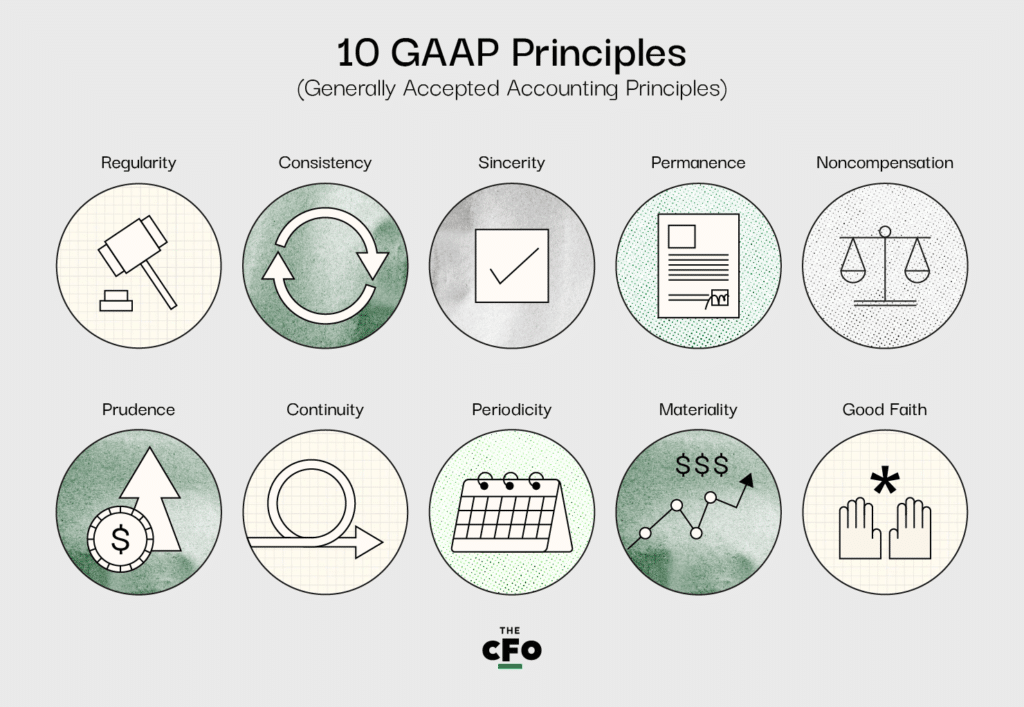
Obwohl GAAP aus drei verschiedenen Teilen besteht, bilden die 10 wichtigsten Grundsätze innerhalb des Standards dessen Kern. Wenn Sie Fragen zu Ihrer Einhaltung von GAAP haben, sollten Sie Ihre Vorgehensweisen zunächst anhand dieser Grundsätze überprüfen.
Die 10 Grundsätze von GAAP lauten wie folgt:
1. Grundsatz der Ordnungsmäßigkeit
Die Organisation muss alle festgelegten Regeln und Vorschriften von GAAP einhalten.
Was bedeutet das?
Dieser Grundsatz bedeutet, dass ein Unternehmen nicht auswählen kann, welche Regeln es befolgen möchte, sondern alle unter GAAP festgelegten Regeln einhalten muss.
2. Grundsatz der Stetigkeit
Während jedes Schritts des Berichterstattungsprozesses werden dieselben Standards angewendet; auftretende Abweichungen werden offengelegt.
Was bedeutet das?
Bei der Erstellung Ihrer Jahresabschlüsse müssen Sie die Vergleichbarkeit sicherstellen. Mit anderen Worten: Sie können Ihre Bilanz nicht nach GAAP erstellen, aber Ihre Gewinn- und Verlustrechnung nach anderen Regeln anfertigen. Wenn Sie Anpassungen zwischen den Abschlüssen vornehmen müssen, wird erwartet, dass Sie den oder die Gründe dafür in den Anmerkungen zum Jahresabschluss vollständig offenlegen und erläutern.
3. Grundsatz der Aufrichtigkeit
Die Organisation bemüht sich um eine genaue und unparteiische Darstellung der finanziellen Situation eines Unternehmens.
Was bedeutet das?
Jahresabschlüsse müssen objektiv erstellt werden. Wenn Sie versuchen, bestimmte Finanzinformationen zu verbergen oder stärker hervorzuheben, verstoßen Sie gegen diesen Grundsatz. Sie sollten die Jahresabschlüsse so erstellen, als hätten Sie kein persönliches Interesse am Erfolg oder Misserfolg des Unternehmens.
4. Grundsatz der Methodenbeständigkeit
Dieselben Standards müssen von einem Berichtszyklus zum nächsten angewendet werden, wobei alle möglicherweise auftretenden Unterschiede offengelegt werden.
Was bedeutet das?
Genau wie beim Grundsatz der Stetigkeit geht es auch hier um Vergleichbarkeit. Sie müssen es einfach machen, Abschlüsse übergreifend zu beurteilen, und dieser Grundsatz konzentriert sich auf die Beurteilung von einem Zyklus zum nächsten. Sie können den GAAP-Standard nicht in jedem zweiten Berichtszyklus außer Acht lassen und dennoch konform bleiben. Wenn Sie von einer Periode zur nächsten Änderungen vornehmen müssen, wird erneut erwartet, dass Sie diese umfassend offenlegen und in den Fußnoten zu den Finanzabschlüssen erläutern.
5. Grundsatz der Nichtverrechnung
Sowohl negative als auch positive Aspekte werden vollständig transparent und ohne die Erwartung einer Verrechnung von Schulden ausgewiesen.
Was bedeutet das?
Sie müssen alles berichten, unabhängig davon, wie es das Unternehmen darstellt. Sie dürfen in Ihren Finanzabschlüssen keine Schuld mit einem Vermögenswert oder Aufwendungen mit Erträgen verrechnen; Sie müssen ein vollständiges und korrektes Bild der finanziellen Lage Ihres Unternehmens vermitteln, unabhängig von der Außenwirkung.
6. Grundsatz der Vorsicht
Berichtete Daten müssen auf Fakten beruhen und von klaren, konkreten Zahlen abhängen.
Was bedeutet das?
Es ist ganz natürlich, Zeit damit zu verbringen, von der Zukunft der Organisation zu träumen; schließlich besteht ein wesentlicher Teil der Finanzfunktion darin, Prognosen zu erstellen und ein realistisches Bild von dem zu vermitteln, was bevorsteht. Dieser Grundsatz soll dafür sorgen, dass Finanzabschlüsse in der Realität verankert bleiben und nur das wiedergeben, was faktisch korrekt und anhand von Daten überprüfbar ist, anstatt dessen, was spekulativ und subjektiv ist.
7. Grundsatz der Unternehmensfortführung
Bei der Erstellung von Berichten müssen Buchhalter davon ausgehen, dass eine Organisation ihren Geschäftsbetrieb fortsetzen wird, unabhängig vom aktuellen Status des Unternehmens.
Was bedeutet das?
Bei der Bewertung von Vermögenswerten oder der Prüfung von Verbindlichkeiten müssen Sie gemäß den finanzwirtschaftlichen Lehrbüchern vorgehen und nicht gemäß der tatsächlichen Situation. Wenn Ihr Unternehmen beispielsweise realistischerweise nur noch wenige Monate bestehen wird, müssen Sie Ihre Vermögenswerte dennoch über mehrere Jahre abschreiben, sofern dies nach GAAP vorgeschrieben ist.
8. Grundsatz der Periodenabgrenzung
Finanzielle Buchungen (d. h. die Umsatzrealisierung) sollten innerhalb der entsprechenden Rechnungslegungsperiode ausgewiesen werden.
Was bedeutet das?
Die Bilanzierung nach dem Prinzip der periodengerechten Abgrenzung schreibt vor, dass Transaktionen in der Periode erfasst werden müssen, in der sie stattfinden, und nicht dann, wenn Gelder eingehen oder ausgezahlt werden. Wenn Sie beispielsweise heute einen Vertrag unterzeichnen, in dem festgelegt ist, dass Sie eine Dienstleistung für X Dollar erbringen werden, müssen Sie X Dollar heute als Umsatz erfassen und nicht erst, wenn das Geld eingeht.
Darüber hinaus verlangt dieser Grundsatz, dass Buchhalter Transaktionen korrekt erfassen und keine Zeiträume verschieben oder Daten verändern, um die Wahrnehmung von Finanzabschlüssen zu beeinflussen. Wenn Sie beispielsweise ein rekordverdächtiges erstes Quartal und im Hinblick auf den Umsatz ein völlig enttäuschendes zweites Quartal hatten, dürfen Sie keinen Teil Ihres Umsatzes aus dem ersten Quartal in das zweite Quartal verschieben, um ein gleichmäßigeres Bild zu vermitteln; Sie müssen ihn erfassen, als er tatsächlich erzielt wurde, und im selben Zeitraum ausweisen.
9. Grundsatz der Wesentlichkeit
Buchhalter müssen bestrebt sein, alle Finanzdaten und Informationen zur Rechnungslegung in Finanzberichten vollständig offenzulegen.
Was bedeutet das?
Die Person (oder Gruppe), die für eine Organisation Finanzabschlüsse erstellt, ist verpflichtet, alle relevanten und wichtigen Informationen zu beschaffen, die in einen Finanzabschluss einfließen könnten. Alles, was in diese Kategorie fällt, gilt als „wesentliche“ Information und muss berichtet werden. Dieser Grundsatz bekräftigt diese Verantwortung und stellt sicher, dass im endgültigen Ergebnis nichts übersehen wird.
Manche würden sagen, dass dieser Grundsatz den Buchhalter in die Verantwortung nimmt.
10. Grundsatz von Treu und Glauben
Es wird vorausgesetzt, dass alle Parteien bei allen Finanztransaktionen und bei der Aufzeichnung von Geschäftsvorgängen im Namen einer Organisation ehrlich bleiben.
Was bedeutet das?
Jede Person, die an den Finanzgeschäften einer Organisation beteiligt oder dafür verantwortlich ist, muss sich vor allem anderen der Ehrlichkeit und Integrität verpflichtet fühlen. Dieser Grundsatz dient der Wahrung eines ethischen Standards und der Verantwortlichkeit und ist ein überzeugendes Argument für alle, die im Finanzbereich tätig sind und von einem Vorgesetzten unter Druck gesetzt werden, Zahlen zu schönen.
Zusätzliche Richtlinien
Neben den zehn grundlegenden Prinzipien beschreibt GAAP vier Einschränkungen, die bei der Erstellung von Finanzberichten wichtig sind und berücksichtigt werden müssen.
1. Erfassung
Alle Finanzberichte müssen die Vermögenswerte, Verbindlichkeiten, Einnahmen, Ausgaben und sonstigen finanziellen Verpflichtungen der Organisation vollständig und korrekt wiedergeben. Die Berichte müssen gründlich und transparent sein und dürfen keine Änderungen oder Auslassungen enthalten.
2. Bewertung
Die Finanzberichterstattung muss GAAP-konform erstellt werden und jederzeit alle Standards einhalten. Dieser Grundsatz unterstreicht, wie wichtig es ist, dass die Personen, die Finanzberichte erstellen, mit den zuvor genannten zehn Prinzipien und den allgemein anerkannten Branchenstandards vertraut sind.
3. Darstellung
Alle Finanzberichte müssen Folgendes enthalten:
- eine Gewinn- und Verlustrechnung,
- eine Kapitalflussrechnung,
- eine Bilanz und
- eine Aufstellung des Eigenkapitals der Eigentümer oder Aktionäre.
Fehlt einer dieser Berichte, können externe Prüfungen oder Untersuchungen eingeleitet werden.
4. Offenlegung
Wenn weitere Informationen zum Verständnis der Finanzberichte erforderlich sind, müssen diese im Bericht vollständig offengelegt werden. Üblicherweise werden Entwürfe der Finanzberichte den Direktoren, wichtigen Aktionären und anderen maßgeblichen Interessengruppen zur Verfügung gestellt, damit diese ihre Fragen festhalten können. Wenn sie der Ansicht sind, dass weitere Informationen für das Verständnis der Berichte erforderlich sind, sollten diese ergänzt werden, bevor der Bericht eingereicht wird.
GAAP umsetzen
Stellen Sie sicher, dass alle Personen, die standardisierte Rechnungslegungsmethoden für Ihre Organisation festlegen, bereits mit den allgemein anerkannten Finanzgrundsätzen und den entsprechenden Einschränkungen vertraut sind, oder verweisen Sie sie auf Ressourcen wie diese, um ihr Verständnis zu verbessern.
Wenn es an der Zeit ist, GAAP umzusetzen und Berichte zu erstellen, ist es entscheidend, den Inhalt dieses Artikels aus dem Effeff zu kennen. Setzen Sie ihn daher als Lesezeichen, damit Sie jederzeit darauf zurückgreifen können, wenn Sie ratlos sind. Falls Ihnen Bereiche unklar erscheinen, lassen Sie es mich in einem Kommentar unten wissen, und ich werde sie umgehend erläutern.
Wenn Sie sich als Finanzfachkraft weiterentwickeln und ein (besserer) CFO werden möchten, bin ich für Sie da. Abonnieren Sie den Newsletter des CFO Clubs und bleiben Sie unter allen Marktbedingungen immer einen Schritt voraus.


