Die doppelte Buchführung ermöglicht es Ihnen, Geschäftstransaktionen mithilfe eines Systems aus Soll- und Habenbuchungen genau zu verwalten. Zwar kann die meiste Buchhaltungssoftware (unabhängig davon, ob sie für KMU oder Unternehmen gedacht ist) Sie bei diesen Prozessen unterstützen, dennoch ist es wichtig zu verstehen, wie die Abläufe der doppelten Buchführung funktionieren.
Ganz gleich, ob Sie Ihr Wissen auffrischen oder ganz von vorne beginnen: Ich bin überzeugt, dass Sie mit dem erforderlichen Wissen (und möglicherweise den passenden Tools) nach Hause gehen werden, um Finanzaufzeichnungen sicher zu verwalten.
Was ist doppelte Buchführung?
Die doppelte Buchführung ist ein System, bei dem Geschäftstransaktionen zwischen zwei Konten im Soll und Haben erfasst werden – einem „Aktionskonto“ und einem „Reaktionskonto“.
Bei jedem Buchungssatz der doppelten Buchführung wird ein Betrag im Soll gebucht und muss durch einen gleich hohen (und entgegengesetzten) Habenbetrag auf einem anderen Konto ausgeglichen werden.
- Sollbuchungen erhöhen den Saldo von Vermögens- und Aufwandskonten, während sie den Saldo von Verbindlichkeits-, Ertrags- und Eigenkapitalkonten verringern.
- Habenbuchungen haben die entgegengesetzte Wirkung auf jedes dieser Konten.
Dies ist eine effektive Möglichkeit, Kontrollen und Ausgleichsmechanismen aufrechtzuerhalten und klar abzubilden, wie finanzielle Ressourcen im gesamten Geschäftsbetrieb eingesetzt werden.
Sie müssen nicht Wirtschaftsprüfer werden, um Buchhaltungssysteme wie dieses zu beherrschen; Buchhaltungssoftware macht den Prozess einfach.
Einfache Buchführung vs. doppelte Buchführung
Die einfache Buchführung ist die grundlegendste Methode, Geschäftsausgaben zu dokumentieren. Bei dieser Buchführungsmethode werden Einkäufe und Einnahmequellen in einer einzigen einfachen Liste zusammengefasst, ähnlich einem Scheckbuch.
Die doppelte Buchführung berücksichtigt dagegen beide Seiten einer Transaktion – die Zu- und Abgänge, um es so auszudrücken. Wenn Sie beispielsweise einen neuen Computer für Ihr Unternehmen kaufen, wird ein Konto, das für geschäftliche Einkäufe verwendet wird, etwa „Verbindlichkeiten aus Lieferungen und Leistungen“, im Soll gebucht, während ein mit Vermögenswerten verbundenes Konto, etwa „Betriebsausstattung“, im Haben gebucht wird. Dies zeigt, dass Unternehmensressourcen zum Kauf eines Vermögenswerts verwendet wurden – in diesem Fall eines Computers.
In einem System mit einfacher Buchführung gäbe es nur eine Position: die Kosten des Computers.
Wofür eignet sich was am besten?
Die einfache Buchführung kann für sehr kleine Unternehmen geeignet sein, die nur über wenige Anwender verfügen, da sie eine einfache Möglichkeit zur Dokumentation von Einnahmen und Ausgaben bietet. Die doppelte Buchführung ist jedoch umfassender und bildet die zugrunde liegenden Abläufe eines Unternehmens besser ab.
T-Konten (T-Konten-Diagramme)
Ein T-Konto, auch T-Konten-Diagramm genannt, ist eine einfache Möglichkeit, ein System der doppelten Buchführung zu visualisieren. Auf einem Blatt Papier kann ein großes T gezeichnet werden, wobei eine Seite mit Soll und die andere mit Haben beschriftet wird.
Sollbuchungen werden auf der linken Seite des T erfasst, Habenbuchungen auf der rechten Seite. Auf diese Weise können alle Buchungen klar markiert und nach Art getrennt werden.
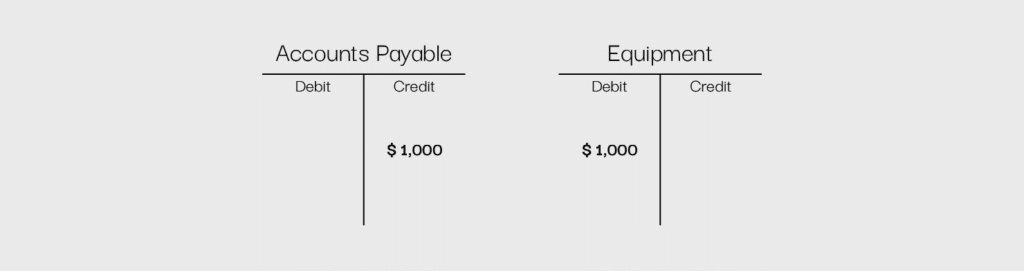
Unter Verwendung des obigen Beispiels zum Computerkauf ergibt sich für ein T-Konto typischerweise Folgendes:
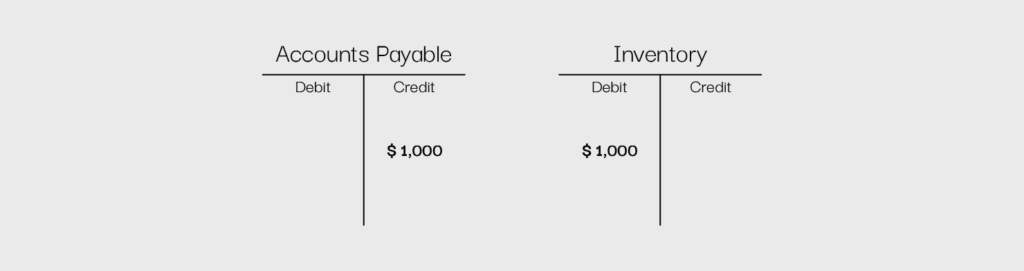
Die Verwendung von T-Konten trennt die einzelnen Aspekte einer Transaktion und schafft eine einfache und übersichtliche visuelle Darstellung der Ausgabe.
Kontoarten
Es gibt fünf grundlegende Kontoarten, die ein System der doppelten Buchführung verwenden kann. Diese Konten sind Vermögenswerte, Verbindlichkeiten, Erträge, Aufwendungen und Eigenkapital. Jedes davon erfüllt im Geschäftsverlauf eine etwas andere Funktion. Die Verwendung geeigneter Konten kann Buchhaltern dabei helfen, grundlegende Buchhaltungsaktivitäten zu organisieren und einen umfassenderen Überblick über Transaktionen zu erhalten.
Vermögenswerte
Vermögenskonten stellen die materiellen oder immateriellen Werte dar, die sich im Besitz eines Unternehmens befinden und von denen erwartet wird, dass sie diesem Unternehmen künftig Nutzen bringen. Dazu gehören unter anderem Zahlungsmittel, Ausrüstung und Vorräte sowie Geschäfts- oder Firmenwert und geistiges Eigentum.
Um Erhöhungen bei Aktivkonten abzubilden, buchen Sie sie im Soll. Wenn ich beispielsweise als Unternehmen mehr Bargeld erhalte, buche ich das Bargeldkonto im Soll.
Have an account? Log In
Verbindlichkeiten
Verbindlichkeitskonten stellen die Formen von Schulden dar, die ein Unternehmen hat, etwa ausdrückliche Schulden durch kurz- und langfristige Darlehen oder implizite Schulden wie Verbindlichkeiten aus Lieferungen und Leistungen oder erhaltene, noch nicht verdiente Erträge.
Um Erhöhungen bei Verbindlichkeitskonten abzubilden, buchen Sie sie im Haben. Wenn ich beispielsweise ein kurzfristiges Darlehen aufnehme, buche ich das Konto für kurzfristige Darlehen im Haben.
Erträge
Ertragskonten enthalten alle Einnahmequellen eines Unternehmens, etwa Zinserträge oder Produktverkäufe.
Um Erhöhungen bei Ertragskonten abzubilden, buchen Sie sie im Haben. Wenn ich beispielsweise durch einen neuen Verkauf zusätzliche Einnahmen erziele, buche ich das Konto für Umsatzerlöse des Unternehmens im Haben.
Aufwendungen
Aufwandskonten umfassen alle Kosten, die mit dem Betrieb eines Unternehmens verbunden sind, etwa Versorgungsrechnungen, Gehälter, Steuern und Miete.
Um Erhöhungen bei Aufwandskonten abzubilden, buchen Sie sie im Soll. Wenn ich beispielsweise meine Mitarbeitenden bezahle, buche ich das Gehaltsabrechnungskonto im Soll.
Eigenkapital
Eigenkapitalkonten stellen das gesamte Eigenkapital der Anteilseigner eines Unternehmens dar und umfassen Konten wie Stammkapital und Vorzugskapital sowie einbehaltene Erträge — die Differenz zwischen dem in das Unternehmen investierten Geld und dem nach Berücksichtigung der Aufwendungen verbleibenden Gewinn.
Die Eigenkapitalkonten „einbehaltene Erträge“ oder „Defizit“ in einer Gewinn- und Verlustrechnung sind eine gute Möglichkeit, auf einen Blick zu erkennen, wie viel ein Unternehmen im Laufe der Zeit verdient oder verloren hat. Gibt es ein Konto für einbehaltene Erträge, hat dieses Unternehmen im Laufe der Zeit mehr Geld verdient als ausgegeben; gibt es ein Defizitkonto, ist das Gegenteil der Fall.
Um Erhöhungen bei Eigenkapitalkonten abzubilden, buchen Sie sie im Haben. Wenn ich beispielsweise neue Stammaktien verkaufe, buche ich das Stammkapitalkonto im Haben.
Zusammenfassung
- Bei einem Aktivkonto buchen Sie im Soll, um es zu erhöhen, und im Haben, um es zu verringern
- Bei einem Verbindlichkeitskonto buchen Sie im Haben, um es zu erhöhen, und im Soll, um es zu verringern
- Bei einem Ertragskonto buchen Sie im Haben, um es zu erhöhen, und im Soll, um es zu verringern
- Bei einem Aufwandskonto buchen Sie im Soll, um es zu erhöhen, und im Haben, um es zu verringern
- Bei einem Eigenkapitalkonto buchen Sie im Haben, um es zu erhöhen, und im Soll, um es zu verringern


So funktioniert die doppelte Buchführung
Die folgenden Schritte können Ihnen dabei helfen, erfolgreich ein System der doppelten Buchführung für Ihr Unternehmen einzurichten.
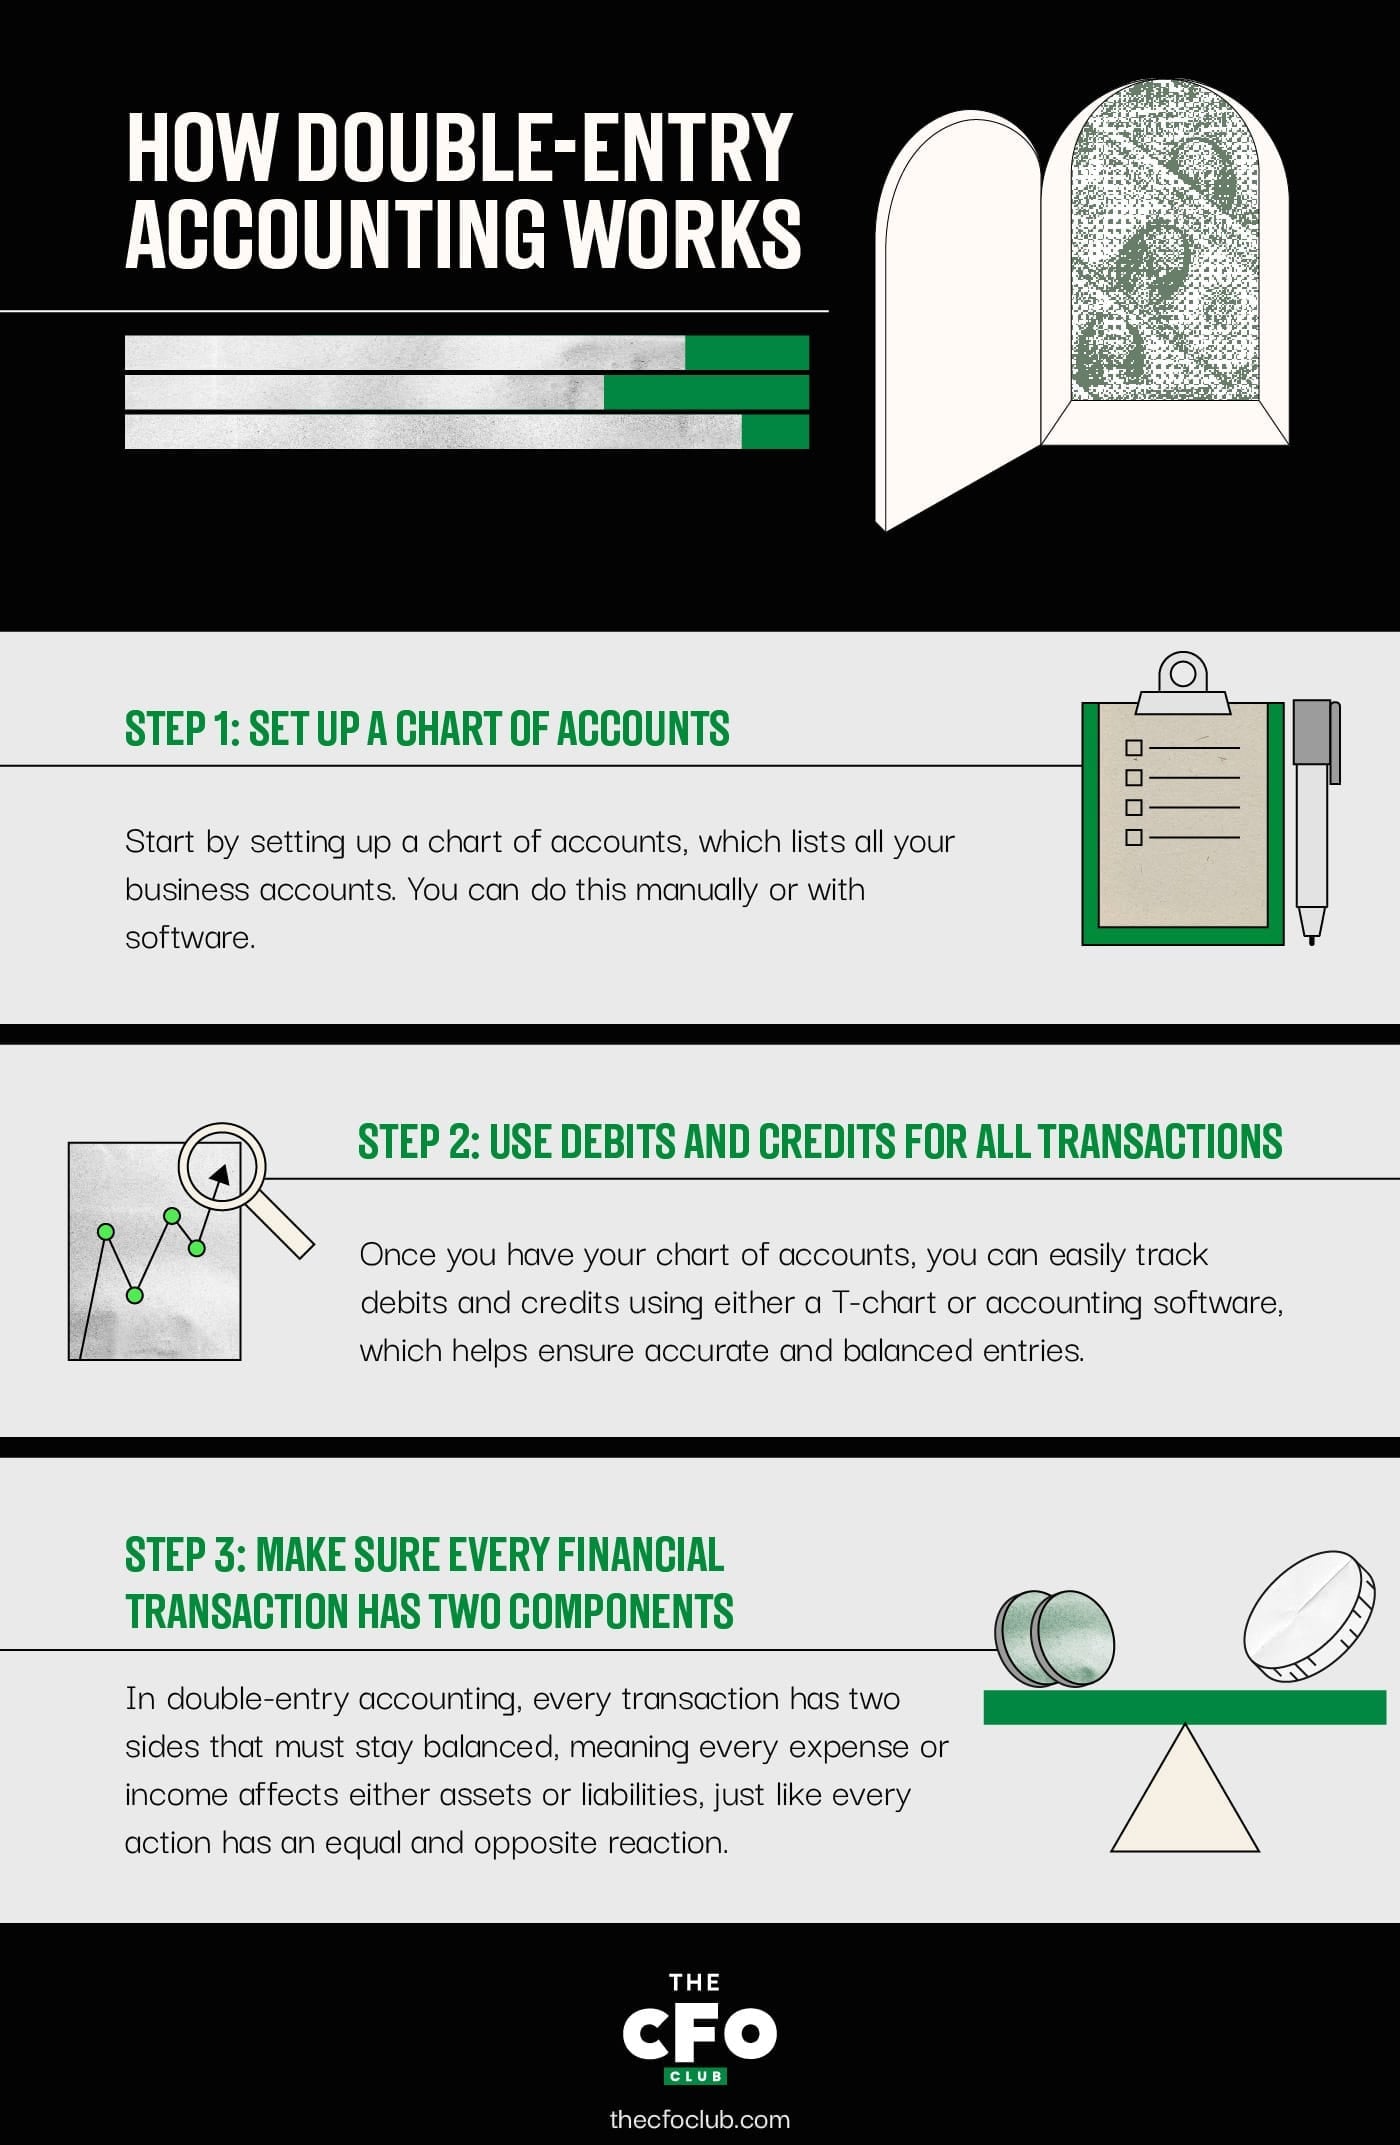
Schritt 1: Erstellen Sie einen Kontenplan
Zunächst müssen Sie einen Kontenplan erstellen. Das bedeutet, eine umfassende Liste aller Konten anzulegen, die für die Geschäftstätigkeit Ihres jeweiligen Unternehmens relevant sind, und dabei alle oben genannten Kontenarten zu verwenden. Wenn Sie beispielsweise Geschäftsausstattung wie Computer oder Server besitzen, benötigen Sie ein Sachanlagenkonto.
Dieser Prozess kann manuell durchgeführt werden, indem Sie Schritt für Schritt alle Elemente durchgehen, die den Betrieb Ihres Unternehmens gewährleisten, oder er kann mithilfe von Software problemlos abgeschlossen werden.
Wenn sich der Geschäftsbetrieb ändert oder neue Einnahmequellen oder Aufwendungen relevant werden, kann es notwendig sein, neue Konten anzulegen. Ohne Buchhaltungssoftware ist dies möglicherweise schwieriger zu bewältigen.
Schritt 2: Verwenden Sie Soll und Haben für alle Transaktionen
Sobald Sie Ihren Kontenplan erstellt haben, können Sie damit beginnen, Soll- und Habenbuchungen für Ihre Transaktionen zu erfassen.
Hier ist ein Beispiel dafür, wie Sie kenntlich machen können, von welchen Konten Beträge abgebucht und welchen Konten Beträge gutgeschrieben werden, wenn Sie einen neuen Computer bar kaufen:
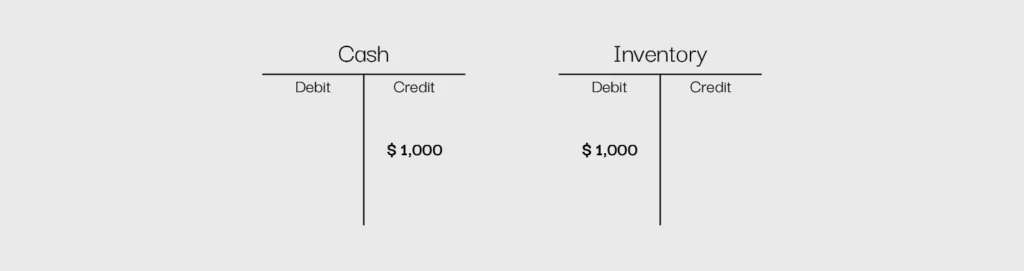
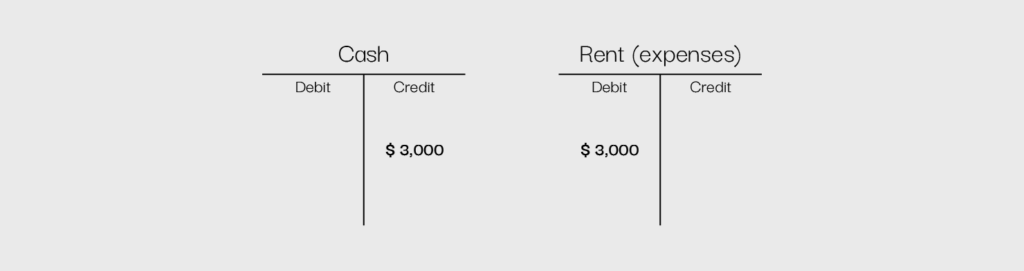
Überweisen Sie die Miete an einen Vermieter:
Oder zahlen Sie Steuern auf Einkünfte aus dem normalen Geschäftsbetrieb:
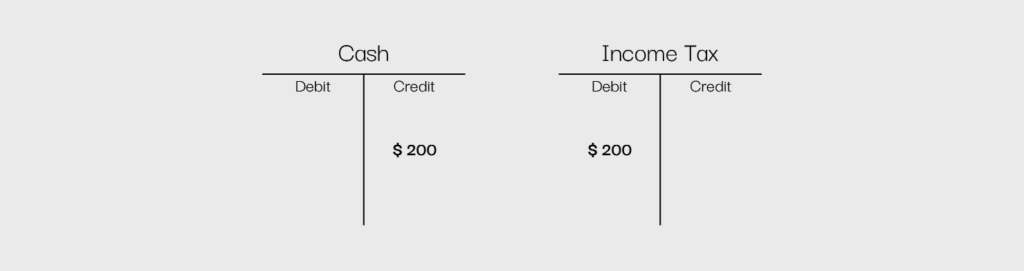
Mit diesem einfachen System können Sie leicht erkennen, wohin Ihr Geld fließt und wo es letztlich landet.
Sie können diesen Prozess zwar über ein handgezeichnetes T-Konto oder ein Softwareprogramm wie Microsoft Excel verwalten, doch die meisten Unternehmen verwenden Buchhaltungssoftware, da sie damit spezifische und genaue Aufzeichnungen führen können. Buchhaltungssoftware kann die Wahrscheinlichkeit von Fehlern minimieren, da diese Systeme darauf ausgelegt sind, die Buchungen ordnungsgemäß zu erfassen.
Viele Programme erlauben beispielsweise keine Buchung, wenn sie nicht ausgeglichen ist. Außerdem können Sie Finanzberichte ganz einfach mit jeder Art von Buchhaltungssoftware erstellen und aktualisieren.
Schritt 3: Stellen Sie sicher, dass jede Finanztransaktion aus zwei Bestandteilen besteht
Bei der doppelten Buchführung ist es besonders wichtig, sich daran zu erinnern, dass jede Transaktion zwei Seiten hat und dass beide Seiten gleich sein müssen, damit ein Unternehmen ausgeglichen bleibt. Wenn Ihnen die Vorstellung einer doppelten Buchung für jede Transaktion etwas verwirrend erscheint, denken Sie an Newtons drittes Bewegungsgesetz: Jede Aktion hat eine gleich große und entgegengesetzte Reaktion. Wenn Sie Ihr Bein zurücknehmen, um einen Ball zu treten, bringt die durch diese Aktion erzeugte Energie den Ball in Bewegung.
Dasselbe gilt im Geschäftsleben: Jede Ausgabe, die Sie tätigen, verschafft Ihnen etwas, und jede Art von Einnahme, die Sie erzielen, geht an anderer Stelle zulasten von etwas, beispielsweise von Vorräten.
Author's Tip
Behalten Sie die grundlegende Buchhaltungsgleichung im Hinterkopf: Vermögenswerte = Verbindlichkeiten + Eigenkapital. Das bedeutet, dass jede Seite Ihres Hauptbuchs entsprechend ausgeglichen sein muss. Wenn Ihre Vermögenskonten nicht den Verbindlichkeits- und Eigenkapitalkonten entsprechen, liegt ein Problem in Ihrer Buchhaltungsstruktur vor. Dies entspricht dem traditionellen Ansatz, der in Großbritannien häufiger verwendet wird.
Aus einer nicht geschäftlichen Perspektive mag der Kauf eines neuen Computers zur Verwaltung der Buchhaltung und Gehaltsabrechnung Ihres Unternehmens so einfach erscheinen, wie die Kreditkarte herauszuholen, einen Kauf abzuschließen und ein Elektronikgeschäft zu verlassen.
Aus geschäftlicher Sicht gibt es jedoch etwas mehr zu beachten. Für Ihren Kauf schreiben Sie ein Verbindlichkeitskonto gut – in diesem Fall das Konto „Verbindlichkeiten aus Lieferungen und Leistungen“. Das verwendete Geld verschwindet jedoch nicht einfach; es wird eingesetzt, um einen Vermögenswert für Ihr Unternehmen zu erwerben, was bedeutet, dass ein Vermögenskonto belastet wird.
Nachdem Sie gelesen haben, wie die doppelte Buchführung funktioniert, und Beispiele gesehen haben, ist es Zeit, Ihr Wissen zu testen!
3 Vorteile der doppelten Buchführung
Die doppelte Buchführung ist eine zuverlässige Methode zur Nachverfolgung der Finanzen und bietet mehrere Vorteile. Hier sind drei wichtige Vorteile, die die doppelte Buchführung für jedes Unternehmen unverzichtbar machen:
1. Genauigkeit und Fehlererkennung
Die doppelte Buchführung hält Ihre Aufzeichnungen korrekt, indem sie sicherstellt, dass jede Transaktion an zwei Stellen erfasst wird – einmal als Soll und einmal als Haben.
Angenommen, Sie kaufen einen neuen Laptop für $5,000. Sie erfassen eine Belastung im Konto „Ausstattung“ und eine Gutschrift bei „Bargeld“ oder „Verbindlichkeiten aus Lieferungen und Leistungen“. Wenn Sie versehentlich vergessen, eine Seite zu erfassen, gehen Ihre Zahlen nicht auf, und Sie wissen, dass etwas nicht stimmt.
Ohne doppelte Buchführung könnten kleine Fehler unbemerkt bleiben und später größere Probleme verursachen. Wenn alles ausgeglichen bleibt, behalten Sie Ihre Finanzen im Blick, vermeiden kostspielige Fehlberechnungen und halten Ihre Aufzeichnungen unter Kontrolle.
2. Finanzielle Transparenz
Mit der doppelten Buchführung haben Sie immer ein klares Bild davon, wohin Ihr Geld fließt und woher es kommt. Da jede Transaktion in zwei Konten erfasst wird, können Sie Vermögenswerte, Schulden, Einnahmen und Ausgaben problemlos nachverfolgen.
Wenn Ihr Unternehmen beispielsweise einen Kredit aufnimmt, erfassen Sie einen Anstieg der liquiden Mittel, aber auch eine Verbindlichkeit, um zu zeigen, was Sie schulden. Auf diese Weise geben Ihre Finanzberichte immer ein vollständiges Bild ab – keine Überraschungen, keine fehlenden Informationen.
Ein transparentes System wie dieses hilft bei der Budgetierung, der Nachverfolgung des Wachstums und der vorausschauenden Planung. Statt zu raten, wohin Ihr Geld fließt, verfügen Sie über solide Daten, die Ihre Entscheidungen untermauern und Ihr Unternehmen finanziell gesund halten.
3. Besserer Schutz vor Betrug
Die doppelte Buchführung hält Ihre Aufzeichnungen nicht nur korrekt – sie hilft auch, Ihr Unternehmen vor Betrug zu schützen. Da jede Transaktion zwei Konten betrifft, lassen sich heimliche Änderungen oder fehlendes Geld viel leichter erkennen. Es ist, als hätten Sie ein automatisches Sicherheitssystem für Ihre Finanzen.
Stellen Sie sich vor, ein Mitarbeiter versucht, Geld des Unternehmens einzustecken, indem er einen Ausgabenbeleg verändert. Bei der doppelten Buchführung gehen die Zahlen nicht auf, und die Abweichung löst ein Warnsignal aus. Prüfer oder Finanzteams können schnell eingreifen, die Aufzeichnungen überprüfen und verdächtige Aktivitäten erkennen, bevor sie außer Kontrolle geraten.
Dieses System hilft nicht nur dabei, Betrug aufzudecken, sondern hält Menschen auch von vornherein davon ab, etwas Unlauteres zu versuchen. Wenn jede Transaktion eine nachvollziehbare Spur hinterlässt, können Unternehmen beruhigter sein, da ihre Finanzdaten geschützt sind.
3 Nachteile der doppelten Buchführung
Nachdem Sie nun die Vorteile kennen, folgen hier einige der häufigen Nachteile, die mit der doppelten Buchführung verbunden sind:
More Articles
- Die 10 besten Buchhaltungssoftwares für kleine Unternehmen im Test für 2026
- Die 10 besten Buchhaltungssoftwares für Buchhalter im Jahr 2026
- 10 beste Buchhaltungssoftwares für Unternehmen im Jahr 2026
- 10 beste Buchhaltungssoftware für kleine Unternehmen im Jahr 2026
- ERP vs. Buchhaltungssoftware: Wegweiser für Unternehmenswachstum
1. Komplexität
Im Gegensatz zur einfachen Buchführung, bei der Transaktionen einmal erfasst werden, umfasst die doppelte Buchführung Soll- und Habenbuchungen, verschiedene Kontenkategorien und den Ausgleich der Bücher. Für Finanzfachleute am Anfang ihrer Laufbahn oder Inhaber kleiner Unternehmen kann diese Lernkurve in der Buchführung steil sein, was bei mangelndem Verständnis zu Fehlern führen kann.
2. Zeitaufwendig
Die zweimalige Erfassung jeder Finanztransaktion nimmt deutlich mehr Zeit in Anspruch als ein System der einfachen Buchführung. Jeder Einkauf, jeder Verkauf und jede Ausgabe muss korrekt kategorisiert werden, mit übereinstimmenden Soll- und Habenbuchungen. Dies kann die Buchführung verlangsamen, insbesondere bei Unternehmen mit einem hohen Transaktionsvolumen.
Um diese Prozesse zu optimieren, sollten Sie in eine Buchhaltungssoftware für Unternehmen investieren. Auch wenn sie Ihnen nicht alle manuellen Aufgaben abnehmen kann, kann sie Ihnen das Leben etwas erleichtern. Hier sind einige meiner Favoriten, die Sie von ihrem Nutzen überzeugen werden:
Klicks auf die untenstehenden Links können eine Provision einbringen, die unsere unabhängige Prüfung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
3. Kann für kleinere Unternehmen übertrieben sein
Für sehr kleine Unternehmen, Freiberufler oder Personen, die ihre privaten Finanzen verwalten, kann die doppelte Buchführung übertrieben wirken. Wenn ein Unternehmen nur wenige Transaktionen pro Monat hat, sind der Zeitaufwand und die Mühe für die Pflege eines Systems der doppelten Buchführung möglicherweise nicht gerechtfertigt. Ein einfacheres System der einfachen Buchführung kann für die grundlegende Erfassung von Einnahmen und Ausgaben praktischer sein.
Entscheiden, ob die doppelte Buchführung für Ihr Unternehmen geeignet ist
Die doppelte Buchführung mag manchmal unnötig komplex klingen, ist aber ein wertvolles Instrument, das von Unternehmen auf der ganzen Welt eingesetzt wird. Anstatt lediglich Ausgaben und Einnahmen aufzulisten, können Unternehmen die Vorgänge detailliert aufschlüsseln und Entscheidungsträgern so helfen, besser zu verstehen, wie Geld eingesetzt wird.
Bereit, Ihre Fähigkeiten als Führungskraft im Finanzbereich auszubauen? Abonnieren Sie unseren Newsletter für fachkundige Ratschläge, Leitfäden und Einblicke von Führungskräften aus dem Finanzbereich, die die Technologiebranche prägen.