Die drei goldenen Regeln der Buchhaltung sind grundlegend für die doppelte Buchführung.
Luca Pacioli, der Vater der Buchhaltung, kodifizierte die doppelte Buchführung und die drei goldenen Regeln in seinem Mathematiklehrbuch mit dem Titel Summa de arithmetica.
Diese Regeln bilden die Grundlage für das moderne Buchhaltungssystem. In diesem Leitfaden helfe ich dir, die drei goldenen Regeln der Buchhaltung von Grund auf zu verstehen.
Arten von Konten
Die drei goldenen Buchhaltungsregeln unterscheiden sich je nach Art des Kontos, mit dem du arbeitest, und deinen allgemeinen Richtlinien. Zum Glück gibt es nur drei Kategorien von Konten. Dazu gehören:
Nominalkonto
Nominalkonten sind temporäre Konten, deren Salden am Ende des Buchungszeitraums auf ein dauerhaftes Konto übertragen werden. Stell sie dir als Zwischenstation für deine Herde von Salden vor, bevor diese auf ihre endgültige Weide weiterziehen.
Ertrags- und Aufwandskonten sind Nominalkonten. Weitere Beispiele für Nominalkonten sind Miet-, Zins- und Gehaltskonten.
Am Ende des Buchungszeitraums werden Nominalkonten geschlossen, indem die Salden auf ein Hauptbuchkonto übertragen werden. Die Salden im Hauptbuchkonto umfassen Aufwendungen und Erträge, die anschließend auf das Gewinn- und Verlustkonto (d. h. die Gewinn- und Verlustrechnung) übertragen werden.
Have an account? Log In
Bestandskonto
Bestandskonten bleiben in der Regel länger als einen Buchungszeitraum geöffnet. Sie führen am Ende des Geschäftsjahres Salden und erscheinen in der Bilanz. Alle Vermögenswerte und Verbindlichkeiten werden in den Büchern als Bestandskonten erfasst.
Möbel, Grundstücke und Forderungen aus Lieferungen und Leistungen sind Beispiele für Bestandskonten. Hier sind weitere Beispiele für Arten von Buchungen, die du in einem Bestandskonto finden könntest:
- Vermögensbezogene Aufwendungen, die aktiviert werden müssen, etwa Frachtkosten für den Transport eines neuen Vermögenswerts zu deinem Standort.
- Abschreibungen auf Sachanlagen sowie planmäßige Abschreibungen oder Wertminderungen auf immaterielle Vermögenswerte.
- Kauf und Verkauf von Vermögenswerten.
- Geliehenes oder zurückgezahltes Geld.
Personenkonto
Personenkonten sind die Konten einer natürlichen oder einer juristischen Person, also eines Unternehmens (nicht eines imaginären Freundes). Angenommen, dein Unternehmen leiht sich Geld vom Unternehmen eines Freundes. Dann musst du das Unternehmen deines Freundes als Kreditgeber in deinen Büchern erfassen, indem du für sein Unternehmen ein Personenkonto anlegst.
Die goldenen Regeln der Buchhaltung
Nachdem die Kontoarten geklärt sind, können wir über die drei goldenen Regeln der Buchhaltung sprechen. Für jede Kontoart gibt es eine goldene Regel.
Gemäß der doppelten Buchführung wirkt sich jeder Geschäftsvorfall auf mindestens zwei Konten aus. Konten werden je nach Geschäftsvorfall und Kontoart belastet oder gutgeschrieben, aber der Sollbetrag ist immer gleich dem Habenbetrag.
Eine Sollbuchung wird auf der linken Seite eines Kontos vorgenommen. Sollbuchungen erhöhen die Salden von Vermögens- und Aufwandskonten und verringern die Salden von Eigenkapital-, Verbindlichkeits- oder Ertragskonten.
Eine Habenbuchung wird dagegen auf der rechten Seite eines Kontos vorgenommen. Habenbuchungen erhöhen die Salden von Ertrags-, Eigenkapital- und Verbindlichkeitskonten und verringern die Salden von Vermögens- und Aufwandskonten.
Auch wenn Buchhaltungssoftware Buchungen für dich erstellen kann, ist es wichtig, sie zu lernen, damit du die Logik dahinter verstehst, wie Geschäftsvorfälle erfasst werden.
Nachdem diese Grundlage geklärt ist, sind hier die drei goldenen Regeln der Buchhaltung:
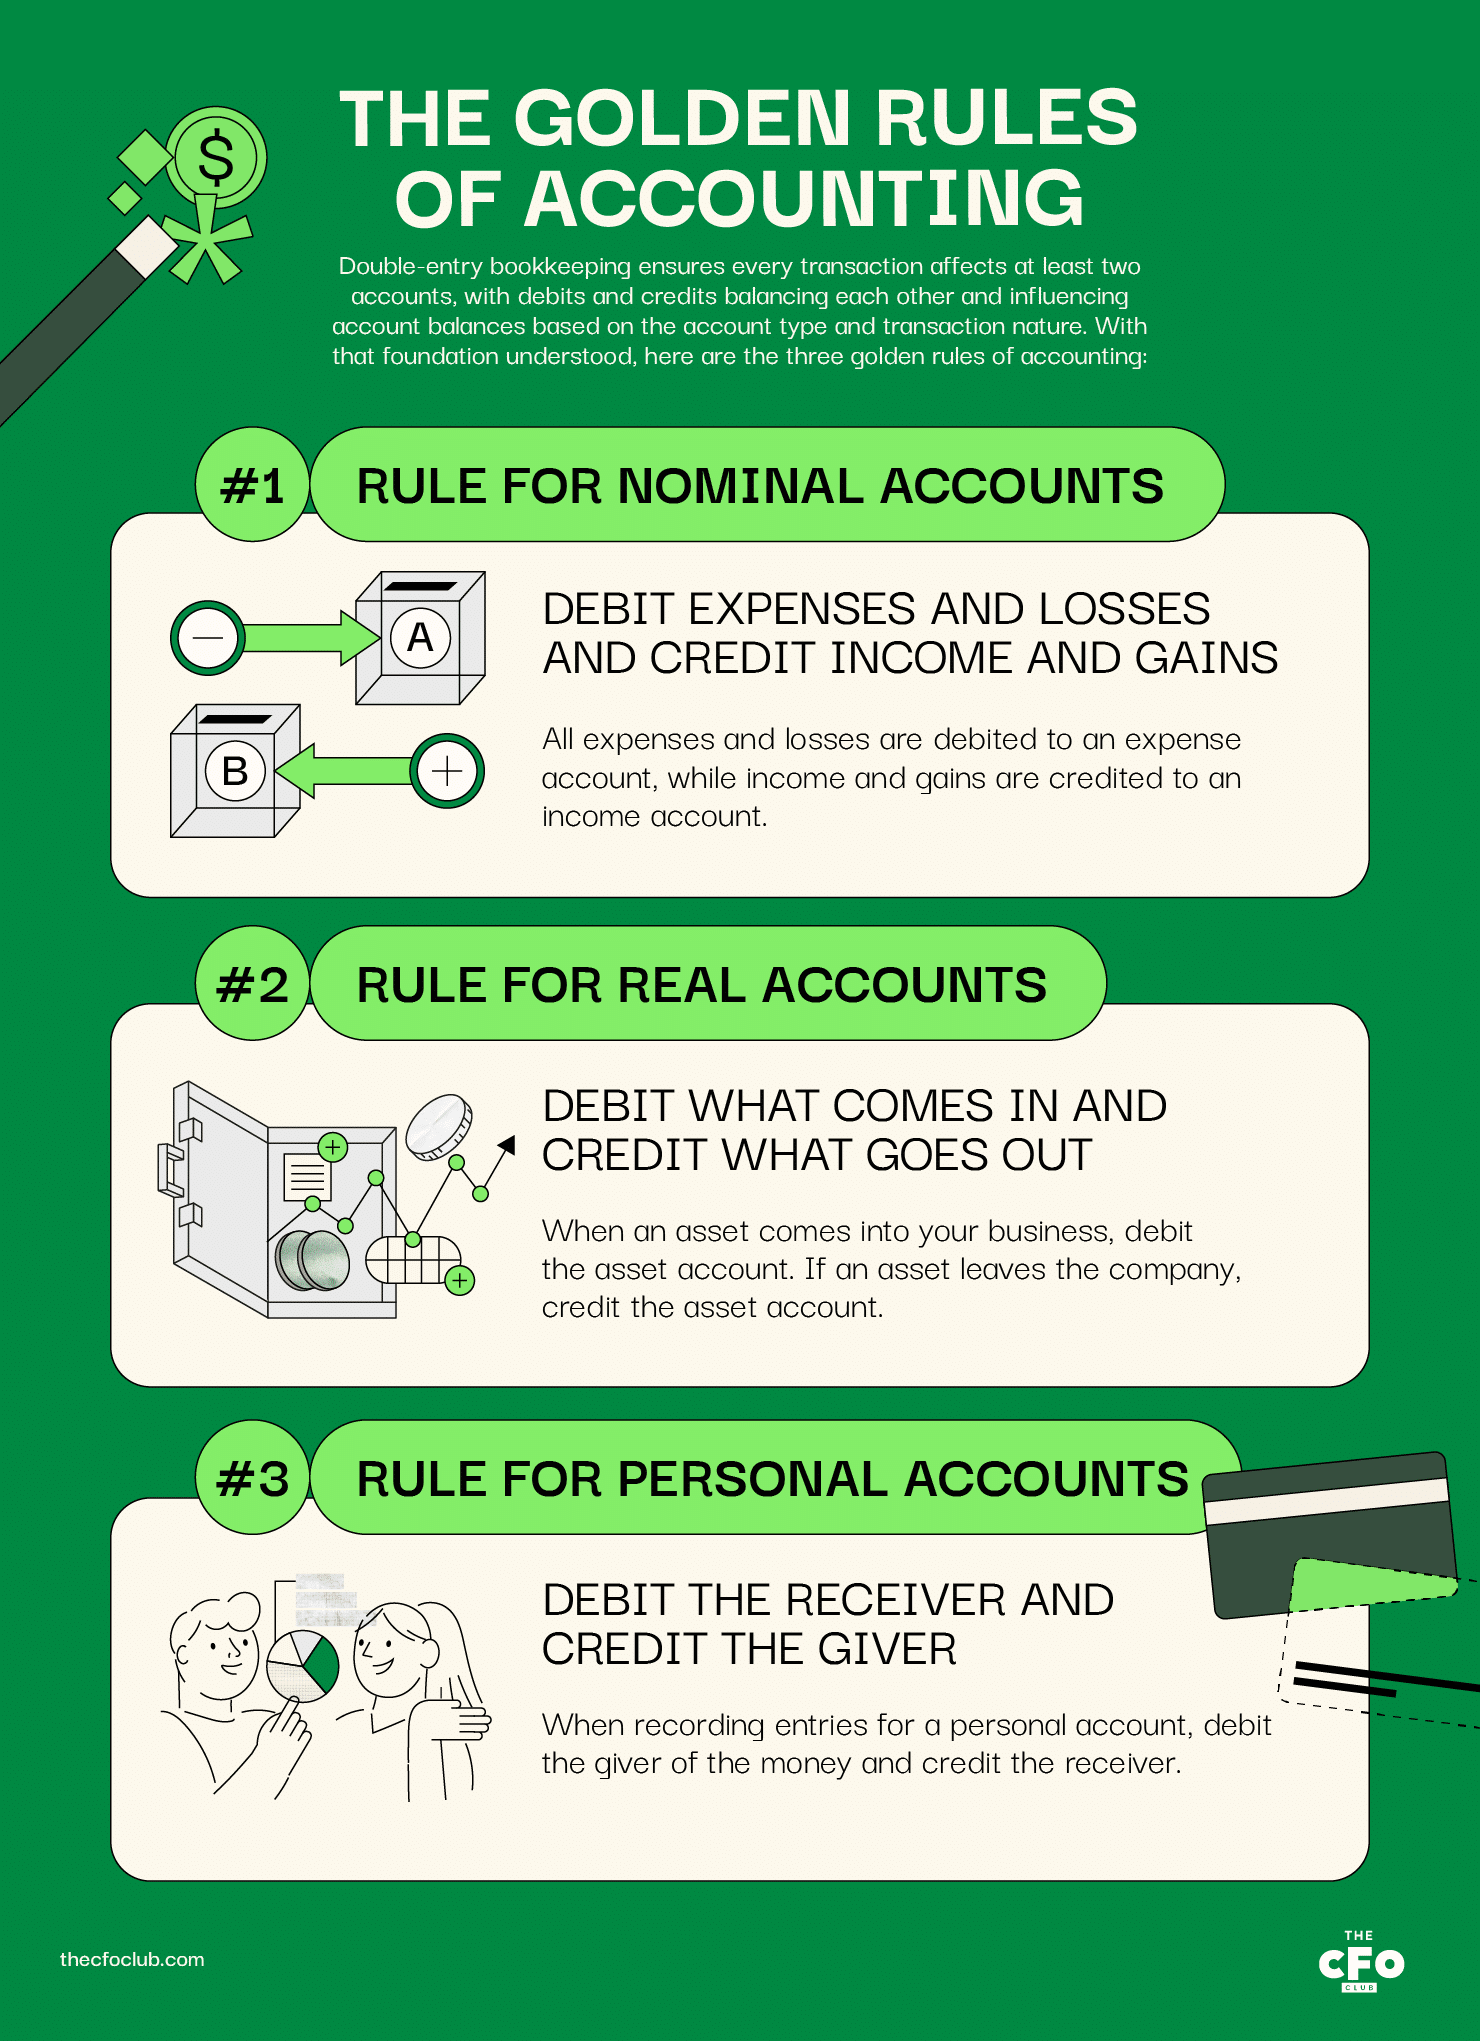
Regel für Nominalkonten: Aufwendungen und Verluste im Soll, Erträge und Gewinne im Haben
Alle Aufwendungen und Verluste werden einem Aufwandskonto belastet, während Erträge und Gewinne einem Ertragskonto gutgeschrieben werden.
Hier sind einige Beispiele:
- Belaste das Büromaterialkonto, wenn du 50 $ für Büromaterial für dein Unternehmen ausgibst
- Belaste das Anlagenkonto, um den Abschreibungsaufwand zu erfassen
- Gutschreibe das Zinskonto, wenn du 100 $ Zinsen auf die Bankeinlage des Unternehmens erhältst
- Gutschreibe das Verkaufskonto, wenn sich ein Kunde für ein Jahresabonnement anmeldet
Regel für Sachkonten: Belaste, was hereinkommt, und gutschreibe, was herausgeht
Wenn ein Vermögenswert in dein Unternehmen gelangt, belaste das entsprechende Anlagenkonto. Verlässt ein Vermögenswert das Unternehmen, schreibe das Anlagenkonto gut.
Nehmen wir zum Beispiel an, dein Unternehmen (Company X) leiht sich Geld vom Unternehmen deines Freundes (Company Y).
Da Geld in dein Unternehmen gelangt, würdest du das Kassenkonto mit dem Betrag des geliehenen Geldes belasten.
Hier sind einige weitere Beispiele:
- Belaste das Anlagenkonto, wenn du 5.000 $ für einen Vermögenswert ausgibst, um dessen Effizienz zu steigern
- Belaste das Gläubigerkonto, wenn du das von ihm geliehene Geld zurückzahlst
- Gutschreibe das Anlagenkonto, wenn du den betreffenden Vermögenswert verkaufst
- Gutschreibe das Kreditlinienkonto, wenn du Geld über deine Kreditlinie leihst
Regel für Personenkonten: Belaste den Empfänger und schreibe den Geber gut
Bei der Erfassung von Buchungen für ein Personenkonto belastest du den Empfänger des Geldes und schreibst dem Geber gut.
Verwenden wir dasselbe Beispiel wie zuvor.
Company Y hat deinem Unternehmen Geld geliehen. Um dies zu erfassen, eröffnest du in deinen Büchern ein neues Konto für Company Y und schreibst dem Konto den Betrag des geliehenen Geldes gut.
Das Konto von Company Y weist nun einen Habensaldo auf und erscheint als Verbindlichkeit in deiner Bilanz.
Hier sind weitere Beispiele:
- Belaste das Konto von Company Y, wenn dein Unternehmen einen Vermögenswert an Company Y verkauft und Company Y verspricht, im folgenden Jahr zu zahlen
- Gutschreibe das Konto von Company Y, wenn du zusätzliches Geld von Company Y leihst
- (Im Fall einer Geschäftspartnerschaft) Gutschreibe dein eigenes Konto in der Partnerschaftsgesellschaft, wenn du zusätzliches Kapital an das Unternehmen verleihst
- (Im Fall einer Geschäftspartnerschaft) Belaste dein Konto in der Partnerschaftsgesellschaft, wenn du Kapital aus dem Unternehmen entnimmst
Beispiel für die drei goldenen Regeln der Buchführung
Sehen wir uns ein Beispiel an, bei dem wir alle drei Regeln gemeinsam anwenden.
Nehmen wir an, das Unternehmen deines Freundes (Company Y) schuldet deinem Unternehmen 20.000 $. Du hast beschlossen, gebrauchte Möbel von Company Y zu erwerben, um das Konto auszugleichen. Der aktuelle Marktwert der Möbel beträgt 19.750 $.
Company Y bietet Marketingleistungen an. Da du Hilfe beim Schalten von Anzeigen benötigst, hast du beschlossen, mit Company Y ein Pilotprojekt im Wert von 500 $ zur Schaltung von Anzeigen durchzuführen.
Nachdem du die Möbel erworben und die Werbedienstleistungen von Company Y in Anspruch genommen hast, zahlst du Company Y 250 $ (20.000 $ - 19.750 $ - 500 $) in bar.
Der Buchungssatz sollte wie folgt aussehen:
| Kontenart | Konto | Soll ($) | Haben ($) | Anwendbare Regel |
|---|---|---|---|---|
| KontenartSachkonto | KontoMöbel | Soll ($)19,750 | Haben ($) | Anwendbare RegelBelaste, was hereinkommt |
| KontenartNominalkonto | KontoWerbeaufwand | Soll ($)$500 | Haben ($) | Anwendbare RegelBelaste Aufwendungen und Verluste |
| KontenartSachkonto | KontoKasse | Soll ($) | Haben ($)$250 | Anwendbare RegelGutschreibe, was herausgeht |
| KontenartPersonenkonto | KontoCompany Y | Soll ($) | Haben ($)$20,000 | Anwendbare RegelSchreibe dem Geber gut |
Der Buchungssatz selbst besteht aus den drei mittleren Spalten; du würdest in deinen Büchern nicht „Kontenart“ oder „anwendbare Regel“ schreiben. Ich habe dies nur zur Veranschaulichung hinzugefügt.
Das Möbelkonto, ein Sachkonto, erscheint in der Bilanz.
Der Werbeaufwand erscheint in der Gewinn- und Verlustrechnung.
Das Guthaben auf deinem Kassenkonto wird in deiner Bilanz um 250 $ reduziert.
Und schließlich wird Company Y nicht länger als Schuldner in deiner Bilanz erscheinen.
Vorteile der Buchführungsregeln
Die drei goldenen Regeln der Buchführung bieten neben einem logischen Rahmen für die doppelte Buchführung folgende Vorteile:
- Universelle Struktur zur Erfassung von Finanztransaktionen: Jedes Unternehmen in jedem Land der Welt verwendet das System der doppelten Buchführung zur Führung seiner Geschäftsbücher. Daher hilft das Verständnis der goldenen Regeln der Buchführung Finanzfachleuten auf der ganzen Welt, Finanzinformationen zu verstehen und zu interpretieren.
- Einheitliche Interpretation: Einheitlichkeit bei Buchhaltungsprozessen und ihrer Logik beseitigt Mehrdeutigkeiten. Die Einhaltung der goldenen Regeln stellt sicher, dass jede Person, die die Buchungssätze liest, die Transaktion eindeutig versteht.
- Vergleichbarkeit: Die goldenen Regeln der Buchführung machen die Abschlüsse desselben Unternehmens im Zeitverlauf sowie die Abschlüsse anderer Unternehmen vergleichbar.
- Korrekte Finanzberichte: Die Bilanz muss ausgeglichen sein, und die Gewinn- und Verlustrechnung muss einen korrekten Nettogewinn ausweisen. Die Buchhaltungsregeln helfen dabei, korrekte Buchungen vorzunehmen, sodass auch Ihre Finanzberichte mit größerer Wahrscheinlichkeit korrekt sind.
Obwohl nicht jedes Land auf der Welt GAAP befolgt (ich meine dich, USA), weisen die goldenen Regeln große Ähnlichkeiten hinsichtlich ihrer beabsichtigten Wirkung auf und tragen dazu bei, die Unterschiede in der globalen Finanzberichterstattung zu verringern.
More Articles
Wer muss sich an die Buchhaltungsregeln halten?
Die Buchhaltungsregeln gelten für jedes Unternehmen, das Geschäftsbücher führt – also für alle. Dies unterscheidet sich von anderen Anforderungen an die Buchhaltung, die von kleinen Unternehmen typischerweise weniger strenge Berichte verlangen als von börsennotierten Unternehmen.
Beispielsweise erlaubt der IRS einer Kapitalgesellschaft oder Personengesellschaft mit einem durchschnittlichen jährlichen Bruttoumsatz von weniger als $27 million in den vergangenen drei Jahren, eine zahlungsbasierte Buchführung zu verwenden. Abhängig von der Größe Ihres Unternehmens müssen Sie möglicherweise eine zahlungsbasierte, modifizierte zahlungsbasierte oder periodengerechte Buchführung anwenden.
Dennoch müssen alle Unternehmen Transaktionen weiterhin nach den Regeln der Finanzbuchhaltung und dem System der doppelten Buchführung erfassen.
FAQ
Die drei goldenen Regeln vereinfacht
Die drei goldenen Regeln der Buchführung sind lediglich ein vereinfachter Rahmen für die korrekte Erfassung von Transaktionen. Möglicherweise benötigen Sie etwas Übung, um diese Regeln zu lernen. Sobald Sie mit ihnen vertraut sind, sind Sie bereit, sich mit fortgeschritteneren Konzepten der Buchführung zu beschäftigen.
Wenn Sie weitere Buchhaltungskonzepte und aufschlussreiche Finanzartikel für SaaS-CFOs in Ihrem Posteingang erhalten möchten, abonnieren Sie den Newsletter des CFO Clubs.