Zu wissen, wie man die Ansammlung von Urlaubsansprüchen anpasst, ist von entscheidender Bedeutung; obwohl Arbeitnehmer in den USA die Möglichkeit einer bezahlten Freistellung (PTO) wünschen, nehmen viele ihre Urlaubstage nicht vollständig in Anspruch.
In einer Umfrage des Pew Research Center aus dem Jahr 2023 gaben 62 % der Beschäftigten an, dass PTO für sie äußerst wichtig sei, wodurch es zu einer der gefragtesten Zusatzleistungen für Arbeitnehmer wurde. Allerdings nehmen 46 % dieser Beschäftigten nicht ihre gesamte PTO in Anspruch.
In diesem Artikel erläutere ich Schritt für Schritt, wie man die Ansammlung von Urlaubsansprüchen anpasst. Außerdem erkläre ich, wie sich Gehaltserhöhungen und Sabbaticals auf die aufgelaufene Urlaubsvergütung auswirken.
Bilanzierung aufgelaufener Urlaubsansprüche
Beschäftigte können ihre Urlaubszeit gemäß der Urlaubsrichtlinie für Urlaub, Krankheitsurlaub oder andere Zwecke nutzen. Wenn Beschäftigte ihre Urlaubszeit jedoch nicht nutzen, haben sie Anspruch auf eine Zahlung für diese Zeit. Deshalb erscheinen aufgelaufene Urlaubsansprüche so lange in Ihrer Bilanz, bis sie ausgezahlt werden.
Gemäß ASC 710 müssen Arbeitgeber eine Verbindlichkeit für zukünftige Abwesenheiten (der Fachbegriff für noch nicht genutzten Urlaub) abgrenzen, wenn die folgenden Bedingungen erfüllt sind:
- Der Beschäftigte hat die für den Anspruch auf Vergütung für zukünftige Abwesenheiten erforderlichen Leistungen bereits erbracht.
- Die Verpflichtung bezieht sich auf Ansprüche, die unverfallbar werden oder sich ansammeln. Die unverfallbaren Ansprüche müssen auch dann bestehen bleiben, wenn ein Beschäftigter das Unternehmen verlässt – die Ansprüche dürfen nicht von einer zukünftigen Tätigkeit abhängig sein. Einfach ausgedrückt: Der Arbeitgeber darf keine Regelung nach dem Prinzip „Nutzen oder verfallen lassen“ haben, und die aufgelaufene Urlaubsvergütung muss in die Folgejahre übertragen werden.
- Die Zahlung der Vergütung muss wahrscheinlich sein.
- Der Betrag muss vernünftig geschätzt werden können.
Der den Beschäftigten für nicht genommenen Urlaub geschuldete Betrag erscheint bis zur Auszahlung als Verbindlichkeit in Ihrer Bilanz. Der Betrag erscheint außerdem in dem Zeitraum, in dem er fällig wurde, als Aufwand in Ihrer Gewinn- und Verlustrechnung.
Nach der Auszahlung verschwindet die Verbindlichkeit aus der Bilanz, und der Betrag der aufgelaufenen Urlaubsansprüche erscheint in der Kapitalflussrechnung als Mittelabfluss.
Natürlich gibt es Fälle, in denen Sie aufgelaufenen Urlaub nicht auszahlen müssen. Beispielsweise müssen Sie keine Urlaubsvergütung abgrenzen, wenn Sie eine Regelung nach dem Prinzip „Nutzen oder verfallen lassen“ haben.
Regelung nach dem Prinzip „Nutzen oder verfallen lassen“
Eine Regelung nach dem Prinzip „Nutzen oder verfallen lassen“ verpflichtet Beschäftigte dazu, nicht genutzte Urlaubszeit nach einem vorher festgelegten Datum verfallen zu lassen.
Nehmen wir an, Fred, einer Ihrer Beschäftigten, hat 30 Stunden aufgelaufene Urlaubszeit. Ihre Regelung nach dem Prinzip „Nutzen oder verfallen lassen“ kann vorsehen, dass Fred diese 30 Stunden bis zum Ende des ersten Quartals des folgenden Kalenderjahres nehmen muss, andernfalls verfällt die Urlaubszeit.
Es gibt jedoch einen Haken: Nicht alle Unternehmen dürfen eine Regelung nach dem Prinzip „Nutzen oder verfallen lassen“ haben.
Gesetze der einzelnen Bundesstaaten bestimmen, ob Sie einem Beschäftigten die Urlaubszeit entziehen dürfen, sobald dieser sie erworben hat.
Unternehmen in Nebraska dürfen beispielsweise ihre Urlaubsrichtlinie nicht dahingehend ändern, dass Beschäftigten die Urlaubszeit entzogen wird, nachdem sie die für den Erwerb der Urlaubszeit erforderlichen Leistungen erbracht haben. Das bedeutet, dass Unternehmen in Nebraska keine Regelung nach dem Prinzip „Nutzen oder verfallen lassen“ haben dürfen.
Wann ein Urlaubseintrag in der Abgrenzungsbuchhaltung erfasst wird
Die meisten Unternehmen erfassen Urlaubsabgrenzungen einmal pro Kalenderjahr. Andere übliche Zeitpunkte für die Erfassung nicht genommener Urlaubstage sind einmal pro Geschäftsjahr oder am Eintrittsdatum des Beschäftigten. Zahlungen werden erfasst, wenn sie geleistet werden.
Die zwei Arten von Buchungen, die Sie für jeden Beschäftigten mit aufgelaufener Urlaubszeit vornehmen müssen, sind:
- Buchung zur Erfassung des fälligen Betrags der Urlaubsvergütung
- Buchung zur Erfassung der Zahlung
Have an account? Log In
So berechnen Sie aufgelaufene Urlaubsansprüche
Bevor Sie eine Journalbuchung vornehmen, müssen Sie den Betrag der aufgelaufenen Urlaubsansprüche für jeden Beschäftigten mit nicht genommenen Urlaubstagen berechnen.
Hier ist die Formel zur Berechnung aufgelaufener Urlaubsansprüche:
Aufgelaufene Urlaubsansprüche = (aufgelaufene Urlaubszeit in Stunden x Stundenlohn des Beschäftigten)
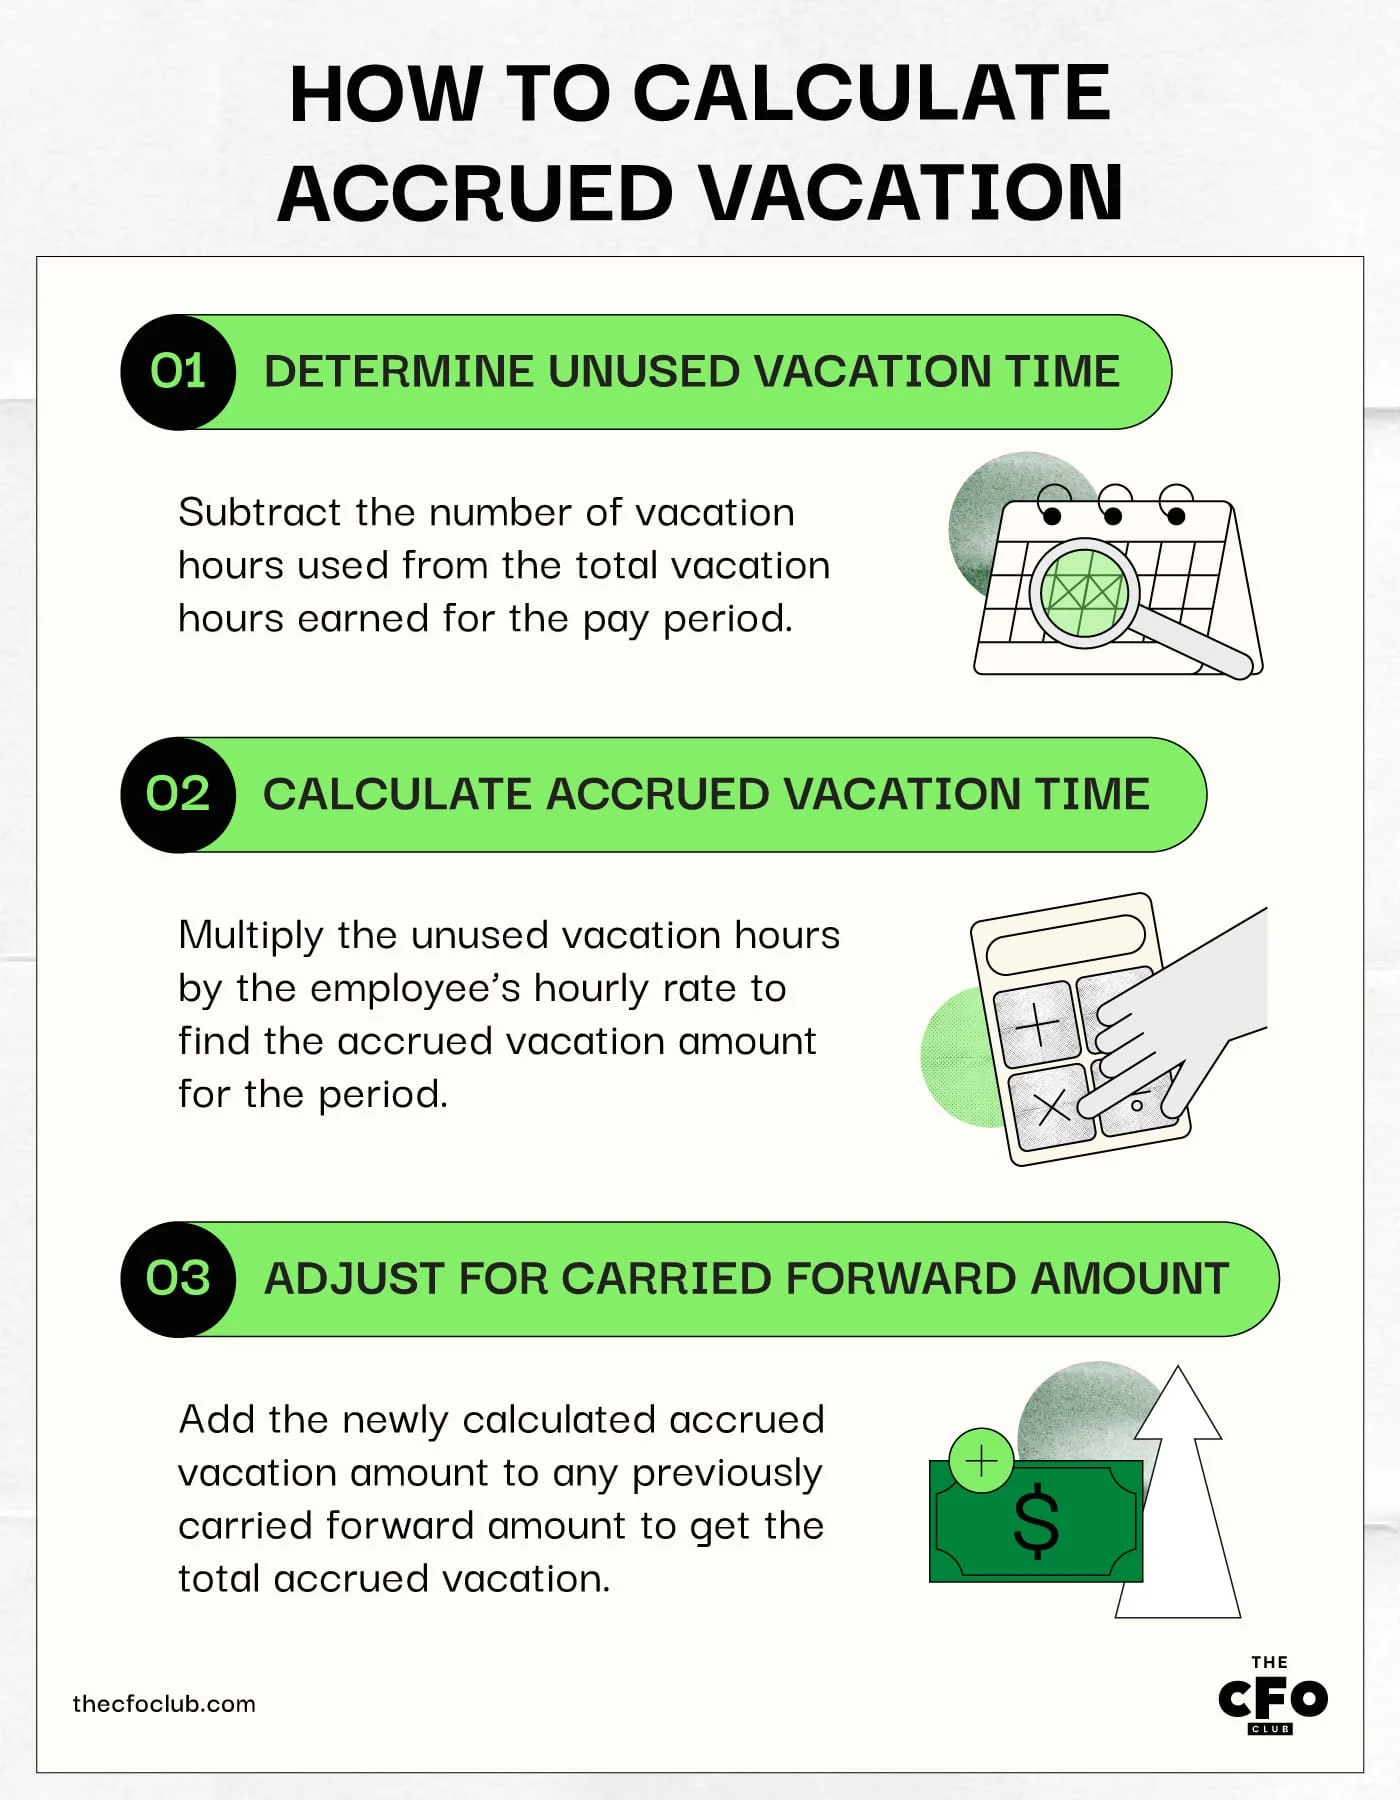
Befolgen Sie diesen Schritt-für-Schritt-Prozess, um die erforderlichen Informationen zusammenzutragen und die aufgelaufenen Urlaubsansprüche zu berechnen:
- Ermitteln Sie die nicht genutzte Urlaubszeit für die vorherige Abrechnungsperiode, indem Sie die Anzahl der genommenen Urlaubsstunden von der Gesamtzahl der für diesen Zeitraum erworbenen Urlaubsstunden abziehen.
- Multiplizieren Sie die Anzahl der angesammelten Urlaubsstunden mit dem gesamten Stundenlohn des Mitarbeiters.
- Addieren Sie diesen Betrag zum aus den vorherigen Perioden übertragenen Betrag der angesammelten Urlaubsansprüche.
Die gängigsten Softwaretools für angesammelte Urlaubsansprüche
Die beiden Softwaretools, die üblicherweise zur Berechnung und Erfassung angesammelter Urlaubsansprüche verwendet werden, sind Lohnabrechnungs- und Buchhaltungssoftwarelösungen.
Lohnabrechnungssoftware hilft dabei, die erworbene Urlaubszeit während einer bestimmten Abrechnungsperiode zu berechnen. Alternativ können Sie Ihren Lohnabrechnungsdienstleister bitten, die Daten zur Urlaubszeit der Mitarbeiter für einen bestimmten Zeitraum bereitzustellen.
Sobald Sie die für die Berechnung der angesammelten Urlaubsansprüche benötigten Daten haben, verwenden Sie Buchhaltungssoftware, um Buchungssätze zu erfassen. Ihre Buchhaltungssoftware aktualisiert automatisch die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow.
Führende Buchhaltungssoftwarelösungen bieten integrierte Funktionen für die Abgrenzung von Urlaubsansprüchen. Sobald Sie den Urlaubssaldo, den Abgrenzungssatz und den Stundenlohn des Mitarbeiters eingeben, aktualisiert die Software automatisch die Salden der abgegrenzten Urlaubsansprüche.
Beispiel für die Anpassung abgegrenzter Urlaubsansprüche
Angenommen, John Smith hat bereits 40 Stunden angesammelte Urlaubszeit erworben. Gemäß Ihrer Urlaubsrichtlinie erhält John Smith fünf Urlaubsstunden pro Monat, also insgesamt 60 Stunden pro Jahr.
Während der vorherigen Abrechnungsperiode nahm John Smith 40 Stunden Urlaub. Am Ende der Abrechnungsperiode hat John Smith noch 60 Stunden angesammelte Urlaubszeit, berechnet wie folgt:
[40 Stunden angesammelte Urlaubszeit + (60 Stunden Urlaubszeit für das vorherige Jahr - 40 genommene Urlaubsstunden)] = 60 Stunden
John Smith verdient $30 pro Stunde.
So hoch ist John Smiths angesammelter Urlaubsanspruch am Ende der Abrechnungsperiode:
60 Stunden x $30 pro Stunde = $1,800
Beachten Sie, dass $1,800 der Saldo von John Smiths Konto für angesammelte Urlaubsansprüche sein sollte, nicht der für den Buchungssatz zu verwendende Differenzbetrag. Der Betrag im Buchungssatz sollte lauten:
($1,800 - Schlussbestand des Kontos für die vorherige Abrechnungsperiode)
Da John Smith 40 Stunden angesammelte Urlaubszeit hatte, lässt sich der Schlussbestand für die vorherige Abrechnungsperiode wie folgt berechnen:
(40 Stunden x $30 pro Stunde) = $1,200
Der Betrag im Buchungssatz würde lauten:
($1,800 - $1,200) = $600
Relevante Buchungssätze
Nachdem Sie nun die für die Erfassung von Buchungssätzen zu angesammelten Urlaubsansprüchen erforderlichen Berechnungen kennen, verwenden wir dieselben Beispiele, um zu sehen, welche Buchungssätze vorgenommen werden müssen.
Weitere Urlaubsansprüche abgrenzen
Der Differenzbetrag in unserem Beispiel beträgt $600. Einfach ausgedrückt verfügt John Smith über zusätzliche ungenutzte Urlaubszeit im Wert von $600, die aus dem vorherigen Jahr übertragen wurde.
Der Buchungssatz sieht folgendermaßen aus:
| Konto | Soll | Haben | Anmerkungen |
|---|---|---|---|
| KontoUrlaubsaufwand | Soll$600 | Haben- | AnmerkungenErfassung der angesammelten Urlaubszeit als Aufwand. Dieser Betrag erscheint in der Gewinn- und Verlustrechnung. |
| KontoUrlaubsverbindlichkeit | Soll- | Haben$600 | AnmerkungenErfassung der Verbindlichkeit aus angesammelten Urlaubsansprüchen. Dieser Betrag erscheint in der Bilanz, bis der Mitarbeiter Urlaub nimmt oder der Betrag ausgezahlt wird. |
Von Mitarbeitern genommener Urlaub
Angenommen, John Smith möchte zu Beginn des nächsten Geschäftsjahres 50 Stunden Urlaub nehmen. Derzeit hat er 60 Stunden angesammelte Urlaubszeit.
Wenn John Smith 50 Stunden Urlaub nimmt, erstellen Sie den folgenden Buchungssatz, um den Betrag der abgegrenzten Urlaubsansprüche anzupassen:
| Konto | Soll | Haben | Anmerkungen |
|---|---|---|---|
| KontoUrlaubsverbindlichkeit | Soll$600 | Haben- | AnmerkungenReduzierung des Saldos der Verbindlichkeiten. |
| KontoLiquide Mittel | Soll- | Haben$600 | AnmerkungenReduzierung des Zahlungsmittelbestands um den Betrag der an den Mitarbeiter ausgezahlten angesammelten Urlaubsansprüche. |
Wie Gehaltserhöhungen die Auszahlung angesammelter Urlaubsansprüche beeinflussen
Gehaltserhöhungen erhöhen Ihre Verbindlichkeit aus angesammelten Urlaubsansprüchen.
Die Urlaubsvergütung wird anhand des aktuellen Gehalts des Mitarbeiters berechnet. Wenn Sie das Gehalt eines Mitarbeiters erhöhen, müssen Sie den Differenzbetrag der Urlaubsvergütung zur Verbindlichkeit aus angesammelten Urlaubsansprüchen hinzufügen.
Angenommen, John Smith hat beispielsweise 60 Stunden angesammelten Urlaub. Sein Stundenlohn steigt von $30 auf $35.
Sein angesammelter Urlaubsbetrag erhöht sich nach der Gehaltserhöhung um $300 (60 Stunden x $5 pro Stunde). Hier ist der Buchungssatz zur Anpassung der Urlaubsrückstellung:
| Konto | Lastschrift | Gutschrift | Anmerkungen |
|---|---|---|---|
| KontoUrlaubsaufwand | Lastschrift$300 | Gutschrift- | AnmerkungenErhöhung des Urlaubsaufwands |
| KontoUrlaubsverbindlichkeiten | Lastschrift- | Gutschrift$300 | AnmerkungenErhöhung der Rückstellung für angesammelten Urlaub |
More Articles
Sabbaticals und ihre Auswirkungen
EITF Abstract 06-02 befasst sich mit der Unklarheit bei der buchhalterischen Behandlung von Sabbatical-Auszeiten. Laut dem Abstract gilt:
- Sabbatical-Auszeiten werden nicht zurückgestellt, wenn sie für Forschungszwecke oder gemeinnützige Tätigkeiten gewährt werden, die den Ruf des Arbeitgebers verbessern oder dem Arbeitgeber anderweitig zugutekommen. Der Arbeitnehmer erbringt im Wesentlichen Leistungen für das Unternehmen, für die er vergütet wird.
- Sabbatical-Auszeiten werden zurückgestellt, wenn es sich um uneingeschränkte Freistellungen handelt, die als Vergütung für zuvor erbrachte Leistungen gewährt werden.
Kann die angesammelte Urlaubszeit oder der angesammelte Urlaubsbetrag negativ sein?
Ja, die angesammelte Urlaubszeit oder der angesammelte Urlaubsbetrag eines bestimmten Mitarbeiters kann negativ sein.
Negative Urlaubssalden entstehen, wenn Arbeitgeber mehr Urlaub auszahlen oder Mitarbeitern mehr Urlaub gewähren, als diese verdient haben.
Der Urlaubssaldo wird schließlich positiv, wenn weiterhin Urlaubsstunden angesammelt werden.
Die Anpassung der Urlaubsrückstellung leicht gemacht
Die Anpassung der Urlaubsrückstellung ist einfach, sobald Sie wissen, wie die zusätzliche Rückstellung und die Buchungssätze berechnet werden. In den meisten Fällen müssen Sie nur zwei Buchungen vornehmen: ungenutzte Urlaubszeit hinzufügen und Mitarbeiter für die Inanspruchnahme von Urlaub bezahlen.
Um wöchentliche Artikel zu Themen zu erhalten, die SaaS-Finanzvorständen dabei helfen, ein Finanzteam in einem Technologieunternehmen effizient zu leiten, abonnieren Sie den Newsletter von The CFO.